ARTICLE · 1030294
全国31省独立储能收益构成分析.pdf
全国31省独立储能收益构成分析.pdf忙活一年电站充放电数据漂漂亮亮,合上账本却发现利润薄得可怜,大批独立储能项目正在遭遇 “纸面繁荣” 的困局。很多投资方简单以为储能就是低买高卖套利,却忽略一个残酷现实:同一个储能设备,放在不同省份,赚钱能力天差地别。一份覆盖全国 31 省的独立储能收益报告,把各地的赚钱底牌全部摊开。 
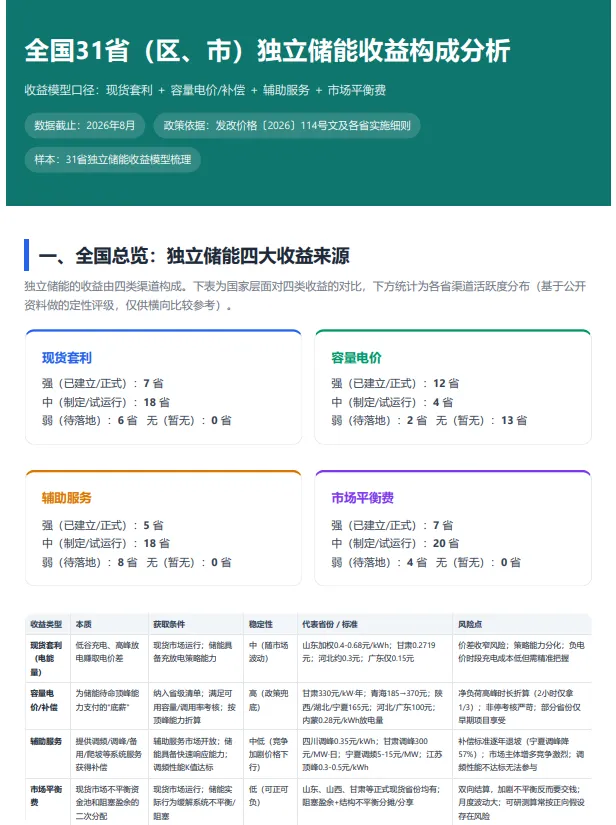
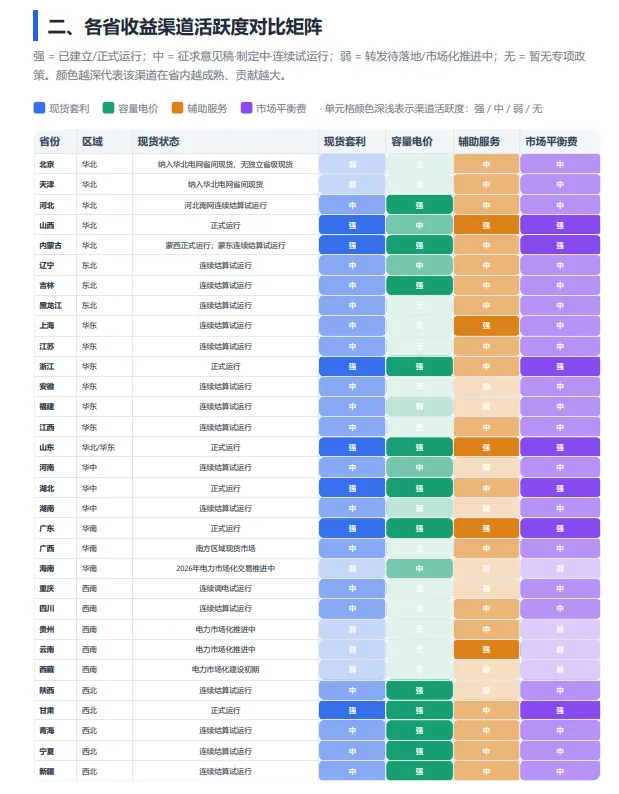
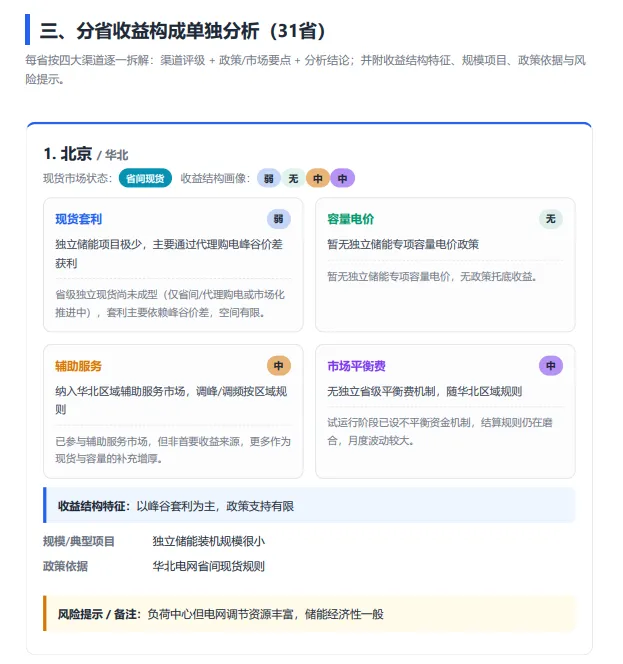
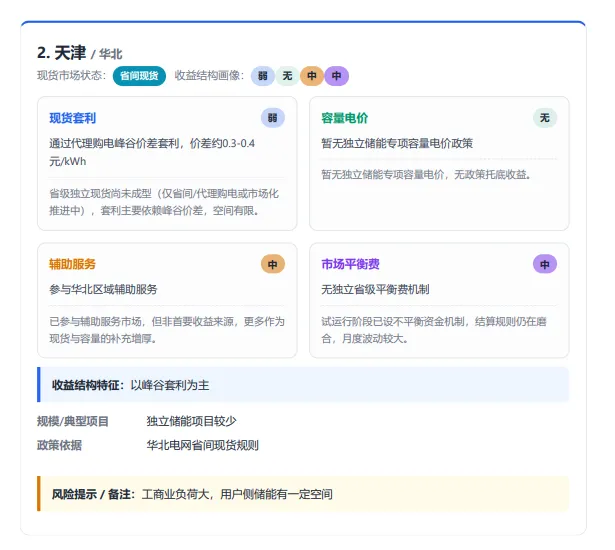
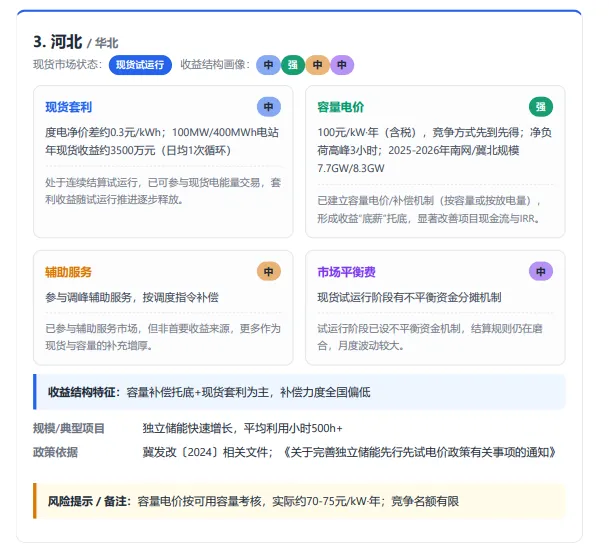
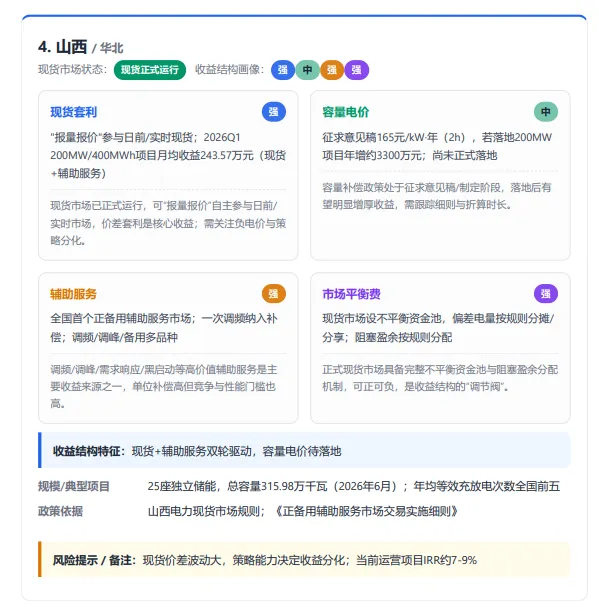
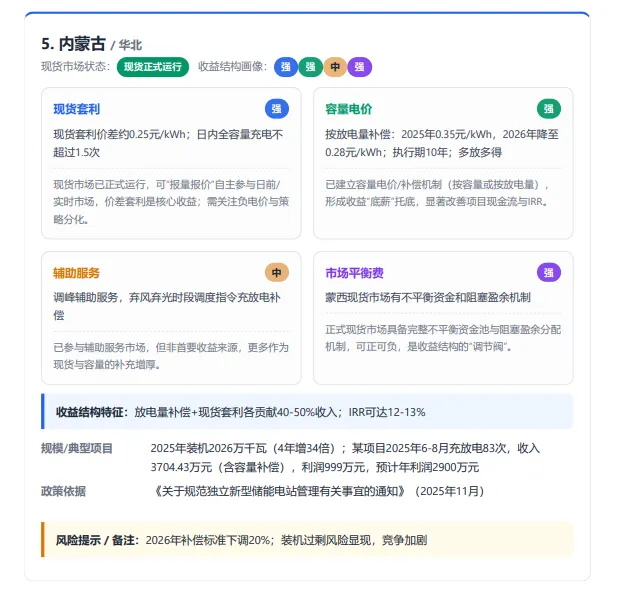
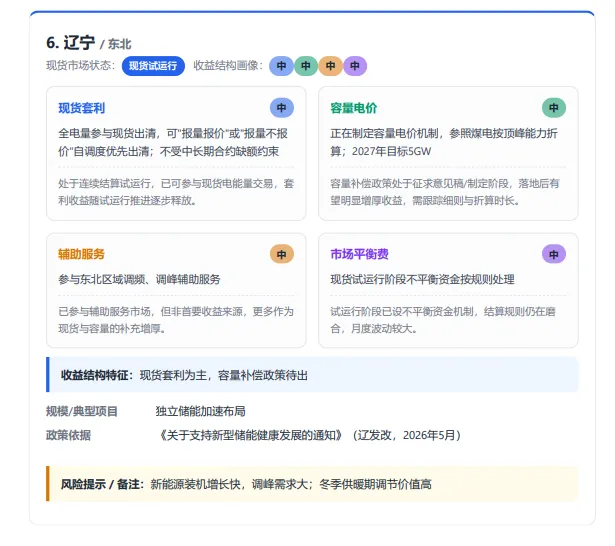
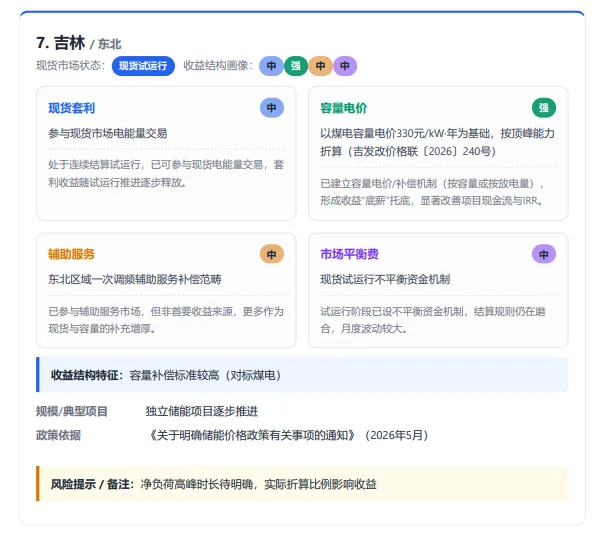
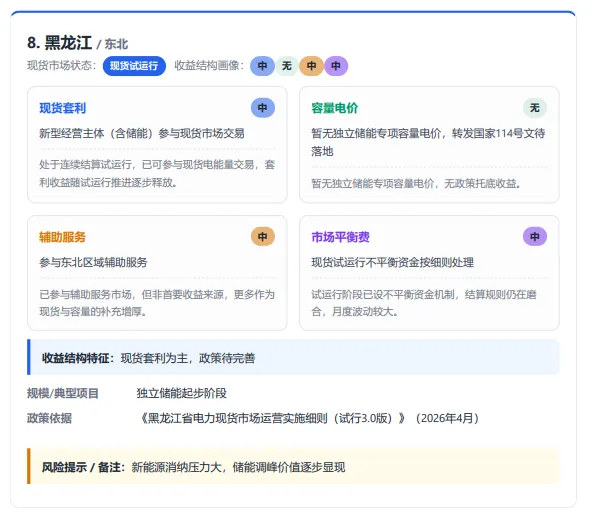
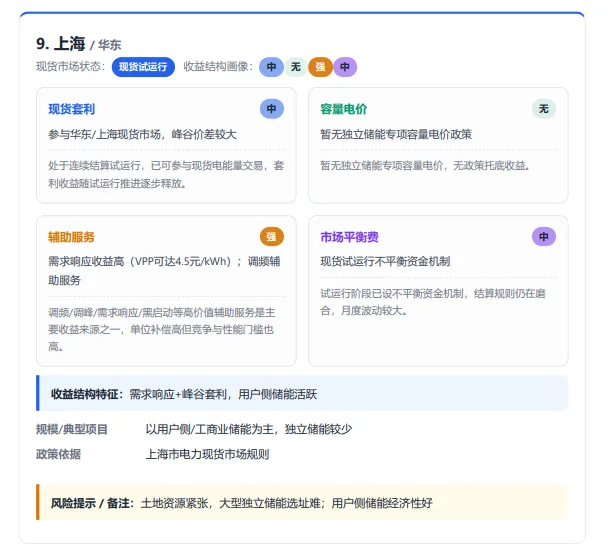
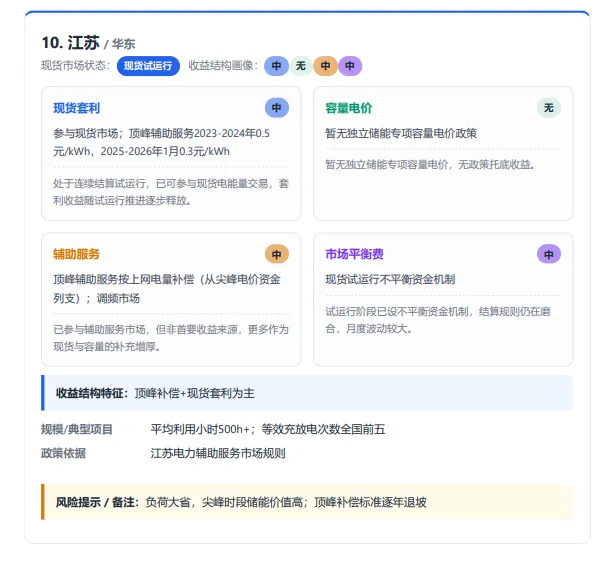
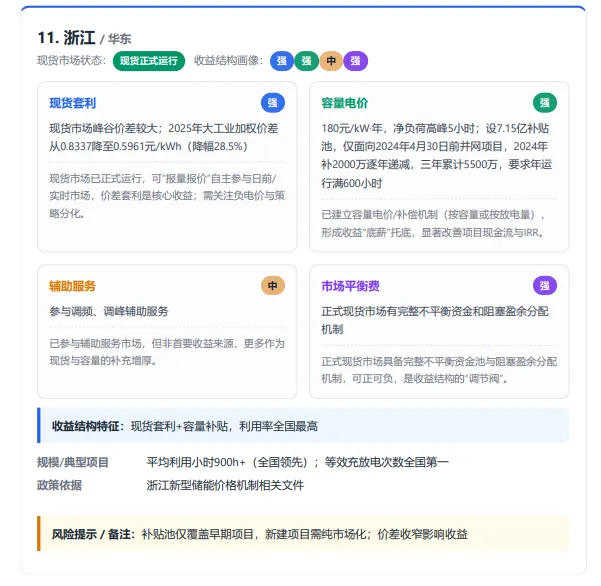
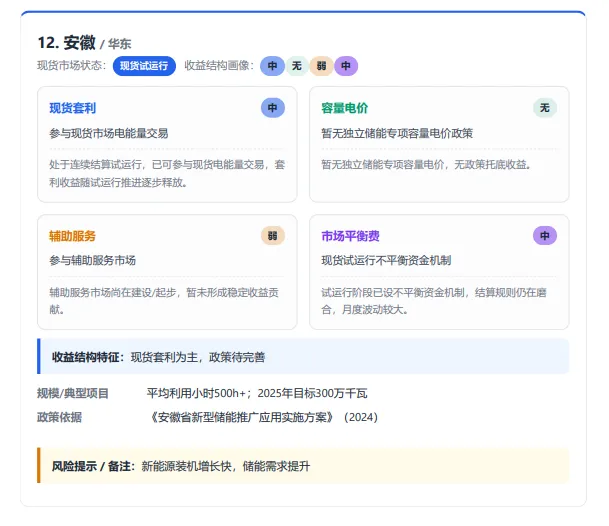
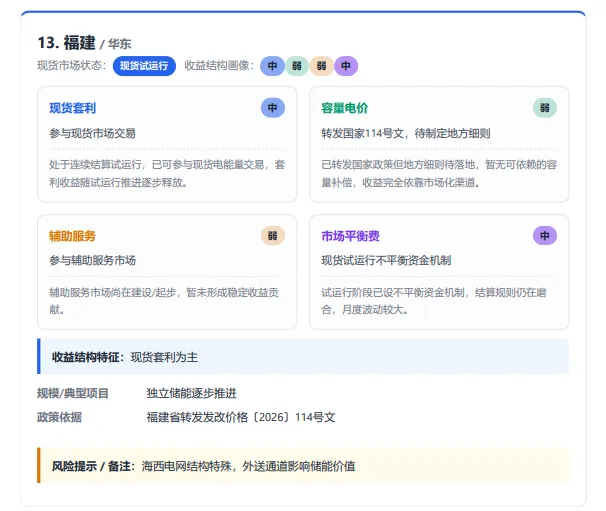
现在储能收益主要靠四件事:现货低买高卖套利、容量电价托底、辅助服务增收、市场平衡费调节,但不是每个省份四样都齐全。像甘肃、内蒙古、山东、广东这类市场成熟的区域,四条收益渠道大多已经跑通。甘肃手握全国最高 330 元 /kW・年容量电价,相当于给项目配了一份稳定底薪;内蒙古走放电量补偿路线,叠加现货套利,优质项目 IRR 可以冲到 12‑13%;广东不靠现货价差,靠成熟调频辅助服务赚大头。反观不少省份,既没有容量电价托底,辅助服务市场还在打磨,项目收入几乎只能押宝峰谷价差,一旦价差收窄,项目直接面临盈利压力。 不要迷信一套模板走遍全国,各地政策的隐形坑远比公开文件更多。湖北容量电价待遇优厚,但要求 10 小时净负荷高峰,4 小时短时储能根本拿不满补贴;河北容量电价看着不错,受竞争名额限制,实际到手会打折扣;宁夏、陕西容量电价有严苛非停机考核,电站一旦故障停机,当年补偿直接清零。还有山西、山东,现货市场已经正式运行,巨大价差背后藏着负电价风险,运营策略不行,就算硬件再好也赚不到钱。不少人只盯着明面上的补贴数字,忽略考核规则、时长折算、逐年退坡条款,最后测算收益和实际到手收入相差一大截。 储能行业早已告别 “建出来就有钱赚” 的时代。不是有新能源需求的地方就适合投独立储能,市场成熟度、容量政策细则、现货波动、考核约束,每一项都左右项目生死。选省份不能只看新闻里的宏大规划,要扒清楚到底哪些收益渠道真正落地,哪些还停留在征求意见稿。红利确实存在,但只留给读懂地方市场规则的玩家,盲目跟风下场,只会掉进行业隐形陷阱。