ARTICLE · 1035439
物理AI,赌的是整场
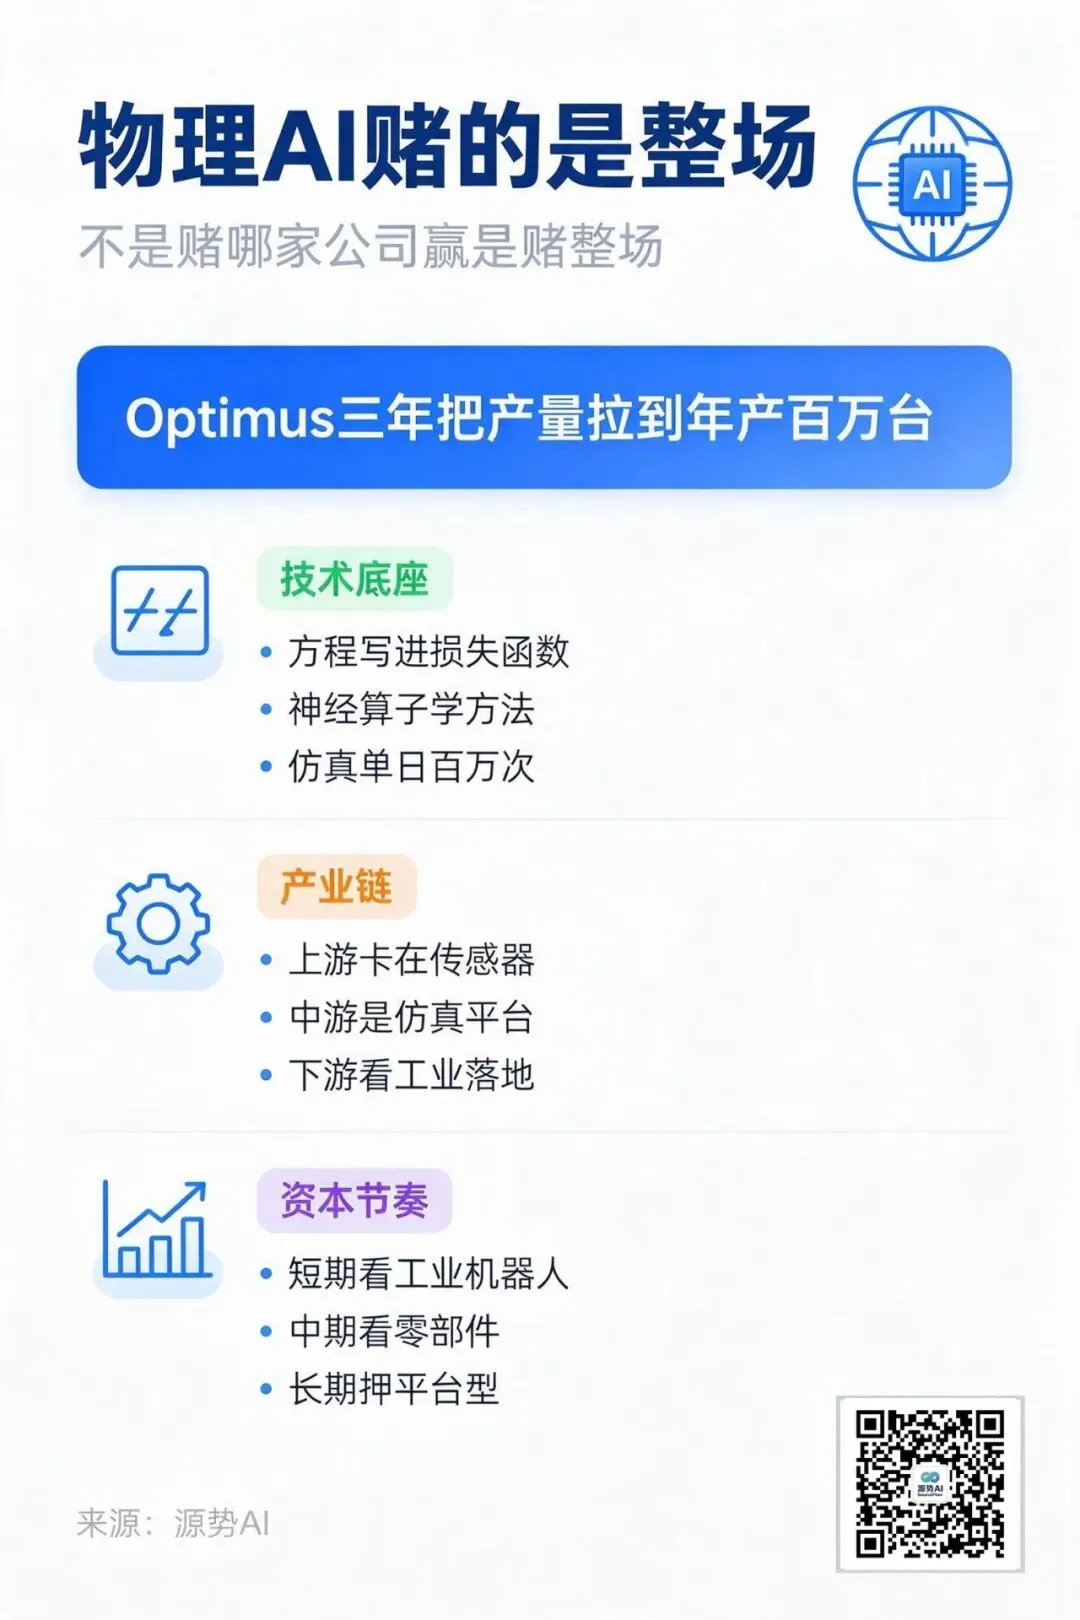
2026 年 1 月,拉斯维加斯 CES 展馆,黄仁勋在台上说了一句话:物理 AI 的 ChatGPT 时刻已经到来。
他把人工智能的进化划成四段——感知 AI、生成式 AI、代理式 AI、物理 AI。前三段,AI 一直被困在数字世界里:能看懂图片、写出诗歌、跟人流畅对话,却从来没真正碰过现实世界。物理 AI 要做的事,是让机器拥有理解重力、碰撞、摩擦力、空间关系的能力,然后在这个世界里感知、推理、行动(来源:《万字长文讲透物理AI简史:技术、产业、企业与投资》)。
这不是孤例。中信证券在 2026 年多份报告里持续看好物理 AI 的落地提速(来源:中信证券 2026 年研究报告);北京智源人工智能研究院的《2026 十大 AI 技术趋势》把 2026 年定义为分界点:AI 不再局限于虚拟空间,开始向物理世界延伸,也从概念演示转向规模化价值创造(来源:《2026 十大 AI 技术趋势》)。
技术底座:十年前埋下的一行损失函数
2017 年,应用数学家 Maziar Raissi 在布朗大学做博士后时盯着一个尴尬问题:深度学习能拟合任意函数,却完全无视物理定律——你让它预测流体速度,它可能算出「水往高处流」。他的做法是把描述物理定律的微分方程直接写进损失函数,让网络在优化过程中始终记得能量守恒、动量守恒。这就是物理信息神经网络(PINN)(来源:《万字长文讲透物理AI简史:技术、产业、企业与投资》)。
这条线后来一直在长:2025 年出现混合边界物理信息神经网络,处理复杂边界条件;2026 年的 DYNAMICAL GraphNet 把线动量、角动量守恒直接写进图神经网络结构。另一条路更激进——神经算子学的不是输入到输出的映射,而是整个函数空间之间的映射,也就是「解题方法」本身;傅里叶神经算子把方程求解搬到频域,用快速傅里叶变换计算。
物理仿真承担的是训练成本。让实体机器人在真机上练一万次摔倒、抓取,要花几个月,还要赌硬件不坏;放到仿真环境里,把重力、摩擦、形变对齐到现实,机器人可以做到单日百万级试错迭代,练完再迁移到真机。
产业链三层,最卡的是上游
上游是芯片与计算平台、传感器与核心零部件、特种材料。芯片难在实时响应和端侧算力——物理 AI 不只要跑模型推理,还要同步处理海量传感器数据、运行物理仿真。传感器难在力觉和触觉:只靠摄像头,光线和遮挡一来就失灵,要感知重量、软硬、距离、温度,必须多类传感器协同。特种材料门槛最高,既要轻量化降功耗,又要够强度保结构。
中游是物理仿真平台、开发工具链与数据基础设施,这一层越成熟,能参与创新的中小企业越多。下游四类场景的落地节奏差得远:智能汽车走在商业化最前面,工业机器人已小规模普及,人形机器人想象空间最大、难度也最大,特种机器人面向高风险场景,市场小但不可替代。
把时间轴拉长看,本体这一环的破局者出现得很早:1992 年成立的波士顿动力,2005 年做出能在雪地、冰面、瓦砾上行走的 BigDog,2013 年推出身高 1.8 米、重 150 公斤的 Atlas,2020 年 Spot 走向商用。近四十年,它证明的是一件基础的事——机器可以在物理世界里稳定行动。
图注:物理 AI 的训练逻辑是先在仿真里练到百万次试错,再把策略迁移到真机——左侧是虚拟,右侧是实体
巨头各占一层,资本看两段时间
英伟达把自己放在卖铲人的位置:不造机器人,为造机器人的公司提供大脑和工具。2019 年亮相的 Omniverse 最初是 3D 设计协作平台,后来长成数字孪生与物理仿真平台——宝马基于它和 OpenUSD 建了覆盖全球 30 多个生产基地、面积超 100 万平方米的数字孪生虚拟工厂。围绕它铺开的是 Isaac Sim(机器人仿真)、Modulus(科学计算)、Drive(自动驾驶仿真)。2024 年 3 月 GTC 发布 Blackwell 架构,同时宣布 Project GR00T 人形机器人基础模型项目;2025 年 Isaac GR00T N1 开源。
特斯拉把自动驾驶积累的视觉、芯片、电池技术复用到 Optimus 上。2024 年底财报电话会给出的量产表是:2024 年内部生产数千台;2025 年中推出第二代,月产能目标 1 万台;2026 年建第三条线,目标月产 10 万台并开始向外交付;2027 年冲年产百万台,成本降到初代的 30% 以下。
国内这边,华为诺亚方舟实验室这条线长出了昇腾芯片、盘古大模型和机器人平台的组合。2026 年半年报显示利润同比下滑 37%,研发投入却逆势增长 25%;昇腾 950 超节点在同年的世界人工智能大会上首次真机亮相,1024 卡集群部署,为万亿级模型训练设计。
资本的动作分三个时间尺度:短期看能落地的场景能不能交出业绩——工业机器人和港口、矿区、园区这类封闭场景的 L4 最先有现金流;中期看核心零部件国产替代;长期才押平台型企业。2026 年 4 月,成立仅一年多的它石智航宣布完成 4.55 亿美元 Pre-A 轮融资,创下中国具身智能最高单轮纪录:高瓴创投与红杉中国联合领投,美团战投跟投,中金资本、凯联资本、东方富海等 11 家机构参与。
上一轮具身智能热讲的多是本体的运动控制,这一轮的钱更集中落在数据层和仿真层——训练机器人需要的不是更多演示视频,而是能被物理规律约束的数据、能大规模试错的场地。谁把这两样做成基础设施,谁就握住了后面所有本体公司的成本曲线。
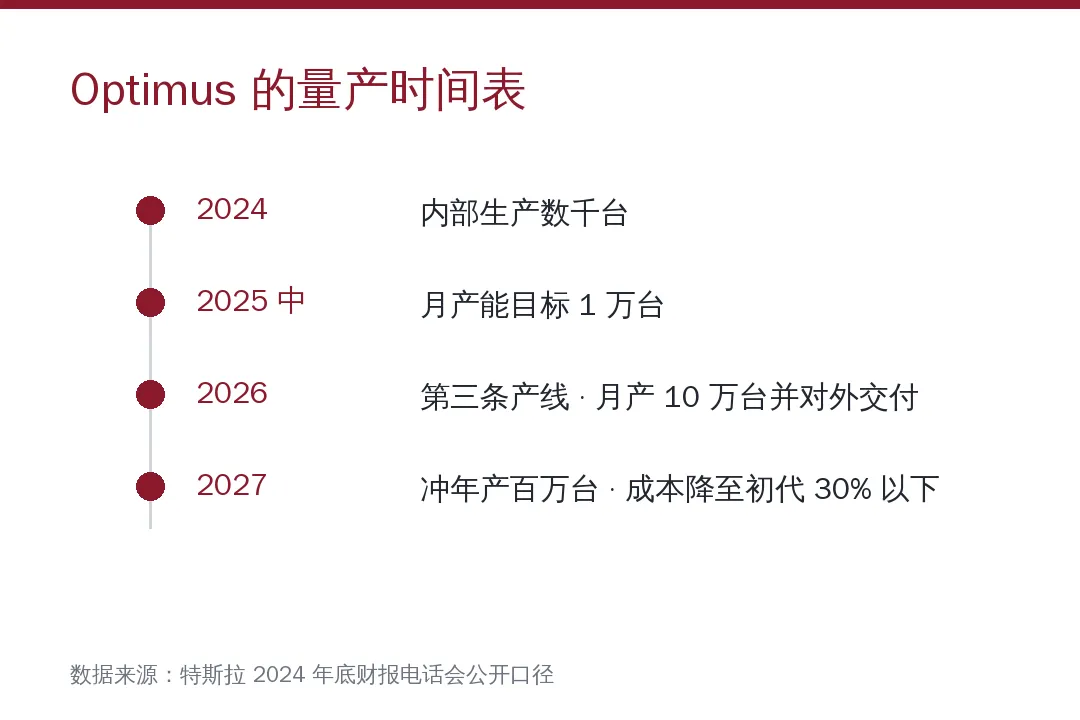
图注:从内部试用到对外交付,Optimus 把三年拆成了三段爬坡,这张表也成了资本市场定价的依据
源势AI观点
物理 AI 离企业的距离,比多数人以为的近,也比多数人以为的窄。
近的是工业侧。汽车制造、3C 装配、仓储物流这类场景,作业环境可控、需求清晰、投入产出能算清账,搭载物理 AI 能力的机器人直接省人力。窄的是它能解决的任务类型——柔性抓取、位置偏移、物料外形变化这些「现实扰动」是它的强项,超出这个范围就容易变成展示项目。
我们给企业做落地判断时,看的不是模型跑分的名次,而是三件事:训练数据从哪儿来、仿真和真机之间的差距有多大、异常发生时人怎么接手。第一件决定能不能起步,第二件决定投多少,第三件决定敢不敢上线。
物理 AI 的账,从来不在实验室里结。
源势AI · 企业智能化的推动者
最懂企业业务的 AI 全栈服务商
大模型 Token 聚合平台
企业 FDE 与智能体落地
AIGC 影视制作
官网 www.srcflow.cn | 邮箱 contact@srcflow.cn
关注我们 · 获取更多 AI 前沿洞察
推荐阅读