ARTICLE · 1084448
App 只占一半战场:2026 短剧出海平台座次,正在被“多端分发”改写
短剧出海 | 原创:天征出海
App 只占一半战场:2026 短剧出海平台座次,正在被"多端分发"改写
座次不再只是 App Store 排名:短剧正在"逃出"单一 App |
2026 年再看短剧出海平台格局,如果还只盯着 App Store / Google Play 的下载收入榜,等于只看了半张地图。Sensor Tower 口径下,DramaBox 与 ReelShort 两强内购收入均接近 1.4 亿美元、NetShort 同比增长 12% 挤进头部,这是"App 端"的座次;但用户消费短剧的入口,早已扩散到 App 之外的多个屏幕。
2026 年最清晰的变化是:短剧从"一个独立 App"卷向"多端分发"。一个内容可以同时出现在——独立 App、短视频平台(TikTok Minis / YouTube Shorts / Instagram Reels)、长视频流媒体(Netflix / Disney+ / Prime)、大屏 CTV(Whale TV OS / Peacock / Vidio),甚至 AI 生产工具链。座次不再由"谁的 App 装得多"单独决定,而由"谁能占住最多端"决定。
短视频平台成了"第二主战场":TikTok 年内分账已破 8200 万美元 |
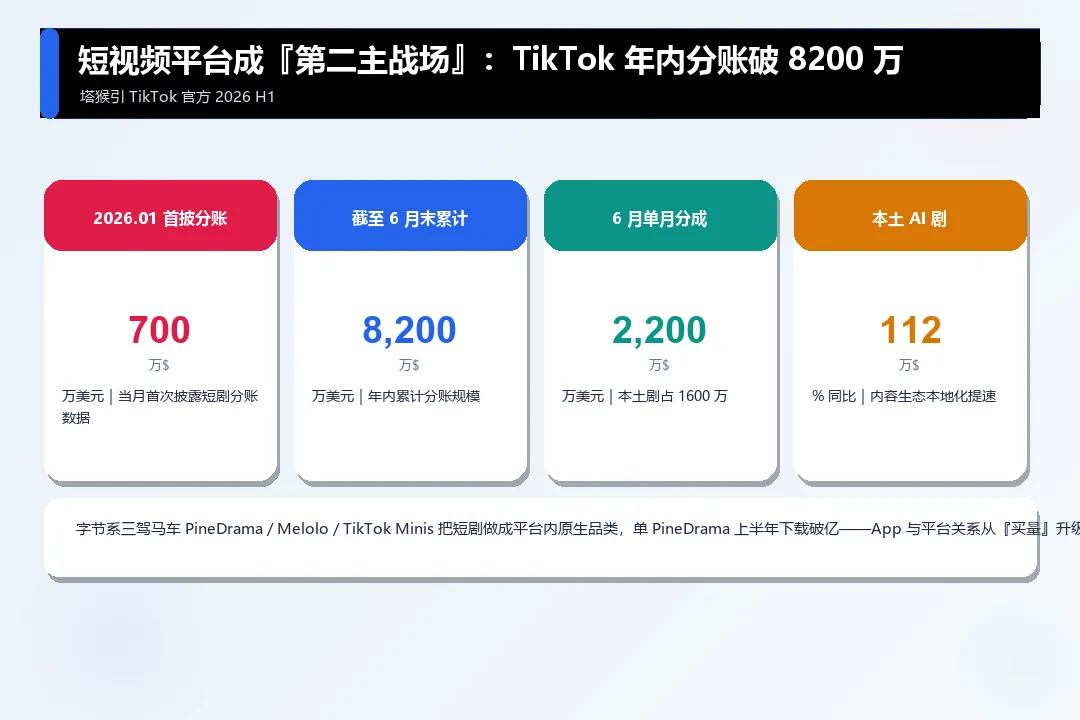
最猛的分流来自短视频平台。TikTok 自 2026 年 1 月首次披露短剧分账数据(当月 700 万美元),到 6 月末年内累计分账已达 8200 万美元;其中 6 月单月分成突破 2200 万美元,本土剧分成 1600 万美元、本土 AI 剧同比 +112%(塔猴引 TikTok 官方,2026 H1 复盘)。字节系"三驾马车"——PineDrama、Melolo、TikTok Minis——把短剧做成平台内原生品类,单 PineDrama 上半年下载就破亿。
这意味着:原本"在 TikTok 投广告买量"的关系,正在升级为"在 TikTok 内直接分发并分账"。对 ReelShort / DramaBox 这类独立 App 而言,短视频平台既是买量渠道、又是正面竞品——座次被"App 端收入"和"平台内分账"两本账同时定义。
 |
长视频与大屏入局:Netflix 试水竖屏,CTV 触达近 200 国 |
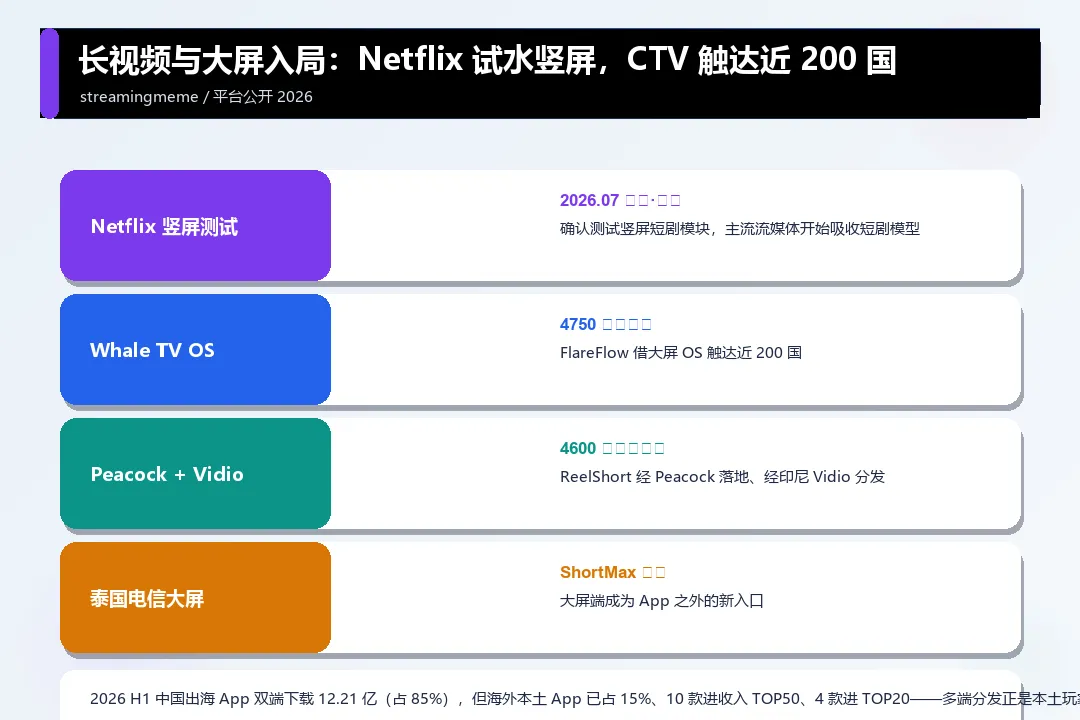
更深的变量来自长视频与大屏。Netflix 在 2026 年 7 月确认在韩国、巴西测试竖屏短剧模块,信号是:短剧模型可能不再只是独立品类,而要被主流流媒体吸收(streamingmeme 2026.07)。大屏端(CTV)同样被占:FlareFlow 借 Whale TV OS 触达 4750 万台月活、近 200 国;ReelShort 通过 Peacock 触达 4600 万付费用户、通过印尼 Vidio 落地;ShortMax 接入泰国电信大屏。
这对座次的含义是:App 下载排名靠前的 FreeReels(昆**维)、NetShort(麦*传媒),未必在大屏/长视频端有同等存在感;而拥有生态协同的平台(字节系、Netflix 系)正在用"多端"补齐短板。2026 上半年中国出海 App 双端下载 12.21 亿次(占 85%),但海外本土 App 已占 15%、10 款进收入 TOP50、4 款进 TOP20(塔猴 2026 H1)——多端分发,正是本土玩家绕过"App 装机壁垒"的突破口。
 |
给平台的三个判断:2026 下半场,座次看"端"不看"装" |
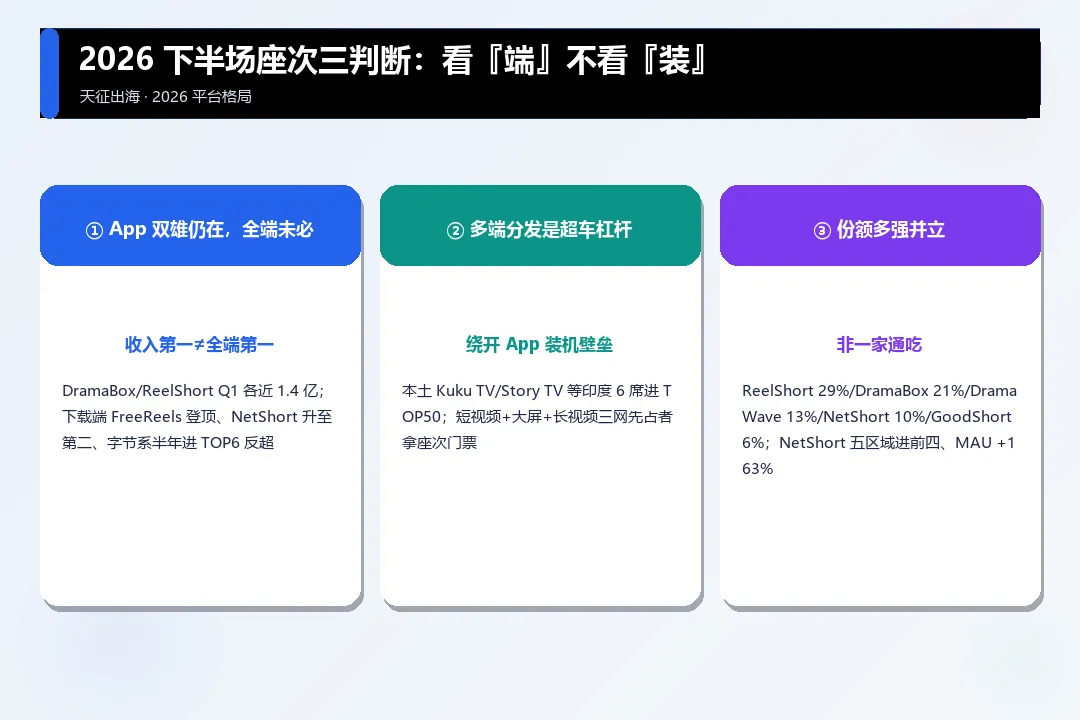
1)App 端双雄仍在,但"收入第一"不等于"全端第一"。 收入上 DramaBox / ReelShort 双雄(Q1 各近 1.4 亿),下载端却被 FreeReels(昆**维)登顶、NetShort(麦*传媒)升至第二、字节系 Melolo / PineDrama 半年进 TOP6 反超——渠道未固化,新玩家仍可快速上升。
2)多端分发是"非 App 巨头"的超车杠杆。 本土 App(Kuku TV、Story TV 等印度 6 席进 TOP50)和短视频平台,靠"绕开 App 装机壁垒、直接在已有生态内分发"抢席位。2026 下半场,谁先占住短视频+大屏+长视频三张网,谁就拿到座次门票。
3)平台份额在向"多强并立"演化,而非一家通吃。 446 款 App 混战中,ReelShort 约 29%、DramaBox 约 21%、DramaWave 约 13%、NetShort 约 10%、GoodShort 约 6%——头部集中但远未垄断,NetShort 在五个区域都进前四、MAU 环比 +163%,说明"全端覆盖能力"正成为新的排名维度。
 |
天征出海交流群  |