ARTICLE · 1127555
中国 AI 龙头企业图鉴:软件 6 强 + 硬件 6 强,体量、主营与地位一次看清
AI 行业最不缺的是名字,最缺的是一张「看清谁是谁」的地图。字节和 DeepSeek 谁更强?华为和寒武纪什么关系?智谱市值凭什么超过百度?这篇文章把中国 AI 龙头按软件、硬件两条线摆开,逐家讲清体量、主营业务和 AI 地位,最后告诉你下一个龙头最可能出在哪里。
一、先看格局:软件卖智能,硬件卖身体
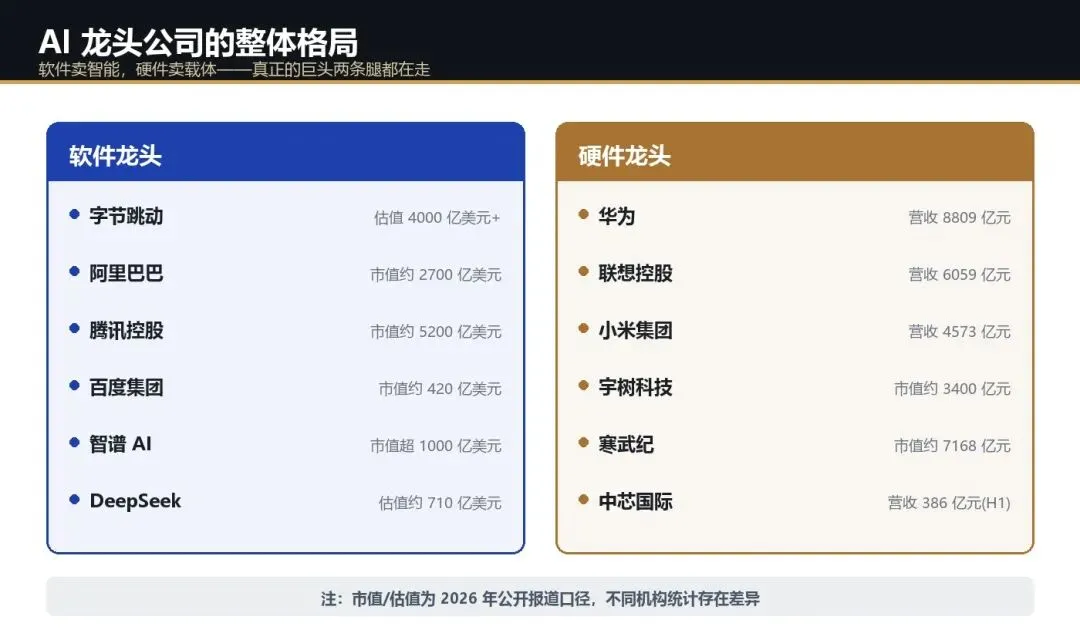
AI 龙头整体格局:软件与硬件两阵营
AI 产业的龙头公司,天然分成两大阵营。软件阵营卖「智能」:大模型、云服务、AI 应用,核心资产是模型能力和用户入口;硬件阵营卖「身体」:芯片、终端、机器人,核心资产是供应链和量产能力。
两边体量都已经到了「巨头级」:软件侧,字节跳动一级市场估值超 4000 亿美元,腾讯市值约 5200 亿美元,智谱 AI 上市半年市值突破 1000 亿美元;硬件侧,华为 2025 年营收 8809 亿元,联想控股营收 6059 亿元,宇树科技上市首日市值就冲到 3418 亿元。
更重要的是,2026 年上半年,两边同时交出了「赚钱」的成绩单:寒武纪营收翻倍、净利 23 亿元;宇树扭亏为盈;智谱营收增长近 4 倍。AI 龙头们已经从「讲故事的阶段」进入了「交业绩的阶段」。下面按软件、硬件两条线,逐家拆解。
二、软件龙头(上):字节、阿里、腾讯
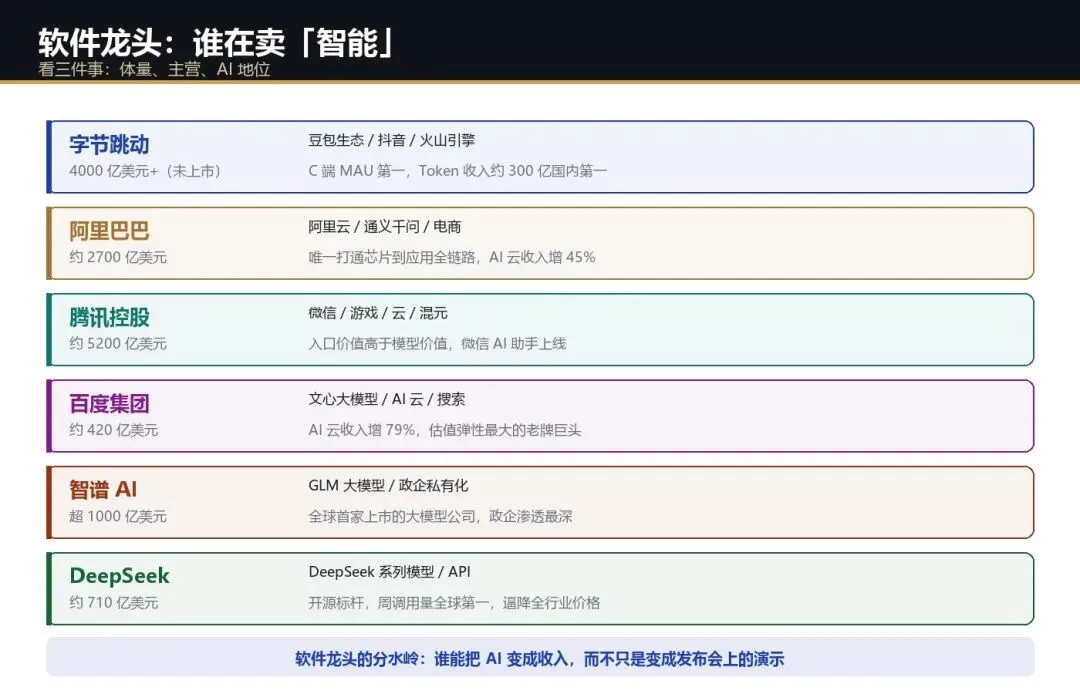
软件龙头六强拆解
字节跳动——C 端之王。一级市场估值超 4000 亿美元,是中国估值最高的未上市科技公司。主营是抖音、今日头条构成的内容帝国,AI 主线是豆包(月活 3.82 亿,断层第一)加火山引擎(企业级 MaaS 市场份额 49.5% 第一)。AI 地位一句话:Token 收入约 300 亿元国内第一,C 端与 B 端双线通吃,资本开支约 230 亿美元成为算力最大买家。
阿里巴巴——全链路之王。市值约 2700 亿美元。主营电商与阿里云,AI 主线是通义千问系列加百炼平台。AI 地位一句话:国内唯一从芯片(平头哥)到云(阿里云)到模型(通义)再到应用全部打通的公司,最新季度「AI 云与算力服务」收入增长 45%,单季资本开支 676.78 亿元押注算力。
腾讯控股——入口之王。市值约 5200 亿美元,是中国市值最高的互联网公司。主营微信、游戏、广告,AI 主线是混元大模型加微信生态——微信原生 AI 助手「小微」已开启灰度,直接调用数百万小程序。AI 地位一句话:模型参数不是最强,但入口价值最高——13 亿用户的微信,是 AI 应用最难绕开的分发渠道。
三、软件龙头(下):百度、智谱、DeepSeek
百度集团——转型之王。市值约 420 亿美元,是巨头中估值弹性最大的一家。主营搜索与百度智能云,AI 主线是文心大模型加 AI 云。AI 地位一句话:最新季度 AI 云收入 88 亿元、增长 79%,GPU 云收入暴涨 283%——市场仍在按「搜索公司」给它定价,这就是争议也是机会。
智谱 AI——上市第一股。2026 年 1 月 8 日在港股上市,成为全球首家上市的纯大模型公司,股价一度暴涨 1500%,市值最高突破 1600 亿美元,7 月稳定在 1000 亿美元以上——超过百度。主营是 GLM 系列大模型和政企私有化部署。AI 地位一句话:政企市场渗透最深、开源生态最完整的「AI 基础设施」 candidate,但约 500 倍的市销率也意味着,市场在为「中国 AI 安卓」的预言提前付钱。
DeepSeek——效率之王。估值约 710 亿美元(正在谈判的首轮外部融资口径),年化收入约 4 到 5 亿美元——注意,它是这张表里收入最小的,却是行业影响力最大的:DeepSeek V4.1-Flash 周调用量升至全球第一,中国模型周调用总量连续 21 周超过美国,它发起的价格战逼得字节、腾讯、百度、阿里全部降价。AI 地位一句话:用极致工程效率证明「低成本也能做到前沿」,是全行业的「价格锚」和「技术良心」。
四、硬件龙头(上):华为、联想、小米
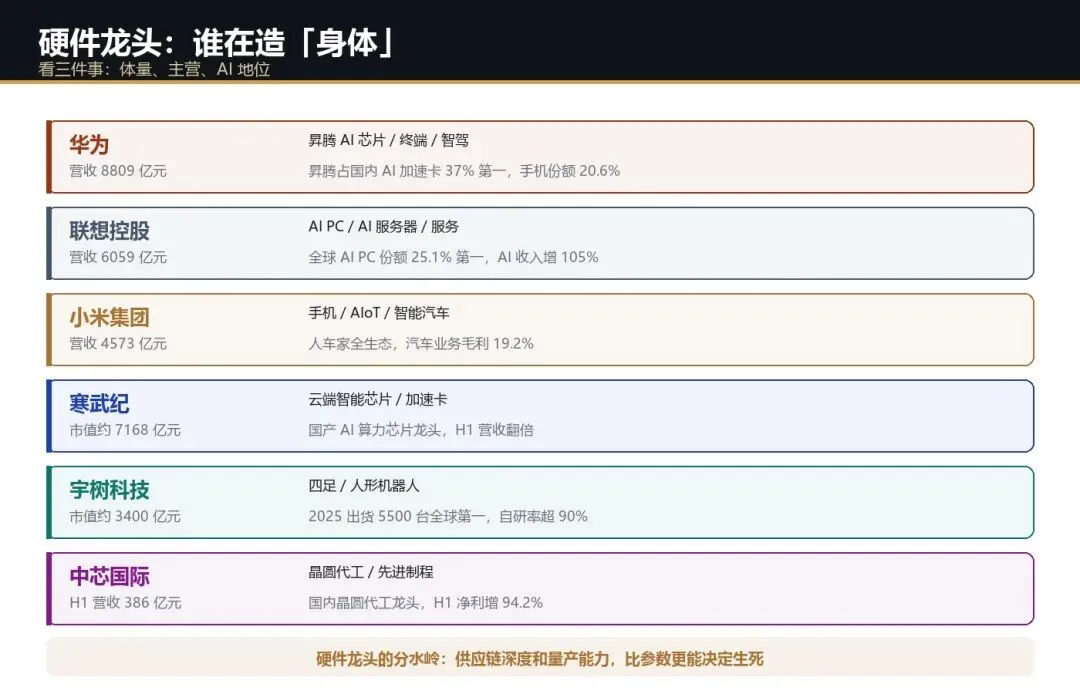
硬件龙头六强拆解
华为——全能之王。2025 年营收 8809 亿元,民企 500 强第 4;2026 上半年收入 4678 亿元再创同期新高,研发投入 1214 亿元、占营收 26%。AI 地位一句话:昇腾 AI 芯片占国内 AI 加速卡市场 37% 排名第一,是国内互联网大厂算力自主化的第一选择;手机重回国内第一(份额 20.6%),智能驾驶方案搭载量突破 190 万辆——软件硬件一肩挑,是无可争议的「国产算力核心支柱」。
联想集团——出货之王。控股口径营收 6059 亿元,集团 2025/26 财年营收 5899 亿元、首次逼近 6000 亿。AI 地位一句话:全球 AI PC 市场份额 25.1% 排名第一,全球头部 AI 服务器供应商,最新财年 AI 收入增长 105%——它是「AI 硬件放量」最直接的受益者,卖铲子卖得又稳又多。
小米集团——生态之王。营收 4573 亿元,民企 500 强第 14。AI 地位一句话:「人车家全生态」是它独有的牌——手机(全球前三)、AIoT(全球最大消费级 IoT 平台)、智能汽车(单季收入 249 亿、毛利率 19.2%)三大场景全部打通,AI 从手机助手长成一个家庭的「神经系统」。短板是自研大模型和芯片的纵深仍比华为浅。
五、硬件龙头(下):寒武纪、宇树、中芯国际
寒武纪——芯片之王。A 股「AI 算力芯片第一股」,市值一度高达 7168 亿元。2026 上半年营收 59.96 亿元、增长 108%,净利 23.11 亿元、增长 123%——连续亏损多年后,它终于等到了国产算力的爆发。AI 地位一句话:云端智能芯片加加速卡,是英伟达之外国内客户最认的「替代选项」,运营商、金融、互联网已规模化落地。
宇树科技——机器人之王。2026 年 8 月 19 日科创板上市,首日暴涨 460%、市值 3418 亿元,一举超过美国同行 Figure AI 的 390 亿美元估值——尽管上市半月后腰斩至 2226 亿,仍比发行价高出 268%。AI 地位一句话:2025 年人形机器人出货 5500 台全球第一,四足机器狗累计销量 3.3 万台全球第一,核心零部件自研率超 90%;上半年营收 11.52 亿元、净利 2.74 亿元,是极少数「真赚钱」的机器人公司。
中芯国际——制造之王。上半年营收 386 亿元、增长 19%,净利增长 94%,二季度单季营收首破 30 亿美元创历史新高。AI 地位一句话:国内晶圆代工绝对龙头、全球第三,所有国产 AI 芯片的物理底座——寒武纪们的芯片,最终都要在它的工厂里流片量产。它不直接做 AI,但没有它就没有国产 AI。
六、体量对比:谁是真巨头
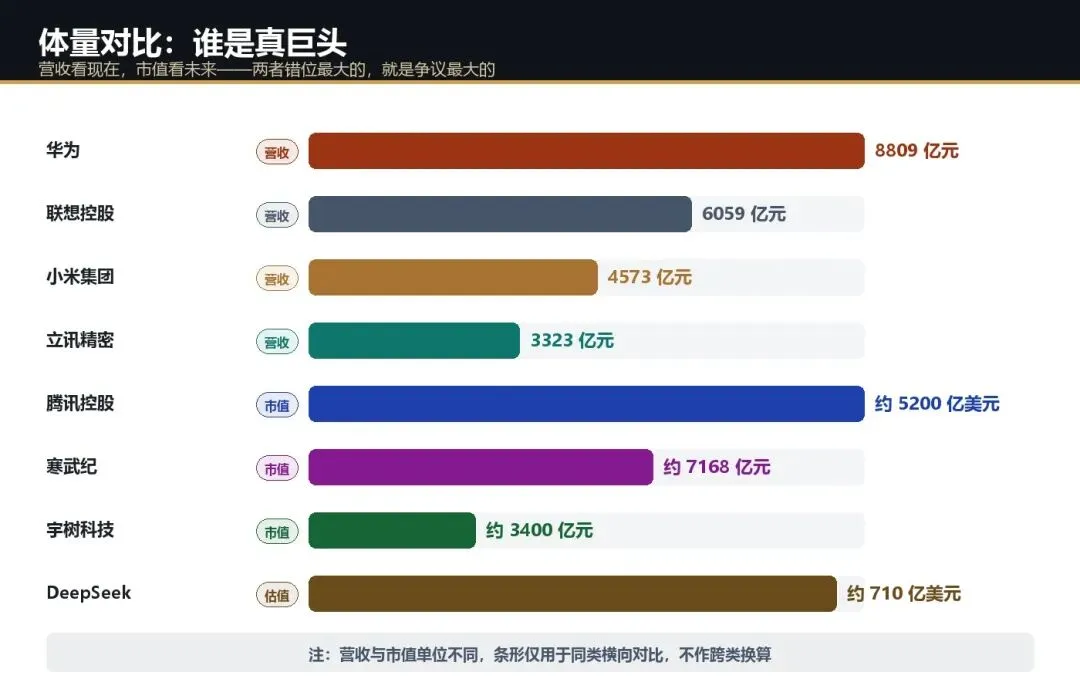
体量对比:营收榜与市值榜
把体量摆在一起,格局一目了然。营收榜:华为 8809 亿元 > 联想控股 6059 亿元 > 小米 4573 亿元 > 立讯精密 3323 亿元。市值榜:腾讯约 5200 亿美元 > 寒武纪约 7168 亿元人民币 > 宇树约 3400 亿元人民币。
两张榜单对照着看,最有意思的是「错位」:寒武纪市值 7168 亿元,但上半年营收只有 60 亿——市销率超 100 倍,市场买的不是现在的它,而是「国产英伟达」的可能性;智谱市值超 1000 亿美元,年化云收入还很小——同样是为「AI 安卓」的预言付费。错位最大的地方,就是争议最大的地方:要么是未来的巨头,要么是未来的泡沫。
还有一个容易被忽略的数据:阿里、腾讯、百度一个季度的资本开支合计约 1318 亿元——巨头们把钱砸向算力,才是寒武纪、中芯国际、工业富联们业绩翻倍的源头。
七、AI 地位的四种角色
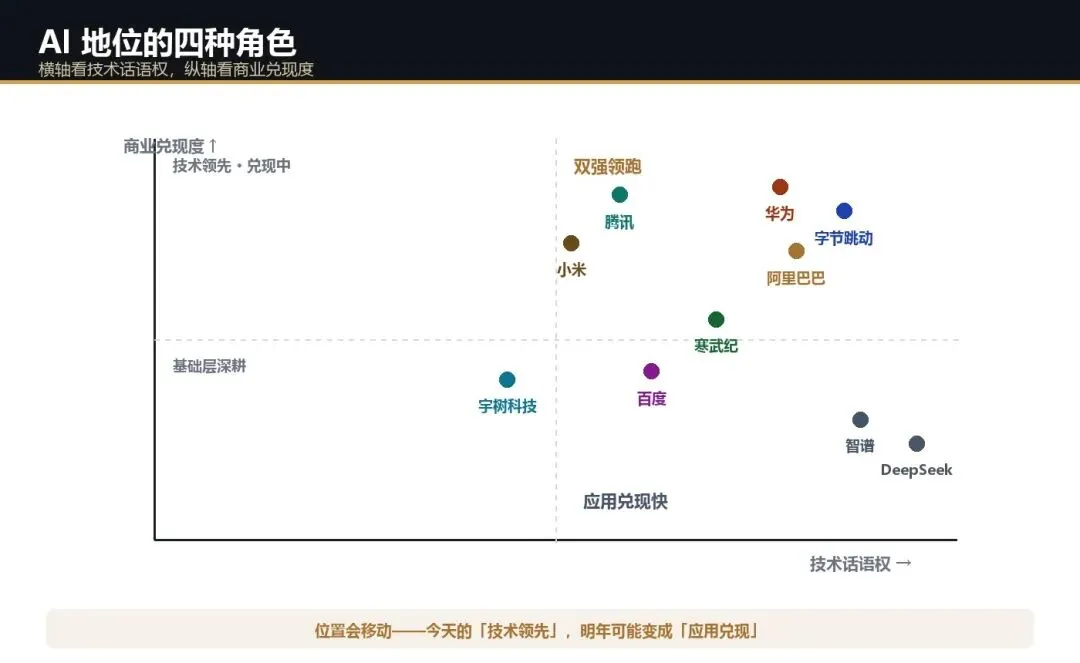
AI 地位四种角色象限
如果用一个坐标系给龙头定位:横轴是技术话语权(模型、芯片的自研深度),纵轴是商业兑现度(收入和利润),可以分为四种角色。
右上角「双强领跑」:华为和字节——一个软硬件通吃,一个用户与收入双冠,是确定性最高的两家。左上角「应用兑现快」:腾讯、小米——技术纵深不是最深,但入口和场景让钱来得最快。右下角「技术领先、兑现中」:智谱、DeepSeek、寒武纪——技术话语权顶级,商业兑现还在路上,股价和估值的波动都源于此。中部「基础层深耕」:中芯国际、宇树——前者是地基,后者是起跑最快的黑马。
这个坐标系不是静态的:今天的「技术领先」,明年可能变成「应用兑现」;宇树用两年从 demo 走到全球第一,也用半个月从 4449 亿市值跌回 2226 亿。
八、下一个龙头出在哪里:三个判断
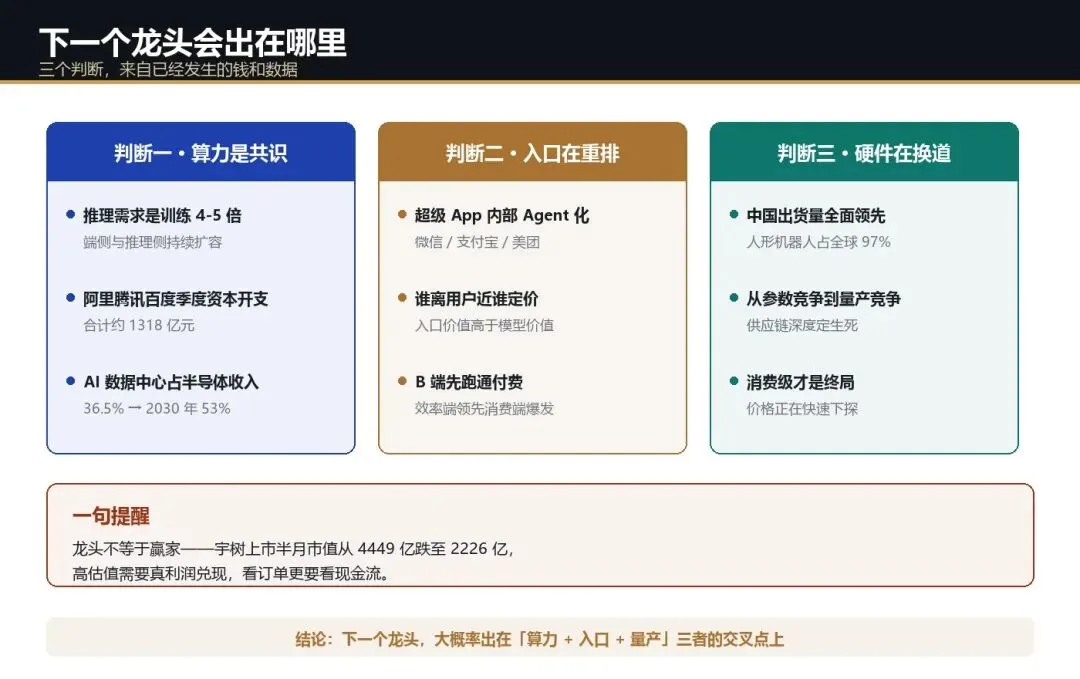
三个判断与一句提醒
判断一:算力仍是最大公约数。推理算力需求已是训练的 4 到 5 倍,Gartner 预计 AI 数据中心占全球半导体收入的比重将从 2026 年的 36.5% 升至 2030 年的 53%——寒武纪、中芯们的故事还远没讲完。
判断二:入口的价值正在超越模型。超级 App 全面 Agent 化(微信、支付宝、美团),「谁离用户近谁定价」——这解释了为什么腾讯的市值是百度的 12 倍,也预示着下一代入口之争刚刚开始。
判断三:硬件的胜负手在量产。2026 上半年全球人形机器人出货约 2 万台,中国厂商占 97%,前五名全部是中国公司——宇树、智元(上半年出货 8400 台反超登顶)、优必选、银河通用、乐聚。参数竞赛已经让位于量产竞赛,供应链深度决定生死。
最后一句提醒:龙头不等于赢家。宇树上市半月市值从 4449 亿跌至 2226 亿;智谱 500 倍市销率需要十年高增长来消化;百度手握好牌但尚未证明自己。高估值需要真利润兑现——看订单,更要看现金流。下一个龙头,大概率出在「算力 + 入口 + 量产」三者的交叉点上,而验证它的尺子,永远是真金白银的收入。