ARTICLE · 1255509
AI产品全景:AI对话助手
AI产品全景:AI对话助手
面向大众用户的通用AI对话产品 · 2026年10月
核心论点:AI对话助手是当前用户规模最大、使用频次最高的AI产品形态,也是整个AI产业的第一主战场。2026年的格局可以概括为四句话——国内断层梯队分化、全球路线之争定型、商业化拐点已至、入口心智未固化。国内,豆包以3.82亿月活断层领先,千问与DeepSeek以1.3亿–1.7亿月活构成第二梯队,元宝、Kimi、文小言居第三梯队;全球,ChatGPT市占率首次跌破50%,Gemini与Copilot凭借操作系统级分发快速起量,Claude则放弃规模竞争、卡位专业人群。6月豆包、8月千问先后开启付费会员,标志着国内C端AI从"烧钱换规模"转入"验证付费"阶段——但付费意愿的回落提醒所有玩家:拐点已至,不等于成功已至。竞争的焦点已从"谁最聪明"彻底转向"谁最好用、最便宜、离用户最近",而这三个词恰好分别对应工程能力、成本结构与生态位——这既是巨头的主场,也暗示着独立产品的生存逻辑必须另辟蹊径。
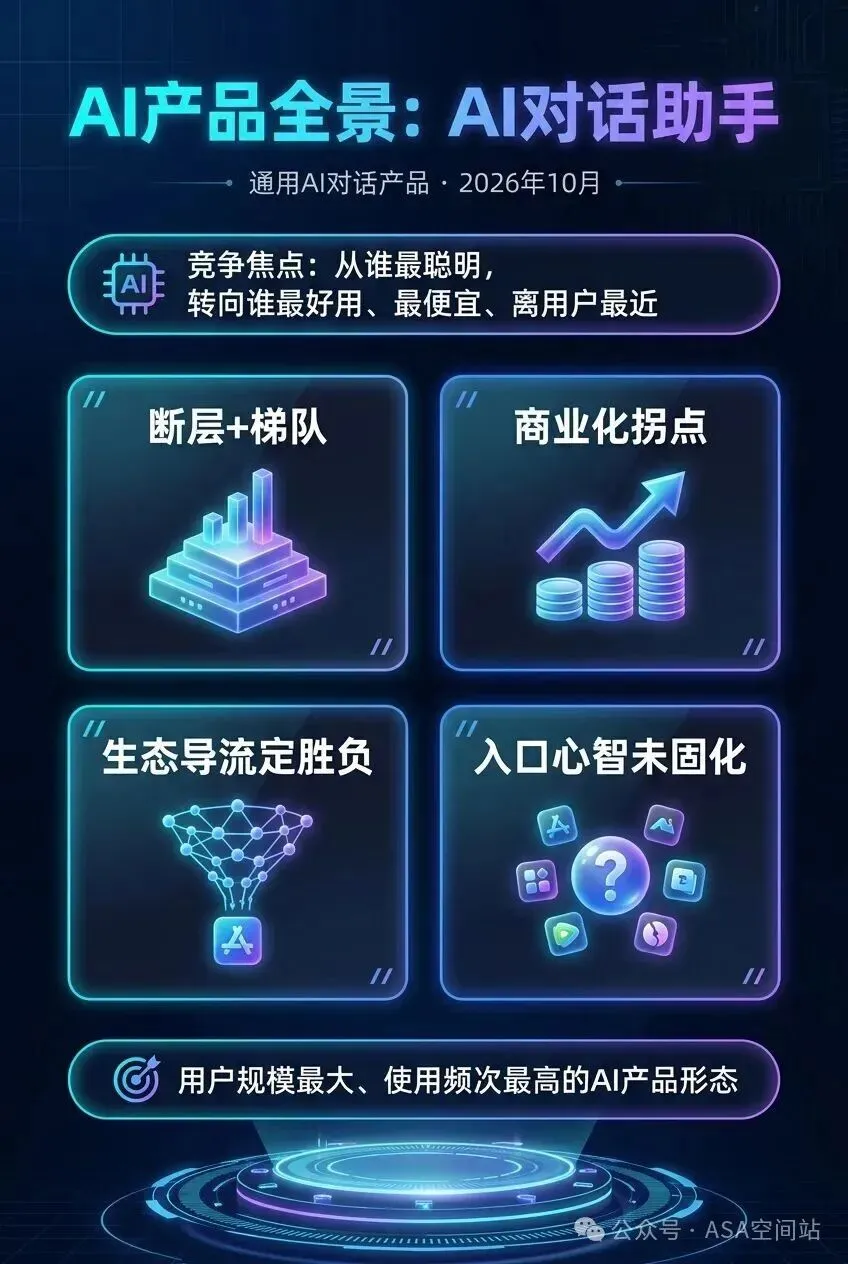
图 1 · 2026 年 AI 对话助手核心论点总览
一、边界与战场:AI时代的"浏览器之争"
本文讨论的边界是面向大众用户的通用AI对话产品——不是垂直场景工具,不是开发者API,而是普通人打开手机就能用的那个"AI助手"。它是AI产业用户规模最大、使用频次最高的产品形态,扮演着类似浏览器在互联网早期的角色:所有上层AI能力的默认分发入口。谁能占据这个入口,谁就拿到了向搜索、办公、交易、娱乐等场景分发AI能力的征税权。
2026年,这个战场最深刻的变化是竞争焦点的迁移:从"谁最聪明"转向"谁最好用、最便宜、离用户最近"。这不是各家谦逊了,而是模型层格局决定的必然结果——当基础模型能力趋同到"代际以内",单点智能差距已经无法支撑用户选择,竞争的重心自然滑向体验工程、成本结构与分发渠道。这三个词值得逐一拆解:
- 最好用
,指向产品工程能力——响应速度、上下文记忆、多模态交互、任务完成的可靠性; - 最便宜
,指向成本结构——自研模型摊薄推理成本的能力,以及敢不敢把基础能力免费; - 离用户最近
,指向生态位——操作系统预装、超级App导流、办公套件内置,决定了获客效率的上限。
前两项考验技术与产品内功,第三项考验"出身"。这个拆解预演了2026年格局的全部分化:大厂凭借生态位天然占优,而创业公司只能在产品力与口碑的单行道上狂奔。
先把全景摊开(用户规模均为第三方监测口径):
| ChatGPT | |||
| 豆包 | |||
| 千问App | |||
| DeepSeek | |||
| 腾讯元宝 | |||
| Kimi | |||
| 文小言(文心一言) | |||
| Gemini应用 | |||
| Copilot | |||
| Claude(消费端) |
二、国内战场:断层领先与梯队分化
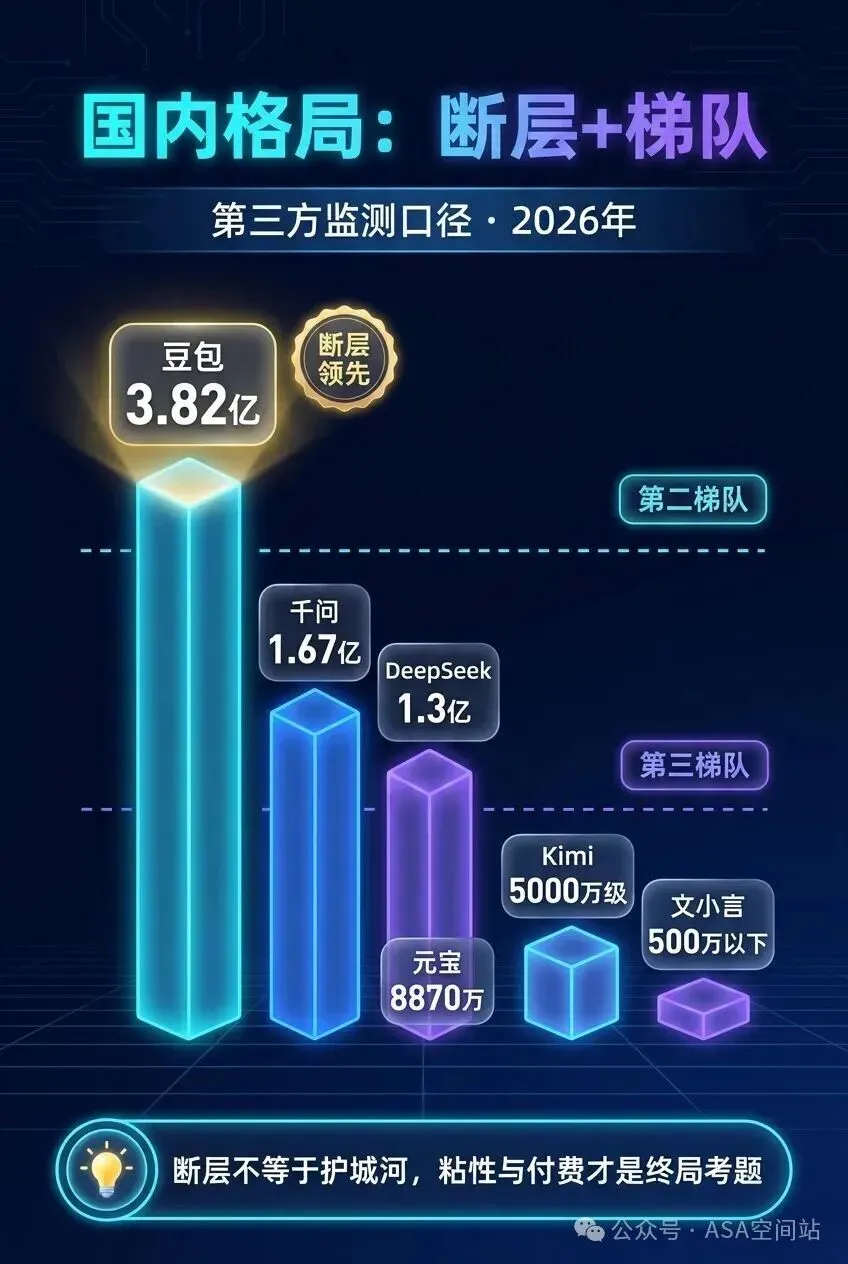
图 2 · 国内格局:断层+梯队(第三方监测口径)
国内格局呈清晰的"断层+梯队"结构:豆包断层领先(3.82亿),千问与DeepSeek构成第二梯队(1.3亿–1.7亿),元宝、Kimi、文心居第三梯队。断层之大值得注意:豆包的月活约等于第二名到第五名之和,这种差距在互联网史上罕有先例——上一轮出现类似格局的,还是移动时代的微信。
1. 豆包:断层背后的三重杠杆
豆包的断层领先来自三重杠杆的叠加。第一是生态导流:抖音系产品的分发能力,让它成为国内唯一在获客端"不花钱"的全民级AI应用。第二是免费策略下的体验工程:响应速度、语音体验、中文语料打磨,让导流进来的用户留得住——日活/月活比约42%,为国内最高,意味着它不是"下载即弃"的规模,而是有真实使用强度的规模。第三是先发的付费卡位:2026年6月,豆包在国内率先推出付费会员(68元/月起),把基础问答留在免费层、把生产力能力(深度推理、长文处理等)放进付费层,试图把规模优势转化为收入。
但断层的本质需要冷静看待:3.82亿月活是"到达规模",不是"依赖深度"。42%的粘性在国内最高,但相对于微信、抖音自身的使用强度仍有距离。断层领先是获客效率的胜利,能否成为结构性护城河,取决于用户是否在这里沉淀下越来越多"搬不走"的东西——任务、记忆、工作流。
2. 千问:把对话变成"办事"入口
千问App以1.67亿月活居国内第二,但其战略价值不在名次,而在定位差异:"AI办事助手",长于交易衔接。当多数玩家还在争夺"聊天"心智时,阿里把对话助手定义为电商、支付、协同办公链路的"办事"入口——2026年7–8月推出"千问办公"并集成协同办公链路,让千问从问答工具延伸进生产力场景。
8月跟进的付费会员定价耐人寻味:19元/月,不到豆包68元档的三分之一。这不是简单的低价竞争,而是两种付费哲学的分野——豆包赌"重度用户愿意为高端能力付溢价",千问赌"低门槛能把付费渗透率做起来"。考虑到当前国内用户月均支付意愿约41元,19元档恰好落在意愿线以内、68元档落在意愿线以上,两条路径谁能跑通,将成为2027年整个行业定价的参照系。
3. DeepSeek:零投放的亿级样本与免费压制
DeepSeek是国内竞争中最特殊的存在:约1.3亿月活,几乎零广告投放。在获客成本高昂的C端市场,一家没有超级App可以导流的创业公司,仅凭技术心智与口碑传播做到亿级规模——这是"产品力获客"路线在国内成立的最强证据,也是留给所有创业公司的参照样本。
更关键的是它对全行业定价结构的压制:7月V4正式版全量商用,消费端永久免费,以接口变现。只要DeepSeek坚持消费端免费,"对话智能"在中国市场就无法成为收费理由——头部玩家被迫把付费会员的价值锚点从"更聪明"移向"更能干"(生产力工具、智能体任务、算力配额)。某种意义上,豆包68元会员卖的从来不是模型智能,而是智能之上的服务封装。
4. 第三梯队:三种不同的生存策略
第三梯队内部其实是三种战略样本。腾讯元宝是"生态导流"的实验:背靠微信,支持"混元+DeepSeek"双模型,8月底月活约8870万、同比增长约64%——增速可观,但不同监测口径下0.5亿–1.1亿的巨大差异,恰恰说明它的使用高度依附于微信场景,独立心智尚未建立。Kimi是"定位重构"的样本:独立App口径仅约729万月活、全口径约5000万级,说明它大量活在别人的入口里;其向"复杂推理与智能体任务"的转型,本质是放弃与全民助手拼规模,转向高价值纵深。文小言是"战略收缩"的样本:独立App不足500万月活,重心转向搜索AI化与智能体平台——从独立App退回生态内嵌,承认了"搜索的女儿不必单独成家"。
三个样本合起来给行业的启示是:生态导流是必要条件,不是充分条件。元宝有微信却未进第一梯队,文小言背靠百度搜索而收缩——导流能决定下限,决定上限的仍是产品本身给用户的价值。
三、全球战场:超级应用与生态内嵌的路线之争
如果说国内战场的主题是"断层与追赶",全球战场的主题则是路线之争:AI助手应该是一个独立的超级应用,还是被操作系统与办公套件吸收的默认能力?
1. ChatGPT:先发者的"被默认化"考验
ChatGPT全球月活约10亿量级,仍是绝对的第一名。但2026年5月底出现了标志性拐点:在AI助手市场中市占率首次跌破50%(约46.4%)。这不是ChatGPT变弱了——它还在增长——而是蛋糕变大了、分蛋糕的人变多了:操作系统厂商、搜索厂商、办公套件厂商都开始把AI助手作为默认配置推给用户。
ChatGPT的应对是分层订阅的精细化:约8/20/200美元每月的三档结构,从轻度用户一直覆盖到专业重度用户,这是全球AI订阅定价的锚点。真正的考验在于:当"问AI"成为安卓手机、Windows电脑、Office文档里的默认按钮时,用户还有什么理由单独打开一个App?先发者的品牌心智是它的全部筹码。
2. Gemini与Copilot:操作系统级分发
Gemini应用月活约6.6亿(2026年5月),增长主要来自安卓系统与办公套件的分发——这是"离用户最近"的极致形态:预装即规模,默认即增长。Copilot月活约9500万(2026年中),7月起办公商务版直接内置AI助手,走"生态捆绑"路线,把AI能力作为Windows与Office的属性而非独立产品出售。
这两家的共同逻辑是:不靠用户主动选择,靠场景自然触达。它们不需要赢下任何一场"产品力口碑战",只需要确保用户在需要AI的那一刻,手边就有一个。这在国内对应着元宝(微信)与文小言(百度搜索)的打法,但谷歌与微软的执行力度和生态纵深,使其成为全球范围内最可能动摇ChatGPT地位的力量。
3. Claude:放弃规模,卡位价值
Claude消费端月活约2.45亿(2026年5月),增长迅速,但Anthropic的战略重心始终在企业与开发者市场。它在全球巨头中做了一个清晰的选择:不与全民助手拼用户数,卡位深度用户与专业人群。当通用对话市场被免费与预装两面夹击时,专业人群的忠诚度与付费能力成为差异化的生存空间——这与国内Kimi向"复杂推理与智能体任务"的转型逻辑殊途同归:当规模战场无法取胜时,价值战场是独立厂商唯一的出路。
四、商业化拐点:订阅制的压力测试
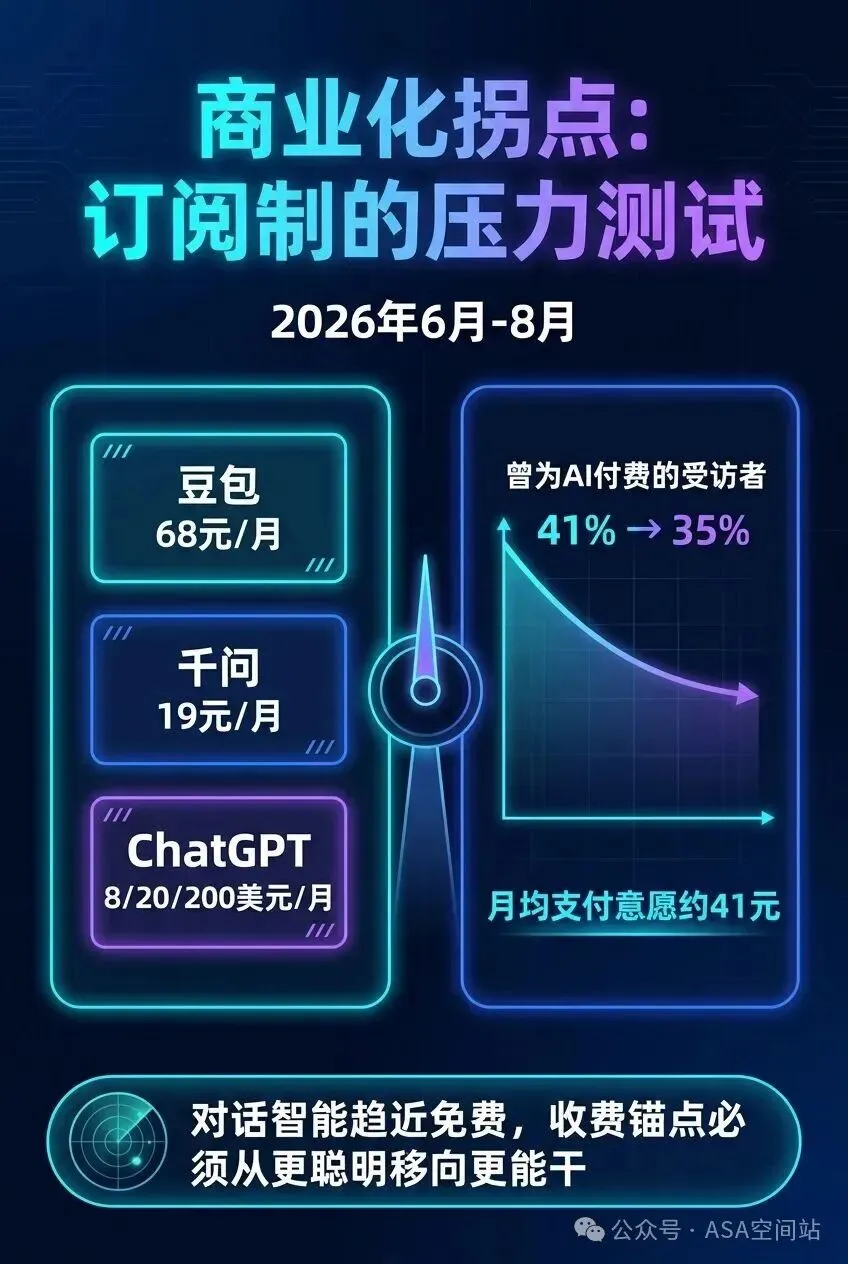
图 3 · 商业化拐点:订阅制的压力测试
2026年国内C端AI最重要的叙事切换,是从"烧钱换规模"转向"验证付费"。时间线清晰:6月豆包推出68元/月起付费会员,8月千问以19元/月跟进;大洋彼岸,ChatGPT的8/20/200美元分层订阅已经跑通。C端AI订阅制在全球主要市场全面落地——商业化拐点已至。
但拐点不等于坦途。第三方调研显示了另一面:曾为AI付费的受访者比例由41%降至35%,月均支付意愿约41元。这两个数字是整个订阅模式的压力测试读数:
- 付费渗透的回落
意味着AI订阅的"尝鲜红利"在退潮。第一波付费来自好奇心,第二波付费必须来自真实的生产力替代——用户开始问一个更冷酷的问题:"它到底替我省了多少钱、省了多少时间?" - 月均41元的支付意愿
为国内定价画出了心理红线:千问的19元档在红线之内,豆包的68元档在红线之外。这不是说豆包定错了——而是说68元档注定只服务于头部重度用户,豆包赌的是"二八结构里的二十",千问赌的是"渗透率的长尾"。两条路径的分野,2027年会见分晓。
更深一层的结构性约束来自免费玩家的存在。只要DeepSeek消费端永久免费、模型层价格持续下探(本系列模型层篇已有详述),"对话智能"本身就会像搜索一样趋近免费基础设施。订阅制的生存空间只能存在于智能之上:生产力工具的确定性、智能体任务的完成度、算力与上下文配额。谁能把"更能干"做成付费理由,谁才能穿越这轮压力测试。
五、入口心智未固化:64%的多工具现实
支撑所有玩家继续投入的,是一个尚未固化的事实:约64%的用户在一个月内使用至少5款AI工具。多工具并行不是过渡期的临时现象,而是当前AI使用的基本形态——用户在ChatGPT里写作、在豆包里查生活、在DeepSeek里跑推理、在Kimi里读长文档,各取所长。
这个数字对格局判断有三重含义:
其一,获客战没有终局。 用户对任何单一产品都没有形成排他性依赖,规模领先者随时可能被"更好用或更便宜"的新对手分流——DeepSeek的零投放崛起就是最近的先例。今天的断层,不构成明天的安全。
其二,规模不是网络效应。 对话产品的历史对话沉淀价值有限,切换成本远低于社交网络。豆包的3.82亿月活是品牌与习惯的胜利,不是关系链的锁定——这意味着它必须持续赢得每一次打开,而不是躺着收网络效应的租。
其三,心智固化的窗口仍然开放。 正因为入口未定,谁能在"问答工具"之外率先建成任务网络——记住用户偏好、连接用户服务、沉淀用户工作流——谁才能真正锁住用户。生态导流决定获客效率的上限,但任务网络决定留存的深度;创业公司没有前者,只能全力押注后者,Kimi的智能体转型与Claude的专业人群卡位,本质上都是这个方向的探索。
六、终局研判:三个战略判断
站在AI战略的最高视角,把2026年的AI对话助手战场收拢为三个判断:
判断一:断层领先是规模优势,不是结构性护城河。 豆包的断层是获客效率与体验工程的阶段性胜利,42%的粘性是国内最好的"护城河候补"——但真正的护城河只能来自任务沉淀与工作流锁定。在此之前,3.82亿月活更像是"高水位"而非"深壁垒":水位可以很高,也可能退得很快。
判断二:免费玩家重塑整个品类的定价结构。 DeepSeek消费端永久免费,加上模型层推理成本的持续下探,把"对话智能"的货币价值压向零。C端订阅的天花板被锚定在"生产力增值"的范围内,AI对话助手正在重演搜索的商业史:智能本身免费,围绕智能的服务收费。所有玩家的商业模式设计,都必须先回答"在智能免费的世界里,我靠什么收费"。
判断三:入口之争的终局不在对话框。 对话只是AI的过渡态交互形态。真正的入口是任务网络——搜索AI化、办公AI化、交易AI化、社交AI化。大厂把对话助手作为生态流量分发的起点(导流给搜索、电商、办公、游戏),独立产品必须把它变成终点(把任务、数据与信任沉淀在自己这里)。沿着这个视角推演,五年后"AI对话助手"作为独立品类可能不复存在:它要么长成新的操作系统,要么被操作系统吸收。今天所有玩家的战略动作——豆包的付费会员、千问的办事定位、元宝的微信嵌入、Gemini的系统预装、Claude的企业纵深——都可以视为对这两种终局的不同下注。
回到那个贯穿全年的竞争命题:谁最好用、最便宜、离用户最近。这九个字分别对应工程能力、成本结构与生态位,是巨头的主场。但64%用户多工具并存的现实说明,这场战争还远没有到发牌结束的时刻——产品力与口碑,仍然能够在细分纵深中打穿一条路。对用户而言,这是最好的时代;对从业者而言,这是最后的窗口。