ARTICLE · 1288454
AI选AI基金,三个月后:推荐组合跌了24.85%,问题出在哪里?
7月31日那篇《用AI构建的AI选AI基金》,给出了候选基金、经理分类和具体配比。三个月后,最值得检验的不是AI能否写出一份漂亮的推荐,而是按那份名单和配比买入,之后的净值表现如何。
结论很明确:原推荐配比没有比简单等权更有效地控制风险。发表后亏损24.85%,区间最大回撤34.91%;改成同五只等权,亏损略小。“均衡轮动型”相对少跌的方向得到验证,但它也没有守住本金。
一、七种构造方案,结果放在一起看
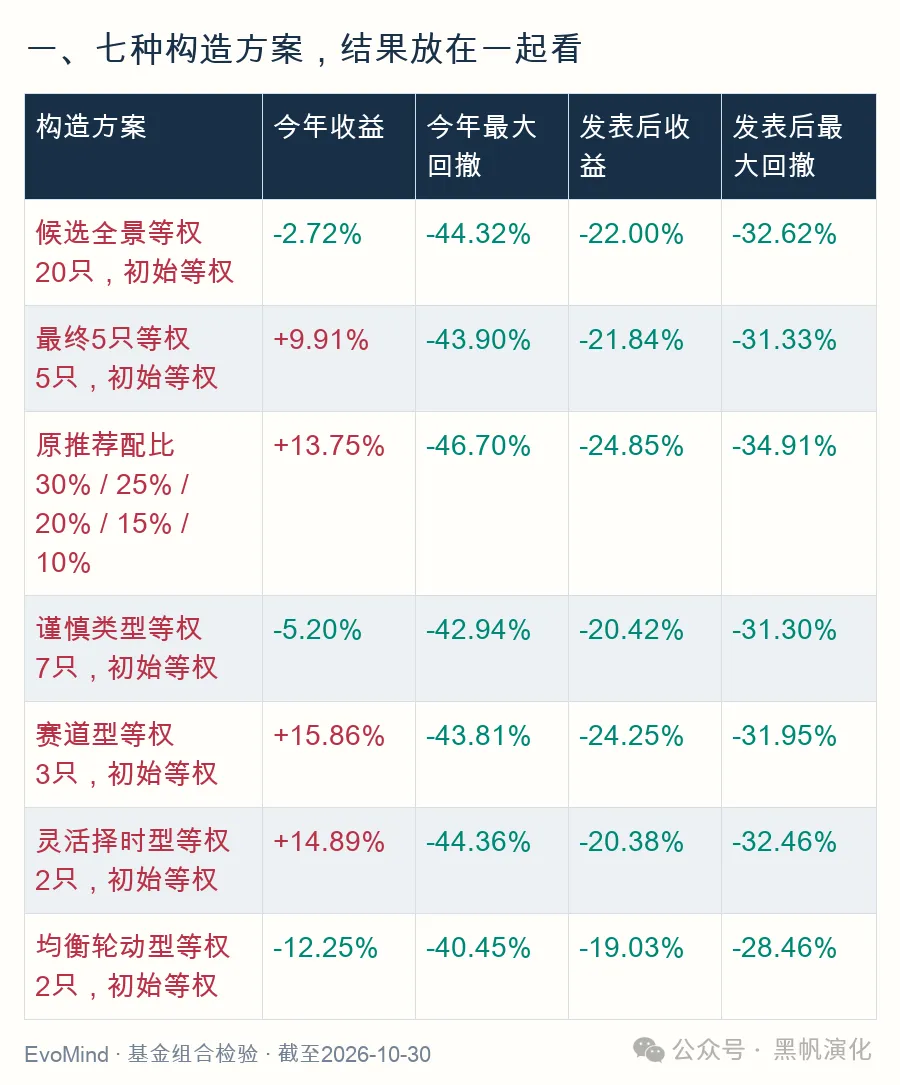
今年:2025/12/31收盘至2026/10/30;发表后:2026/7/31收盘至10/30。最大回撤分别在各自窗口内计算,不是成立以来回撤。
“今年赚钱”不能证明7月底的推荐有效。今年这一列,是把7月31日才公开的固定名单放回年初观察,包含事后选名单的影响;真正检验发表后可用性的,是后面两列。原文没有给定组合再平衡频率,本次按原始初始权重买入后持有,不擅自加入择时或月度调仓。
基金使用复权净值,已包含基金内部日常费用,未扣投资者个人申购、赎回费用,期末不模拟卖出。原文上午发表,按当日收盘净值建仓,未把7月31日当天涨跌计入发表后收益。
从20只压缩到5只等权,发表后只少亏0.16个百分点;再按原文提高部分基金权重,反而比5只等权多亏3.00个百分点。这次检验没有显示出复杂配比优于简单等权的结果。
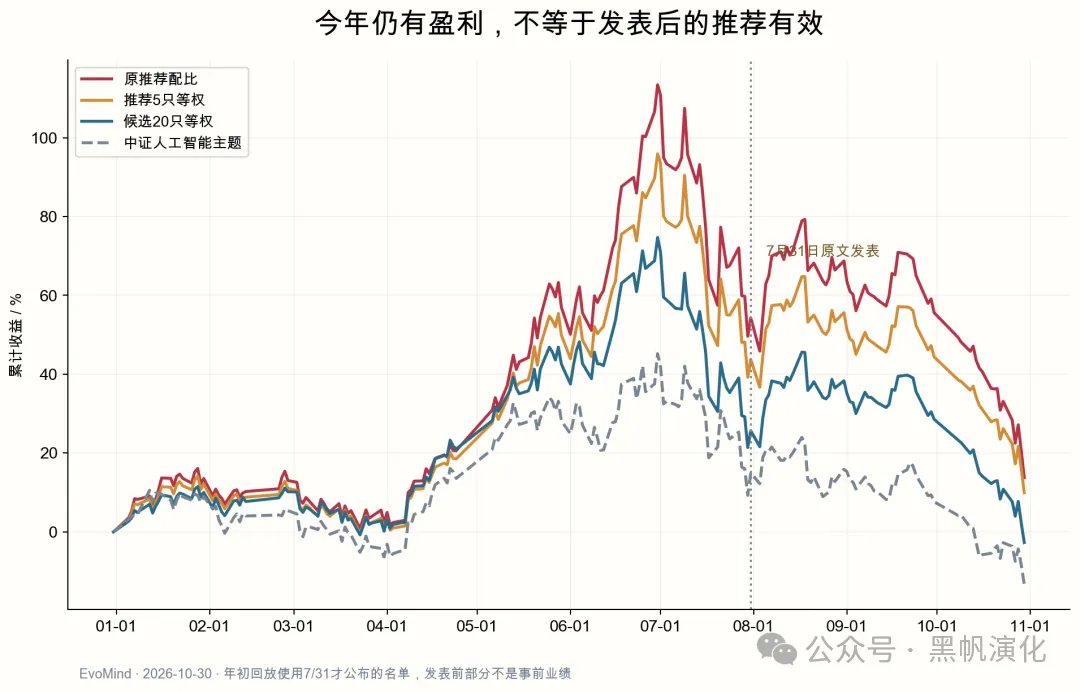
图1|年内盈利主要来自发表前的上涨。年初回放用于看收益路径,不是1月1日就能按原文执行的策略记录。
二、原文到底选了谁?20只基金逐只核对
下表完整保留原候选名单。类别沿用原文,未分类的六只不补编标签;“谨慎”是原文的评价分组,不是低风险类别。7个方案互有重叠,不是7份互相独立的资产。
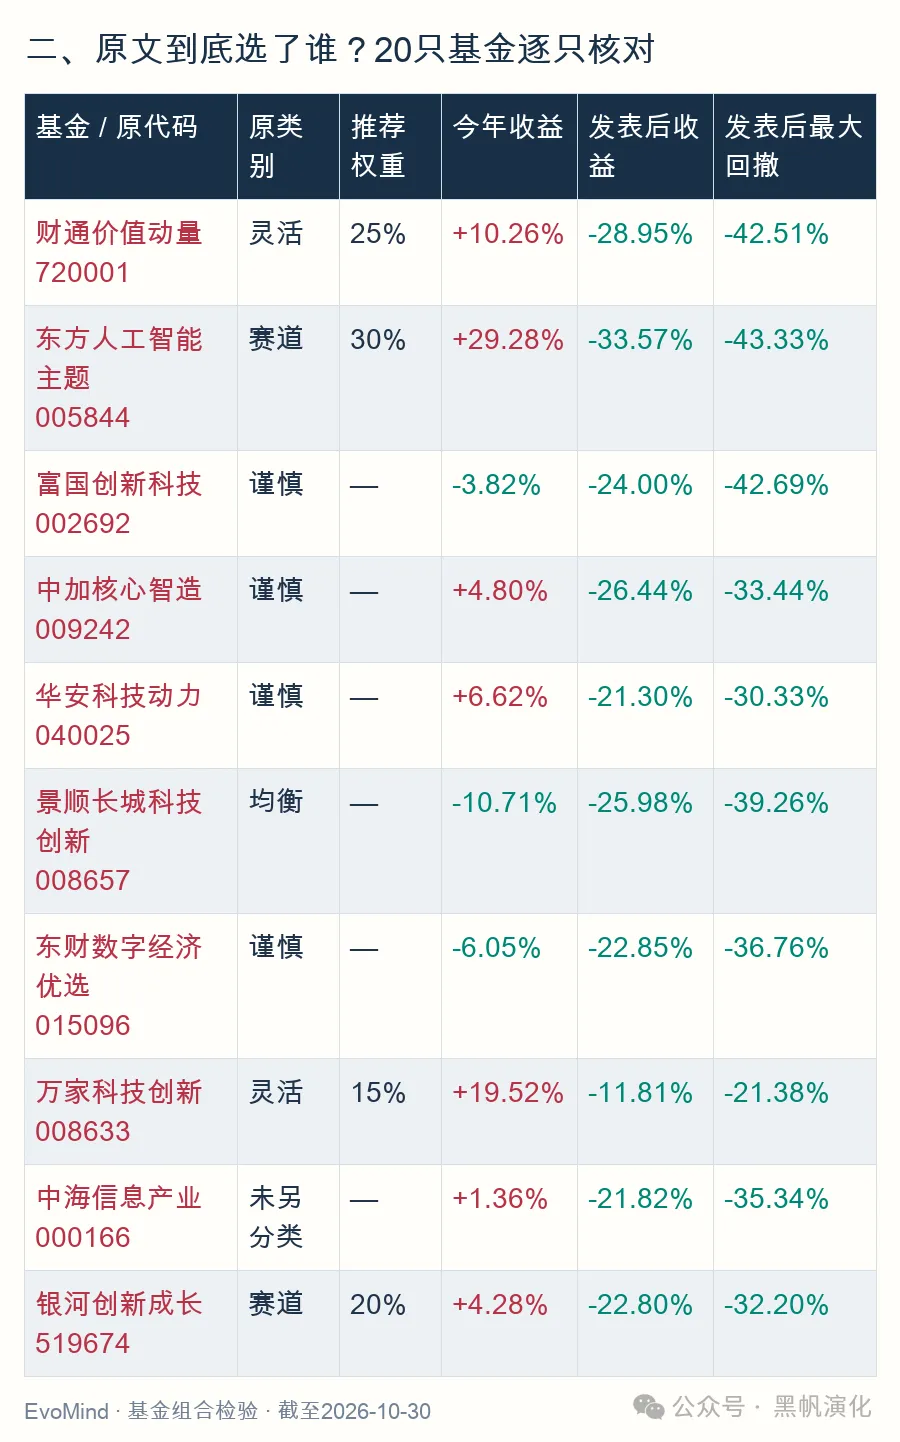
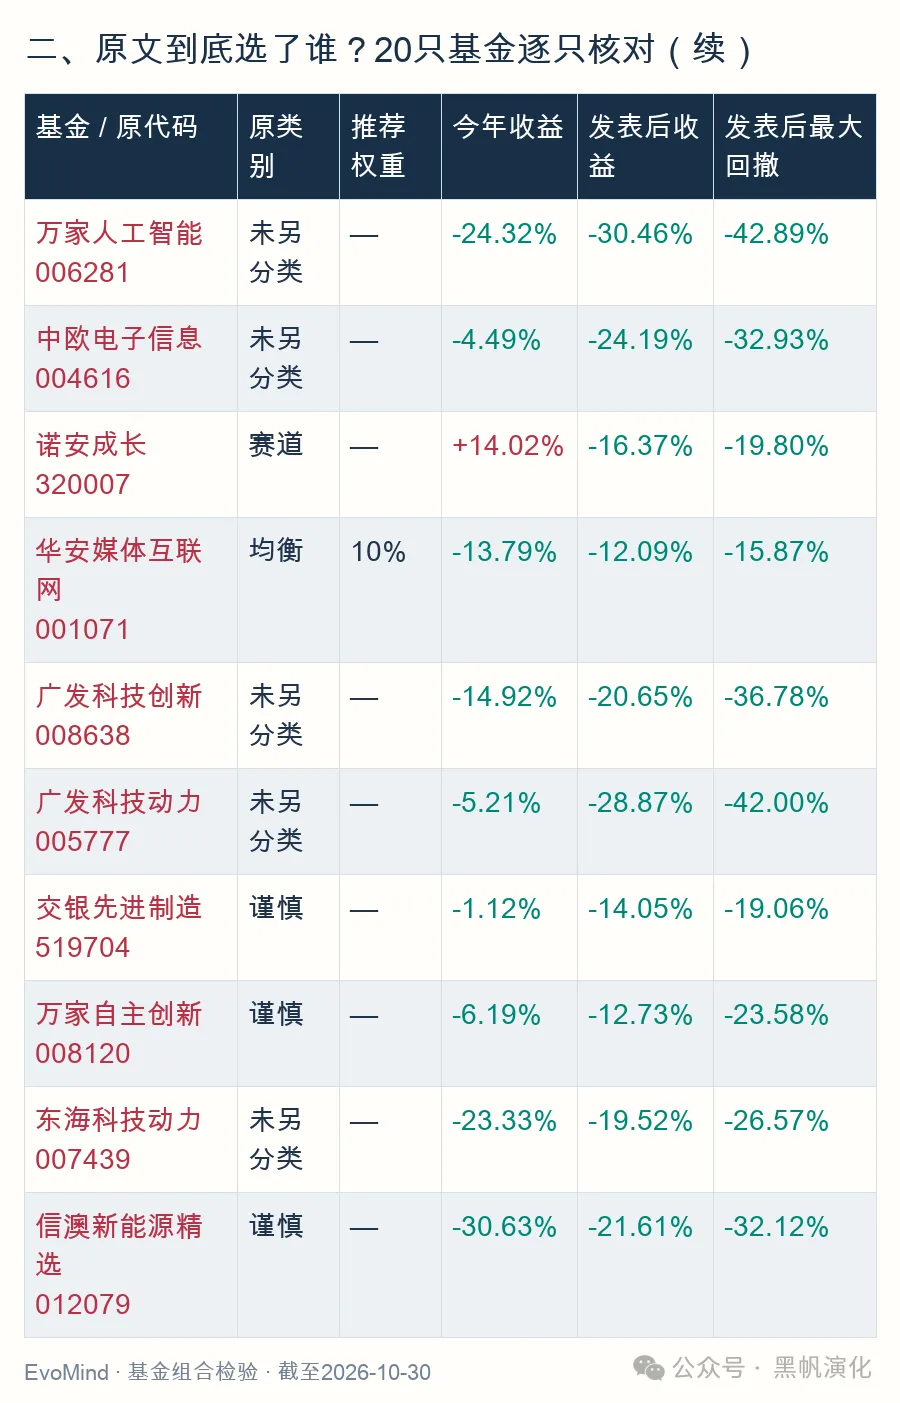
20只候选等权为每只5%;最终5只等权,就是“推荐权重”非空的五只各20%。三个风格组及谨慎组分别在组内等权,未换份额、未删掉亏损基金。
候选名单在这段时间没有一只取得正收益。原文提醒谨慎的基金组,结果反而略好于最终推荐的五只。这不代表“应该专买不推荐的基金”,而是说明原文的推荐排序没有在这次前瞻窗口中兑现。
三、不是发表后立刻失效,而是没有扛住10月下跌
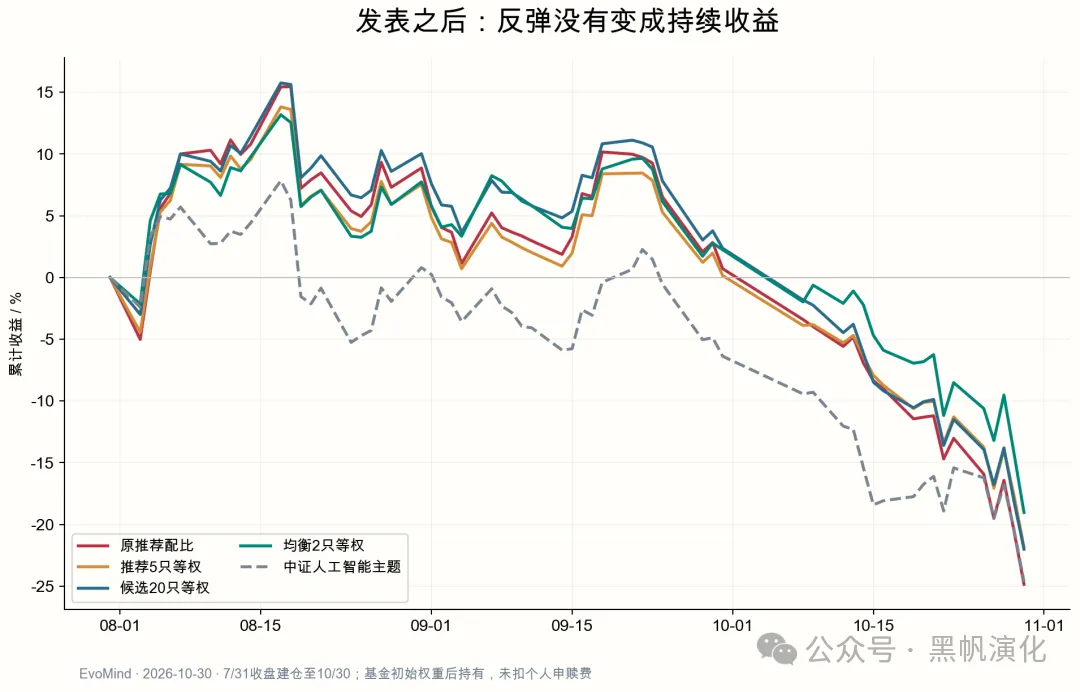
图2|共同起点观察发表后收益。中证人工智能主题为价格指数,基金为复权净值,指数用于识别市场环境。
7月底之后,各组合曾在8月明显反弹,到9月底多数仍在建仓起点附近。真正把结果拉开的,是10月科技链条的下跌。前两个月的反弹,没有变成持续收益,也没有让组合在随后下跌前明显转向防守。
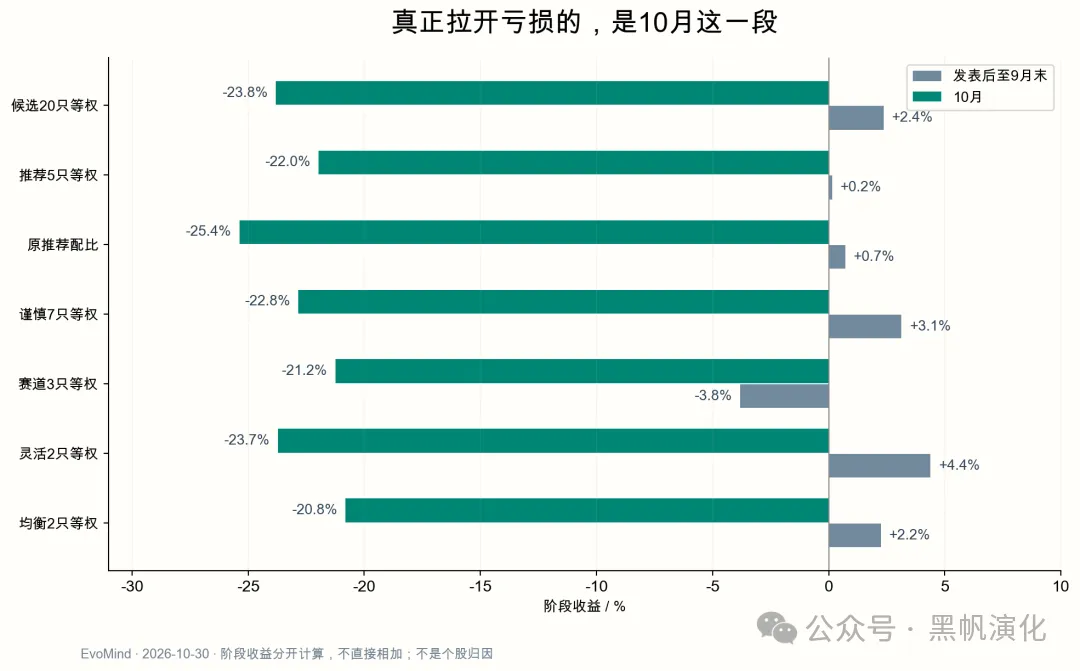
图3|按阶段拆分,检验反弹与下跌中的表现。两段收益按复利衔接,不能直接相加。
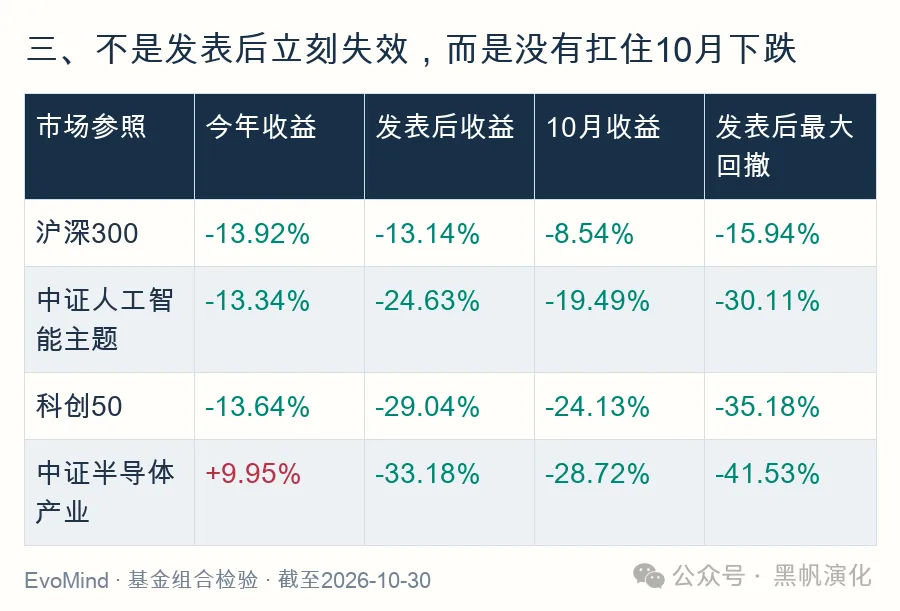
同截至日的价格指数收益;10月为9月30日收盘至10月30日。指数不扣基金费用。
半导体产业指数比宽基跌得更深,符合这轮科技集中暴露受损的特征。赛道组跑赢了半导体指数,说明主动基金并非毫无作用;但原推荐配比仍略落后于人工智能主题指数,回撤也更深。跑赢更弱的赛道,和给持有人保住收益,是两回事。
原文把悲观情景下的防守希望,放在华安媒体互联网和东方人工智能主题上。华安在本次窗口中相对抗跌,东方却是20只中发表后亏损最深的一只。“行业深耕”没有自然转化成“下跌保护”,原文的悲观情景推演过于乐观。
四、配比的问题:55%的钱,承担了近70%的亏损
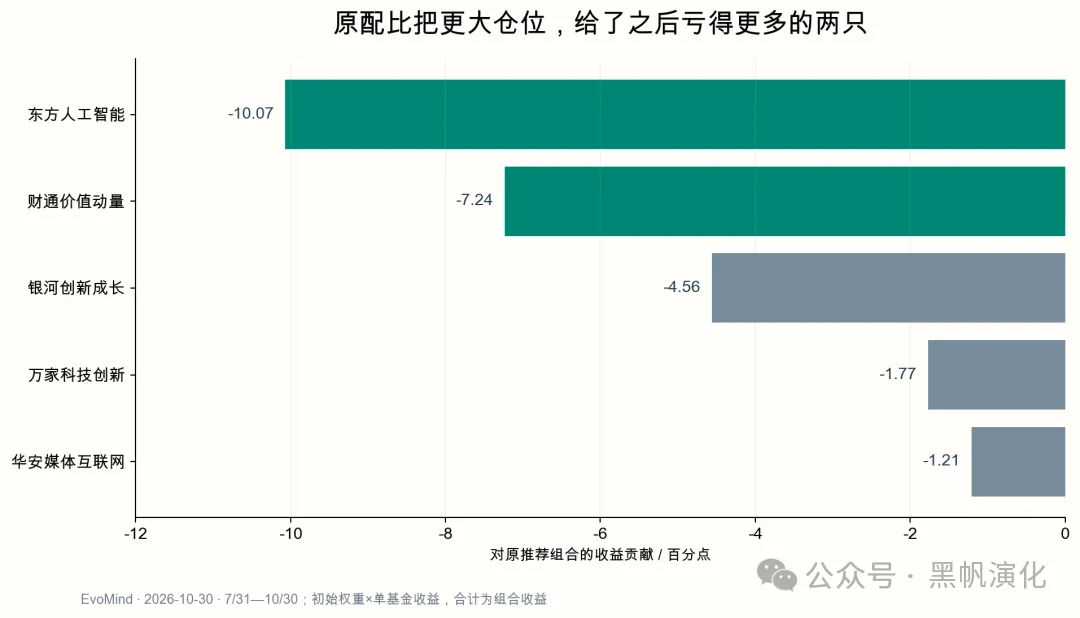
图4|组合收益贡献可直接相加。这里只分解基金对组合盈亏的贡献,不把基金盈亏归因给某一只股票。
东方人工智能主题和财通价值动量合计拿到55%的初始资金,贡献了组合损失的69.65%。它们过去表现突出,原文因此给了更大权重;当行情反向运行,这种权重安排也把损失放大了。
按原文风格分类合并,推荐组合中赛道占50%、灵活组占40%,所谓均衡只占10%。其中万家科技创新在具体配比表中又被称为“选股驱动”;名称虽有变化,一只偏均衡基金的小比例配置,仍抵消不了其余大部分资金共同暴露在科技行情中的风险。
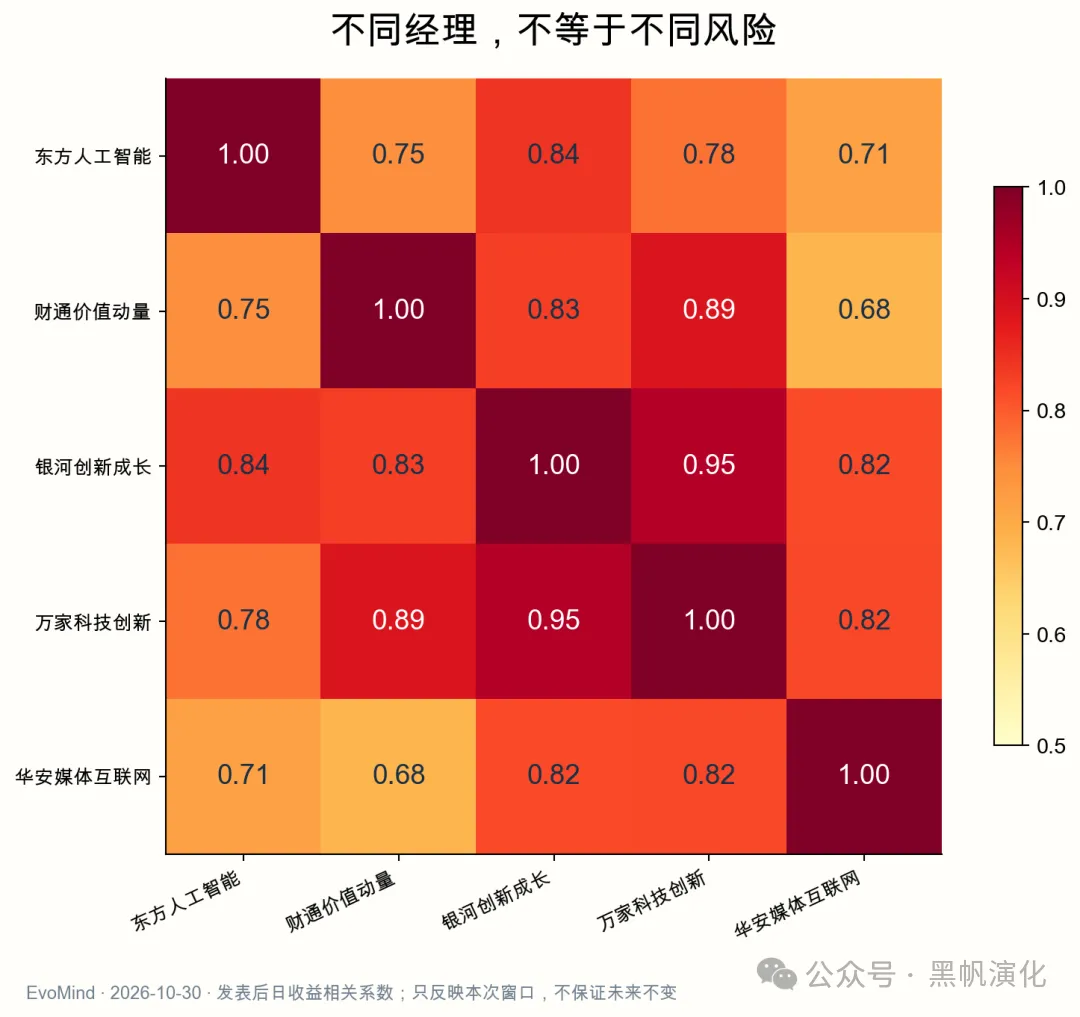
图5|最终五只基金发表后日收益相关性。相关系数使用同一窗口计算,只描述本次共同涨跌。
银河创新成长与万家科技创新的日收益相关系数达到0.95。基金名称、经理和分类不同,净值却高度同向。组合分散应看共同风险,而不是数基金只数。
五、穿透最新持仓,“赛道”“灵活”“均衡”都不是固定承诺
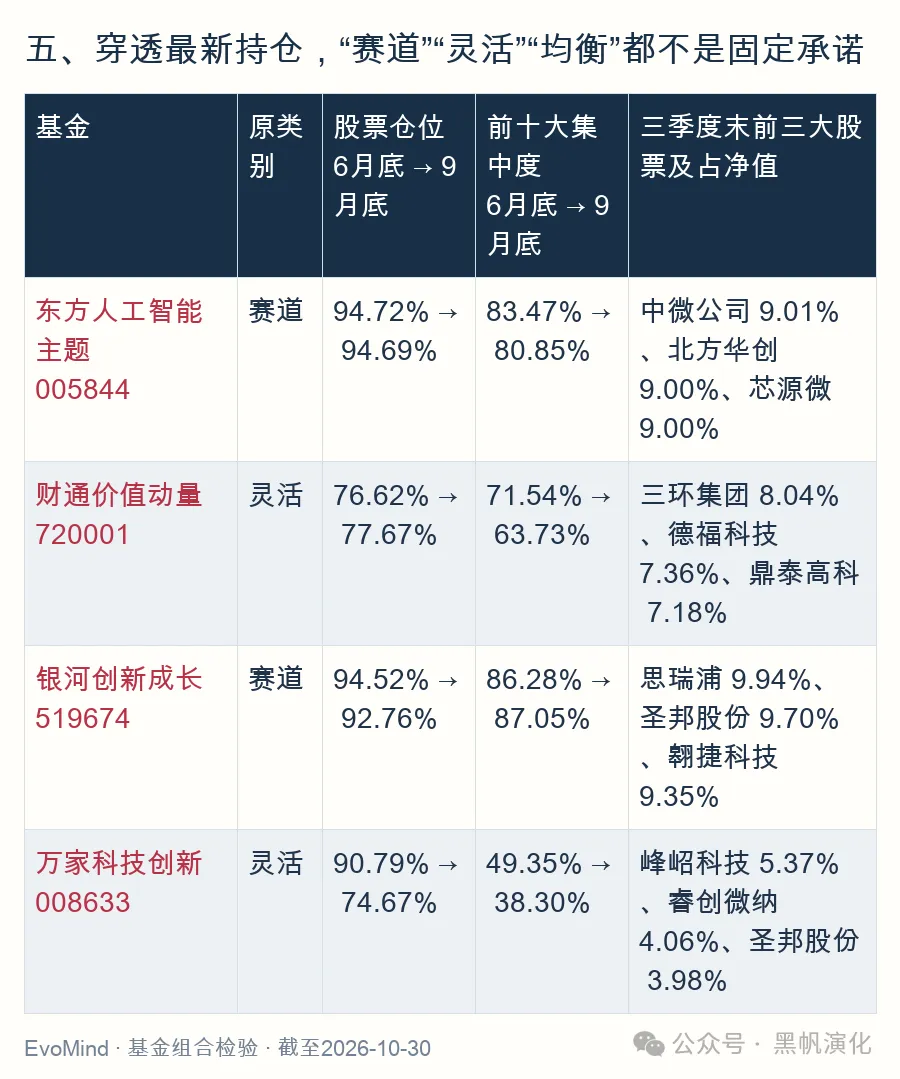
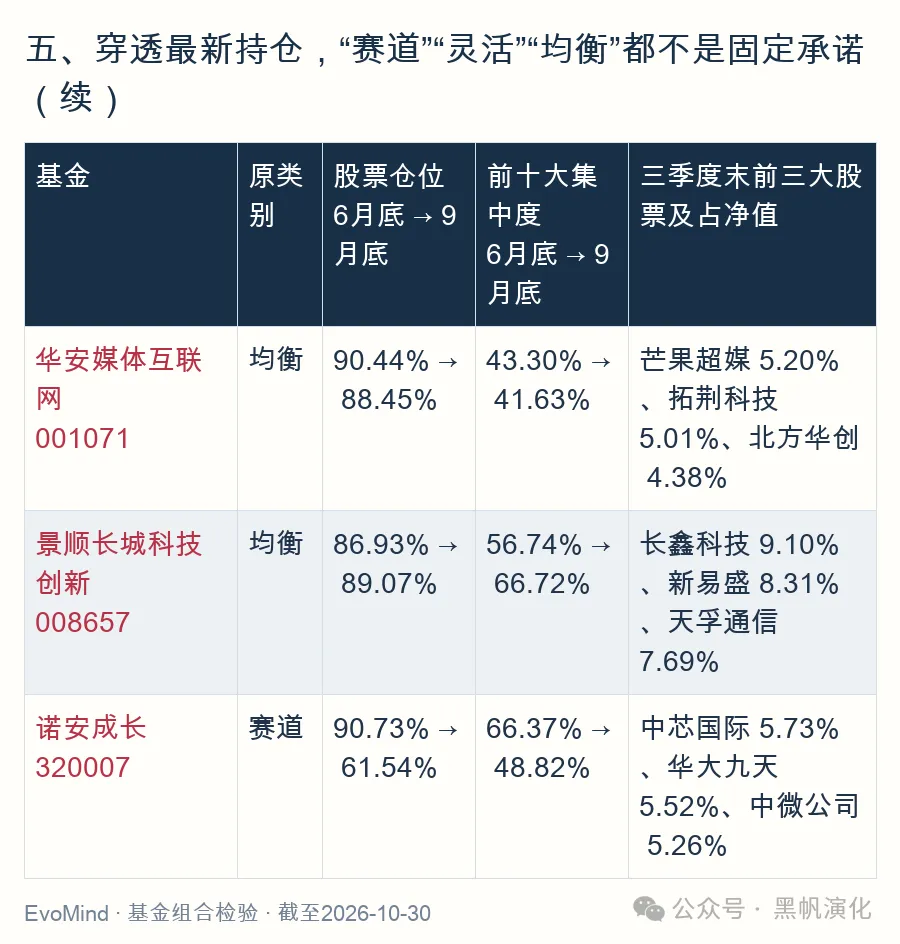
股票仓位来自季度资产配置;前十大按披露的股票持仓排序合计,占基金净资产。三季度不是完整股票清单,不以披露只数减少推断大幅卖出。
“均衡轮动”内部差异很大。华安媒体互联网在本次窗口中相对抗跌;景顺长城科技创新的股票仓位和前十大集中度却都上升,重仓仍包含存储、光模块等科技链条。把它们一起叫“均衡”,不能据此推断两只都具有相同防守效果。
真正出现明显降股票仓位的,反而包括被归入赛道型的诺安成长。万家科技创新也降低了股票仓位和前十大集中度,表现出一定收缩风险的动作;财通价值动量没有同样明显地降低股票仓位。“灵活型”里的两只,并没有做出同一套动作。
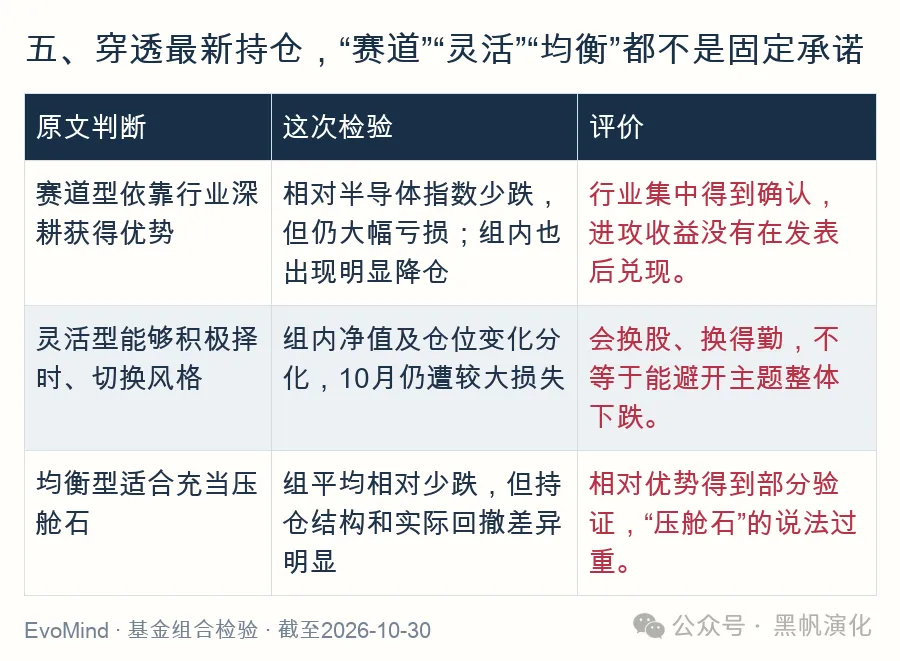
仓位变化为两个报告期末的比较,不能据此确定具体交易日期,更不能把季度盈亏全部归因于某一次调仓。
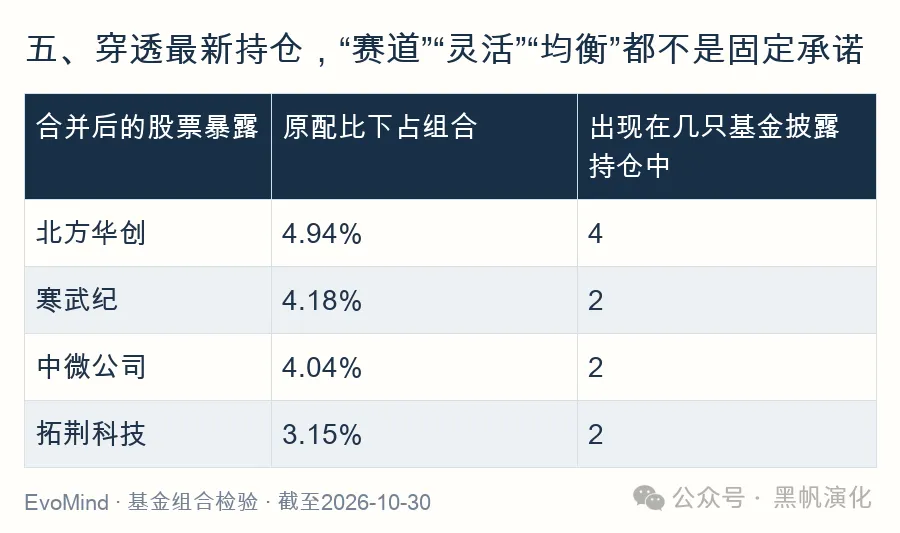
按原推荐初始权重叠加9月30日已披露持仓,用于观察共同风险;不是10月30日的实时组合持仓。未披露股票不视为零。
同样按原权重叠加,三季度末股票暴露约86.42%。北方华创同时出现在四只基金披露持仓中,半导体设备和芯片链条的共同暴露很清楚。增加管理人数量,不能自动消除同一产业链的集中风险。
六、指标能描述过去,不能替代组合风险控制
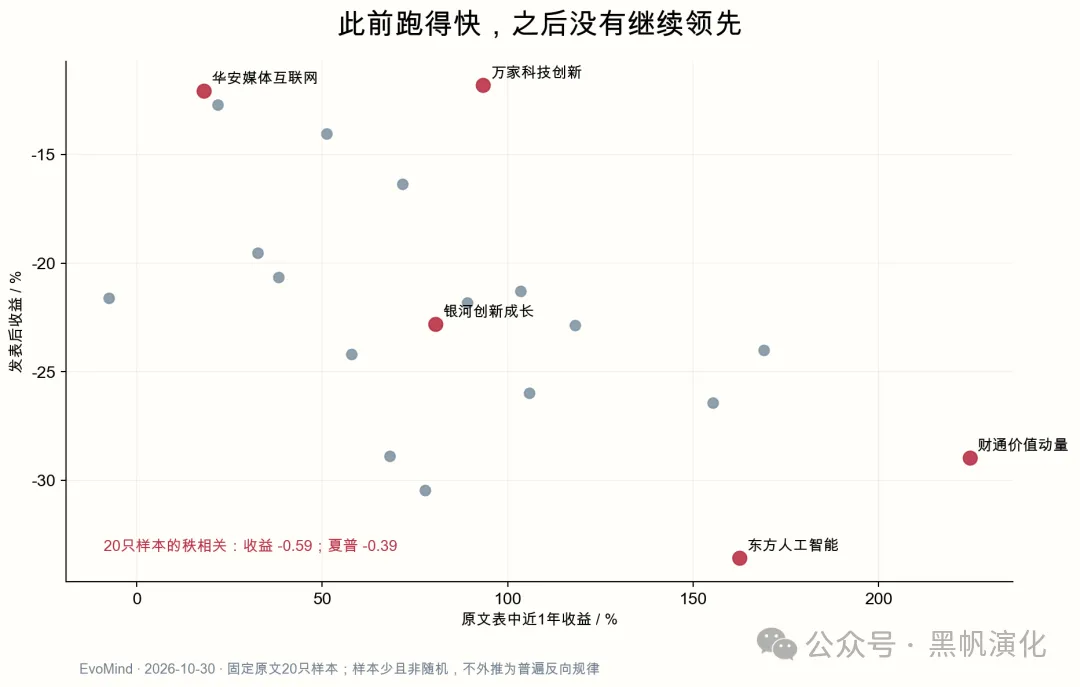
图6|原文20只固定样本的前后对照。原文近一年收益与发表后收益的秩相关约−0.59,原文夏普与发表后收益约−0.39;不代表普遍的反向选基规律。
原文最有吸引力的,是把选股、择时、风格漂移、行业理解和历史业绩串成一套完整叙事。但这20只样本说明:此前的高收益、高夏普,没有继续转化为发表后的领先。一段强行情可能同时抬高收益、夏普和模型中的能力评价,几项指标看似互相印证,实际可能依赖同一个市场阶段。
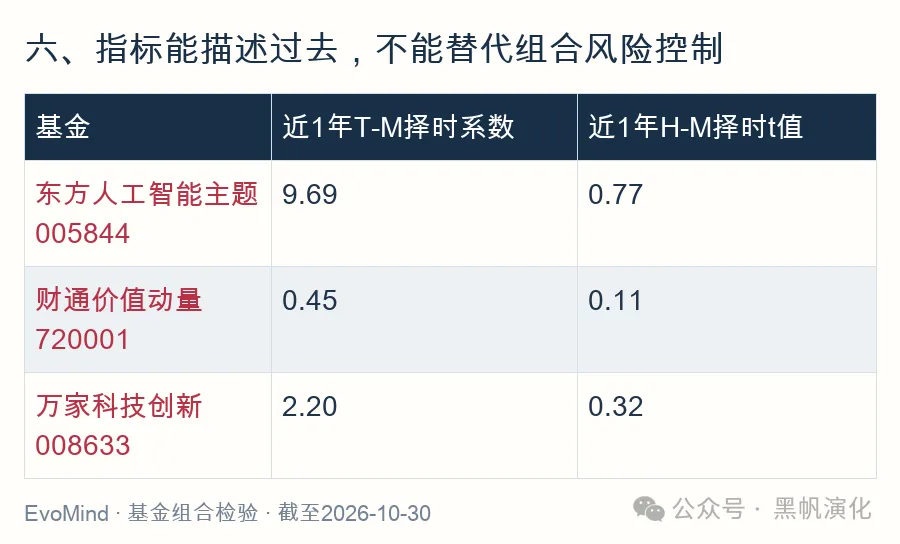
指标截至10月30日。T-M为收益对市场收益平方项的回归系数;H-M为另一择时模型,t值衡量该模型参数相对于估计误差的大小。模型与窗口不同,不拿它们与原文数值直接作升降排名。
择时系数不是“未来择时收益率”,更不是下跌保护承诺。T-M用市场收益的平方项识别收益曲线的凸性,H-M用涨跌状态识别敏感度变化。两种模型给出的支持不一定一致;某个系数较大,也不能直接写成能在下一轮下跌前减仓。这里的H-M结果,同样不能替代对T-M自身显著性的检验。
原文归入“灵活型”的两位经理,60日风格漂移分别为2.87和0.19,本身就有明显差异。高换手、风格变化与选股贡献,描述的是不同事情;把它们合成一个“灵活”标签,容易让投资者高估这类基金共同具备的应变能力。
原文关于“6G增配”“光模块减配”以及“主动选股贡献”的部分判断,来自模型推断。推断出的风格变化,不能当成基金经理的实际成交记录;模型残差也不能直接当成已经兑现的交易能力。持仓快照能确认期末结构,不能补出期间每一天怎么买卖。
经理评价还存在有效期。银河基金10月22日已公告银河创新成长经理变更,现任团队为袁曦、祝建辉。原文围绕郑巍山建立的判断,不能原封不动转交给新团队。基金代码没变,人的研究框架和执行方式可能已经变化。(基金公司公告)
七、这套方法,哪些值得留下,哪些必须改
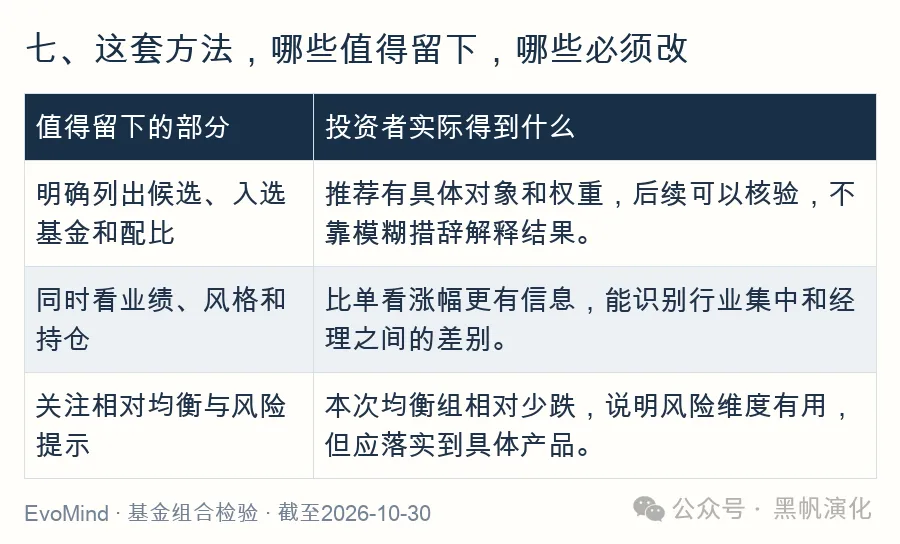
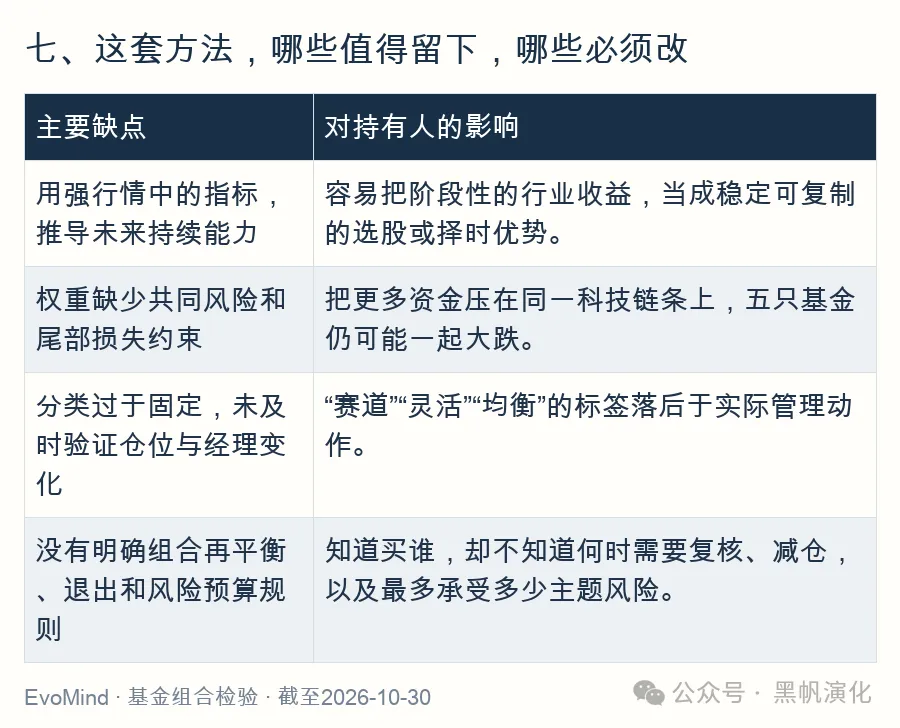
如果目标是建立科技主题的进攻候选池,这套方法有价值:它把资料、指标和经理差异整理在了一起。如果目标是构建能应对科技大幅下跌的完整组合,现有结果还不支持这个定位。产业深耕与高集中度,本来就可能同时带来上涨弹性和下跌损失。
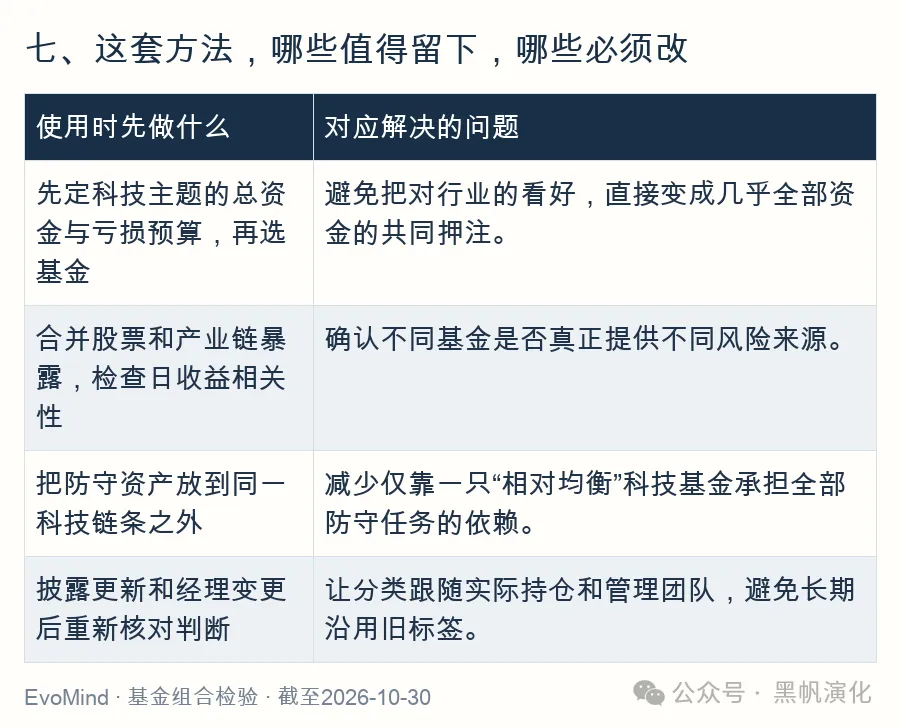
这次检验最重要的教训,是把“会分析基金”和“会构建组合”分开。AI可以帮助发现候选、解释指标、整理持仓;但从一份看起来有逻辑的名单,到一套能承受行情反转的配置,中间还缺少权重、共同风险和退出规则。原推荐把这些环节留给了叙事,持有人最终承担了集中暴露的代价。
资料与区间:原文发表于2026年7月31日;收益及行情截至2026年10月30日,持仓为6月30日与9月30日披露快照,三季度资料于10月下旬披露。来源:EvoMind基金复权净值、指数行情、季度持仓和因子资料;银河基金经理变更公告。图表按共同窗口重新绘制。以上为历史组合检验,不是未来收益承诺。