ARTICLE · 1294987
【华鑫电力设备|行业周报】AI集群扩容迈向多吉瓦,供电与冷却配套持续推进
投资要点
AI集群扩容迈向多吉瓦,供电与冷却配套持续推进
10月27日,英伟达与Oracle宣布,Vera Rubin NVL72及Vera CPU已在OCI正式可用,双方计划将采用Vera Rubin NVL72的OCI超级集群扩展至多吉瓦规模,服务于模型训练、推理和智能体应用。
OCI超级集群将NVL72机架系统、Oracle Acceleron、Spectrum-X网络以及吉瓦级供电和冷却设施结合。单个机架通过NVLink连接72颗GPU,网络面向大规模GPU集群扩展。AI基础设施的部署同时涉及机架计算、网络与能源配套。
▌ 投资观点
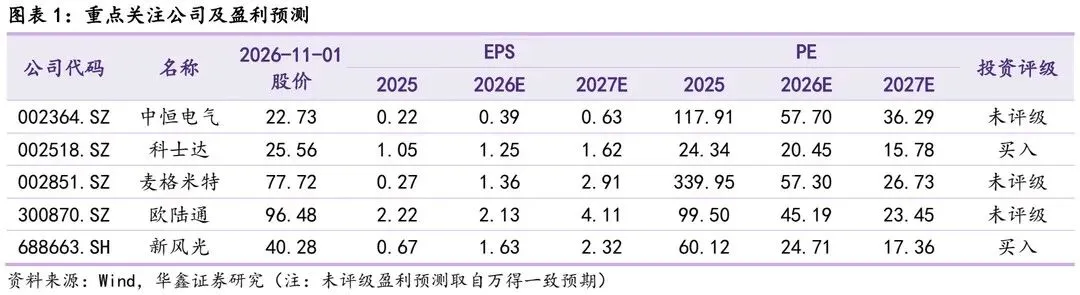
我们看好800VDC电源相关方向,800VDC供电从架构设计走向系统部署,建议关注相关核心电源公司新风光、麦格米特、欧陆通、科士达、中恒电气。
对电力设备板块维持“推荐”评级。
▌ 风险提示
行业技术发展进度不及预期、行业竞争加剧、大盘系统性风险、推荐公司业绩不达预期等。
投资观点:AI集群扩容迈向多吉瓦,供电与冷却配套持续推进
10月27日,英伟达与Oracle宣布,Vera Rubin NVL72及Vera CPU已在OCI正式可用,双方计划将采用Vera Rubin NVL72的OCI超级集群扩展至多吉瓦规模,服务于模型训练、推理和智能体应用。
OCI超级集群将NVL72机架系统、Oracle Acceleron、Spectrum-X网络以及吉瓦级供电和冷却设施结合。单个机架通过NVLink连接72颗GPU,网络面向大规模GPU集群扩展。AI基础设施的部署同时涉及机架计算、网络与能源配套。
在智能体负载中,执行工具、测试代码和检索数据需要CPU资源。双方说明,客户可根据工作负载分别扩展CPU和GPU,减少资源闲置。Vera CPU面向这些模型调用之间的计算环节,OCI Kubernetes Engine支持CPU和GPU独立扩展。
10月26日,英伟达与Meta宣布扩大Muse及其模型家族的合作,优化训练与推理性能。Meta计划扩大Vera Rubin与Vera CPU部署,同时采用Spectrum-X及BlueField-4。双方还将考虑围绕OpenShell安全部署和Sentry智能体行为监测的合作。
国内新能源方面,国家能源局10月30日公布,截至9月底风电和太阳能发电累计装机20.1亿千瓦,其中光伏13.1亿千瓦、同比增长16.5%,风电7.0亿千瓦、同比增长20.4%。前三季度风光新增装机约1.7亿千瓦,能源供给结构继续变化。
电力保供方面,国家能源局已组织今冬供需形势分析研判,并督促保供电源、电网和储能项目按期建设投产,对重点地区细化制定“一省一策”措施。全国供需总体平衡的判断仍附带极端天气及一次能源供应等条件,局部高峰时段可能偏紧。
我们看好800VDC电源相关方向,800VDC供电从架构设计走向系统部署,建议关注相关核心电源公司新风光、麦格米特、欧陆通、科士达、中恒电气。
对电力设备板块维持“推荐”评级。
行业动态
电力设备行业动态:
10月30日,国家能源局发布新能源运行情况。今年1—9月,风电和太阳能发电新增装机约1.7亿千瓦;截至9月底累计装机20.1亿千瓦,其中太阳能13.1亿千瓦、同比增长16.5%,风电7.0亿千瓦、同比增长20.4%。前三季度风光发电量19333亿千瓦时,同比增加1937亿千瓦时,风光发电增量占全社会新增用电量64%。
投资及保供方面,今年1—9月全国风电和太阳能发电完成投资额约占能源领域完成投资额的三分之一。国家能源局介绍,今年迎峰度夏最大负荷日午间,风光最大出力占当时总负荷比重超过40%。
国家能源局10月30日举行发布会,介绍迎峰度冬电力保供举措。电力司介绍,今年夏季全国用电负荷15次超过去年极值,最高15.57亿千瓦;6个区域电网23次创新高,23个省级电网73次创新高。7月和8月用电量均超过万亿千瓦时,源网荷储协同保障了夏季供应。
冬季保供准备已开展供需研判,督促电源、电网、储能按期建设投产,并指导重点地区完善“一省一策”。同时加强煤炭监测调度、做好电煤采购运输及机组管理,提前准备雨雪冰冻灾害应急处置。国家能源局判断全国供需总体平衡,但极端寒潮或一次能源供应紧张时,局部高峰时段仍可能偏紧。
AI行业动态:
10月27日,英伟达与Oracle宣布Vera Rubin NVL72、Vera CPU在OCI正式可用,并计划把相关超级集群扩展到多吉瓦规模。OCI集成机架计算、Spectrum-X网络、BlueField-4及供电冷却设施。NVL72单机架连接72颗GPU,网络支持大规模集群,以满足训练、推理及智能体需求。
双方还计划推出HGX Rubin NVL8,以八颗Rubin GPU及x86服务器配置提供另一种部署选择。计划配置包括两颗64核Xeon 6 CPU、4TB DDR5内存与6.4Tbps RDMA网络。
10月26日,英伟达与Meta宣布扩大Muse及模型家族合作,重点优化训练、推理和智能体工作流。Meta计划增加Vera Rubin及Vera CPU部署,并采用Spectrum-X网络和BlueField-4提升网络效率及吞吐。双方披露的基础设施安排服务于下一代智能体负载。
双方也将考虑围绕OpenShell参考架构进一步合作,其中OpenShell面向智能体安全部署,Sentry用于监测智能体行为。英伟达同时宣布将向Meta股权发行投资30亿美元。
机器人行业动态:
10月29日《新华每日电讯》、10月30日新华网报道,新华社中国经济信息社与中国信通院上海工创中心近日在上海联合发布《2026具身智能产业创新报告》。报告认为行业开始从开发演示走向真实场景常态化运行,观察重点转向机器人能否在工厂、仓库和商店持续完成任务。
报告记录了智元在龙旗科技南昌工厂的测试:8台精灵G2在6天内累计作业超过64小时,完成64828次作业,综合作业成功率99.99%。新华社同时强调,部署还需整机可靠性、量产一致性、模型泛化、数据闭环及运维能力。
新华社10月29日报道,10月27日贵安新区贵州人工智能数据工厂(星湖园)工作人员开展机器人倾倒饮品、收集垃圾、整理衣物等训练并采集数据。相关场景还包括熨烫衣物和商超收银分拣。
贵安新区利用大数据资源,面向商超、康养、工业制造搭建真实训练环境,通过真机遥操持续采集数据,优化机器人算法、交互精度和场景适配能力。
光伏产业链跟踪:组件厂加快出货节奏,210N电池价格上抬
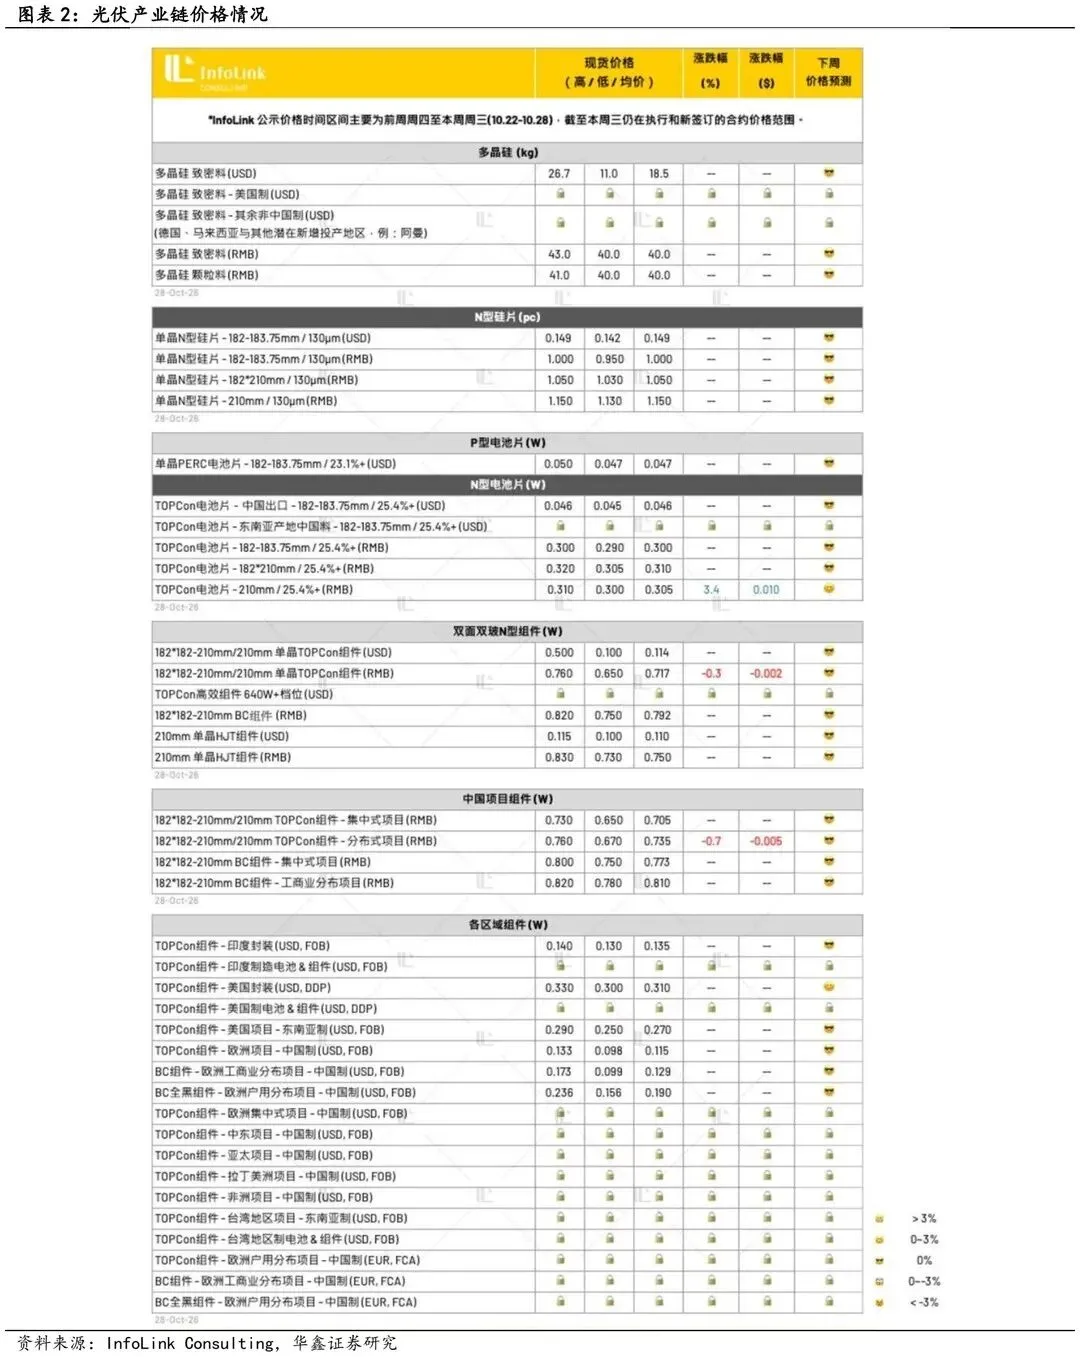
硅料价格:本周N型复投料约40—43元/kg,颗粒料约40—41元/kg,现货签单量仍低,下游继续消化库存、暂未明显补库。10月起企业陆续调整生产,供给收缩开始体现,11月仍有进一步减产安排。行业库存偏高、终端需求未见显著回暖,现货放量仍取决于去库和采购恢复;减产及低价货源减少对价格形成支撑。后续观察生产调整落实、下游补库、期现价格及上下游议价变化。
硅片价格:183N约0.95—1.00元/片,210RN约1.03—1.05元/片,210N约1.13—1.15元/片,整体较上周平稳,采购以刚性补库为主。年底部分集中式项目交付需求使210N相对坚挺,原先1.10元/片的低价订单向1.13元/片靠拢。183N需求偏弱,但供应也收敛,多数厂家报价1.00元/片,部分订单在0.95—1.00元/片;210RN产出占比仍高,采购及出货承压。11月排产结构预计继续向210N倾斜,但整体需求改善有限,其他尺寸上涨动力仍不足,短期价格以稳定为主。
中国电池片价格:183N、210RN均价分别为0.300元/W、0.310元/W,环比持平;210N均价升至0.305元/W。三种规格的区间依次为0.290—0.300元/W、0.305—0.320元/W、0.300—0.310元/W。183N由国内减产支撑,供需及价格相对稳定;210RN报价出现分化和松动,部分海外远期订单降价,市场预期11月底价格下调。210N受国内年底集中式需求及组件出货节奏加快带动,InfoLink预计下周均价进一步升至0.310元/W。
海外电池片价格:182P均价0.047美元/W,区间0.047—0.050美元/W,维持上周水平;需求未变,供给仍以代工订单为主,报价和交付价格稳定。183N中国出口均价0.046美元/W,区间0.045—0.046美元/W,均持平。国内减产支撑183N短期价格,但受美国Section 232政策影响,海外前期库存以183N为主,市场已有11月降价预期,后续关注库存消化和政策对需求的影响。
组件价格:中国区TOPCon分布式均价下调0.005元/W至0.735元/W,总体均价下调0.002元/W至0.717元/W。临近年底,组件厂加快出货并让利去库;硅片和电池片受出货带动尝试提价,组件端则因需求疲软而下调,产业链走势分化。TOPCon中国实际交付价中,集中式约0.65—0.71元/W,分布式约0.68—0.76元/W;BC集中式约0.75—0.77元/W,分布式约0.78—0.81元/W。
海外组件价格:TOPCon均价维持0.114美元/W。中东项目受区域冲突、发货不顺和物流延误影响,交付受限;欧洲价格本周稳定。InfoLink提示,美国8月6日公布的Section 232安排及最低价格规范,可能推升政策生效后的进口及本土产品价格。印度少量订单因提前备货而上涨,non-DCR项目涨幅相对明显,DCR项目以本土内需为主、价格变化有限。
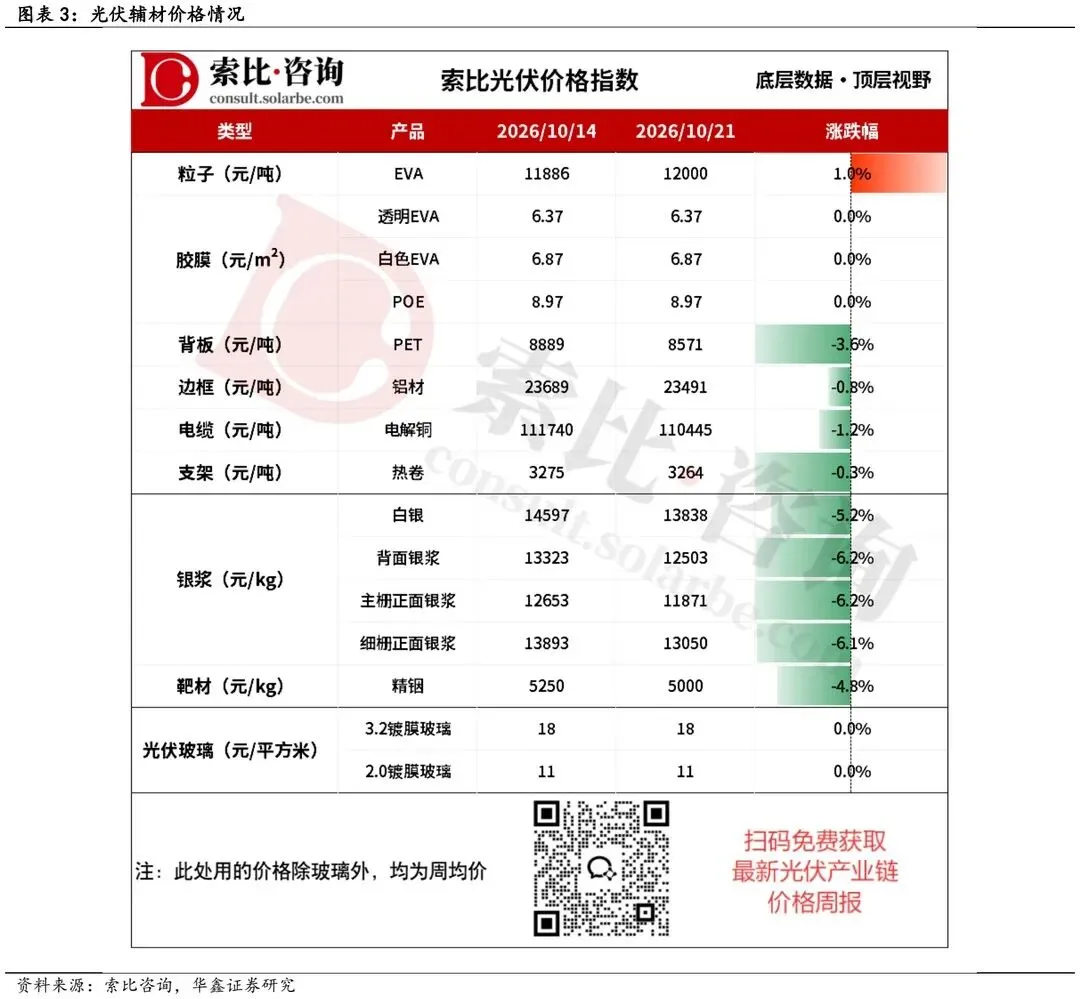
EVA粒子:本周上涨1.0%。成本与偏低产量仍有支撑,需求偏弱和短期增供加大销售压力,后市预期分歧仍存。索比咨询预计下周大体稳定、局部小幅波动。
背板PET:本周下跌3.6%。国际油价受中东供应及航运安全影响高位波动;国内PX装置运行相对稳定,部分装置重启时间待定,需求仍有担忧。乙二醇供需转弱,现货趋于宽松。
边框铝材:本周下跌0.8%。供给运行稳定,消费地到货偏少,社会库存去化;终端接货尚可,出口及再生领域间接需求提供支撑。索比咨询预计下周小幅波动。
电缆电解铜:本周下跌1.2%。流通货源有限,终端以低价刚需采购为主,整体需求偏弱。索比咨询预计短期仍在高位波动。
支架热卷:本周下跌0.3%。索比咨询预计下周供需变化有限,成本转弱叠加去库存需求,价格偏弱调整。
光伏玻璃:本周价格持平。组件企业平稳生产、按需采购,玻璃厂执行存量订单,产销大体平衡,库存变动不大。成本上涨预期促使厂家提价,但终端需求低迷使新价执行受阻;索比咨询预计下周整体维稳。
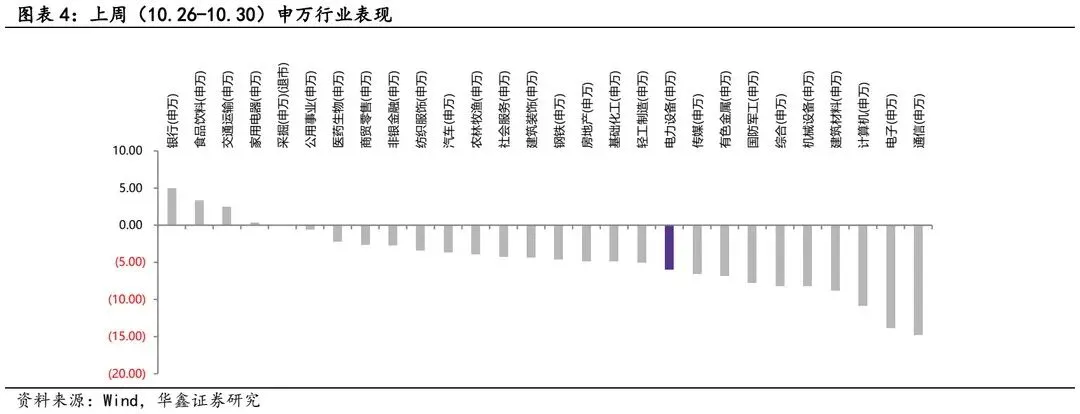
上周市场表现:电力设备板块下跌5.92%(上上周下跌3.54%),涨幅排名第19名
上周市场回顾:电力设备板块下跌5.92%(上上周下跌3.54%),涨幅排名第19名(共28个一级子行业),跑输上证综指3.44个百分点,跑输沪深300指数3.00个百分点,其中光伏板块下跌6.68%。
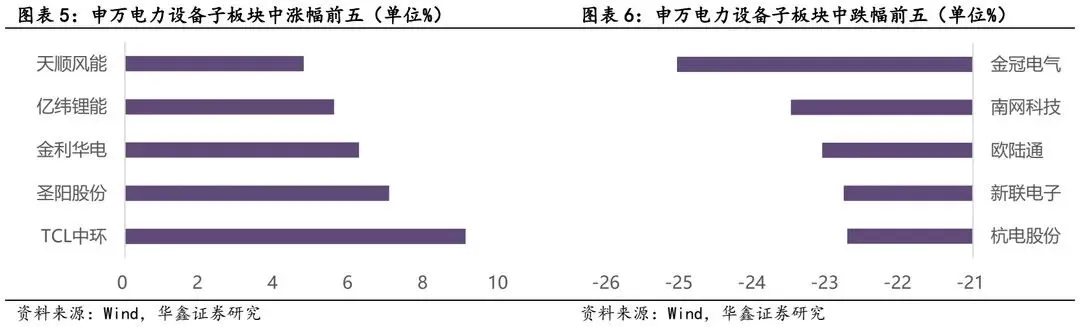
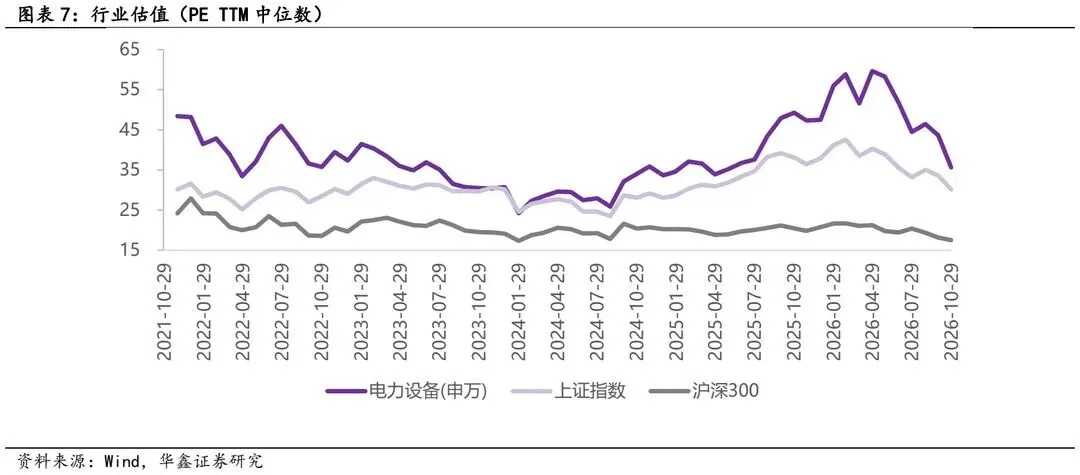
上周行业(申万电力设备)成分股中,周涨幅前五为TCL中环(9.07%)、圣阳股份(7.04%)、金利华电(6.24%)、亿纬锂能(5.57%)、天顺风能(4.76%);周跌幅前五为金冠电气(-25.06%)、南网科技(-23.50%)、欧陆通(-23.07%)、新联电子(-22.77%)、杭电股份(-22.72%)。
储能市场数据跟踪
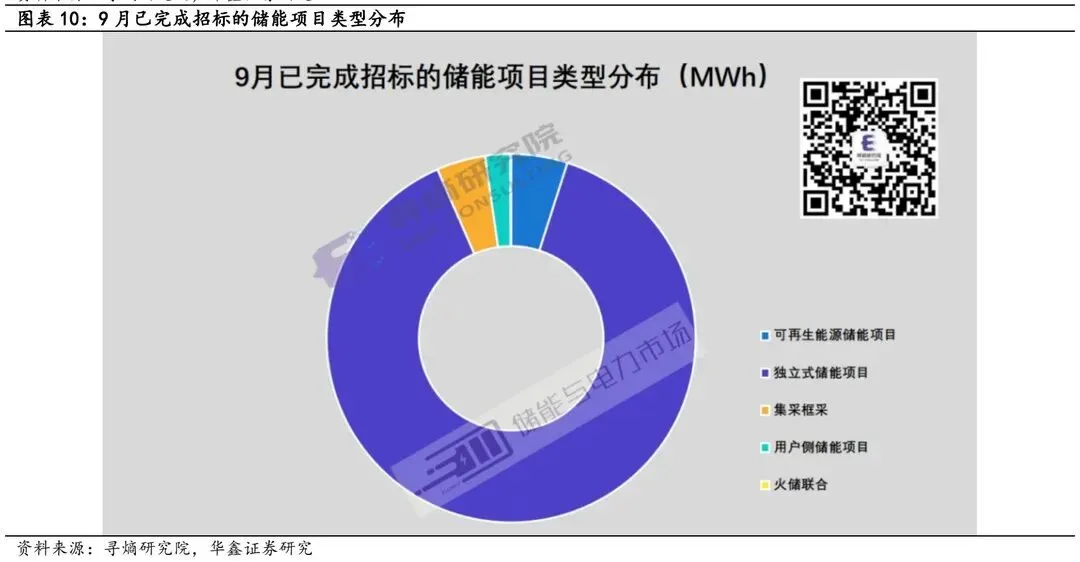
月度采招方面,寻熵研究院10月9日发布的统计显示,2026年9月国内储能采招订单合计22.0GW/73.7GWh,其中系统及含设备EPC合计69.7GWh,同比增长84%,另有约4GWh直流侧订单。按系统及含设备EPC口径,独立储能占比89%。
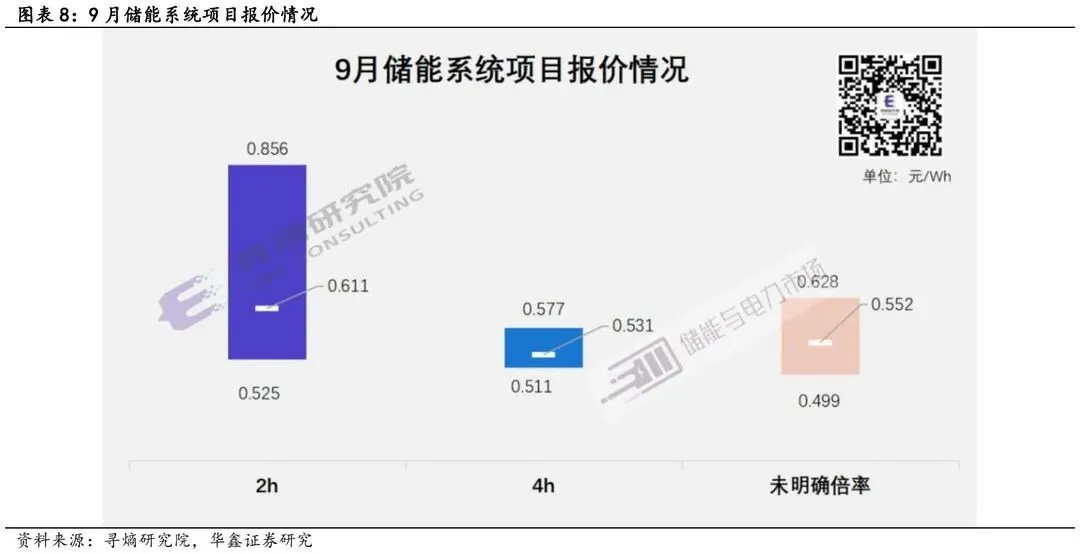
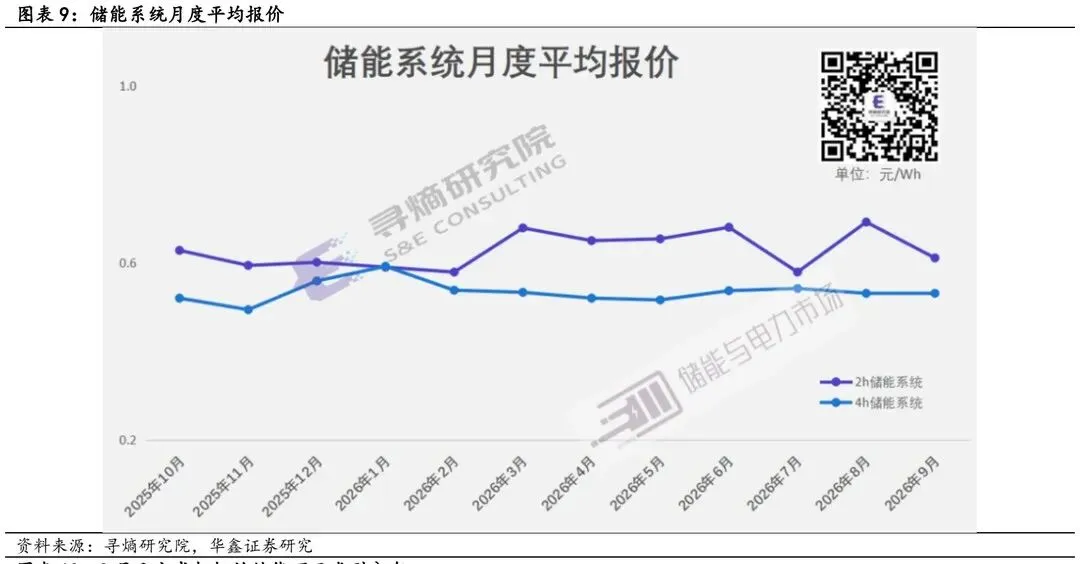
报价方面,9月2小时储能系统均价为0.611元/Wh,环比下降11.7%;4小时系统均价为0.531元/Wh。2小时和4小时EPC均价分别为0.971元/Wh、0.838元/Wh。
风险提示
(1)行业技术发展进度不及预期风险
(2)行业竞争加剧风险
(3)大盘系统性风险
(4)推荐公司业绩不达预期风险
研报信息
证券研究报告:《电力设备行业周报:AI集群扩容迈向多吉瓦,供电与冷却配套持续推进》
对外发布时间:2026年11月01日
发布机构:华鑫证券
本报告分析师:
臧天律 SAC编号:S1050522120001
电力设备组介绍
张涵:电力设备行业首席分析师,金融学硕士,中山大学理学学士,5年证券行业研究经验,曾获得2022年第四届新浪财经金麒麟光伏设备行业最佳分析师,重点覆盖光伏、风电、储能、电力设备等领域。
臧天律:金融工程硕士,CFA、FRM持证人。上海交通大学金融本科,4年金融行业研究经验,覆盖光伏、储能领域。
胡天仪:中南财经政法大学金融学士,拉夫堡大学金融与投资硕士,2025年加入华鑫证券,研究方向锂电池与液冷板块。
证券分析师承诺
本报告署名分析师具有中国证券业协会授予的证券投资咨询执业资格并注册为证券分析师,以勤勉的职业态度,独立、客观地出具本报告。本报告清晰准确地反映了本人的研究观点。本人不曾因,不因,也将不会因本报告中的具体推荐意见或观点而直接或间接收到任何形式的补偿。
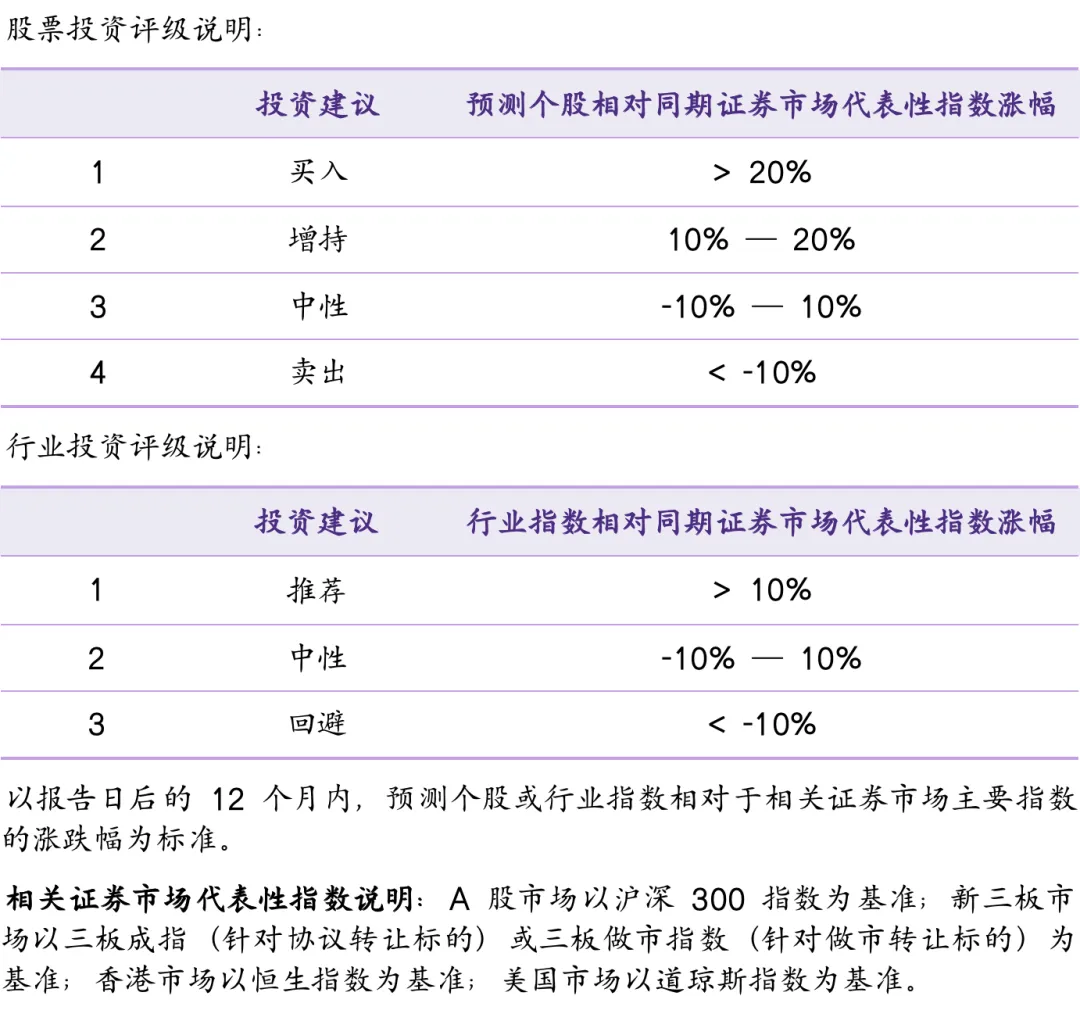
证券投资评级说明
法律声明
本微信平台所载内容仅供华鑫证券的客户参考使用。因本资料暂时无法设置访问限制,若您并非华鑫证券的客户,为保证服务质量、控制投资风险,还请取消关注,请勿订阅、接收或使用本订阅号中的任何信息。我们对由此给您造成的不便表示诚挚歉意,非常感谢您的理解与配合!
华鑫证券不会因接收人收到本内容而视其为客户,研究观点的表述节选自已经发布的研究报告,具体分析内容(包括风险提示等)请详见完整版报告。市场有风险,投资需谨慎。在任何情况下,本微信平台所载信息或所表述的意见并不构成对任何人的投资建议。在任何情况下,本公司不对任何人因使用本微信平台中的任何内容所引致的任何损失负任何责任。
本订阅号的版权归华鑫证券研究所拥有,任何订阅人如欲引用或转载本平台所载内容,务必注明出处为华鑫证券研究所,且不得对内容进行有悖原意的引用、节选和删改。
华鑫证券研究所对本订阅号(名称“华鑫研究”,微信号“HXIN_SH”)保留一切法律权利。