ARTICLE · 1316561
AI Agent 开始替人购物,电商巨头却先问:你有权代表用户吗?
AI Agent 开始替人购物,电商巨头却先问:你有权代表用户吗?过去,网上购物是一个很简单的过程: 用户打开电商平台,搜索商品、比较价格、选择商家,最后自己下单付款。但 AI Agent 正在改变这个流程。 
未来,你可能只需要告诉 AI: “帮我买一台适合办公的显示器,预算 300 美元,优先考虑性价比。” 接下来,Agent 就可以替你搜索商品、比较价格、筛选商家,甚至尝试完成下单。 听起来只是购物方式变了,但真正的问题随之出现: 商家怎么知道,这个 Agent 真的代表用户?它获得了什么权限?又能不能直接花用户的钱? 这正是近期电商行业开始面对的新问题。 11 月 2 日,Business Insider 报道了 Home Depot 首席信息官 Angie Brown 的一项表态: 公司对 AI Agent 代表消费者搜索和购买商品持开放态度,但有一个前提——必须知道 Agent 是谁,并确认它确实代表一位真实客户行事。 Home Depot 还在与 Meta 沟通,希望 Meta 的 Muse 能够向零售网站明确标识自身身份。 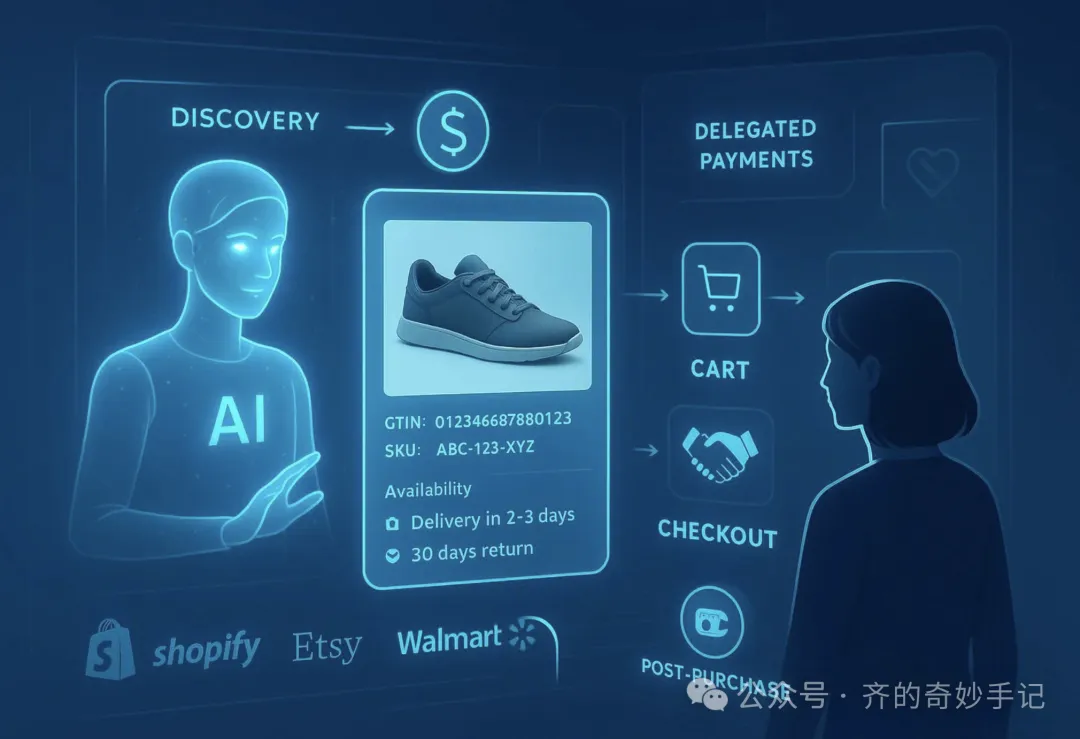
这并不是零售商第一次对 Agent 购物提出质疑。 此前,Amazon 已经阻止 Meta Muse 在其平台上购物。争议涉及 Agent 身份不透明、账户凭证使用,以及是否在平台知情和授权的情况下操作账户与交易。 两家企业的态度,实际上反映了同一个问题: 零售商并不一定反对 AI 帮用户购物,但不愿意让一个身份不明、授权不清的程序直接进入自己的交易系统。 因为传统电商默认是“人登录、人选择、人付款”。 而 Agent 进入之后,交易模式可能变成:用户提出需求,Agent 代表用户行动,商家和支付机构再验证这笔交易是否合法。 这套新流程,传统电商规则还没有完全准备好。 这里有一个容易被忽略的区别: 能够访问账户,不等于获得了交易授权。 一个 Agent 即使拥有合法的登录凭证,也不意味着它有权替用户购买任何商品。 比如: 用户允许 Agent 搜索商品,不代表允许它直接下单。 用户授权购买 100 美元以内的商品,也不代表允许它购买 1,000 美元的商品。 因此,Agent 电商至少要解决四个问题: Agent 是谁?能否识别 Agent 的身份和运营方? 它代表谁?能否关联到真实消费者? 它能做什么?用户授权了哪些商品、金额和操作? 出了问题谁负责?错误购买、欺诈或重复下单,能否追溯授权过程? 其中最重要的,是第三个问题。 未来的身份认证不能只回答“你是谁”,还必须回答“你被允许做什么”。 这也是 Agent 电商与传统自动化程序最大的区别:它不仅要能执行任务,还必须在明确的授权范围内执行任务。 围绕身份、授权和支付,行业已经出现了多套协议和解决方案。 它们并不是同一类产品,而是在尝试解决交易链条中的不同问题。 
1. Google AP2:解决 Agent 有没有支付授权 Google 于 2025 年 9 月发布 Agent Payments Protocol(AP2)。它希望建立一套跨平台的 Agent 支付规则,重点解决授权、交易真实性和责任追溯问题。简单来说,商家不能只听 Agent 自己说“用户同意了”,而需要能够验证用户是否真正授权了这笔交易。 2. Google UCP:解决 Agent 如何与商家系统协作 2026 年 1 月,Google 推出 Universal Commerce Protocol(UCP)。它更关注完整购物流程中的系统协作,包括商品发现、购买和售后服务。参与相关生态的企业包括 Shopify、Etsy、Wayfair、Target、Walmart 等,Visa、Mastercard、Stripe、Best Buy、Home Depot 等也表达了支持。 可以简单理解: AP2:验证用户是否授权付款。 UCP:让 Agent、商家和支付服务按照共同规则协作。 MCP:让 AI 模型连接外部工具和服务。 三者解决的是不同层面的问题,并不是互相替代。 3. Mastercard Agent Pay:让交易身份更加可信 Mastercard 正在推进 Agent Pay Trust Framework,重点关注 Agent 身份、真实用户、购买意图、操作权限和支付凭证。 当 Agent 开始代表消费者交易,支付网络需要确认的不只是钱能不能付出去,还包括这笔交易是否经过真实用户授权。 4. Proof x401:尝试给 Agent 建立可验证的身份证明 数字身份公司 Proof 推出的 x401 协议,尝试建立一条从真实用户到 Agent,再到具体交易的授权链。 用户先完成身份验证,再明确授权 Agent 执行交易,并通过设备签名确认交易条件。 如果 Agent 擅自修改金额、收款对象等已签名条件,原有签名就无法通过验证。需要注意,x401 是企业推出的协议方案,并不意味着它已经成为行业统一标准。 这些探索说明,Agent 电商的基础设施正在逐步形成,但距离全行业统一还有距离。 如果从产业链角度看,Agent 电商至少涉及四类参与者。 第一类:AI 公司,争夺用户意图和购物入口。 代表企业包括 Google、Meta、OpenAI、Anthropic。 它们希望用户直接把购物需求交给 Agent,而不是先打开 Amazon 或其他电商网站。 一旦用户习惯让 AI 搜索、比较和购买,AI 平台就可能成为新的流量分发入口。 但掌握入口不等于掌握交易利润。最终支付和商家关系仍然可能掌握在其他企业手中。 第二类:零售商,守住商品和客户关系。 代表企业包括 Amazon、Walmart、Shopify 和 Home Depot。 零售商掌握商品、库存、订单、会员体系和商家资源。 对它们来说,消费者不仅是一笔订单,更是长期客户关系。 如果 Agent 只负责比价和下单,商家可能失去商品展示、客户数据和定价策略的控制权。 因此,零售商愿意开放 Agent 购物,不代表愿意把整个交易入口交出去。 第三类:支付机构,争夺交易验证和结算环节。 代表企业包括 Visa、Mastercard、PayPal。 它们原本就拥有支付网络、商户体系和风险管理能力。 Agent 交易增加后,身份验证、用户授权、支付凭证和欺诈识别,都可能成为新的基础设施需求。 但也要注意,如果开放协议降低了支付技术门槛,或者大型平台建立自己的封闭支付体系,传统支付网络的议价能力也可能受到挑战。 第四类:身份认证与网络安全企业。 代表企业包括 Okta、Cloudflare、Akamai 等。 当 Agent 数量增加,网站需要区分真实用户、合法 Agent、普通爬虫和恶意自动化程序。 身份验证、访问控制、反欺诈和安全审计,可能因此产生新的需求。 这意味着,Agent 电商带来的机会不只属于 AI 模型公司,也可能延伸到支付、身份和网络安全基础设施。 
我更关注围绕交易形成的新基础设施,而不是简单追逐 Agent 概念。 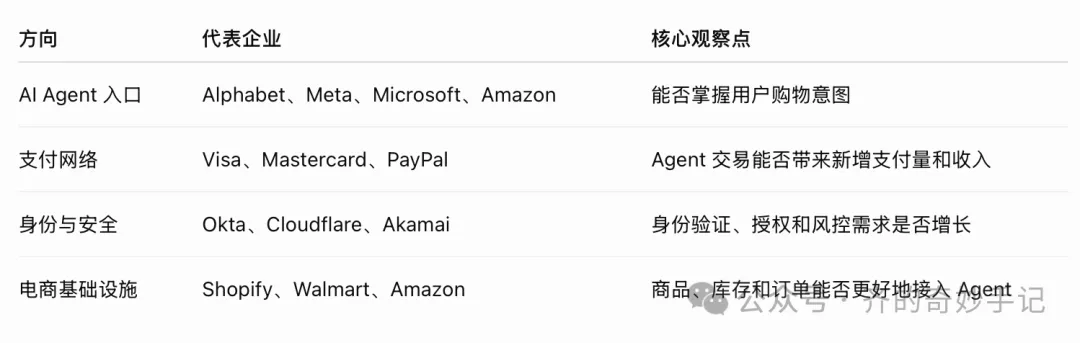
这里有几个值得跟踪的细节: 支付公司:重点看 Agent 交易是否真正增加支付量,而不是只增加验证成本。 网络安全公司:重点看 Agent 身份识别、访问控制和反欺诈是否形成新的付费需求。 电商平台:重点看商品信息能否转化为 Agent 更容易读取和调用的结构化数据,包括价格、库存、规格、配送和退货政策。 不过,产业机会不等于股票一定上涨。 最终还是要看真实业务增长、收入贡献、竞争格局和估值,而不是仅凭一个新概念判断投资价值。 我认为,至少有四个问题需要警惕。 第一,消费者未必愿意把购买权完全交给 AI。 推荐商品和替用户花钱,是两回事。 对于高价商品、个性化商品,很多消费者仍然希望自己确认。 第二,零售商可能主动限制 Agent。 如果 Agent 只会比价,导致商家利润下降,零售商就可能限制访问,或者要求 Agent 通过指定接口交易。 Amazon 阻止 Meta Muse,就是一个现实案例。 第三,协议可能出现碎片化。 Google AP2、UCP、Mastercard Agent Pay、Visa Trusted Agent Protocol、Proof x401 等方案并不完全相同。 如果最终出现多个互不兼容的标准,商家和开发者就要承担额外接入成本。 第四,交易责任还没有完全厘清。 如果 Agent 买错商品、超出预算或者重复下单,究竟应该由用户、Agent 开发者、平台还是支付机构承担责任? 技术上能够验证授权,不代表法律和消费者保护问题已经全部解决。 所以,我不认为 Agent 电商会一夜之间取代传统电商。 更可能的路径是:先成为购物助手,再成为交易代理,最后才逐步获得一定的自主购买权限。 判断 Agent 电商是否真正进入商业化阶段,我会重点跟踪六个指标: 其中,建议关注两个指标: 一是实际交易额,而不是 Agent 访问网站的流量。 访问量增长可能只是自动化爬取增加,只有真实订单才能证明商业模式成立。 二是商家是否愿意开放自己的交易系统。 如果 Agent 能带来增量订单,同时不破坏商家的客户关系和利润,零售商才有动力大规模接入。 未来可能出现三种情景: 乐观情景:身份、授权和支付标准逐渐统一,Agent 自主购物普及,支付网络、AI 平台和电商基础设施受益。 基准情景:Agent 主要负责搜索和比较,关键支付仍由用户确认,电商软件、支付认证和企业安全先受益。 悲观情景:平台封闭、协议碎片化,消费者对自主支付接受度较低,传统电商交易模式继续占据主导。 我的基准判断是:短期内,Agent 更可能先改变消费者发现商品和比较商品的方式,而不是立即接管整个支付过程。 把这件事放到更大的产业逻辑中看: 过去互联网争夺的是用户流量,移动互联网争夺的是用户时间,而 Agent 电商可能开始争夺用户的交易授权。 谁能代表消费者做决策,谁就可能影响商品如何被发现、价格如何被比较、订单如何形成,以及资金如何流动。 
这背后其实是三方利益的重新分配: AI 公司想成为新的购物入口;零售商希望守住商品和客户关系;支付机构则希望掌握交易认证与结算规则。 真正值得长期研究的,不是谁的 Agent 最会聊天,而是谁能让商家放心地把交易交给它。 AI Agent 的商业化,最终要从“帮用户做决定”,走向“获得用户授权并完成交易”。 这可能才是 Agent 电商真正值得关注的地方。
延伸阅读与资料来源:
一
零售商开始要求 AI Agent 证明身份
二
Agent 购物需要一套新的信任体系
三
巨头正在争夺 Agent 电商的交易规则
四
真正的竞争:谁掌握下一代购物入口?
五
从投资角度看,哪些方向值得关注?
六
Agent 电商会不会被高估?
七
未来 6~12 个月,重点观察什么?
零售商是否开放 Agent 专用接口。 Agent 是否拥有可验证的身份。 授权和支付协议能否兼容。 Agent 实际促成了多少交易额。 Agent 交易的欺诈率和拒付率如何。 商家是否愿意为 Agent 带来的订单和流量付费。
AI Agent 真正争夺的是用户的交易授权
Home Depot 要求 Agent 证明身份:Business Insider
Google AP2 协议
Google UCP 协议
Mastercard Agent Pay
Proof x401