ARTICLE · 1320172
Claude连上银行账户:AI助手翻开你的账本,只读权限够安全吗
Anthropic给Claude接上了最敏感的数据源:11月5日,Claude「个人财务」功能测试版上线,美国Pro、Max及Ultra订阅用户可以通过Plaid连接银行和信用卡账户,用自然语言查询余额、交易记录、消费分类和未来账单支出。
功能清单比想象中细:识别重复扣款、发现异常费用、生成消费图表和财务看板,一个AI助手开始承担记账软件的核心工作。
发布的时间点也值得放进坐标系:几天前OpenAI刚把安全模型做成独立产品线,Perplexity的职场智能体刚上线,各家都在给助手找新场景。Anthropic选财务切入,是三家里最贴近个人生活的一步。
消费洞察的颗粒度是这类功能的真正卖点:哪笔订阅在悄悄涨价、哪个品类支出连续三个月攀升、信用卡年费什么时候扣,这些问题的答案都藏在流水里,过去只有靠人肉翻账单才能发现。AI把翻账单这件事变成了对话。
权限设计是这次发布的真正主角:只读,Claude无法发起转账、管理资产或执行投资操作;隔离,个人财务专区的对话不用于模型训练;可逆,用户随时解除账户连接。
Anthropic还强调,功能里没有广告,没有金融产品的付费推荐。在AI助手竞相接管操作权的当下,这个克制版本提供了另一种设计思路。
AI管钱的第一步不是替你花钱,而是先学会看你花了多少钱。只读权限的克制设计,可能是金融智能体唯一能被监管和用户同时接受的起点。
▲ 来源:Anthropic官网 · Claude Opus 4.5产品页
一、从聊天到账本的一步
这步跨越比表面看起来大得多。
此前AI助手的边界止于信息:查资料、写文档、分析你粘贴给它的内容。接入银行账户后,Claude拿到了第一手财务数据:不需要用户截图、导出表格,交易流水直接进上下文。
分析的深度随之质变:识别重复扣款需要逐笔比对数月流水,发现异常费用需要理解用户的正常消费模式,这些工作靠人工粘贴数据几乎不可能完成,靠授权直连才能规模化。
Anthropic选择Plaid作为通道也是一步稳棋:Plaid是美国金融数据聚合的事实标准,银行覆盖面和合规资质都是现成的。借助成熟的中间层,AI厂商不必逐一对接银行,合规路径被大幅缩短。
Plaid模式的妙处在于责任分层:数据授权发生在用户与Plaid之间,AI厂商拿到的是合规管道输送的标准化数据。一旦出现数据争议,责任链路是清晰的,这比厂商直接对接银行的安全审计成本低得多。
从产品定位看,Claude正在从效率工具向生活基础设施移动,账本是这条路上最私密也最有价值的一站。谁先拿到用户的财务数据流,谁就拿到了下一个时代助手服务的入口。
二、只读是一道精心设计的防线
只读权限听起来保守,实际是精算过的平衡点。
放开操作权,让AI直接转账、下单、调仓,是所有智能体厂商的终极愿景,也是监管和用户的最大恐惧。一次误操作就是真金白银的损失,一起事故就足以让整个品类被重新审视。
只读把风险锁死在「看错」层面:看错了消费分类,用户改一下就好;错误不会有资金后果。这让功能可以在测试版阶段快速迭代,积累信任数据。
信任的细节也做了铺垫:财务专区的对话不进训练集,解绑随时可办,无广告无付费推荐。这三条分别回应了数据滥用、难以退出、利益冲突三个最常见的质疑。
回应质疑的顺序也有讲究:训练隔离是数据敏感用户最先问的,解绑自由是信任建立后的退出保障,无广告承诺则划清了商业化的边界。三条一起端出来,说明产品设计时就把信任模型当成了核心需求。
Anthropic同时在探索与银行、财富管理公司合作,把Claude与持牌专业服务结合,并邀请机构参与产品设计。先守住不碰钱的底线,再一步步谈合作与扩展,这个节奏比激进版更可能活到监管落地的那天。
机构参与的深度决定功能上限:银行提供实时流水接口,财富管理机构提供产品语境,AI负责理解和呈现,三方数据的拼接才能生成真正可用的财务建议。测试版阶段先把管道打通,生态位留给了下一步。
监管的跟进节奏也可以预判:美国金融监管对AI读取账户数据的框架尚在成形,只读阶段恰好落在灰色地带的安全侧。等产品迭代到需要操作授权时,监管框架大概率已经就位,规则先行者反而占便宜。
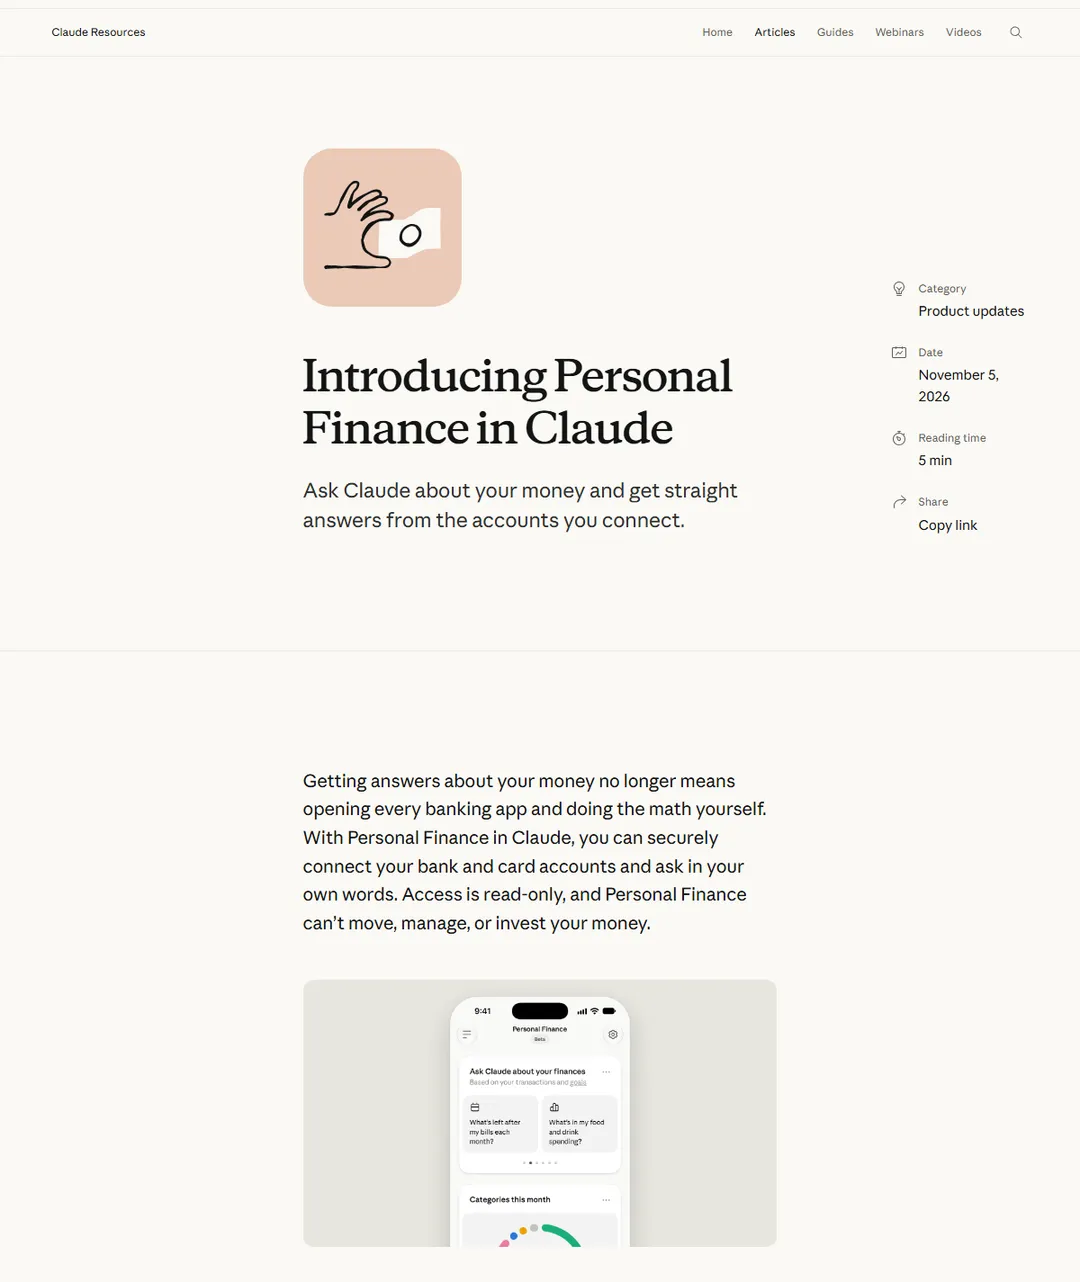
▲ 来源:Claude官网(2026-11-05) · Introducing Personal Finance in Claude 官方文章页
三、金融数据场的连锁反应
Claude接入银行账户,最先被冲击的是记账和理财工具的生意。
传统记账软件靠手动录入和账单同步活着,用户坚持记账的比例长期惨淡;AI直连流水后,记账这个动作本身消失了,分类、图表、洞察变成自动产出。工具类App的核心功能被大模型厂商吸收,是过去两年反复上演的剧本。
记账工具的转型方向其实已经给出:要么往上游走做财务规划与预算管理,要么往下游走做账单优化与订阅管理。单纯的「记」没有价值了,「替你省钱」才有。工具厂商的护城河正在从数据录入转移到洞察深度。
银行端的反应更微妙:客户关系被Plaid这样的中间层稀释,银行从数据的主人变成通道的提供方。开放银行的进程把数据接口标准化,也把主动权让给了聚合者。
对广告和金融营销行业,Claude声明无付费推荐是一个信号:AI财务助手的推荐位暂不开卖,但这块空地的商业化路径已经清晰可见:谁掌握了用户的消费理解,谁就握住了下一个分发渠道。
分发渠道的想象空间可以再具体一点:用户问「这个月外卖花得有点多」,AI的回应里推荐哪家平台、哪张卡有返现,每一次对话都是一次潜在的分发。这个场景的商业价值取决于信任,滥用一次就归零。
信任的积累速度还和错误类型有关:分类标错的代价低,用户纠正一次就好;若推荐了亏损的金融产品,信任的损失是不可逆的。只读阶段积累的每一次纠错,都是在为未来更高权限的功能做储备。
监管的目光已经在路上:美国金融数据共享的合规框架、州级的隐私立法,都会对这类功能提出要求。金融数据的每一次流动重塑,都会先从「谁有权看」开始谈。
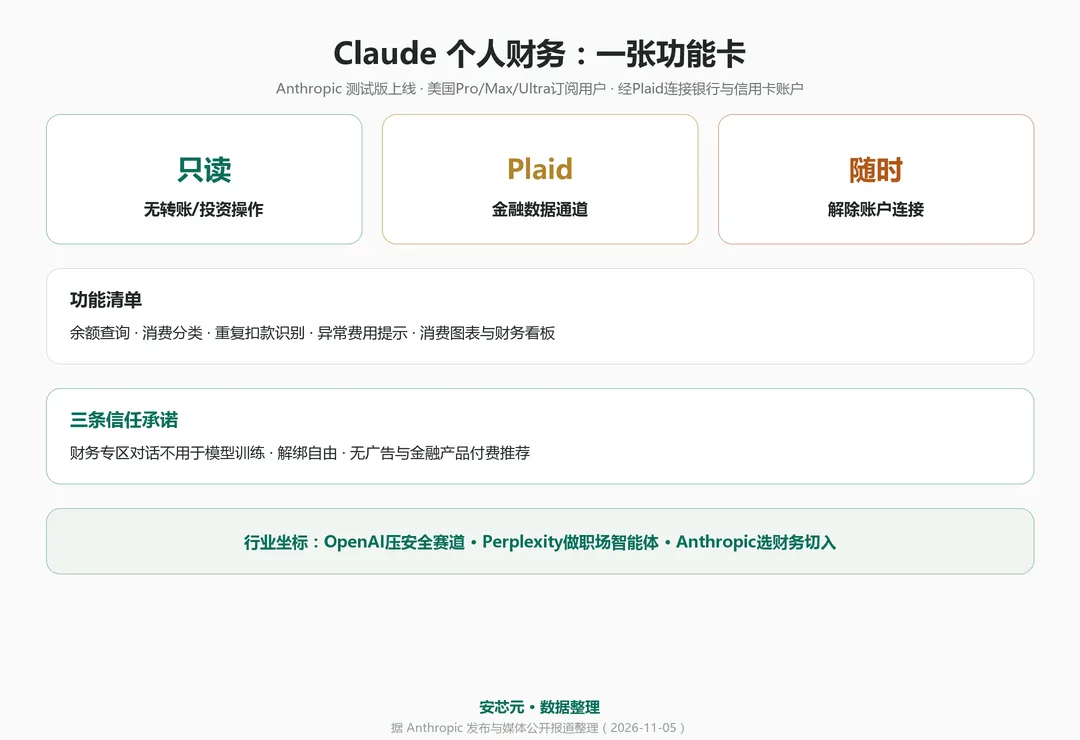
▲ 来源:本刊自制 · Claude个人财务:一张功能卡
四、AI助手的下一个战场是钱包
把这条新闻放进大图景,AI助手的竞争已经进入场景纵深。
OpenAI把模型压进网络安全赛道,Perplexity在做职场智能体,Anthropic把Claude接进银行账户。
通用聊天已经没有增量,头部厂商都在往高价值场景里钻。财务是其中客单价最高、数据密度最大、也最私密的一块。
客单价高也意味着竞争门槛高:财务数据的错误容忍度极低,合规成本远高于一般消费场景,能在这个场景里活下来的助手,天然带着更强的信任背书。
场景纵深的排序逻辑也清晰:数据密度越高、复访频率越高的场景,智能体的价值越大。财务数据天然满足这两条,而且用户粘性一旦建立极难迁移。没有人会频繁更换替自己看账本的助手。
国内同方向的动作也在铺开:支付与AI助手的结合、智能投顾的合规试点,路径相似而节奏不同。谁先跑通「只读阶段」的用户信任,谁就为下一阶段的操作授权攒够了筹码。
对用户,理性的态度是分层:让AI看账本可以试,收益是省心的财务洞察;把操作权交出去则要等到权限粒度、追责机制、保险兜底都清晰之后。
对行业,这条新闻的真正意义是验证了「克制优先」的落地路径:先做不可能出事的功能,再用时间和数据换更进一步的许可。AI管钱的时代注定会来,但它进门的速度,取决于第一家敢只读、不越界的产品能赢得多少信任。
▲ 来源:Wikimedia Commons,摄影 Steve Morgan,CC BY-SA 4.0 · 银行建筑立面:账户数据的老主人
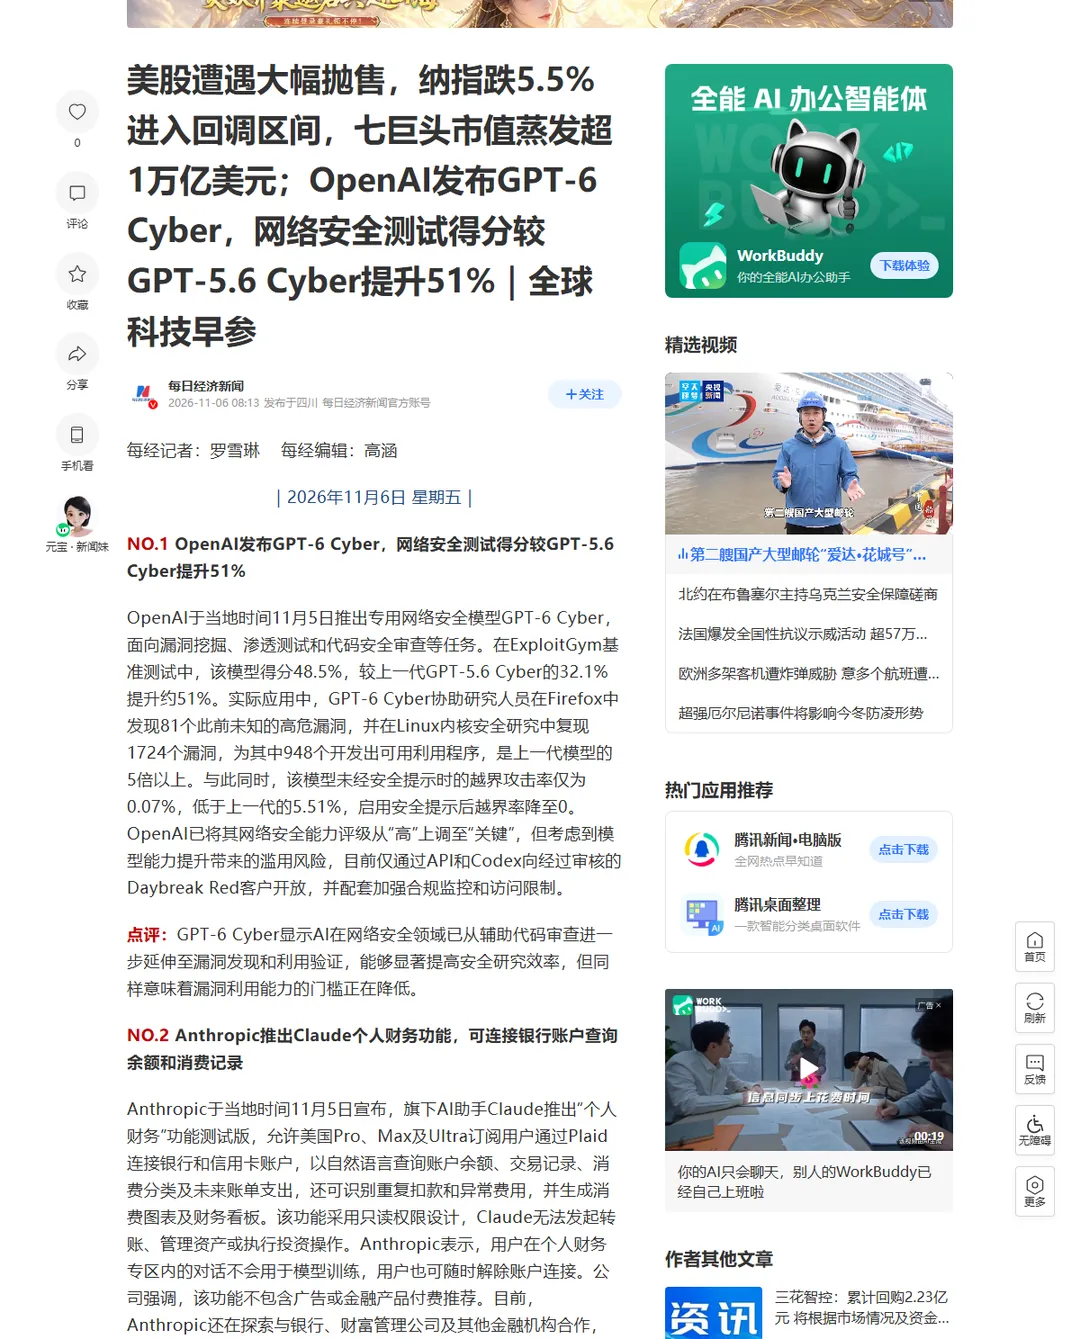
▲ 来源:腾讯新闻·全球科技早参(2026-11-06) · Claude个人财务功能条目
信息源
Anthropic官方发布 · Claude官网 · 腾讯新闻(事实数据已交叉核对)
安芯元
把科技的噪音,翻译成信号。
关注我,下一条信号正在译码中。