ARTICLE · 1384439
青海全国首发的检验类收费目录信息量极大(可下载)
青海全国首发的检验类收费目录信息量极大(可下载)
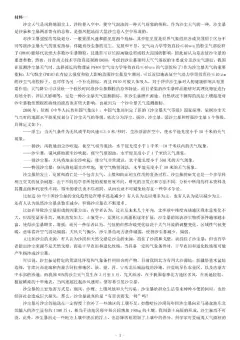
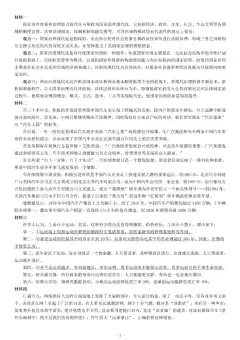
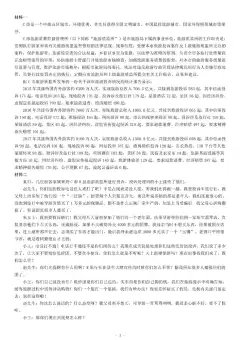
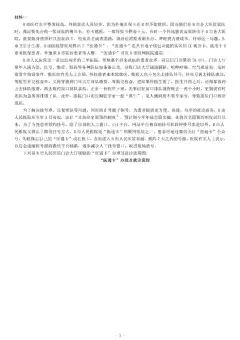
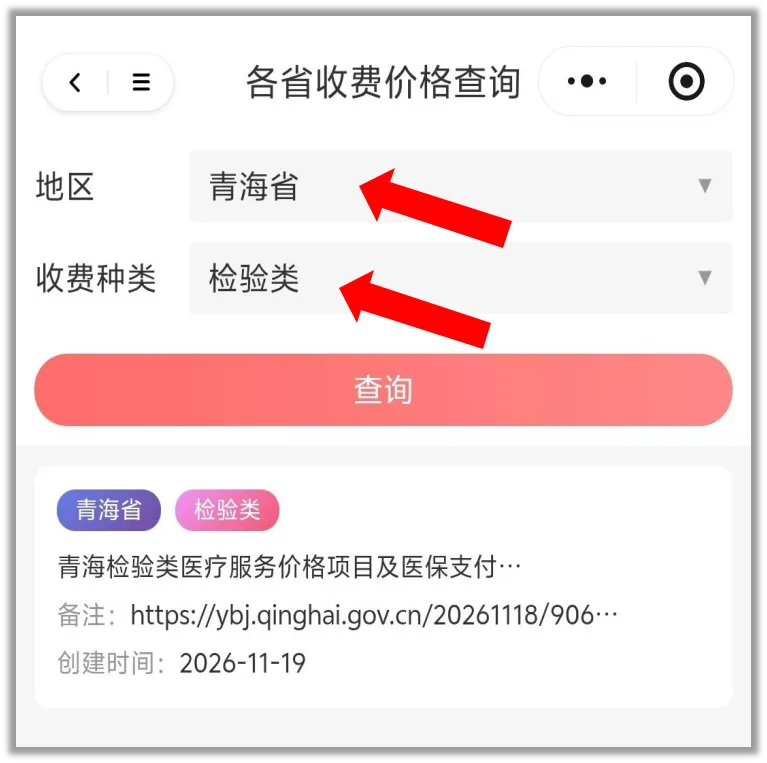
全国首份检验类医疗服务价格目录正式版,青海第一个交卷了。通知要求新价格文件在12月1日起执行,是全国第一个把这份目录真正落地的省份。 653 个检验项目,每一个都带了项目编码、三级/二级/一级三档价格,还标注了医保甲、乙、丙类别,信息量极大。 文件放在老地方了,可以随时通过微信小程序获取。 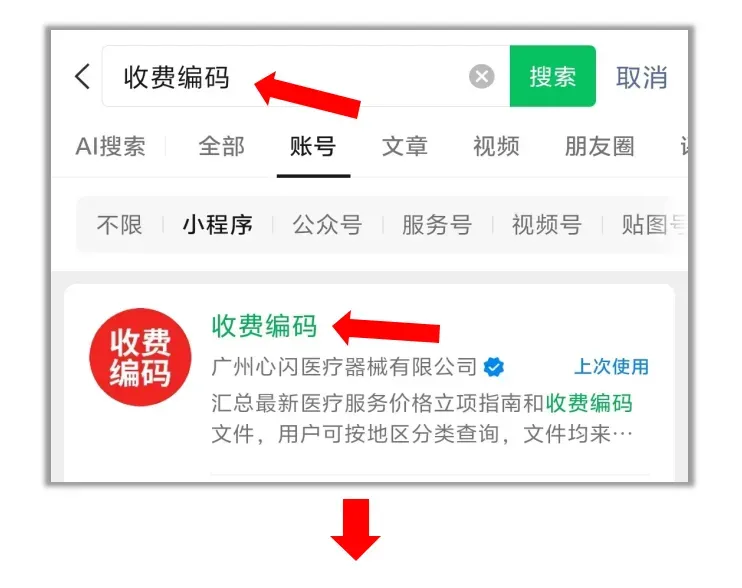
为什么说分量重? 过去两年,国家医保局陆续发布各类医疗服务价格立项指南,检验类是压轴登台的项目,因为里面涉及的类目多,影响面大,所以征求意见稿都改了好几次。但国家层面的立项指南只是个大框架,到底定价多少、怎么报销,得各省自己落地。 青海这次是第一个把“菜单 + 价格 + 医保类别”一次性落地。这意味着检验类医疗服务价格改革迈入了正式执行的阶段,后续省份的价格,大家都会会照着青海做对标。 653 项总览 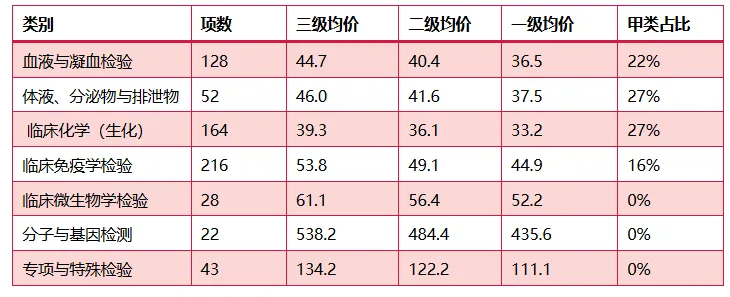
几个直观的结论: 项目最多的是免疫(216 项,占三分之一),其次生化(164项)、血液凝血(128项)——这三类就是日常化验的主体。 均价最高的是分子基因(三级 538 元),是生化类(39 元)的近 14 倍;最便宜的是生化。 653 项里,甲类 121 项(18.5%,基本全报)、乙类 427 项(65.4%,部分自付)、丙类 105 项(16.1%,基本自费)。从价格分布看,10 元及以下的项目占 20%,11~50 元的占 54%,超过 200 元的只有 37 项(5.7%),整体是“大多数便宜、少数很贵”的长尾结构。 几个注意点 技耗分离 文件明确:价格构成已包含试剂、质控液、样本采集器等“基本物质资源消耗”,不得另行收费。再加上 DRG/DIP 支付改革推进,检验正从医院的“利润中心”变成“成本中心”——过去靠试剂差价、多开单赚钱的路子,越来越走不通,拼的是效率和成本。 医保保基本原则不变 甲类 121 项基本全报、乙类 427 项部分自付、丙类 105 项自费。高值基因检测几乎全在丙类,常规化验几乎全在甲类。这等于用支付方式告诉行业:基础检验要普惠,创新高值先自费,等成熟、降价后再逐步纳入。 数据上传要减收、AI 辅助诊断写进价格。 文件规定:不按要求上传检验过程和结果数据,每项减收 10%(最高 5 元);参考区间与行业标准不一致再减收 5%。同时,价格构成里明确包含“人工智能辅助诊断”环节。翻译一下:检验结果互认、数据标准化、AI 判读,这些正在被直接与收费挂钩,倒逼医院上系统、上质控、上互认。 另外还有一处很有青海特色:参考区间专门注明“高原地区等经验证本地区人群不适用的除外”,定价承认了人群差异。 各类目具体分析 血液与凝血:基本盘,属于厂家拼成本的板块。 血常规五分类三级23元、二级20元、一级18元;血小板计数单独开展3元,但做血常规时不得重复收;凝血酶原时间12元,活化部分凝血活酶时间15元,纤维蛋白原15元,D-二聚体60元。这一块价格带很窄,方法学溢价被“同果同价”原则实质性抹平了——同一检测目标,不管用电阻抗、流式还是化学发光,收费拉平。 分子诊断:收费不算低,但支付类别和联检折扣两把刀同时落下。 病原体核酸扩增检测费主项三级80元,定量加收24元,RNA检测加收40元,耐药基因检测150元。单项定价并不算苛刻,又厂家在调研中也提到,青海等省已将DNA/RNA单项检测统一定在80元,多数省份物价有所上调,能部分对冲联检折扣的冲击。但联检分档折扣才是分子诊断厂家真正要面对的结构性变化:一次操作、同一份样本,≤5项按80%计价,6—10项按70%,>10项按60%。一个12项呼吸道病原体多重检测,旧模式下逐项累加,新规则下整体先打六折。靶标越多,芯片、冻干、质控成本非线性上升,收费却被压着往下走。过去“一管血测十几项”是卖点,现在同一句话,账算出来是反的。 质谱与精准组合:政策留了结构性口子,但不是普惠的。 114个加收项里质谱相关占约40%,政策资源明显向复杂检测场景倾斜。化学发光和免疫的“黄金区间”也在收窄——大型肿瘤标志物套餐、甲功七项式的堆叠策略收益空间被压缩,3到5项刚需精准组合加上定量、高敏等加收项,才是收费规则下还能算得过账的产品形态。一些厂家的应对策略也印证了这一点:联检产品向四联、五联拓展,控制在五联以内吃80%档,同时用更高荧光通道提升单管信息密度,从“堆靶标”转向“拼技术密度”。 输血与血型、体液常规、精液与前列腺相关:量大、价低、整合度高。 血型抗原检测15元/项,交叉配血40元,尿常规10元,粪便常规10元,精液常规20元。这些项目本身收费弹性很小,厂家的空间不在“提价”,而在装机覆盖和流水线适配。青海文件还留了一个容易被忽略的细节:江西的征求意见稿写了“检测试剂”和“样本采集器”不得另收,而青海的表述没有点这两样。口径上多留了一点解释空间,但大方向不会变——试剂是成本,不是收费项。 对厂家的影响 第一,方法学溢价的玩法被堵死了。 检测目标不再按生化、发光、免疫等方法分别设项定价。进口品牌过去靠“方法学更先进”支撑的溢价优势被削弱,国产高性价比产品在入院端的竞争力相应上升。但国产厂家也别高兴太早:收费统一之后,出厂价统一是随之而来的压力,再叠加试剂集采,竞争透明化,业务集中度上升,中小厂家在生化、免疫常规赛道的空间会被进一步挤压。 第二,产品设计逻辑从“临床叙事”切换到“收费叙事”。 以前产品经理讲“一管多检、省人力省采血”,现在医院检验科听完的第一反应是:这项按几折收?联检折扣钉死在“一次操作、同一份样本”上,注册证只是参考,打折打的是客户的操作方式,不是你的注册证。厂家需要重新算一笔账:一个多靶标 panel,在80%、70%、60%三档折扣下,医院的收费收入能不能覆盖试剂成本、能不能留下合理利润。算不过来的组合,要么拆,要么砍,要么用技术升级把信息密度做上去、把靶标数量控在折扣拐点以内。 第三,分子诊断厂家的“支付类别”意识必须建立起来。 青海把肿瘤基因高通量测序、基因甲基化、乙肝/丙肝核酸从乙类调到丙类。收费没变,但患者自付增加,临床开单的阻力会显著上升。厂家不能只看“项目有没有收费条目”,还要看“患者愿不愿意付、医保报多少”。放量逻辑从“有收费就能卖”变成“收费×支付×临床刚需”三个变量同时成立。 对代理商的影响 “设备免费投放、靠试剂高毛利回血”,这个模式在收费压缩和试剂集采的两头夹击下也走不通了。医院开始重算设备折旧,采购价走低是常态,靠“送机器绑试剂”拿长期利润的空间越来越薄。更根本的是,DRG/DIP把检验从“收入项”变成了“成本项”,检验科从利润中心转向成本中心,医院对代理商的期待不再是“送一台设备”,而是“帮我算清楚每一管标本的成本”。 代理商需要做的转变很具体:从卖设备绑耗材,转向帮检验科算账、控成本、提效率。谁能把试剂消耗、质控、报废、复检的账算清楚,谁能帮科室在收费天花板下守住毛利,谁的客户黏性就强。同时,第三方检验(ICL)因为规模效应,渗透率在上升,检验量的流向正在从院内科室向院外集中。跟公立医院检验科和跟ICL,逻辑不完全一样,代理商需要判断自己的客户结构往哪边偏。 产品端的选择也要跟着变。常规生化、免疫的代理空间会进一步向头部厂家集中,中小品牌的代理风险上升。真正还有结构性增量的方向,是联检折扣规则下“精准组合”的产品、质谱相关的复杂检测场景、以及流水线和自动化整体解决方案——医院要降本,但标本还得做,谁能用更少的人力、更低的试剂损耗完成同样的检测量,谁就有议价权。 总之,青海这份目录的信息量,不在于662个项目本身,而在于它把一套新的算账规则摆到了桌面上。 价格有涨有跌,是表层;同果同价、联检折扣、支付类别切换、数据上传与减收挂钩,才是底层。对厂家来说,产品逻辑要从我能检测什么转向在新收费规则下什么组合还能算得过账;对代理商来说,角色要从渠道搬运工转向检验科的成本与效率顾问。
单位:元。均价为类内算术平均;甲类占比=该类中甲类项目/该类项目数。