 夜雨聆风
我持有美团股票。但这不代表我要给它唱赞歌。
相反,看完美团 2026 年 Q1 财报,我比以前更困惑了。减亏是减了,但我看不清这家公司到底想成为谁。
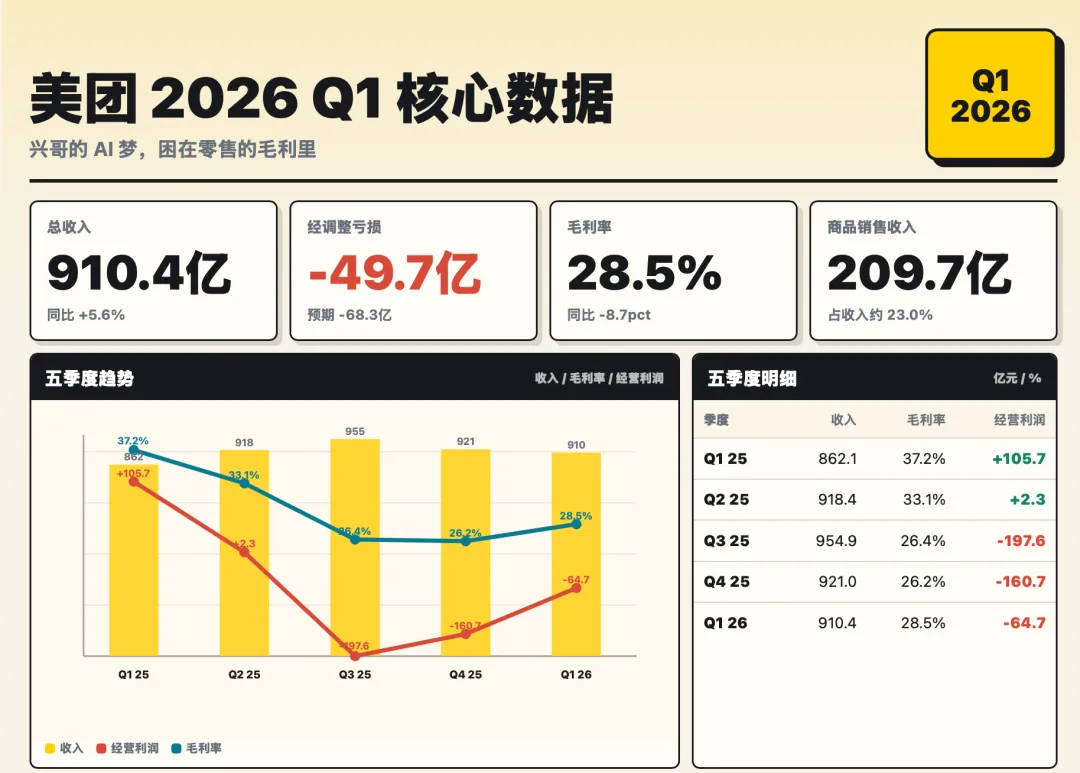
美团 Q1 财报出了,经调整亏损 49.7 亿,比市场一致预期的 68.3 亿好了一截。GAAP 净亏 68.27 亿,也好于预期¹。好多人看这数字松了口气——「减亏了嘛,拐点来了。」
我的判断不一样:减亏是真的,但减亏的是「美团变强了」,还是对手暂时不打了?这个区别要命。
美团做了很多事:补贴降了,营销投放收了,履约效率修了,商品零售和海外业务也在改善。
但我更在意的是——这轮减亏里,有多少是美团自己能控制的,有多少是外部环境暂时给的窗口?
人生最抽象的事儿就是:你以为自己终于学会了游泳,结果发现是别人把水位降了。
 一、先把账摊开:Q1 是止血,不是痊愈
Q1 总收入 910.4 亿,同比涨 5.6%。核心本地商业收入 640.6 亿,同比只涨 0.1%。¹
0.1%。
说是增长,其实就是没怎么动。
再看毛利率:28.5%。去年同期美团毛利率是 37.2%,一年掉了 8.7 个百分点。¹
这叫被重新定价。
谁家毛利率一年掉快 9 个点还能笑出来?除非笑的是苦笑。
不过这里要说清楚,Q1 环比 Q4 的减亏,确实有经营改善。
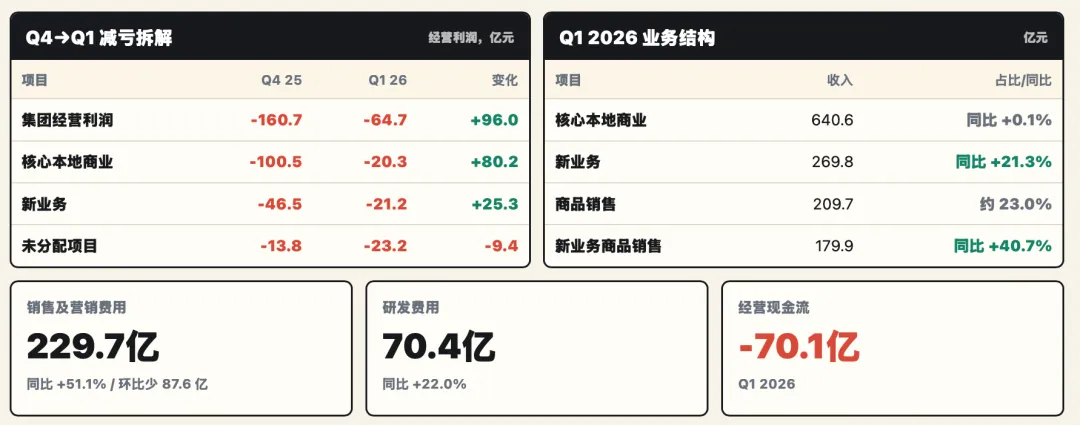
销售及营销费用从 Q4 的 317.3 亿降到 Q1 的 229.7 亿,环比少了 87.6 亿;成本收入比也从 73.8%降到 71.5%。¹²
所以不能说费用没控住。
更准确的说法是:环比看,费用压下来了;同比看,费用还很重。Q1 营销费用同比仍然增长 51.1%,研发费用同比增长 22.0%。¹
这就有意思了。
你说它差吧,它比 Q4 明显好;你说它好吧,它比去年同期差得很远。
把五个季度摊开:
| Q1 2026 | 910.4 亿 | 28.5% | -64.7 亿 | -49.7 亿 | -20.3 亿 |
趋势很清楚。
战前 Q1 还赚 105.7 亿,Q2 开战直接缩水到 2.3 亿,Q3 血亏 197.6 亿,Q4 继续亏 160.7 亿。Q1 2026 减亏到 64.7 亿,方向是对的。
但别急着弹冠相庆。
集团经营亏损环比收窄约 96 亿,其中核心本地商业从亏 100.5 亿收窄到亏 20.3 亿,贡献了约 80 亿改善;新业务也从亏 46.5 亿收窄到亏 21.2 亿,又贡献了约 25 亿改善;未分配项目反而从亏 13.8 亿扩大到亏 23.2 亿,拖了一点后腿。¹
所以这次减亏,不能只看集团口径。
核心本地商业确实是主力,但新业务的减亏也不能忽略。
那核心本地商业为什么改善?
官方说得很明白:即时配送亏损大幅减少;毛利率改善;推广、广告和用户激励减少;公司动态优化营销策略。¹
说人话:补贴少了,投放少了,履约效率好了一些。
但这里有个坑。
美团没有在财报里披露外卖单均亏损,也没有披露 Q1 即时配送订单量。市场上确实有券商估算外卖单均亏损改善,但这不是官方披露数据。
核心本地商业里面不只有外卖,还有到店、酒店、旅游、广告、商家服务。你拿一个混合利润表去除一个配送订单量,算出来的数字看着很爽,实际上很容易被人一拳打穿。
这就像拿家庭总支出除以你吃了几碗面,最后得出一碗面 300 块。面很冤。
所以这件事我会说得更稳一点:
Q1 核心本地商业减亏,确定来自即时配送亏损收窄和营销投放回落;至于单均亏损具体收窄多少,只能说券商有估算,不能当财报硬数据。
这才是能站住的说法。
二、外部确实给了窗口,但窗口不是城墙
这次美团喘过来,有外部因素。
第一,监管确实按过刹车。
2025年5月:市场监管总局等五部门联合约谈京东、美团、饿了么2025年7月:再次约谈,要求规范促销行为2026年1月:国务院反垄断反不正当竞争委员会启动外卖行业专项调查2026年2月:多地市场监管部门发文,叫停"内卷式"恶性竞争2026年3月:国家市场监管总局转发评论文章《外卖大战该结束了》
外卖大战降温,不只是平台突然想开了,也有监管把桌子扶住了。桌子扶住以后,大家不容易继续把饭菜往地上掀。
第二,对手的节奏也变了。
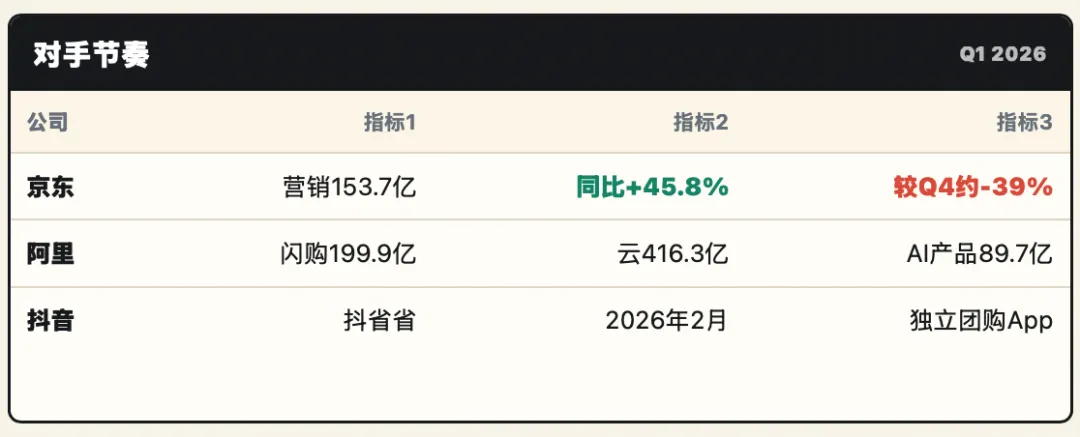
先说京东。京东 2026Q1 营销费用 153.7 亿,同比还增长 45.8%;但相较 2025Q4 的 253 亿,环比下降约 39%。⁶
这两个说法差很多。
同比增长,说明京东仍然在投新业务;环比下降,说明 Q1 投放强度从 Q4 高点回落。
你可以说战场温度下降,不能说京东彻底收兵。
阿里也不能简单说“被 AI 吸走一半资源”。
阿里 Q1 财报里能确认的是:快速商业收入 199.9 亿,同比增长 57%;中国电商集团 adjusted EBITA 240.1 亿;云智能收入 416.3 亿,同比增长 38%;AI 相关产品收入 89.7 亿,连续第 11 个季度三位数增长。⁷
阿里确实在同时投 AI 和即时零售,也确实把利润压得很薄,Non-GAAP 净利润只有 0.86 亿。⁷
但这不是退出。
更稳的说法是:阿里在 AI 和消费两条线都继续投入,同时要求即时零售改善 UE。根据招银国际对阿里财报会的整理,管理层预期淘宝闪购 UE 在 FY27 部分月份转正。⁸
这叫投入节奏优化。
抖音则是另一种打法。
抖音在 2026 年 2 月上线独立团购 App“抖省省”,本地生活正在从内容流里的“顺手成交”,往独立交易入口走。⁹
所以别把美团的减亏理解成“对手都撤了”。
更像是:京东从 Q4 高强度投放降温,阿里一边投即时零售一边要求 UE 改善,抖音继续用内容和工具化入口切到店。三家都没消失,只是打法没那么莽了。
这就是美团的窗口期。
窗口期解决的是防守问题,不解决进攻问题。
对手暂时不把补贴打到地板价,美团能喘气;但喘气之后,美团还得回答一个更硬的问题:
我的利润率还能不能修回平台公司的样子?
三、兴哥的 AI 梦,撞上了零售化的利润表
回到最核心的问题:王兴到底想把美团做成什么公司?
财报里有两个方向。
第一,他在投 AI。
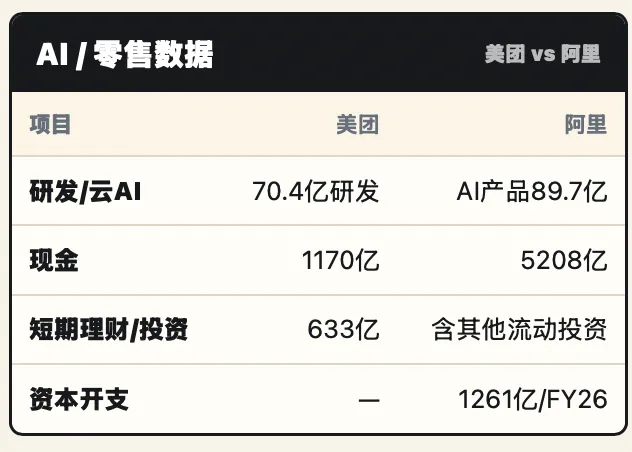
Q1 研发费用 70.4 亿,同比增长 22.0%。美团说,小团升级了 AI 搜索;小团健康助手可以做问诊、买药、预约;智能掌柜服务超过 70 万餐饮商户;数字员工支持超过 30 万到店商户。¹
这不是装样子。
美团的 AI 不是聊天机器人炫技,而是想塞进本地生活的交易、履约和商家经营里。这个方向是对的。
因为美团最值钱的数据,不是互联网上的文本,而是本地生活里的真实交易、真实供给、真实履约。
你要吃什么、几点吃、在哪儿吃、愿意等多久、商家能不能接住、骑手怎么调度,这些东西很土,但很贵。
AI 大厂在天上炼丹,美团在地上送饭。听起来不高级,但饭凉了用户真会骂。
第二,他没法不守零售和履约。
这里要特别小心一个口径。
美团不是“70%的收入都是零售”。
Q1 美团 70%左右收入来自核心本地商业,但核心本地商业不是零售,它包括外卖配送、商家服务、到店酒旅等。真正按“商品销售”披露的收入是 209.7 亿,占总收入约 23.0%;其中新业务里的商品销售 179.9 亿,同比增长 40.7%。¹
这才是准确说法。
美团的问题是:核心本地商业被即时配送和补贴拖重,新业务里的商品销售又在上升,整个利润表越来越受零售化和履约成本影响。
这个判断更稳,也更要命。
因为平台商业和零售履约,估值逻辑不一样。
平台商业赚的是抽佣、广告和交易效率。只要规模上来,利润率可以很漂亮。
零售履约赚的是供应链、周转和执行。也能赚钱,但每一单都有成本,每一单都得过现实世界。
美团现在两头都要。
一头要 AI 故事,一头要即时零售;一头要高频入口,一头要补贴履约;一头要平台利润率,一头要卖货的成本结构。
这就是矛盾。
不是说美团不能做 AI。
而是说,美团做 AI 的钱,要从当前这张利润表里挤出来。Q1 集团经营亏损 64.7 亿,经营现金流流出 70.1 亿;虽然账上现金及现金等价物 1170 亿、短期理财 633 亿,弹药不算少,但烧法不能和阿里一个逻辑。¹
阿里截至 2026 年 3 月末现金及其他流动投资 5208 亿,FY2026 资本开支 1261 亿;Q1 云收入 416 亿,AI 相关产品收入 89.7 亿。⁷
美团如果拿自己 70 亿研发总盘子,去和阿里、字节拼通用大模型军备赛,那很难。
但如果美团把 AI 用在商家工具、搜索决策、骑手调度、供给匹配、智能客服、本地医疗这些具体场景里,它有机会。
所以美团的 AI 梦,不能写成“美团版 OpenAI”。
那太虚。
更现实的版本是:美团不是要当 AI 基础设施公司,而是要用 AI 把本地生活这门重生意再轻一点。
这句话才是关键。
如果 AI 不能把履约成本、商家运营成本、用户决策成本打下来,那它就只是财报里的漂亮词。
如果 AI 真能把这些成本打下来,它才配进入估值模型。
四、收个尾:主要矛盾,不是亏损,是身份
说了这么多,给各位简短总结一下。
第一,Q1 减亏是真的,但不能神化。它来自营销投放回落、即时配送亏损收窄、经营效率改善、监管降温和季节性共同作用。这里面有美团自己的能力,也有外部环境给的窗口。
第二,这个窗口期没法无限外推。阿里还在同时投 AI 和即时零售;抖音还在切到店。美团的核心本地商业也不是纯零售,但商品销售占比已经到约 23%,履约和商品销售扩张正在实实在在拖住利润表。
你问我为啥没提京东,可能是 不重要 我忘了吧!
第三,估值折价的根源不是美团没有故事,而是故事之间互相打架。 想讲 AI,要投入;想修 UE,要控费;想守本地生活入口,要补贴和履约;想回到平台利润率,又必须减少这些现实成本。
这才是“兴哥的 AI 梦,困在零售的毛利里”。
教员在《矛盾论》里讲:“矛盾着的两方面中,必有一方面是主要的。”
美团现在的主要矛盾,不是亏损。
是身份。
到底是一家用 AI 改造本地生活的平台公司,还是一家带着平台流量的即时零售履约公司?
所以我为什么还拿着美团股票?
这个问题我也在问自己。
多头逻辑是估值便宜、UE 修复、底盘稳固。空头逻辑是「估值撕裂」、窗口期风险、没有新增长曲线。
哪个权重大,我还在掂量。
但有一点我很清楚:持有不代表唱多,批评不代表做空。
(你要是觉得我唱空美团,那你就错了。我要是真看空,我早就跑了,还写文这个干啥?写文章是因为我还在持有,但我不确定自己持有得对不对。)
写这篇文章,不是要说服谁,而是想把自己的困惑摊开看清楚。
如果你也持有美团,希望这篇文章对你有用。
以上。
¹ 美团 2026 年 Q1 业绩公告,2026 年 6 月 1 日,港交所/公司 IR;并与财联社、澎湃新闻、新浪财经关于收入、经调整亏损、市场预期数据交叉核对。
² 美团 2025 年 Q4 业绩公告及 2026 年 Q1 业绩公告对比数据。
³ 美团 2025 年 Q2 业绩公告。
⁴ 美团 2025 年 Q3 业绩公告。
⁵ 新华网/央视新闻客户端,2025 年 9 月 9 日,《市场监管总局已约谈主要外卖平台 抵制恶性补贴》。
⁶ 京东 2026 年 Q1 业绩公告与 2025 年 Q4 业绩公告;Q1 营销费用 153.7 亿元,同比+45.8%,较 Q4 的 253 亿元环比下降约 39%。
⁷ 阿里巴巴 2026 财年 Q4 及全年业绩公告,2026 年 5 月 13 日;自然年 2026Q1 收入 2433.8 亿元,Quick Commerce 收入 199.9 亿元,云智能收入 416.3 亿元,AI 相关产品收入 89.7 亿元。
⁸ 招银国际 Alibaba 4QFY26 报告,2026 年 5 月 14 日;关于淘宝闪购 UE 在 FY27 部分月份转正为券商整理的管理层预期。
⁹ 亿邦动力/新浪科技,2026 年 2 月,“抖省省”独立团购 App 上线;App Store 页面显示开发者为 Beijing Douyin Technology Co., Ltd.
说明:券商/媒体估算已单独标注,不作为硬财报数据。本文不构成任何投资建议。作者持有美团股票,可能存在利益冲突。
再次提示:本文不构成任何投资建议。
下一篇想聊聊豆包收费,欢迎关注!