ARTICLE · 981204
AI开始交收据:从芯片收入到软件现金流
过去两年,AI产业最容易理解的证据是资本开支:云厂商建机房、买加速器、补网络和存储。8月下旬的新一轮财报把问题向前推了一步。NVIDIA和Marvell继续证明硬件需求强,Salesforce则拿出合同余额、经营现金流与可治理的企业工作流。市场要看的已经不只是“还买不买算力”,而是这些算力能否穿过软件、流程和收费体系,最后沉淀为持续现金回报。
【事实】NVIDIA FY2027第二季度收入962.21亿美元,同比增加106%;数据中心收入890亿美元,同比增加117%;毛利率75.0%,经营利润637.34亿美元。公司给出下一季度1080亿美元上下浮动2%的收入指引,并明确该指引没有计入中国数据中心计算收入。
【事实】Marvell同期收入27.393亿美元,同比增加37%;其中数据中心收入21.715亿美元,同比增加46%,占总收入79%。公司下一季度收入指引为31.5亿美元上下浮动5%。从加速计算到互联与定制芯片,AI基础设施的收入证据仍在扩散。
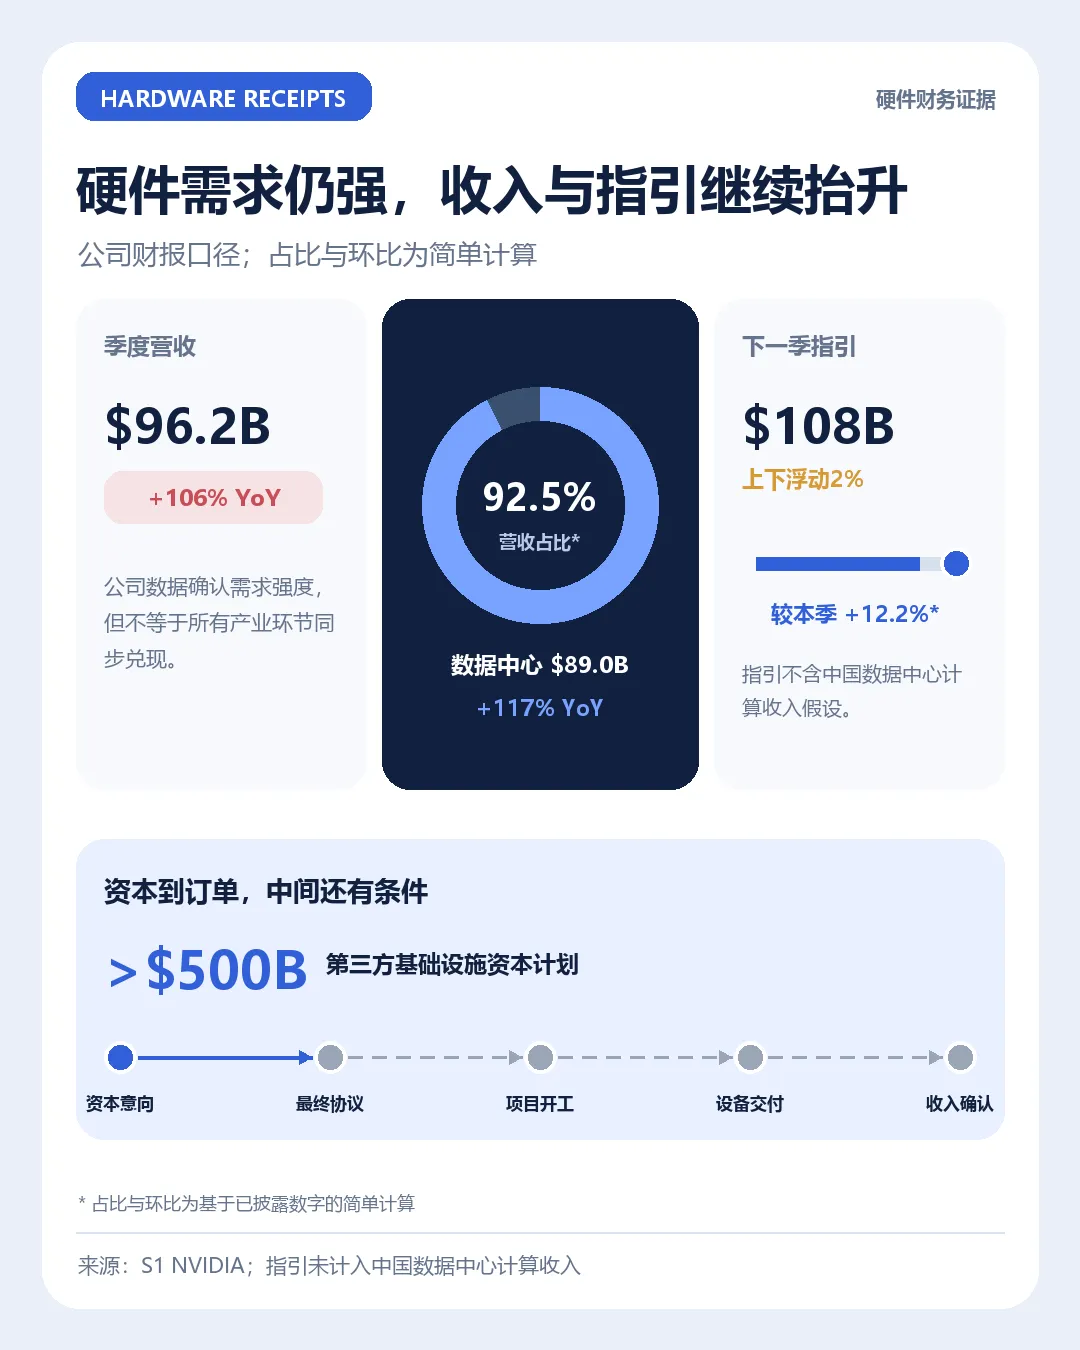
这不是概念热度,而是已经确认的财务结果。但财报只能确认“需求落到公司收入”,不能确认每一个供应链环节都获得同样的价格、份额和利润。理解下一阶段,必须把算力产业拆成两条链:硬件的交付链,以及软件的回款链。
01 事实触发:硬件景气没有消失,门槛却更高
【市场共识】当头部芯片公司收入翻倍、下一季仍给出两位数环比增长指引时,市场会继续上调AI基础设施的短期需求预期。服务器、先进封装、交换芯片、光互联、内存、电源与散热,都可能受益于系统规模扩大。
问题在“可能”二字。每个环节的收入取决于出货量、单价和份额;利润还要再扣掉产能成本、研发投入、库存波动和客户议价。资本开支是一条总河流,供应链公司拿到的是不同支流,不能把河面上涨直接等同于每条支流都涨水。
【本文推断】硬件侧的第一道约束是供给匹配。加速器数量增加,会提高交换带宽、存储吞吐、电力密度与散热要求;其中任何一个环节交付慢,都可能推迟整机验收与收入确认。第二道约束是产品迭代。新平台切换会带来单位价值量提升,也可能造成旧产品库存、良率爬坡和客户验证成本。
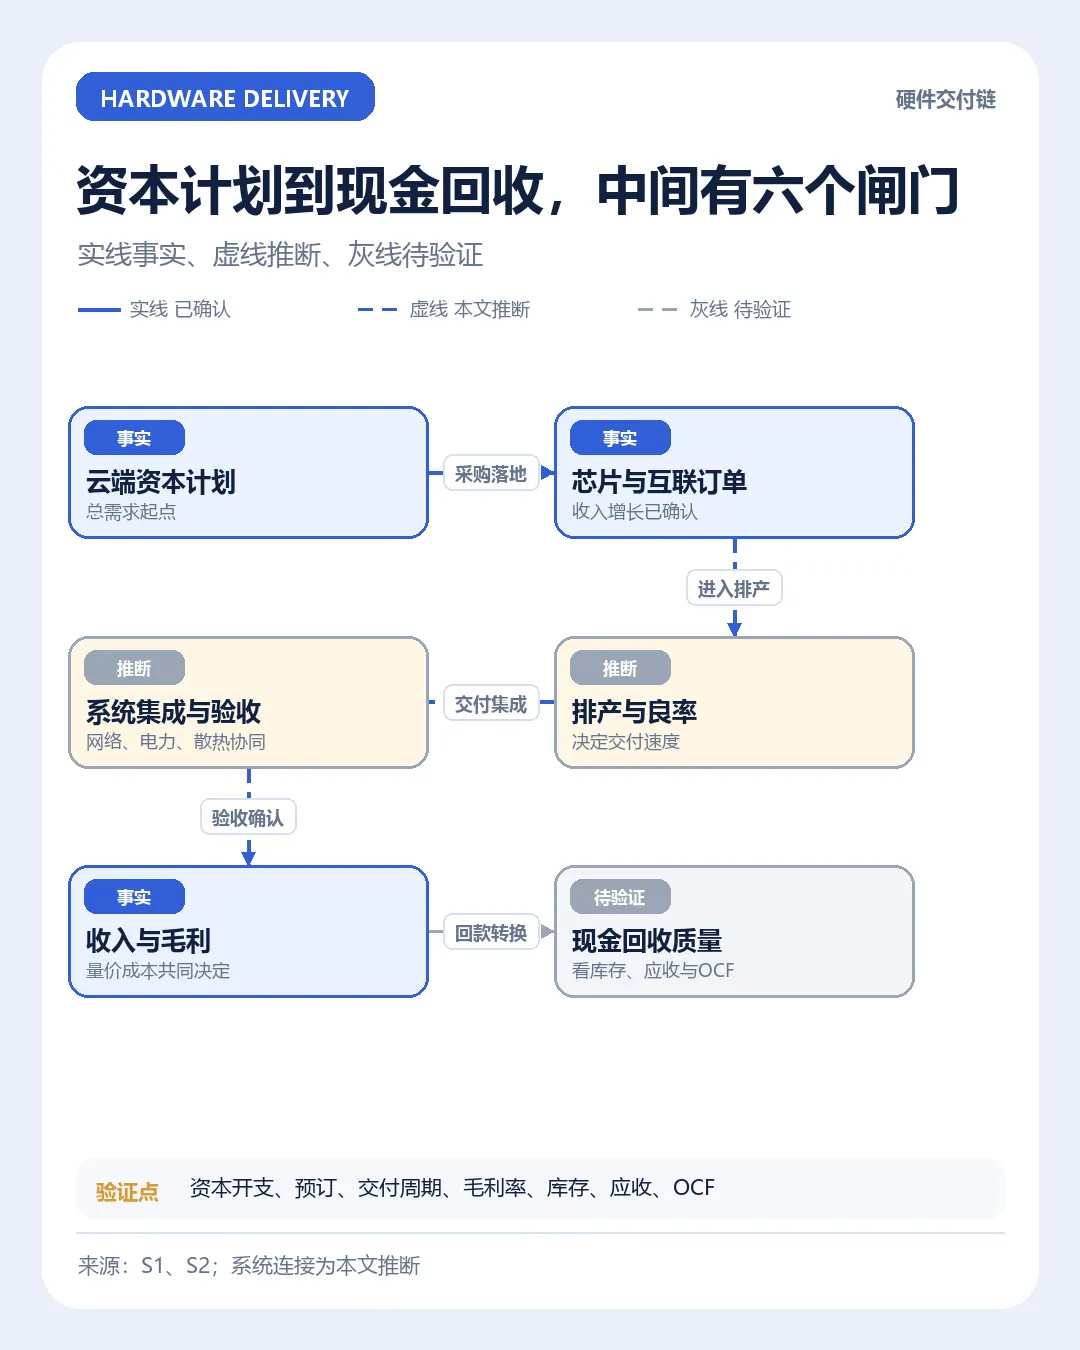
传导机制是“资本计划—订单—排产—系统集成—验收—收入—现金”。每一段的领先指标不同:资本计划看云厂商指引,订单看供应商预订和未完成订单,交付看周期与良率,收入看季度增速,现金看应收和经营现金流。把这些指标混成一个“AI需求”标签,会错过利润真正发生变化的位置。
验证时间点是9月至10月的三季报与投资者日。反证条件是云厂商削减资本开支,或供应商收入仍增但库存和应收增速显著快于收入,同时毛利率下滑。出现后一种组合,意味着增长可能更多停留在备货和信用扩张,而非高质量回款。
02 供需约束:瓶颈从单颗芯片移向整个系统
【事实】Marvell数据中心收入同比增加46%、环比增加18%,并预计下半年定制业务明显加速。这类数字说明,AI集群扩张不只增加计算芯片数量,也提升连接、交换和定制化需求。NVIDIA自身也在扩展网络、系统和软件栈,竞争边界正在由器件延伸到平台。
【本文推断】当单机柜功率和互联规模上升,系统瓶颈会在三处轮换。第一处是先进封装和高速内存,决定算力能否按期形成;第二处是网络和光互联,决定大集群的有效利用率;第三处是电力与冷却,决定机房能否真正上线。瓶颈位置变化,会重新分配订单紧迫度和议价能力。
这也是“同一条AI产业链、股价表现却不同”的根源。市场给高估值的不是所有零部件,而是短期不可替代、收入可见度高、现金转换效率好的环节。一旦供给从稀缺转为宽松,价格和毛利的弹性会迅速下降,估值也会从产能溢价回到正常制造业框架。
【待验证】目前公司财报没有披露具体供应链伙伴的份额变化,无法从NVIDIA或Marvell的增长直接推导某一家A股或港股公司的订单。验证指标应落在供应商自己的合同负债、在手订单、产能利用率和现金流,而不是二级市场的主题归类。
03 软件侧开始出现另一类证据:合同与现金
【事实】Salesforce FY2027第二季度收入113亿美元,同比增加11%;订阅与支持收入108亿美元,同比增加12%;当前剩余履约义务cRPO为335亿美元,同比增加14%;经营现金流13亿美元,同比增加71%,自由现金流11亿美元,同比增加81%。这些指标分别对应当期收入、未来合同可见度和实际现金回收。
同一天,公司与Anthropic发布Claudeforce,披露Salesforce in Claude插件包含37项预置销售技能,把企业数据、工作流、动作与治理连接到模型使用场景。它回答的是AI软件商业化的一个关键问题:模型能力如何进入企业已有权限、审计和业务流程,而不是停留在聊天窗口。
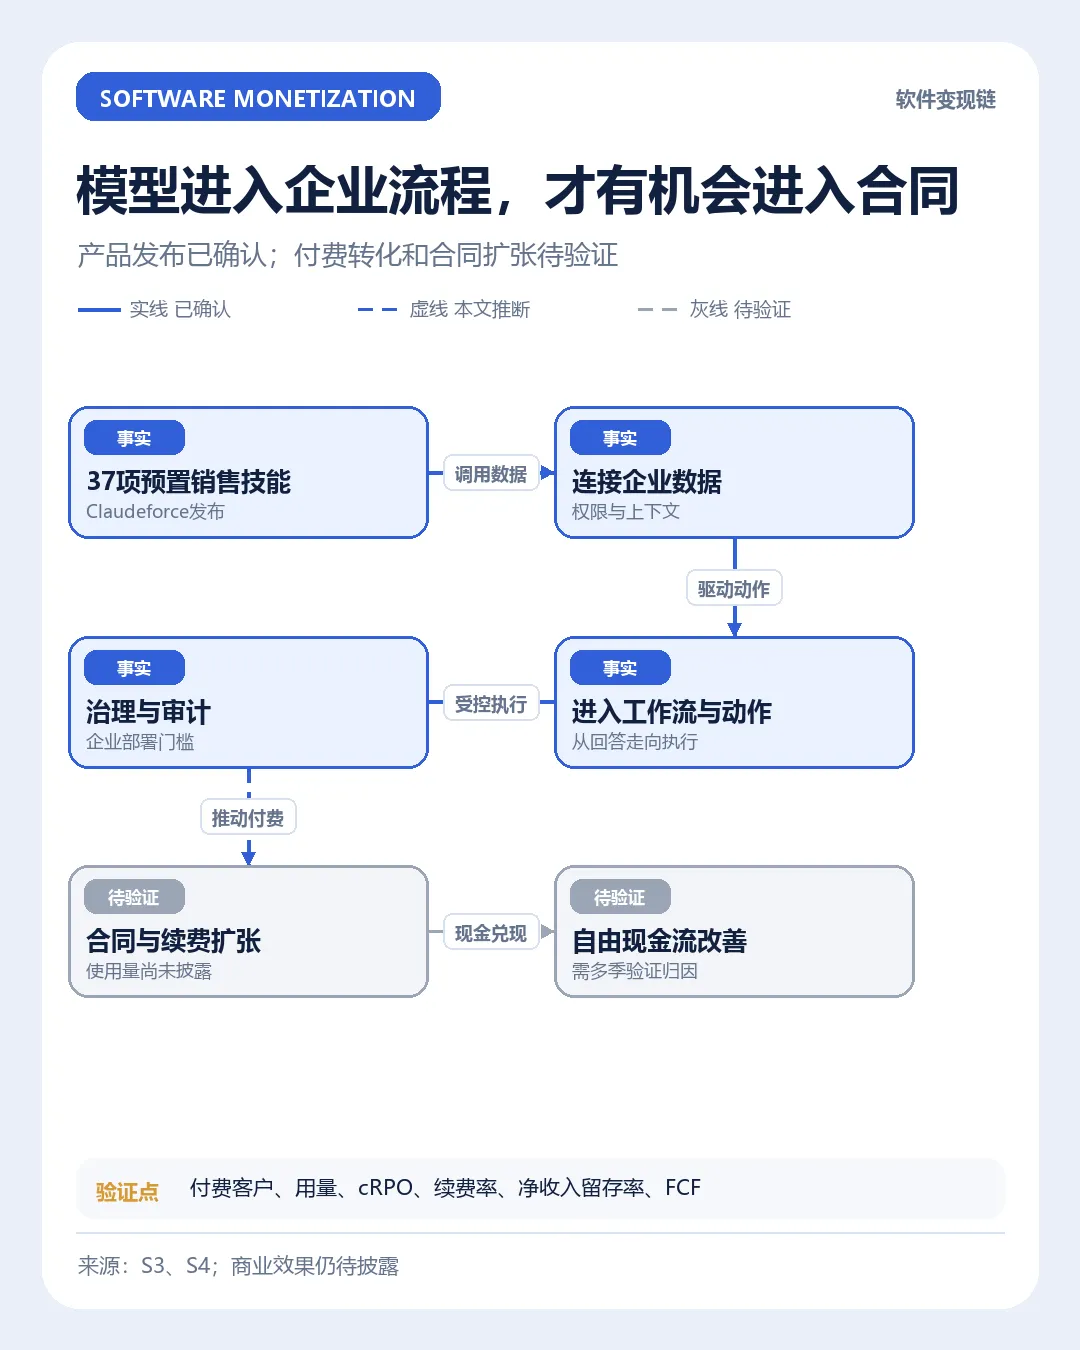
【市场共识】企业采用AI的最大障碍已经从“模型能不能生成内容”转向“数据能不能用、动作能不能执行、责任能不能追踪、结果能不能计费”。有治理能力的软件平台更容易把AI嵌入现有合同,也更容易将功能使用转成席位扩张、用量收费或更高续费率。
【本文推断】软件侧的利润路径比硬件更慢,却可能更稳定。部署初期要承担模型调用、数据治理、销售与实施成本;规模化后,如果单位推理成本下降、客户续费改善、合同扩张快于服务成本,毛利和现金流才会体现经营杠杆。反之,功能使用很热闹但需要大量人工实施,收入增长未必带来利润增长。
领先指标包括AI产品的付费客户数、每客户用量、cRPO、净收入留存率、毛利率和自由现金流。Claudeforce目前只披露37项技能,没有披露使用量、付费转化和单客户合同扩张,这些均属于【待验证】。验证时间点是后续季度财报和产品商业化披露。
04 量价成本:同样增长,现金含量可能完全不同
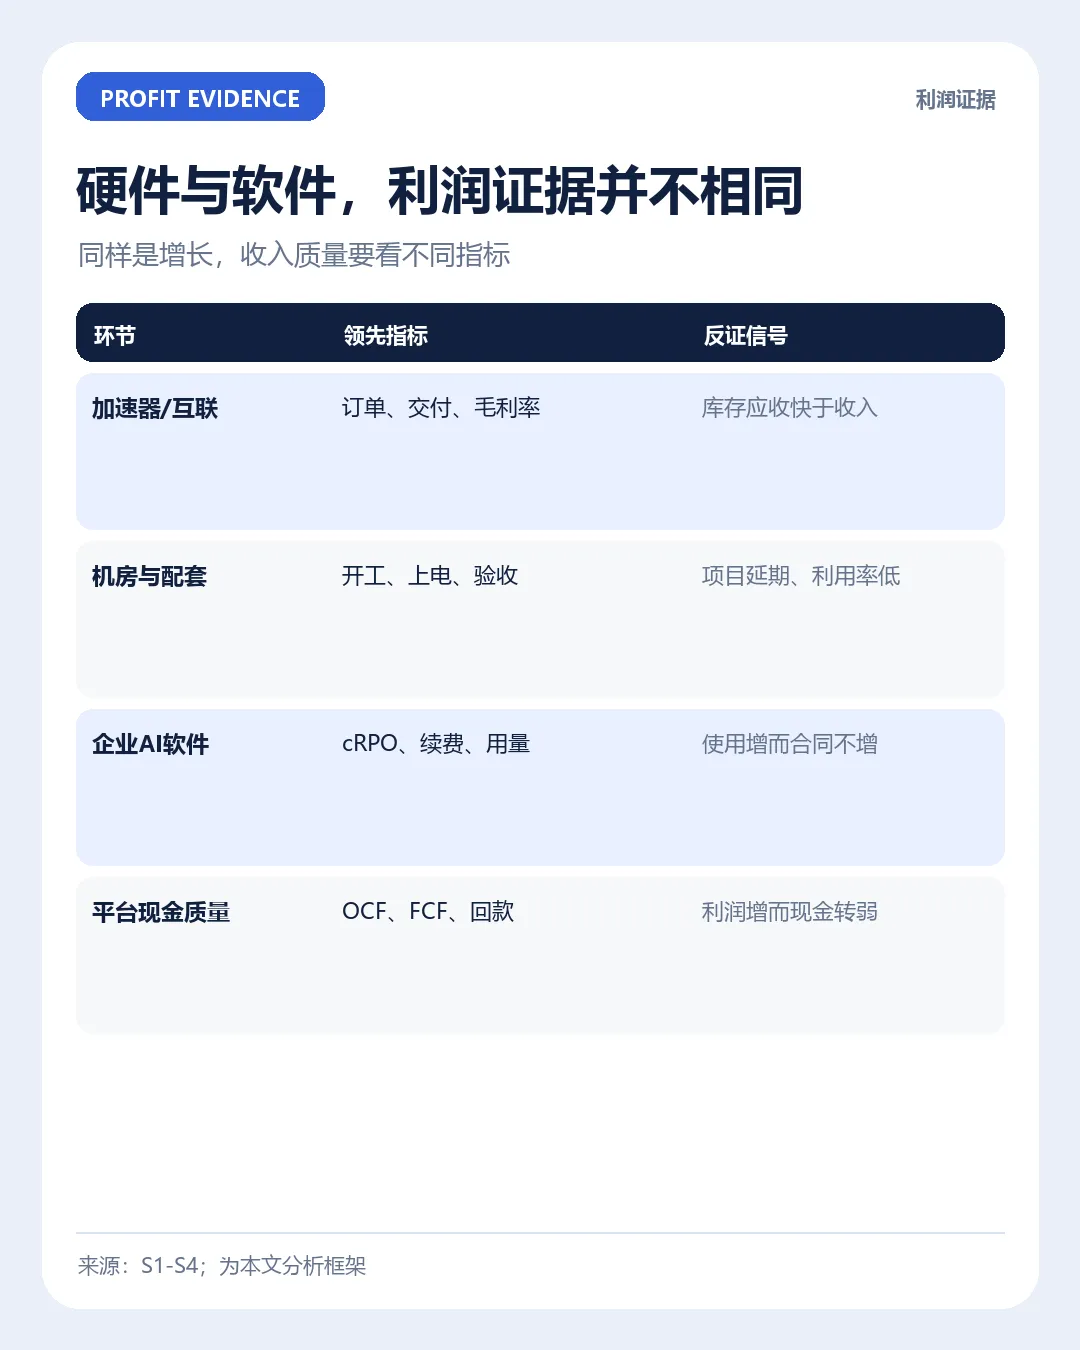
硬件增长通常先看量:加速器、交换芯片、光模块和机柜出货增加;再看价:高规格产品能否维持溢价;最后看成本:晶圆、封装、内存、电力、工程与良率。收入增长若主要依靠量而价格下降,利润弹性会弱于收入;若供应紧张推高价格但扩产成本更快,现金流也可能滞后。
软件增长则先看合同和使用,再看毛利与回款。cRPO增长快于收入,通常意味着短期合同可见度改善;经营现金流与自由现金流明显增长,说明利润不只停留在会计确认。但单季现金流受回款季节性影响,不能用一个季度下永久结论,仍要观察数季连续性。
【本文推断】AI产业利润池会出现两次迁移。第一次从通用计算转向加速计算与互联,已经由硬件收入验证;第二次可能从基础模型调用转向掌握企业数据、工作流和分发入口的软件平台。这不是确定性结果,决定因素是软件平台能否把模型能力转成续费、合同扩张和自由现金流。
05 收入、利润、现金流:为什么三者必须一起看
收入回答产品是否被购买,利润回答公司是否保留了价值,现金流回答价值是否真正回到资产负债表。只看其中一个,会误判AI商业化质量。高速增长但应收和库存更快增长,可能是渠道或交付压力;利润上升但资本开支巨大,自由现金流可能仍弱;现金流改善但合同余额下降,则可能透支未来增长。
NVIDIA目前的证据集中在收入、毛利和利润规模;Marvell补充了互联与定制芯片的收入扩散;Salesforce则提供合同余额和现金回收。三家公司并不能拼成一条必然因果链,但可以组成一套更严格的观察框架:硬件看订单与交付,软件看合同与续费,最终都回到现金。
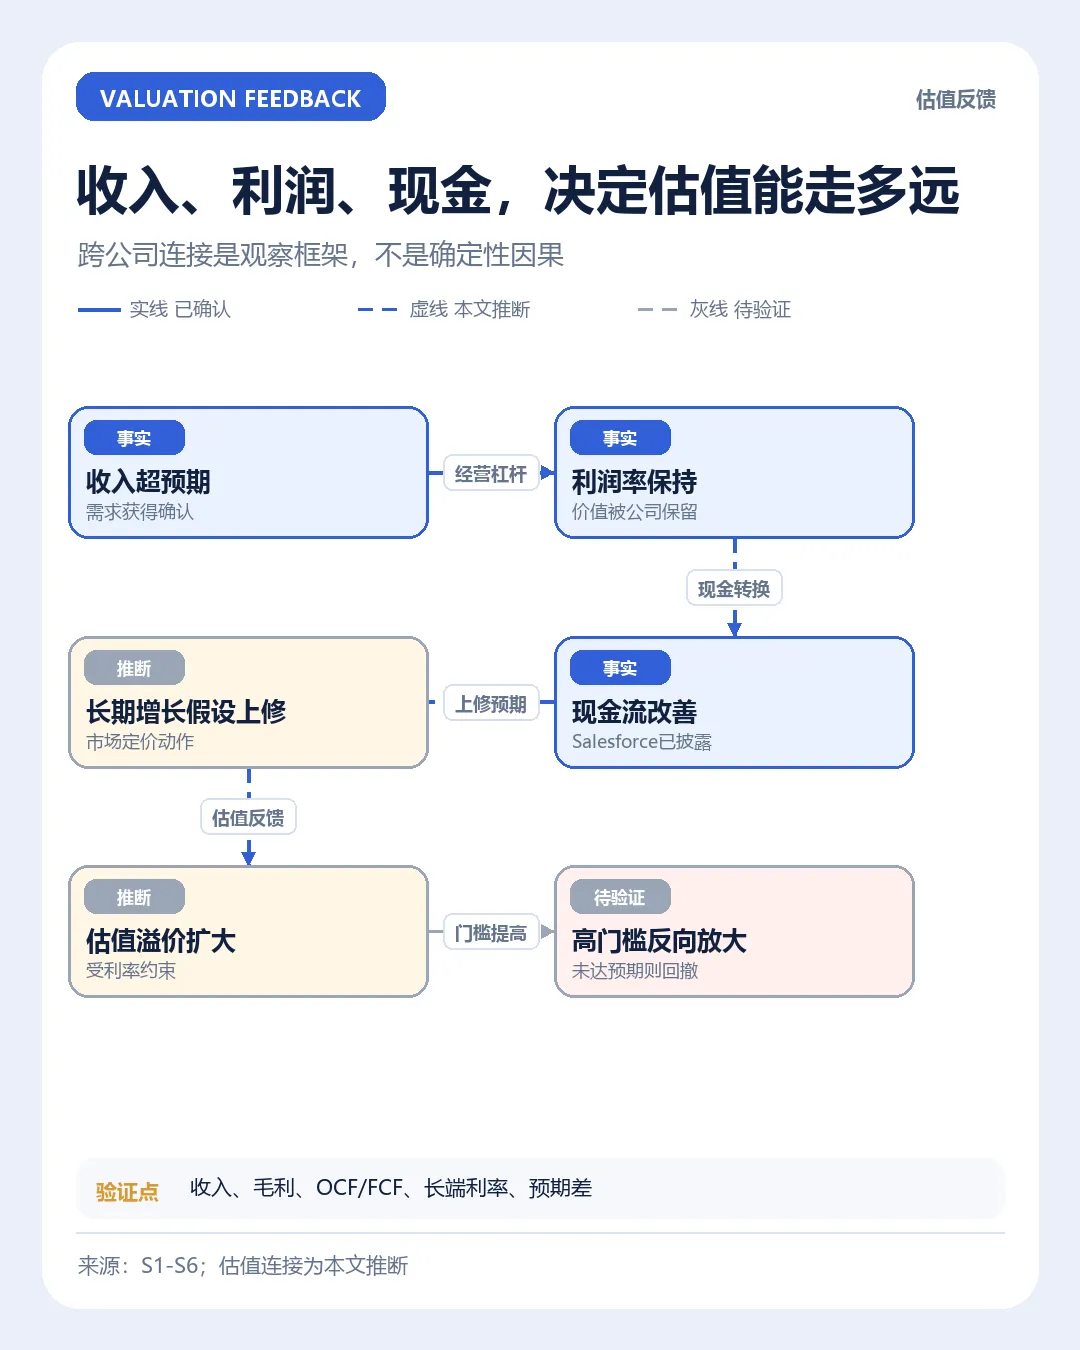
【市场共识】当盈利兑现持续高于预期,市场会提高长期增长假设并压低风险折价;一旦增速放缓或现金质量变差,高估值会放大回撤。8月27日美股纳斯达克上涨1.57%,标普信息技术板块上涨3.4%,但多数标普成份股下跌,说明资金仍集中在少数能够提供财务证据的公司。
【本文推断】下一阶段的估值分化会从“是否属于AI”转向三问:收入能否验证,利润能否保留,现金能否回收。对于A股与港股映射公司,第四问是本地公司是否真的拥有订单份额。若缺少这一层,海外龙头财报越强,反而可能抬高本地标的需要跨越的证据门槛。
06 验证与反证:这条主线什么时候失效
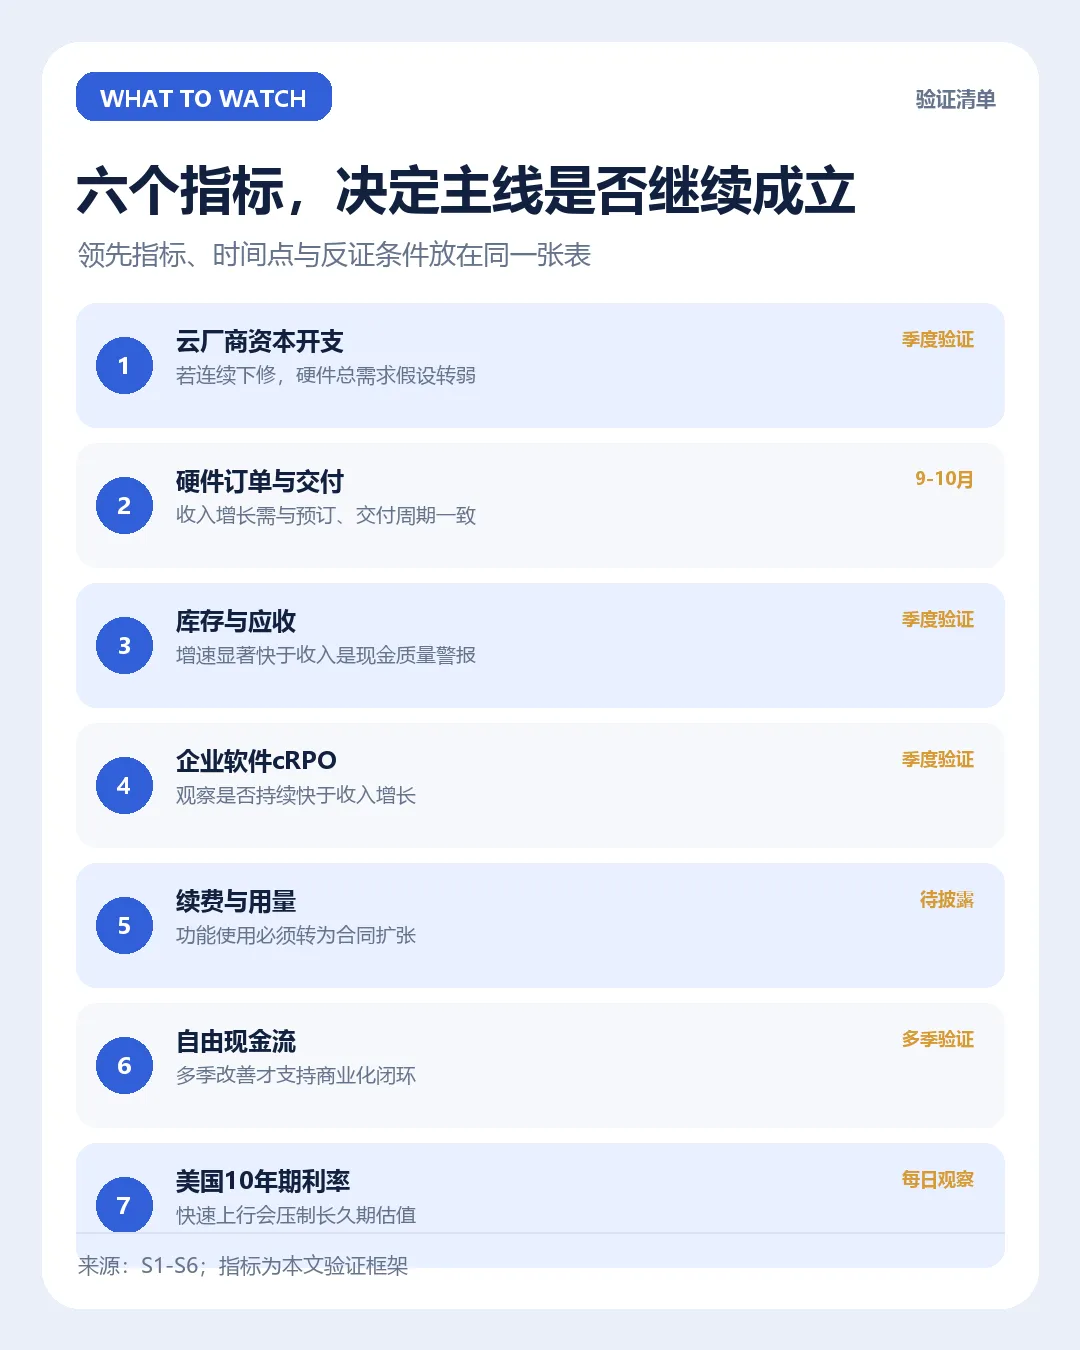
这条“硬件收入向软件现金流延伸”的主线,需要四组数据共同验证。第一,云厂商资本开支不连续下修;第二,硬件供应商订单、收入与现金流方向一致;第三,企业软件cRPO、续费和自由现金流持续改善;第四,AI功能进入可治理工作流后,能提高客户合同价值,而不是只增加推理成本。
反证条件也很清楚。若硬件收入仍增但库存、应收和毛利同时恶化,说明供给或竞争压力正在吞噬价值;若软件功能使用增加但cRPO、续费和现金流没有改善,说明商业化仍停留在体验层;若长端利率持续快速上升,即使盈利改善,估值扩张也会受到约束。
【待验证】北京时间今晚22:00,美国将发布非农就业初步基准修订,接下来一周还有JOLTS、生产率与成本、8月就业报告。利率预期会影响AI长久期资产的估值折现,但不会直接改变已经确认的季度收入。把宏观估值与产业经营分开,是避免把一次市场波动误写成产业拐点的前提。
结语
AI没有离开资本开支阶段,只是开始进入更难的验收阶段。芯片和互联要交付收入与毛利,企业软件要交付合同、续费和现金流,治理能力则决定模型能否进入真正的业务流程。市场愿意继续为增长付费,但会越来越少为模糊的“参与AI”付费。
因此,最重要的不是再找一个新概念,而是沿着财务报表逐层追问:钱投到哪里,货是否交付,收入是否确认,利润是否留下,现金是否回来。只要这五步不断被验证,AI产业主线仍有基本面支撑;其中任何一环长期断裂,都足以让估值逻辑失效。
数据截至2026年8月28日17:04(Asia/Shanghai)。本文仅作市场与产业研究,不构成投资建议。