ARTICLE · 982216
电子产品手机,电脑全线涨价:AI“虹吸”存储产能,谁在买单,何时结束?到底是怎么个事儿?
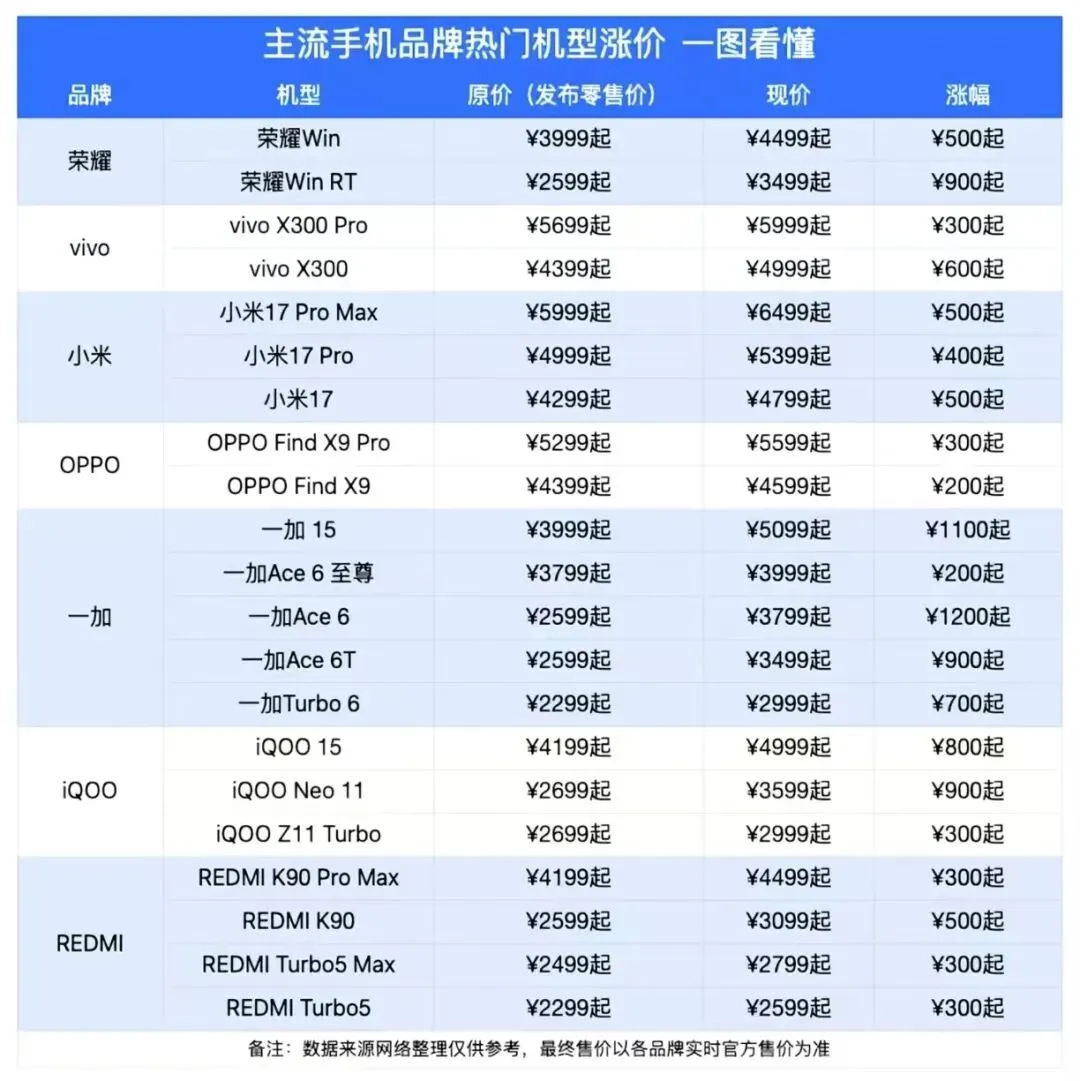
今年买手机、换电脑,大家最直观的感受就是:贵了。2026年,消费电子市场经历了一轮罕见的全面涨价。先说说手机,OPPO、vivo先后在3月公告调价,中端机型普遍提价300至1000元;华为Nova16系列较上一代上涨300至500元;一加15系列经历两轮调价,累计涨幅400至1100元。6月25日,苹果对MacBook、iPad全系实施全球涨价,中国市场涨幅约15%至25%,Mac Studio最高涨了3500元。随后微软宣布Xbox主机涨价,512GB版上涨100美。
再说说电脑;电脑产业链的涨价,远比手机更惨烈,也更复杂。
手机涨价,核心是存储芯片(内存和硬盘)被AI服务器抢了产能。但电脑涨价,是一场从里到外、由AI引发的全产业链“挤兑”
DDR5 16GB单条从去年的四百多涨到上千,1TB的PCIe 4.0固态从四百出头干到了六百五往上甚至上千,一条16GB DDR5内存基本要上千。电源、主板也跟着涨了一截,
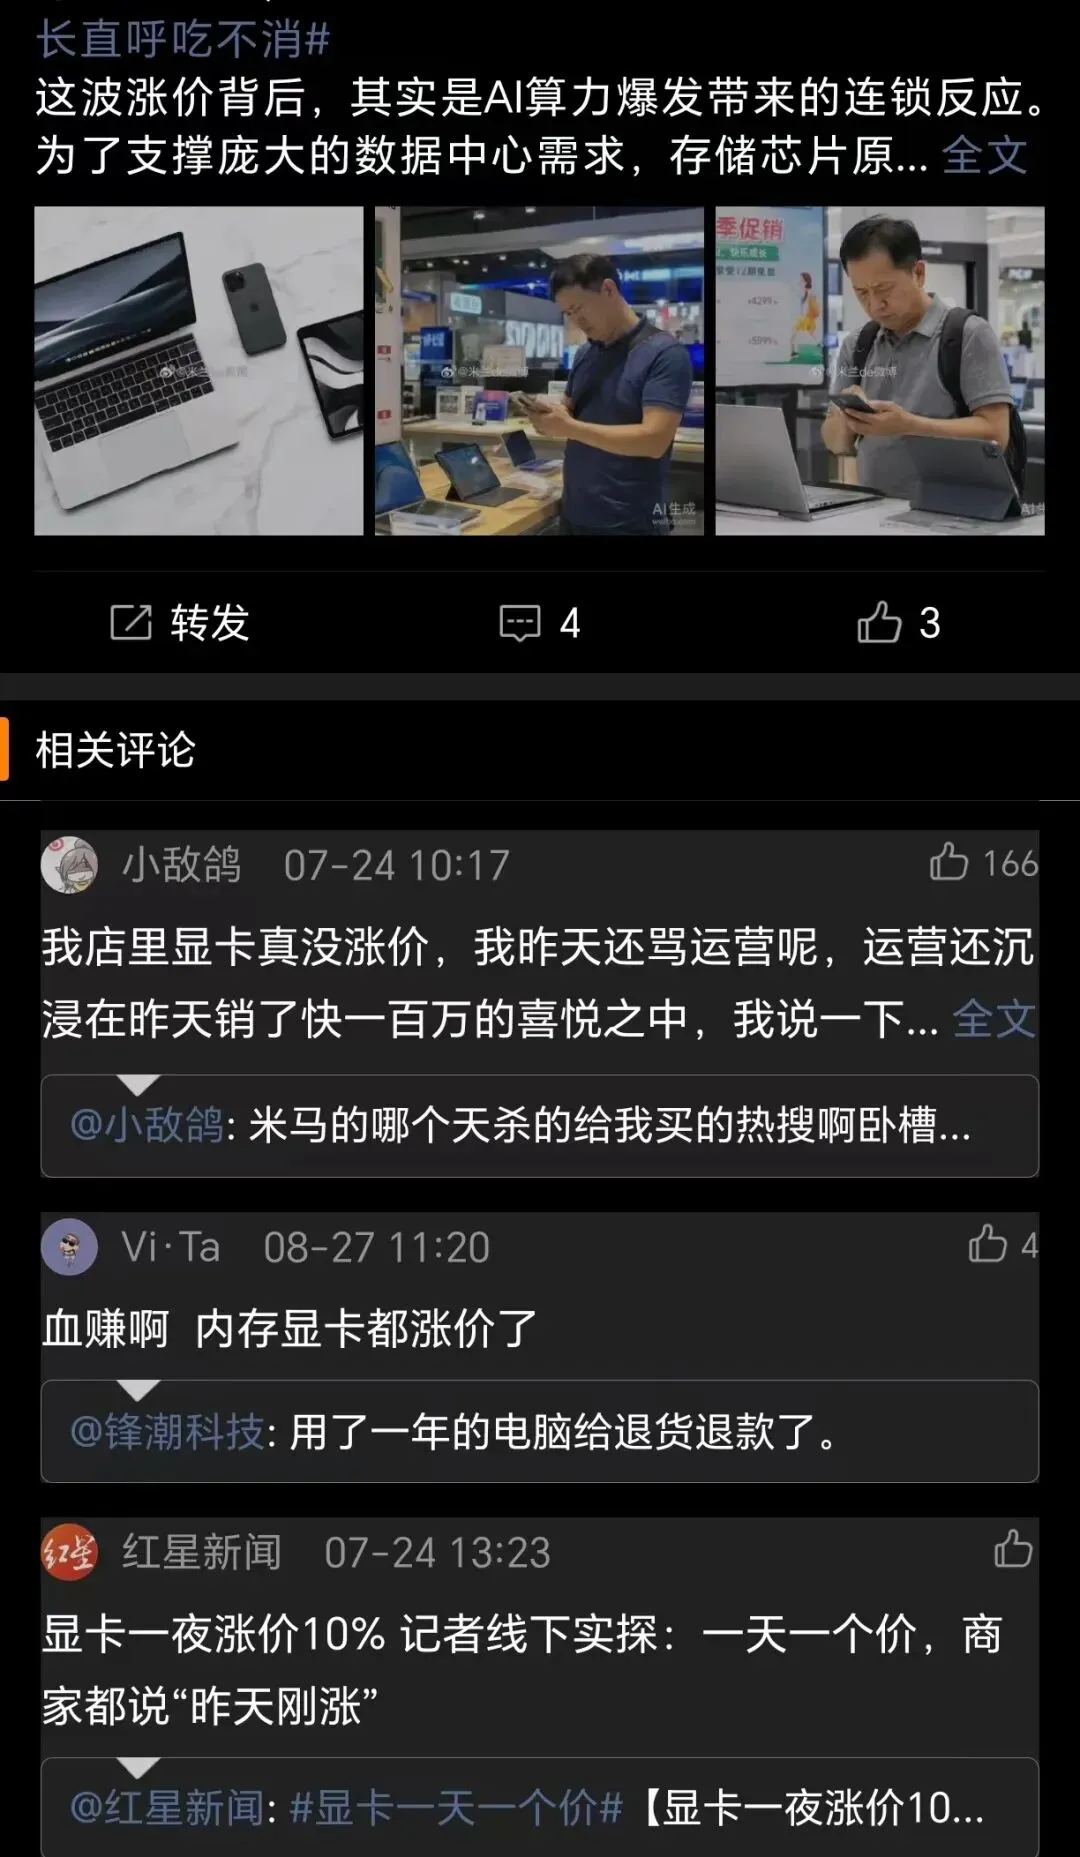
2026年以来,英伟达已经三次上调GPU(显卡)套装的出货价格,整体涨幅高达20%至30%。华硕、微星、技嘉等板卡厂商只能跟着涨价,部分热门型号甚至出现了“一日一价”的疯狂局面。
具体到型号上,RTX 5070 Ti的涨幅一度高达71%,RTX 5090的市场价更是远超官方定价。就连原本定位入门级的RTX 5060,短短几天内也涨了800元左右。更夸张的是,连已经停产的RTX 30系老卡,也因为库存见底而被重新炒高溢价。甚至26年的笔记本电脑都安排上30系显卡。
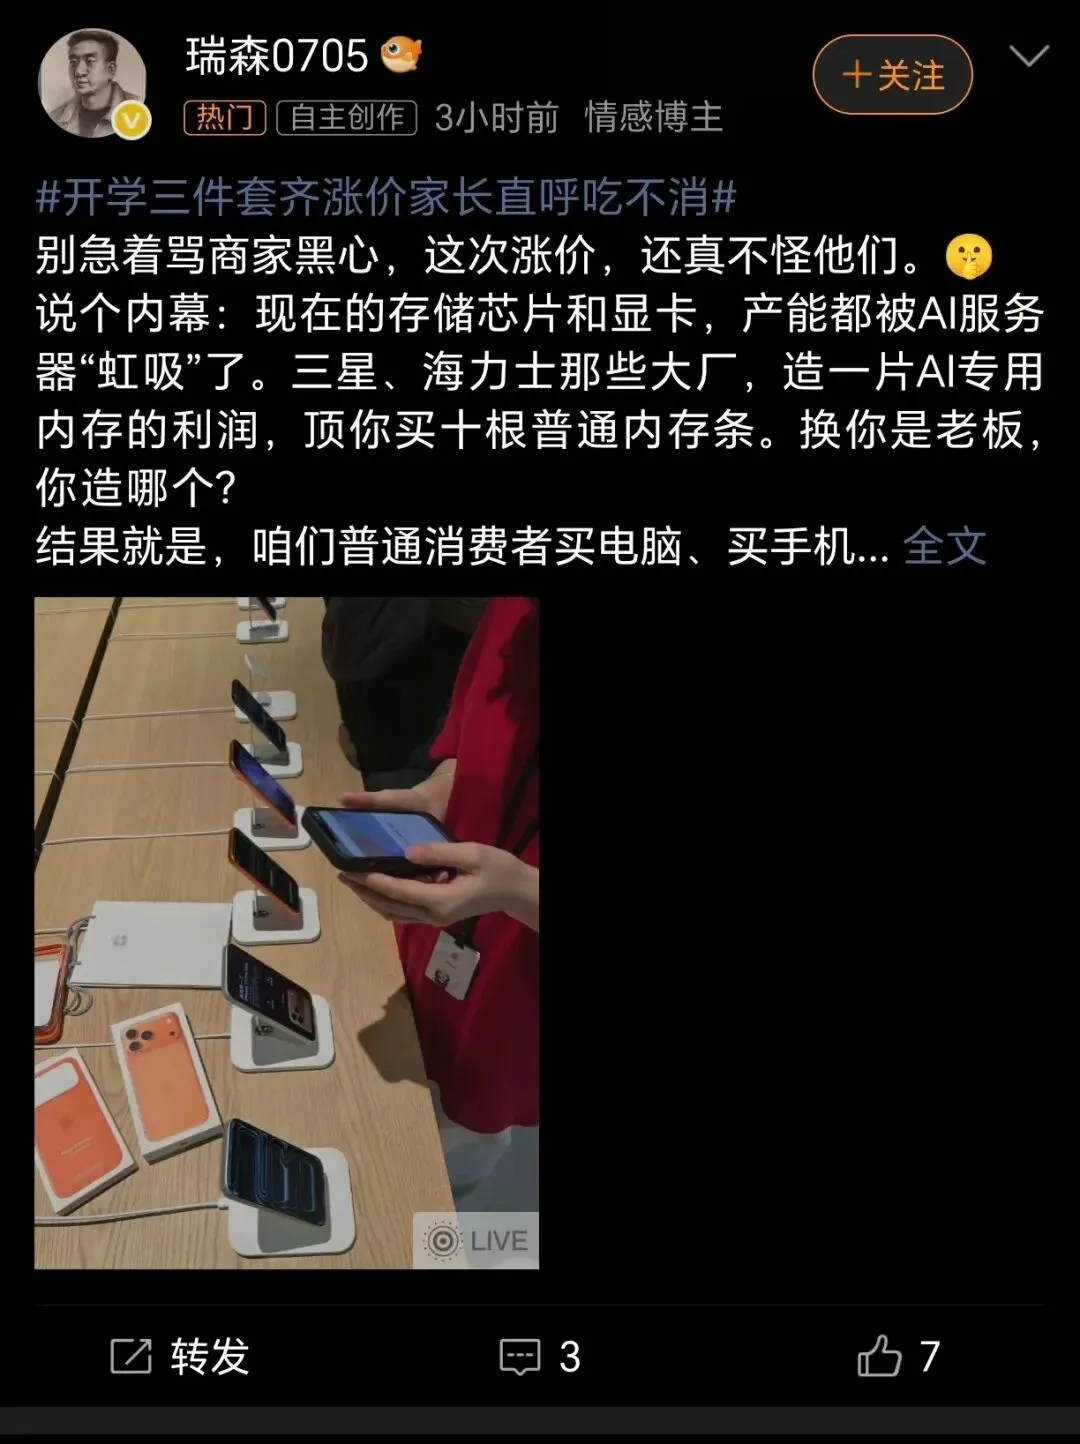
消费电子市场正经历一轮由存储芯片驱动的全面涨价。
这波涨价的根源,不在什么终端厂商,而在上游发生了一场由AI引发的“产能抢夺战”。简单来说,就是AI服务器把原本属于消费级电子的存储芯片产能给“虹吸”走了。
单台AI服务器的存储消耗量是普通电脑的8到10倍。随着微软、谷歌等科技巨头疯狂建设AI训练集群,对高带宽内存(HBM)和企业级存储的需求呈爆炸式增长。面对这块利润丰厚的蛋糕,三星、SK海力士、美光这三大存储芯片原厂,做出了一个极其理性的商业决策:将70%到90%的先进制程产能,从利润微薄的消费级存储全面转向利润丰厚的HBM。留给手机、电脑用的消费级DRAM和NAND闪存产能,被大幅挤压,供给急剧收缩,价格自然水涨船高。
三大厂商合计将约93%的制造产能重新分配给了HBM。三家掌控全球逾95%的DRAM产能,正将有限的资本支出优先投向利润更高的HBM
在这场全球存储巨头的“产能大迁徙”中,国产厂商长鑫存储扮演的角色非常关键。它不是掀桌子的乌鸦,因为他的价格对标三大厂(有说法是良品率不足,不过苹果都早就认可长鑫的技术了,他们三大厂口碑不错,但长鑫追赶又用了多久?看看长鑫的发展实间),但也确实成了牌桌上唯一一个敢跟三大巨头叫板的玩家。
先说苹果找长鑫这事儿。苹果主动上门,表面上看是想找个便宜供应商压价,但实际上是被逼的。三星、海力士、美光把产能全挪去搞AI用的HBM了,消费级内存供不应求,价格涨得连苹果都扛不住。苹果想找长鑫,本质上是想往池塘里扔一条鲶鱼,逼韩系厂商降价。
但长鑫没接这个茬。报价直接对标三星和海力士,甚至部分产品还要更高。为什么这么硬气?因为国内大客户早就把产能锁死了。腾讯、字节、华为、小米,这些企业签的都是多年长期协议,产能排期已经排到了2027年底。长鑫根本不缺订单,没必要为了苹果的"钓鱼工程"自降身价。
更有意思的是,苹果被拒之后,转头就在iPhone和MacBook上悄悄测试长鑫的DRAM颗粒了。这说明什么?说明长鑫的产品确实不错。DDR5良率突破90%,跟三星的92%-93%只差两个百分点(不要老是横向对比,综合看看,长鑫才发展多久?),单位晶圆成本还比韩系低15%-20%。东西不差,价格不低,产能还满着,苹果想捡漏?没门。
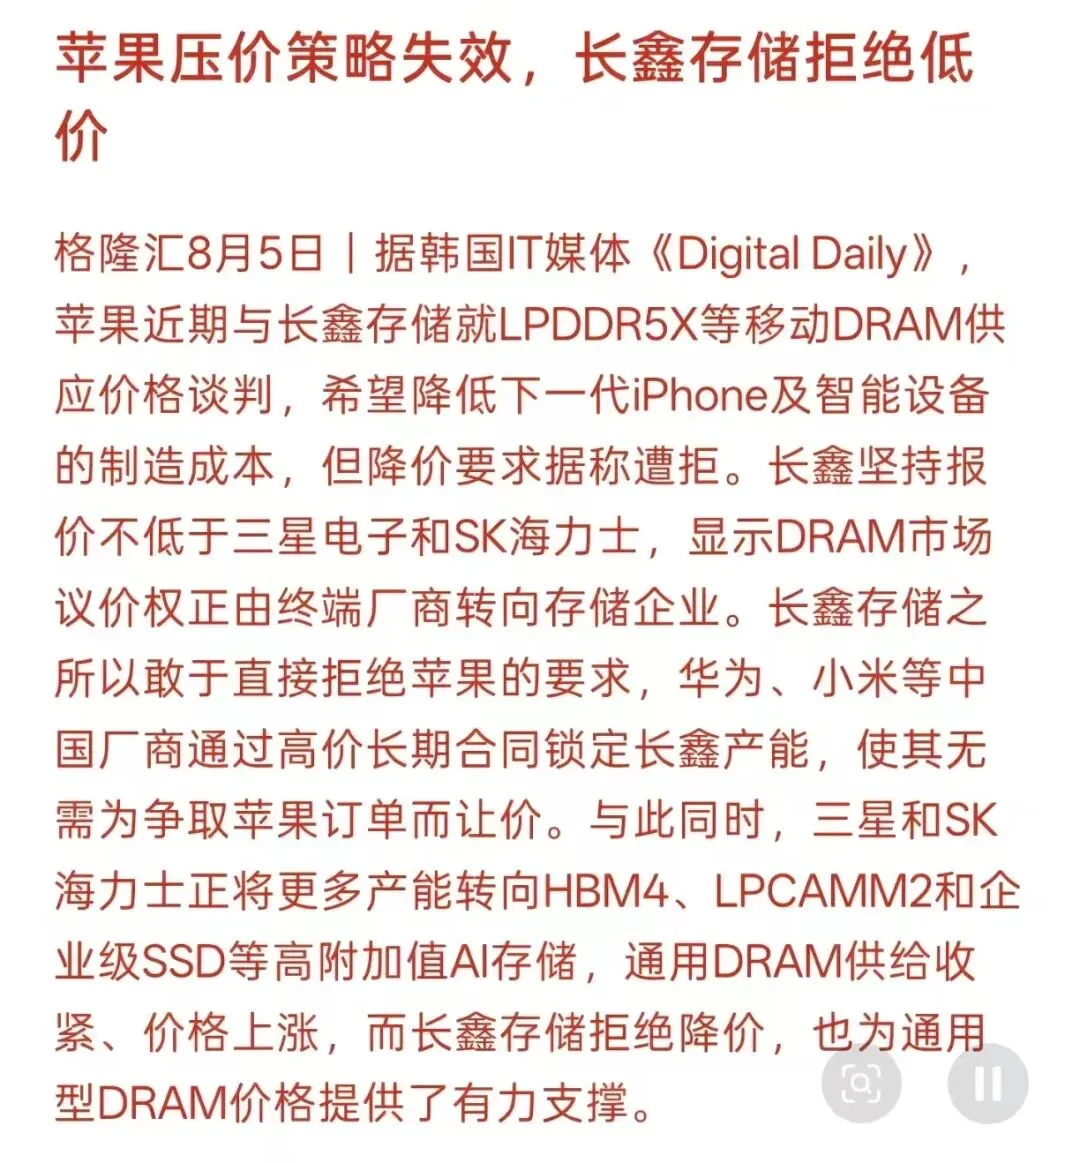
苹果,它现在面临的局面挺尴尬。想压价,长鑫不让步;想绕开,产能又排不上。最后大概率还是得老老实实排队等配额,而且只能用在国行入门版上,高端Pro系列和海外版暂时没戏,哈哈哈哈哈,有点爽文复仇的感觉了,三十年河东三十年河西莫欺少年穷,可以卡别人脖子了。
长鑫在这轮涨价潮里,没有打价格战,我觉得应该它是这么想的:打破了三大巨头对高端存储的绝对垄断。以前国内手机厂商和云厂商买内存,只能被动接受韩系和美光的定价和供货优先级。现在有了长鑫这个选项,哪怕价格一样,至少不用再担心被“卡脖子”。从产业角度看,长鑫的意义不在于“便宜”,而在于“可控”。
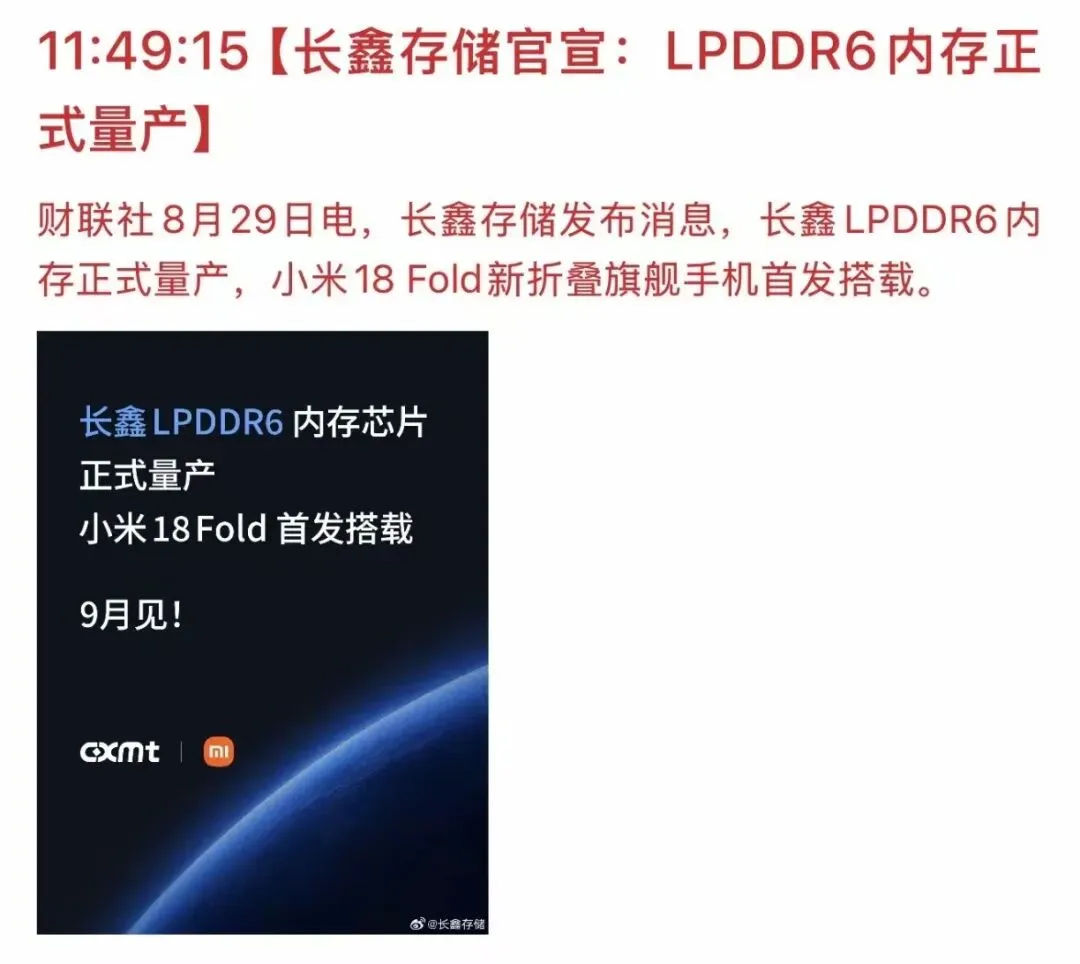
更有意思的是,长鑫最近直接实现了LPDDR6内存的全球首发商业落地,由小米18 Fold首发搭载。LPDDR6是今年刚发布的国际新标准,长鑫从标准发布到量产商用,只用了不到一年时间。三星、海力士的LPDDR6还在量产筹备阶段,长鑫已经装车出货了。这套“芯存协同”的组合,算是国产供应链一次真正意义上的技术突围。
那么,这波高价会持续多久?
业内普遍的判断是,这波高价不会很快结束。新建一座存储芯片工厂并让产能爬坡,至少需要两年时间。而且,即便新产能上线,也会优先供应利润更高的AI领域。因此,消费级存储的供需紧张局面,大概率会持续一年以上。多家机构研判,高价格局至少延续至2027年底,甚至有观点认为紧缺可能延续至2030年后。
所以,这并非厂商趁开学季“割韭菜”,而是一场从全球AI算力竞赛开始,最终由普通消费者买单的产业链成本重构。在AI基建的巨量需求被完全满足之前,消费电子的涨价压力将持续存在。