ARTICLE · 985073
分众靠AI续命,白酒集体开摆,消费到底怎么了?
FOCUS MEDIA
分众传媒半年报
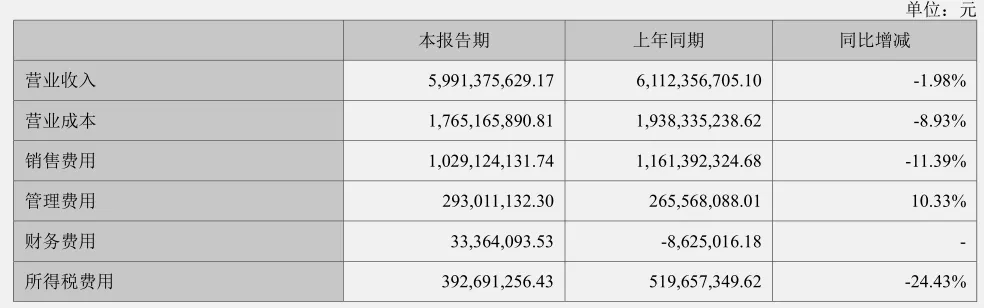
分众2026半年报主要经营数据
2026年上半年,分众传媒营业收入59.91亿,比去年同期的61.12亿少了1.21亿,跌幅不到2%。归母净利润31.28亿,同比增长17.39%,看起来不错,但扣非净利润只有22.91亿,比上年同期的24.65亿少了将近两亿。
净利润增长这件事要解释一下。一季度公司退出上海数禾信息科技有限公司,处置股权带来了约5.76亿的一次性收益,直接把归母净利润往上推了一大截。剥掉这块,经营层面其实在走下坡路。
从资产数据来看,核心资产中的高价值梯媒(楼宇电视屏)有小幅增长,相对低价值的电梯海报则有约10%的降幅。结合当前广告市场的状态,这更像是公司主动压缩低效点位的动作,用来控成本,而不是需求端自然收缩。
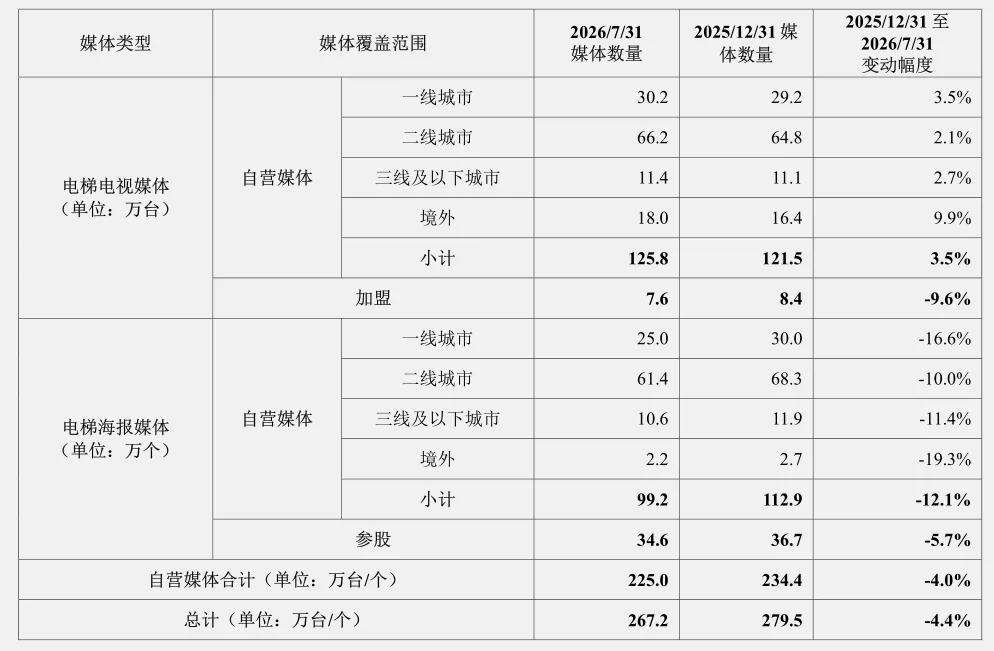
分众核心资产情况
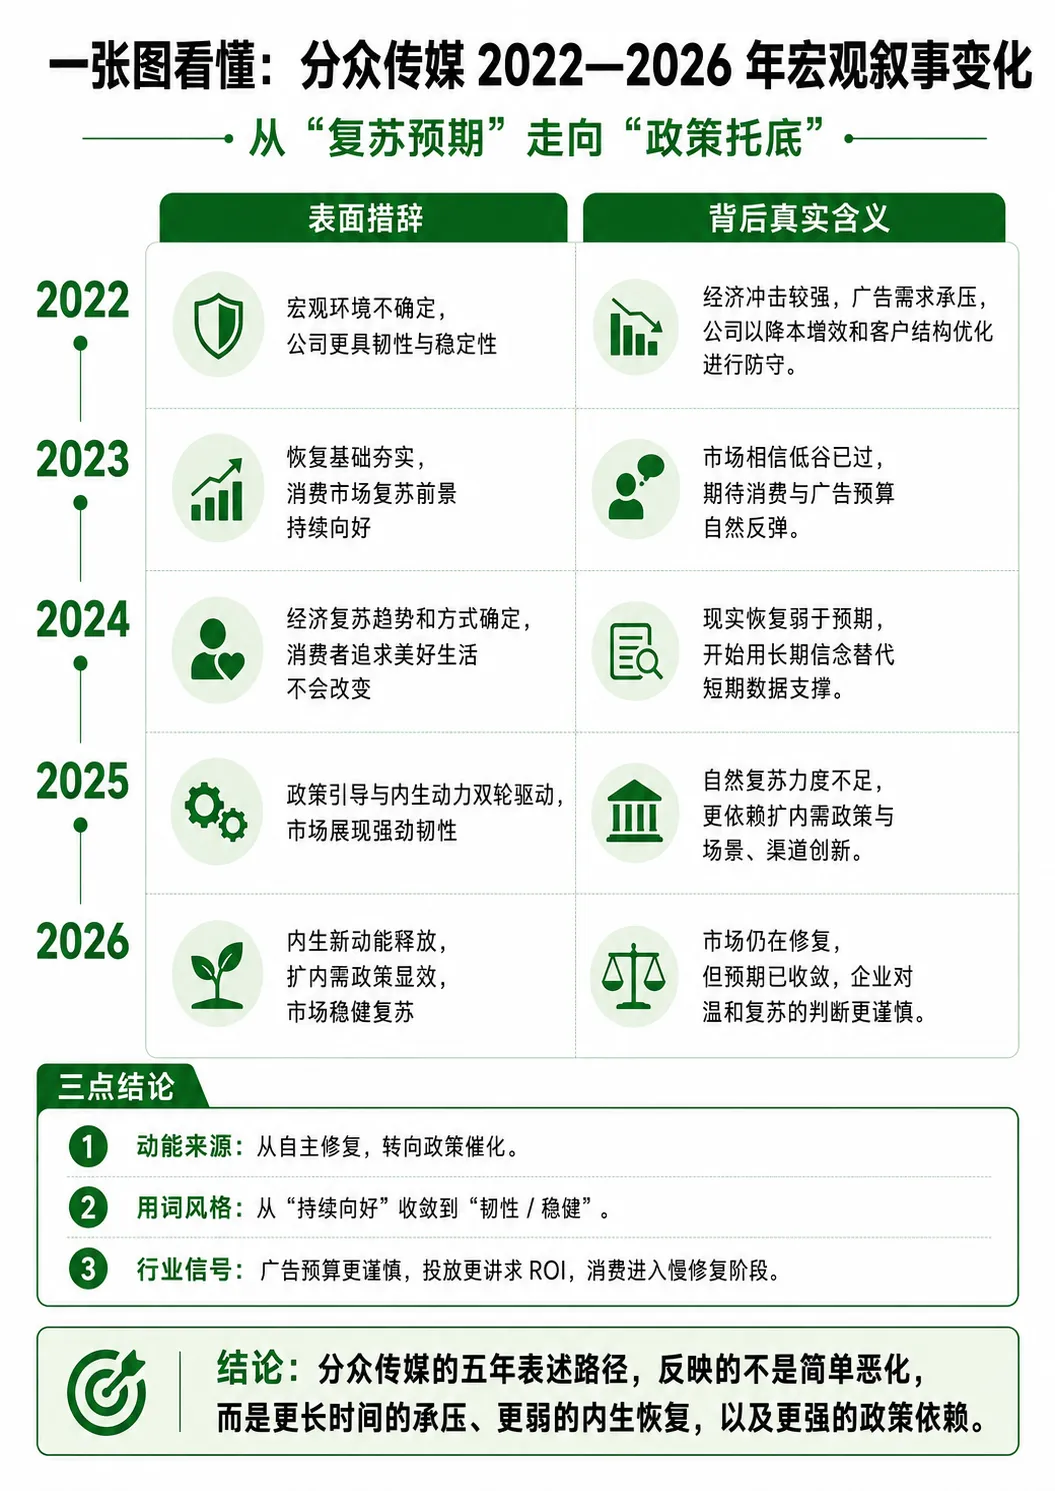
我们来看一下分众2022到2026年半年报对宏观经济的表述。
展望 2026 年下半年,随着内生新动能持续释放、扩内需政策加大显效,消费市场整体有望保持稳健复苏态势。
展望 2025 年下半年,国内消费市场在政策引导与内生动力双重驱动下预计将展现出强劲韧性。国家扩内需、促消费政策的精准施策,叠加消费场景创新与渠道融合,为品牌增长提供了更广阔的空间。
展望 2024 年下半年,虽然外部环境的不确定性仍在,但经济复苏的趋势和方式是确定的,消费者对美好生活的追求不会改变。
展望 2023 年下半年,外部环境仍有挑战,但随着经济恢复基础的不断夯实、稳经济举措的不断落地,消费市场复苏前景持续向好。
展望 2022 年下半年,虽然宏观环境的不确定性可能会对广告市场需求造成一定影响,但公司深耕行业多年,通过持续不断地优化客户结构、丰富媒体资源等进一步改善了公司的运营效率,使得公司具有更强的韧性和稳定性,可以支撑公司整体业务持续稳健发展。
把这五段放一块儿,脉络很清楚。2022年是:我扛得住。2023年是:政策来了,快好了。2024年是:复苏是确定的。2025年是:政策继续托底,市场有韧性。2026年是:内生动能释放,稳健复苏。
每一年的措辞都比前一年更谨慎,但调子仍然是向好的。四年过去,“V型反弹”这件事没有发生,宏观环境进了漫长的修复阶段。品牌主和广告主也感受到了,手上的钱没有多,投放决策越来越理性。
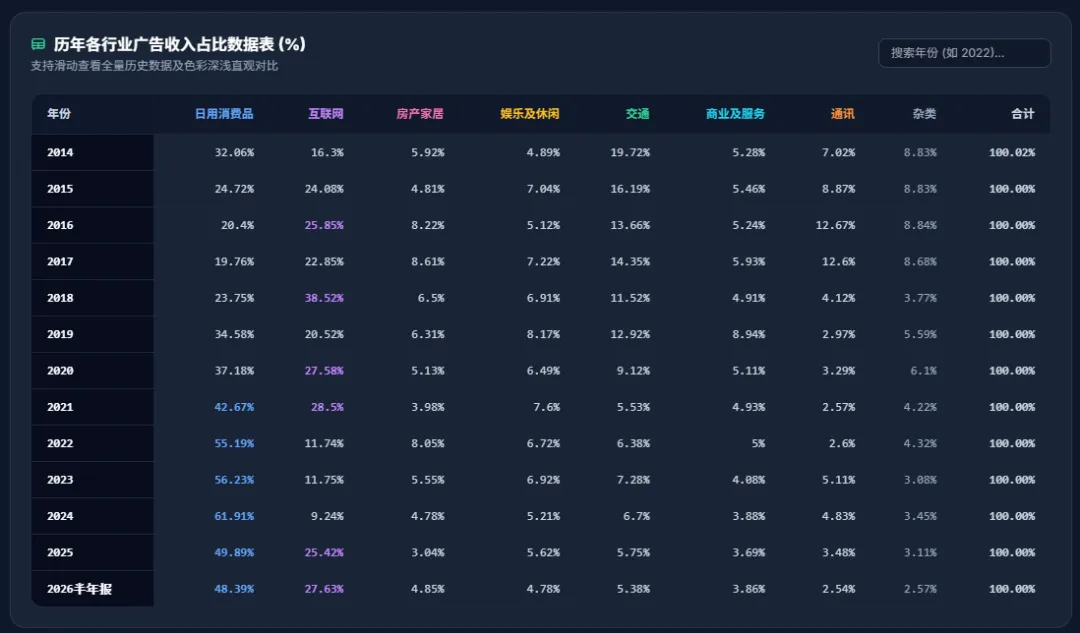
各行业收入占比
日用消费品 vs 互联网
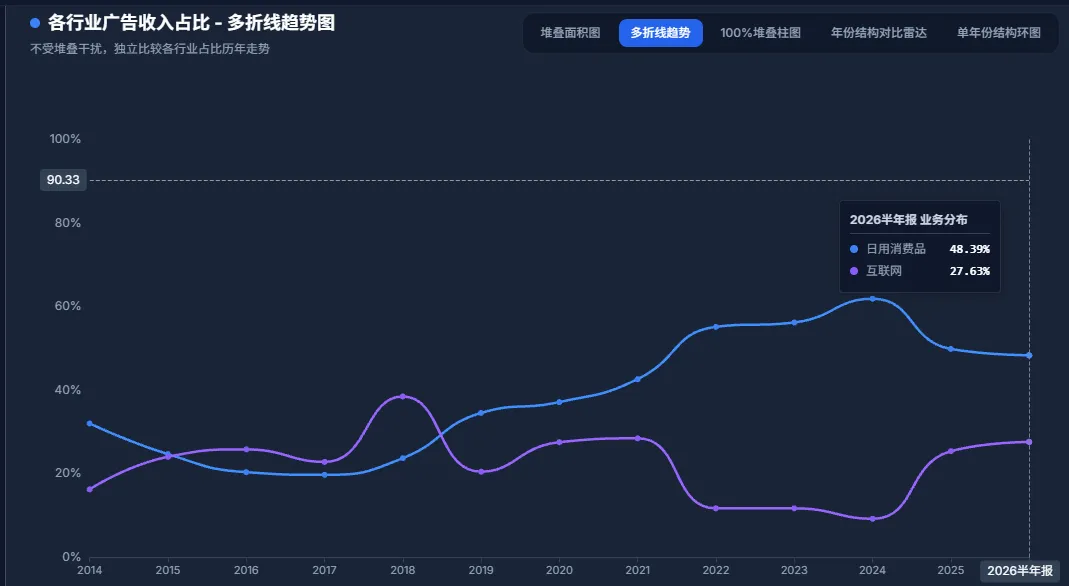
分众上半年收入没有大跌,一个重要原因是互联网客户补位,主要是各类AI产品和科技公司在打广告,这一块同比增长超过60%,占总收入比例已经升到26.6%。传统日用消费品客户倒是跌了将近13%。
这个结构变化值得注意。AI公司现在砸钱做品宣,节奏快,预算大,对分众来说是一根新救命稻草。但科技行业的广告投放天然跟产品周期走,竞争格局一旦明朗,这部分预算会缩水。到时候传统消费品客户还没恢复,分众的日子就会比现在难。
所以,在大环境出现实质性转折之前,分众很难有特别亮眼的增长。它的天花板,现阶段是被宏观绑住的。
那观察什么?茅台的批价算一个,全国50城房价的成交量也算一个。这两个数据背后都是消费端的信心,够不够,看数字就知道了。
当然,之前瞎搞君给分众的估值就是按照周期股估值的,估值及买入点暂时不需要做调整。
BAIJIU
白酒
白酒行业半年报出来以后,用“集体开摆”来形容不算夸张。
先看主要上市酒企的数据。
| 贵州茅台 | 907.03 | +1.47% | 445.17 | 367.94 | -5.14% | |||
| 五粮液 | 284.17 | +20.87% | 87.53 | +89.30% | 55.79 | -13.16% | ||
| 洋河股份 | 23.55 | -36.86% | ||||||
| 泸州老窖 | 24.47 | -65.54% | ||||||
| 古井贡酒 | 26.86 | -43.27% | ||||||
| 今世缘 | 21.13 | +14.11% | ||||||
| 迎驾贡酒 | +8.08% | +8.74% | +2.79% | 11.86 | +6.55% | |||
| 舍得酒业 | -67.26% | 8.06 | -28.40% | |||||
| 老白干酒 | 8.83 | -32.75% | ||||||
| 口子窖 | 5.76 | -20.03% | ||||||
| 水井坊 | -0.06 | 由盈转亏 | 2.66 | -50.65% |
H1数据里,营收还在增长的只有茅台、五粮液和迎驾贡酒,其他基本都是两三成的降幅。如果只看二季度,问题更明显,因为一季度有春节这个传统旺季撑着,剔掉以后,单看二季度同比,跌得更快。
泸州老窖Q2营收同比跌了65.54%,几乎拦腰斩断。这个数字要分情况看,一方面是行业整体疲软,另一方面是公司主动控量挺价,压缩了发货节奏,短期故意牺牲了营收换价格体系稳定。
明显收缩的酒企如下:
| -43.37% | |||
| -40.10% | |||
| -40.89% | |||
| -48.97% | |||
| -67.26% | |||
| 由盈转亏 |
这张表揭示的问题,比收入下滑还严重一点。收入跌20%,利润跌40%到60%,这种放大效应来自白酒企业的成本结构。销售费用、渠道维护、人员薪酬,这些都不会跟着收入同步缩水,企业该花的钱基本还是要花,收入少了,摊出去以后利润就被双倍往下压。
舍得是最典型的例子。营收只跌了15%,净利润跌了67%。这说明如果后续收入继续往下走,利润的弹性会极差,稍微再跌一点,就有可能亏损。
从这批数据来看,白酒行业要走出调整还需要时间,消费端的需求还没有系统性改善,旺季不旺的状态可能还会持续。
对于瞎搞君的观察标的洋河,之前给出的理想估值是572亿。目前来看,这个数字需要修正。洋河当前市值在580亿到600亿之间,账面估值基本到了之前划的买入线附近,但行业趋势尚未好转,贸然依照原估值买入,忽略了当下的业绩压力和利润弹性问题。在白酒行业出现系统性好转信号之前,暂时不设买入值,持续观察。详情见:瞎搞君算错了洋河:跌到买点后,还能不能买?。
我是瞎搞君,感谢你看我的文字,我们下次见。