ARTICLE · 986549
【链盟出品】2026年全球智能体应用发展报告|附下载
来源:锋行链盟|平台内容未经授权,禁止转载;已授权的机构,转载备注来源!
以下是内容详情
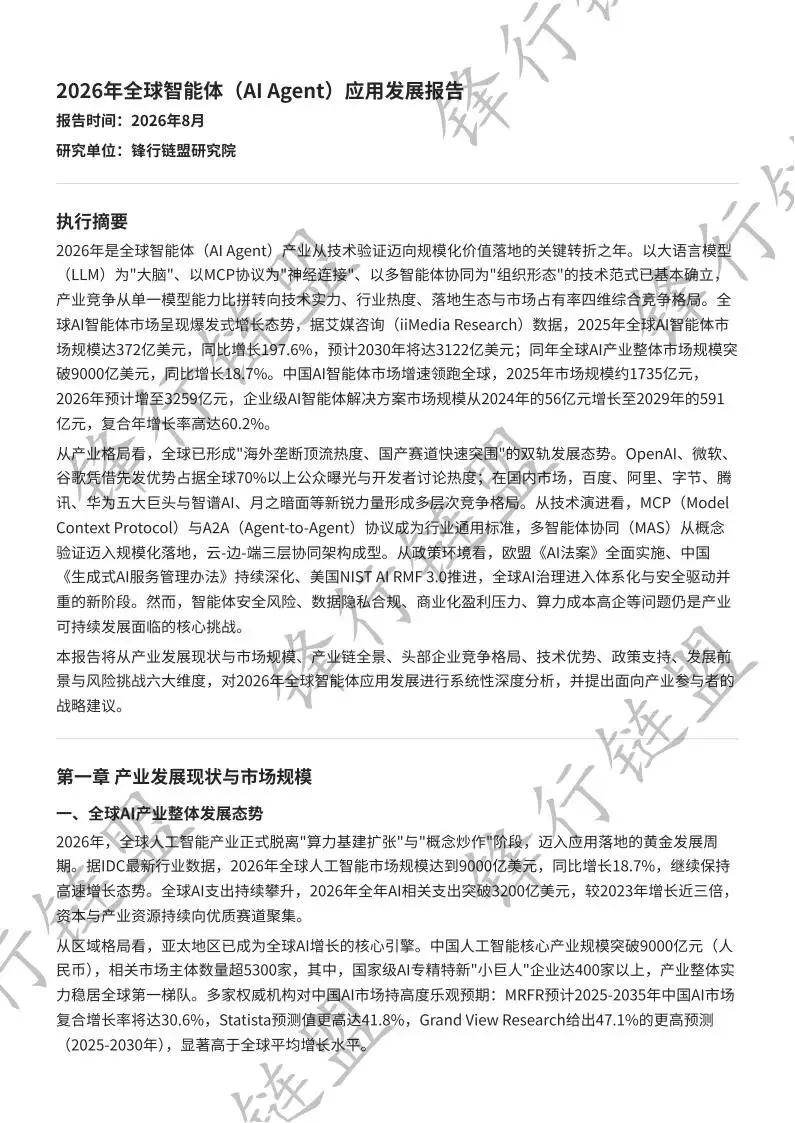
摘要
2026年是全球智能体(AI Agent)产业从技术验证迈向规模化价值落地的关键转折之年。以大语言模型(LLM)为"大脑"、以MCP协议为"神经连接"、以多智能体协同为"组织形态"的技术范式已基本确立,产业竞争从单一模型能力比拼转向技术实力、行业热度、落地生态与市场占有率四维综合竞争格局。全球AI智能体市场呈现爆发式增长态势,据艾媒咨询(iiMedia Research)数据,2025年全球AI智能体市场规模达372亿美元,同比增长197.6%,预计2030年将达3122亿美元;同年全球AI产业整体市场规模突破9000亿美元,同比增长18.7%。中国AI智能体市场增速领跑全球,2025年市场规模约1735亿元,2026年预计增至3259亿元,企业级AI智能体解决方案市场规模从2024年的56亿元增长至2029年的591亿元,复合年增长率高达60.2%。
从产业格局看,全球已形成"海外垄断顶流热度、国产赛道快速突围"的双轨发展态势。OpenAI、微软、谷歌凭借先发优势占据全球70%以上公众曝光与开发者讨论热度;在国内市场,百度、阿里、字节、腾讯、华为五大巨头与智谱AI、月之暗面等新锐力量形成多层次竞争格局。从技术演进看,MCP(Model Context Protocol)与A2A(Agent-to-Agent)协议成为行业通用标准,多智能体协同(MAS)从概念验证迈入规模化落地,云-边-端三层协同架构成型。从政策环境看,欧盟《AI法案》全面实施、中国《生成式AI服务管理办法》持续深化、美国NIST AI RMF 3.0推进,全球AI治理进入体系化与安全驱动并重的新阶段。然而,智能体安全风险、数据隐私合规、商业化盈利压力、算力成本高企等问题仍是产业可持续发展面临的核心挑战。
本报告将从产业发展现状与市场规模、产业链全景、头部企业竞争格局、技术优势、政策支持、发展前景与风险挑战六大维度,对2026年全球智能体应用发展进行系统性深度分析,并提出面向产业参与者的战略建议。
第一章 产业发展现状与市场规模
一、全球AI产业整体发展态势
2026年,全球人工智能产业正式脱离"算力基建扩张"与"概念炒作"阶段,迈入应用落地的黄金发展周期。据IDC最新行业数据,2026年全球人工智能市场规模达到9000亿美元,同比增长18.7%,继续保持高速增长态势。全球AI支出持续攀升,2026年全年AI相关支出突破3200亿美元,较2023年增长近三倍,资本与产业资源持续向优质赛道聚集。
从区域格局看,亚太地区已成为全球AI增长的核心引擎。中国人工智能核心产业规模突破9000亿元(人民币),相关市场主体数量超5300家,其中,国家级AI专精特新"小巨人"企业达400家以上,产业整体实力稳居全球第一梯队。多家权威机构对中国AI市场持高度乐观预期:MRFR预计2025-2035年中国AI市场复合增长率将达30.6%,Statista预测值更高达41.8%,Grand View Research给出47.1%的更高预测(2025-2030年),显著高于全球平均增长水平。
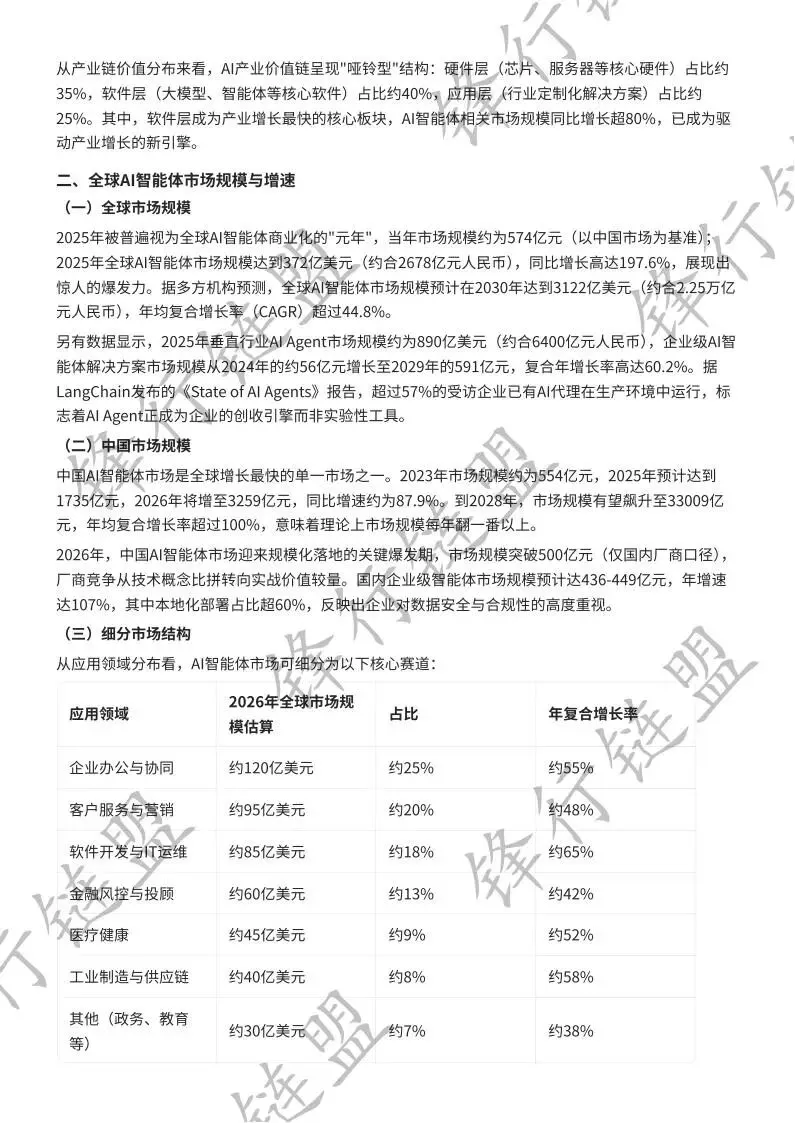
从产业链价值分布来看,AI产业价值链呈现"哑铃型"结构:硬件层(芯片、服务器等核心硬件)占比约35%,软件层(大模型、智能体等核心软件)占比约40%,应用层(行业定制化解决方案)占比约25%。其中,软件层成为产业增长最快的核心板块,AI智能体相关市场规模同比增长超80%,已成为驱动产业增长的新引擎。
二、全球AI智能体市场规模与增速
(一)全球市场规模
2025年被普遍视为全球AI智能体商业化的"元年",当年市场规模约为574亿元(以中国市场为基准);2025年全球AI智能体市场规模达到372亿美元(约合2678亿元人民币),同比增长高达197.6%,展现出惊人的爆发力。据多方机构预测,全球AI智能体市场规模预计在2030年达到3122亿美元(约合2.25万亿元人民币),年均复合增长率(CAGR)超过44.8%。
另有数据显示,2025年垂直行业AI Agent市场规模约为890亿美元(约合6400亿元人民币),企业级AI智能体解决方案市场规模从2024年的约56亿元增长至2029年的591亿元,复合年增长率高达60.2%。据LangChain发布的《State of AI Agents》报告,超过57%的受访企业已有AI代理在生产环境中运行,标志着AI Agent正成为企业的创收引擎而非实验性工具。
(二)中国市场规模
中国AI智能体市场是全球增长最快的单一市场之一。2023年市场规模约为554亿元,2025年预计达到1735亿元,2026年将增至3259亿元,同比增速约为87.9%。到2028年,市场规模有望飙升至33009亿元,年均复合增长率超过100%,意味着理论上市场规模每年翻一番以上。
2026年,中国AI智能体市场迎来规模化落地的关键爆发期,市场规模突破500亿元(仅国内厂商口径),厂商竞争从技术概念比拼转向实战价值较量。国内企业级智能体市场规模预计达436-449亿元,年增速达107%,其中本地化部署占比超60%,反映出企业对数据安全与合规性的高度重视。
(三)细分市场结构
从应用领域分布看,AI智能体市场可细分为以下核心赛道:
应用领域 | 2026年全球市场规模估算 | 占比 | 年复合增长率 |
企业办公与协同 | 约120亿美元 | 约25% | 约55% |
客户服务与营销 | 约95亿美元 | 约20% | 约48% |
软件开发与IT运维 | 约85亿美元 | 约18% | 约65% |
金融风控与投顾 | 约60亿美元 | 约13% | 约42% |
医疗健康 | 约45亿美元 | 约9% | 约52% |
工业制造与供应链 | 约40亿美元 | 约8% | 约58% |
其他(政务、教育等) | 约30亿美元 | 约7% | 约38% |
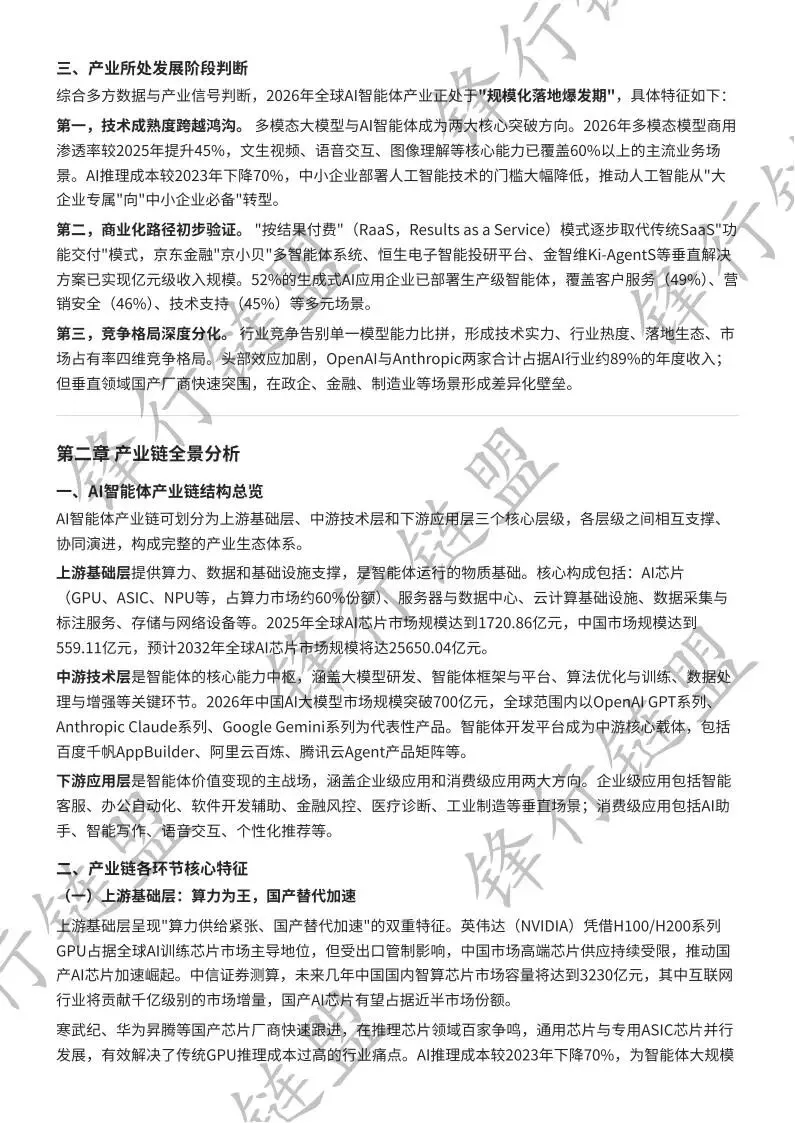
三、产业所处发展阶段判断
综合多方数据与产业信号判断,2026年全球AI智能体产业正处于"规模化落地爆发期",具体特征如下:
第一,技术成熟度跨越鸿沟。 多模态大模型与AI智能体成为两大核心突破方向。2026年多模态模型商用渗透率较2025年提升45%,文生视频、语音交互、图像理解等核心能力已覆盖60%以上的主流业务场景。AI推理成本较2023年下降70%,中小企业部署人工智能技术的门槛大幅降低,推动人工智能从"大企业专属"向"中小企业必备"转型。
第二,商业化路径初步验证。 "按结果付费"(RaaS,Results as a Service)模式逐步取代传统SaaS"功能交付"模式,京东金融"京小贝"多智能体系统、恒生电子智能投研平台、金智维Ki-AgentS等垂直解决方案已实现亿元级收入规模。52%的生成式AI应用企业已部署生产级智能体,覆盖客户服务(49%)、营销安全(46%)、技术支持(45%)等多元场景。
第三,竞争格局深度分化。 行业竞争告别单一模型能力比拼,形成技术实力、行业热度、落地生态、市场占有率四维竞争格局。头部效应加剧,OpenAI与Anthropic两家合计占据AI行业约89%的年度收入;但垂直领域国产厂商快速突围,在政企、金融、制造业等场景形成差异化壁垒。
第二章 产业链全景分析
一、AI智能体产业链结构总览
AI智能体产业链可划分为上游基础层、中游技术层和下游应用层三个核心层级,各层级之间相互支撑、协同演进,构成完整的产业生态体系。
上游基础层提供算力、数据和基础设施支撑,是智能体运行的物质基础。核心构成包括:AI芯片(GPU、ASIC、NPU等,占算力市场约60%份额)、服务器与数据中心、云计算基础设施、数据采集与标注服务、存储与网络设备等。2025年全球AI芯片市场规模达到1720.86亿元,中国市场规模达到559.11亿元,预计2032年全球AI芯片市场规模将达25650.04亿元。
中游技术层是智能体的核心能力中枢,涵盖大模型研发、智能体框架与平台、算法优化与训练、数据处理与增强等关键环节。2026年中国AI大模型市场规模突破700亿元,全球范围内以OpenAI GPT系列、Anthropic Claude系列、Google Gemini系列为代表性产品。智能体开发平台成为中游核心载体,包括百度千帆AppBuilder、阿里云百炼、腾讯云Agent产品矩阵等。
下游应用层是智能体价值变现的主战场,涵盖企业级应用和消费级应用两大方向。企业级应用包括智能客服、办公自动化、软件开发辅助、金融风控、医疗诊断、工业制造等垂直场景;消费级应用包括AI助手、智能写作、语音交互、个性化推荐等。
二、产业链各环节核心特征
(一)上游基础层:算力为王,国产替代加速
上游基础层呈现"算力供给紧张、国产替代加速"的双重特征。英伟达(NVIDIA)凭借H100/H200系列GPU占据全球AI训练芯片市场主导地位,但受出口管制影响,中国市场高端芯片供应持续受限,推动国产AI芯片加速崛起。中信证券测算,未来几年中国国内智算芯片市场容量将达到3230亿元,其中互联网行业将贡献千亿级别的市场增量,国产AI芯片有望占据近半市场份额。
寒武纪、华为昇腾等国产芯片厂商快速跟进,在推理芯片领域百家争鸣,通用芯片与专用ASIC芯片并行发展,有效解决了传统GPU推理成本过高的行业痛点。AI推理成本较2023年下降70%,为智能体大规模商业化部署创造了经济可行性条件。
(二)中游技术层:模型即服务,平台生态制胜
中游技术层是整个产业链的价值高地。基础大模型能力持续提升:GPT-5系列、Claude 4系列、Gemini 3系列等旗舰模型在推理能力、多模态理解、长上下文处理等方面不断突破,GPT-5.4推理能力持续突破,Claude 4.6长文本处理能力达200K上下文窗口,Gemini 3.1 Pro统一处理文本、图像、音视频并接入实时知识。
智能体开发平台成为中游核心战场。平台化竞争的本质是生态争夺:开发者工具链、插件市场、社区资源、行业解决方案的完整程度决定了平台的竞争力。百度千帆平台已支撑企业构建超130万个Agents;阿里云百炼打通从模型选型到应用落地的全链路;腾讯云TokenHub升级为企业级Agent治理平台;字节Coze(扣子)以700+插件和零代码门槛吸引大量开发者。
(三)下游应用层:场景深耕,结果导向
下游应用层呈现"场景碎片化、交付结果化"的发展趋势。不同行业对智能体的需求差异显著:金融行业要求高合规性与决策可解释性;医疗行业强调数据隐私与诊断准确性;制造业聚焦实时控制与多系统协同;政务领域需要私有化部署与国产化适配。
行业解决方案从"功能交付"向"效果交付"转型成为显著趋势。深圳第零智能的"合同助理"探索"按回款金额、效率提升"的结果导向收费模式;百融智能通过"结果云"和RaaS模式率先实现按业务成果计费。这种商业模式的根本性转变,将深刻重塑AI智能体产业的价值分配格局。
三、产业链关键价值节点分析
从产业链微笑曲线看,AI智能体产业的价值分布呈现以下特征:
高价值节点一:基础模型研发。 大模型研发是整个产业链的技术制高点,具有极高的技术和资本壁垒。OpenAI、Anthropic、Google、百度、阿里等头部厂商持续投入,以保持技术领先优势。模型能力直接决定智能体的上限,因此基础模型层享受产业链最高的利润率。
高价值节点二:平台生态运营。 智能体开发平台通过汇聚开发者、集成商和最终用户,形成双边网络效应。平台方不仅获取软件服务收入,还通过API调用计费、插件分成、企业定制等方式实现多元变现。百度千帆AppBuilder服务超4000家大型企业客户,政务客户占比35%、金融客户占比28%,充分体现平台生态的商业价值。
高价值节点三:行业垂直解决方案。 高度定制化的行业解决方案能够精准匹配客户业务痛点,创造可量化的商业价值,因此溢价能力较强。金智维在金融领域深耕RPA+大模型融合技术,恒生电子在投研领域构建智能投研平台,均实现了较高的客户粘性和客单价。
价值洼地节点:通用工具层。 数据标注、基础运维、通用SaaS等通用型服务由于同质化程度较高,利润空间相对有限,市场竞争激烈。
第三章 头部企业竞争格局
一、全球竞争格局:双雄争霸与多极分化
(一)全球AI大模型双雄:OpenAI与Anthropic
2026年,全球AI基础模型市场呈现OpenAI与Anthropic双雄争霸的格局,两家公司合计占据AI行业约89%的年度收入。截至2026年2月,OpenAI年化收入超250亿美元(约合1800亿元人民币),Anthropic收入运行率突破300亿美元(约合2160亿元人民币)。OpenAI与Anthropic累计融资占《福布斯》2026年AI 50强上榜企业总融资额3056亿美元的约80%。
两家公司采取截然不同的发展路径:OpenAI凭借先发优势、强大的生态绑定(与微软的深度合作,OpenAI需将约20%收入分成给微软,预计2026年将支付约60亿美元)和激进的商业化策略,试图构建以GPT系列为中心的"AI操作系统"。Anthropic高举"安全、可控、可靠"的大旗,以Claude系列模型和独特的宪法AI(Constitutional AI)技术路线,强调企业级应用的可靠性,预计2028年首次实现盈亏平衡,届时收入有望达到700亿美元。
(二)科技巨头多极竞争
除OpenAI与Anthropic外,科技巨头形成多极竞争格局:
微软(Microsoft)以Copilot为核心构建企业级AI生态,2026年推出Copilot Cowork智能体AI,声称比Claude Cowork每次提示成本平均便宜30-40%,主动挑起价格战。微软Copilot与Windows、Office 365、Azure等产品的深度集成,使其在企业市场的渗透率快速提升。
谷歌(Google)依托Gemini系列和Project Astra展示实时视频解析能力,将AI智能体植入搜索、邮箱、文档等20亿用户场景。然而,在Anthropic和OpenAI高强度竞争"AI智能体"赛道的2026年,谷歌的存在感受到一定质疑,其广告商业模式与AI直接给出答案之间存在深层矛盾。
Meta以数十亿美元完成对通用Agent产品Manus母公司蝴蝶效应的收购,成为Meta史上第三大收购案,显示出Meta在AI Agent领域的战略野心。
苹果(Apple)在AI领域的布局相对低调但持续推进,计划将MCP协议支持与自家App Intents框架结合,布局AI智能体生态。
二、中国竞争格局:五大梯队分层竞争
中国AI智能体市场已形成五大梯队分层竞争格局,各梯队厂商依托自身资源禀赋和战略定位,在不同赛道展开差异化竞争。
(一)第一梯队:综合巨头——生态为王
厂商 | 核心产品 | 生态优势 | 技术特色 |
字节跳动 | 豆包大模型 + Coze(扣子)平台 | 抖音、飞书生态,700+插件,零代码门槛 | 多模态能力强,日均tokens增长超106倍 |
阿里巴巴 | 通义千问 + 百炼平台 | 阿里云基础设施,金融/医疗/政务垂直行业 | 2026年3月推出百炼专属版,Agent记忆库系统 |
腾讯云 | 混元大模型 + 元器 | 企业微信、视频号、腾讯文档生态 | Agentic RAG,200万token超长上下文 |
百度智能云 | 文心大模型 + 千帆AppBuilder | 全栈能力,政务金融领域标杆案例 | Multi-Agent编排引擎,130万+ Agents |
华为 | 盘古大模型 + 昇腾芯片 | 软硬一体,鸿蒙生态,信创合规 | 全栈自主可控,AI+RPA融合 |
字节跳动以"豆包"大模型+ "扣子"开发平台为核心,将AI Agent深嵌抖音、飞书生态,零代码门槛和700+插件吸引大量开发者,客服响应速度缩短至15秒。2026年1月豆包1.8升级多模态与上下文管理;5月发布企业级AI办公助手"字节智助",覆盖智能会议纪要、文档自动生成、邮件智能回复三大场景。字节将2026年AI基础设施资本开支从1600亿元上调至2000亿元。
百度在2026年5月Create开发者大会上全面转向"智能体优先"战略,完成从模型厂商到全栈智能体基础设施提供商的转型。千帆AppBuilder以Multi-Agent编排引擎为核心,预置政务审批、金融风控、教育测评等100+行业子Agent,支持A2A协议跨智能体通信。
阿里云百炼打通了从模型选型到应用落地的全链路,2026年3月面向国际市场推出百炼专属版,专为金融、医疗、公共服务及电信运营商等高合规行业设计。通义千问Qwen2.5系列开源模型累计下载量突破10亿次,衍生超20万个模型,成为全球最受欢迎开源模型家族之一。
华为以"AI+终端+云+芯片"全栈能力为核心优势,盘古智能体主打"可信智能+全链路数据优势",在政企、金融等高合规场景形成差异化壁垒。
三、竞争格局的关键分化维度
2026年AI智能体市场竞争在四个维度上发生深刻分化:
技术维度: 从"规模崇拜"转向"效率优先"。OpenAI Agents SDK综合推理能力、任务闭环能力全球第一;微软Copilot生态联动与流程自动化技术成熟度领先;Devin AI在工程代码全流程自主执行领域形成技术垄断;谷歌ADK Agents长文本、多模态规划能力稳居行业第一梯队。国产智能体避开通用模型内卷,实现工程化落地技术差异化突破:清华PilotDeck独创智能路由分层调度技术,攻克Token高成本痛点。
生态维度: 海外侧重开发者生态,国内侧重产业落地生态。OpenAI、微软、谷歌拥有完善的工具链、插件市场、开发者社区;国内厂商则依托互联网和办公生态,在产业数字化赛道快速落地。
商业维度: 从"功能交付"向"结果计费"转型。RaaS(Results as a Service)正逐步取代传统SaaS(功能交付),"结果导向型"采购模式兴起,考验厂商的场景理解和交付能力。
合规维度: 金融级安全合规成为重要竞争门槛。百度千帆AppBuilder通过等保三级、国密认证;阿里云百炼专属版面向高合规行业;华为盘古智能体主打"无幻觉推理"与"全链路可追溯",适配金融风控、政务决策等高敏感场景。
第四章 技术优势分析
一、智能体技术架构的核心演进
2026年AI智能体技术架构经历了从"单体智能"到"群体协同"的关键跃迁,多智能体协同(MAS)已从概念验证迈入规模化落地的爆发期。
(一)单体智能体架构:从"万能型"到"专精型"
传统智能体追求"全能型"设计,企图以单一智能体完成所有任务。2026年的实践表明,系统架构正从"全能型"向"专精分工"演进:主控智能体统筹调度,规划、分析、执行、风控等专业智能体各司其职,实现错误率降低60%、执行效率提升40%的显著提升。
智能体的四大核心组件已形成行业共识:
- 大脑(模型):
以大语言模型为推理核心,决定智能体的认知能力上限 - 手脚(工具):
网页搜索、文件读写、数据库查询、API调用、代码执行等 - 记忆(Memory):
短期记忆管理当前会话上下文,长期记忆存储跨会话知识 - 循环(Orchestration):
思考-执行-反馈的迭代循环,驱动任务自主完成
(二)多智能体协同架构:打破信息孤岛
多智能体协同是2026年技术突破的核心方向。Anthropic的思路代表了行业共识:单个智能体就像一个人,能力再强也有局限性;但多个智能体协同工作,就能突破这种限制。例如,研究复杂问题时,主智能体可同时派遣多个"小弟":一个负责搜索技术信息,一个负责查看市场数据,一个负责分析竞争对手,并行工作大幅提升效率。
云-边-端三层协同架构成型:
- 云端:
全局决策、复杂推理、长周期规划 - 边缘:
实时响应、中等复杂度处理 - 终端:
自主执行、高实时性任务
这一架构适配工业、能源等高实时性场景,解决了传统集中式架构的延迟瓶颈问题。
二、核心协议:MCP与A2A
(一)MCP协议(Model Context Protocol):智能体的"USB接口"
MCP由Anthropic提出并开源,是一种开放标准协议,旨在增强AI与外部系统的交互能力。MCP将系统解耦为MCP Client(嵌入AI应用或大模型中)与MCP Server(封装具体业务逻辑和数据访问的服务),开发者只需将企业内部系统(如GitLab、Jira、内部数据库)封装为MCP Server,即可让AI模型动态发现并调用这些工具。
MCP的三大核心价值:
- 标准化即插即用架构:
统一上下文表示,标准化接口规范,新Skills可快速集成 - 动态发现能力:
AI模型无需预先知道有哪些工具可用,MCP服务器在连接时自动声明其支持的资源、工具和提示 - 双向实时通信:
基于JSON-RPC 2.0协议,支持长连接,适用于持续交互场景
自Claude 3.5 Sonnet率先支持MCP以来,Block、Apollo等企业快速落地实践,微软、谷歌、亚马逊云科技、OpenAI及国内BAT等巨头纷纷跟进。GitHub、Hugging Face社区涌现数千个MCP Server,MCP注册表中的服务器数量已接近2000个,生态扩张速度显著。
(二)A2A协议(Agent-to-Agent):跨智能体协作标准
A2A协议是MCP协议的重要补充,专门解决不同智能体之间的通信与协作问题。在A2A框架下,不同部门(如网络运营、现场服务和客服中心)的智能体可以无缝协作,提高整体运行效率。
88%的早期采用者通过A2A协议获得了正向ROI(投资回报率)。Salesforce与谷歌云合作打造跨平台智能体,推动开放互操作生态;泰勒斯公司5.7万名员工通过AI智能体每次交互可节省40分钟;Suzano借助智能体将数据查询时间缩短95%。
三、大模型能力跃升
2026年,以GPT-5系列、Claude 4系列、Gemini 3系列为代表的旗舰大模型在多个维度实现关键突破:
能力维度 | GPT-5系列 | Claude 4系列 | Gemini 3系列 |
推理能力 | Codex编程能力持续优化,API成本逐步降低 | Constitutional AI安全对齐机制业界最佳 | 原生多模态统一处理 |
上下文窗口 | 200K+ | 200K(Claude 4.6) | 100K+ |
多模态 | 文本+图像+语音融合 | 文本+图像+代码 | 文本+图像+音视频+实时搜索 |
延迟 | 极低延迟优化 | 稳定可靠 | 性价比突出 |
特色优势 | 生态成熟、文档完善 | 企业级应用首选、合规场景表现优异 | 多模态能力最强、国际化支持完善 |
国产大模型同样取得显著进展:GLM-5基于华为处理器训练,在部分测试中超越谷歌模型;通义千问Qwen2.5系列开源模型全球下载量突破10亿次;豆包1.8升级多模态与上下文管理能力。
四、关键技术趋势
(一)GraphRAG:精准知识响应
传统RAG(检索增强生成)在处理复杂关联知识时表现不足,GraphRAG通过引入知识图谱技术,实现更精准的知识检索与推理,成为2026年企业级智能体知识管理的核心方案。GraphRAG能够理解实体之间的复杂关系,在金融风控、法律分析等专业场景中显著提升准确性。
(二)AgentDevOps:可靠性工程化
SITS2026(Smart Intelligent Task System 2026)等生产级智能体开源框架的发布,标志着AI Agent工程化进入成熟期。核心设计原则包括:状态最小化(仅维护必要运行时上下文,长期记忆交由专用向量数据库管理)、动作原子化(每个tool call封装单一语义操作,支持幂等重试与异步补偿)、决策可追溯(所有LLM调用均注入trace_id并绑定用户会话)。
(三)AI推理成本持续下降
AI推理成本较2023年下降70%,为智能体大规模商业化部署创造了经济可行性条件。这一成本下降主要得益于:模型蒸馏与量化技术成熟、推理芯片算力提升、云原生架构优化、以及MCP协议降低集成成本。中小企业部署AI智能体的门槛大幅降低,推动产业从"大企业专属"向"中小企业必备"转型。
【锋行链盟】
【锋行链盟】是一家聚焦未来产业赛道的综合性咨询服务机构,累计服务付费会员超 6500+,由研究院、上市公司高管、创始人、投资人、券商投行、高校及政府机构组成的高端会员生态,以"前瞻洞察+精准赋能+资本助力"为核心竞争力,构建覆盖产业全生命周期的价值服务体系。