ARTICLE · 989044
华山论剑:AI入口的生死局,谁能笑到最后?
引子
2026年的AI战场,正在上演一场更残酷的生死局。巨头们拼价格、卷参数,还要修炼更隐秘的内功——"化劲"。把十年积累的老资产打碎重炼,把竞争对手"化"进自己的生态,把App从独立王国变成被调度的能力模块。最后的赢家靠的不是"杀",而是"化"。字节、腾讯、阿里,三家各有各的棋路;DeepSeek、Kimi、智谱、MiniMax,没有母生态就只能另辟蹊径,在夹缝中"化"出生路。这是一场不对称战争,也是一场关于未来屏幕主权的终极对决。谁会被"化"掉?谁又能笑到最后?
本篇归「战略决策」系列。🍵
目录
一、从“打开App”到“被调用”
二、两轮大战:一场“化劲”的完整图景 三家的旧底盘
三、第一轮复盘:豆包为什么赢了?
四、第二轮战况:桌面Agent三强格局 腾讯WorkBuddy:从“化”破局 字节豆包工作:从“化C端”到“化B端”的防御延伸 阿里千问办公:钉钉为纵深,企业级错位竞争 第二轮的胜负手:老资产做支点,新Agent做杠杆
五、挑战者的生存之道:没有母生态,就只能“化”出自己的路 DeepSeek:化“自己”为地基,不做入口做底层 Kimi:化“任务”为入口,绕开应用之争 智谱:化“信创”为壁垒,做AI时代的“国产机油” MiniMax:化“全模态”为产品,做AI时代的“字节跳动”
六、什么样的公司能笑到最后?——“化劲”的理想与现实 1、核心框架:Agent时代的“收租人公式”与“化劲” 2、LMArena标尺下的竞争格局:谁真有“基模强”? 3、“化”不是请客吃饭:理想态背后的残酷现实 4、历史上腾讯最懂“化劲” 5、总体判断:能力强是“化”的基础,“化”得彻底才是强的护城河
七、化劲时代的生存法则
结语:以危为始,以化聚能
一、从"打开App"到"被调用"
十年前,你睁眼的第一件事是解锁手机,像皇帝批阅奏折一样,依次点开微信、钉钉、百度、携程、美团……
五年后,你可能只需要说一句:"帮我看看今天有什么要紧事,该订的订,该推的推。"
一个声音回应你,然后调度所有App——查CRM、订专车、值机、做竞争分析。而你,没有打开任何一个App。
这个"替你调度一切"的东西,就是AI Agent。名字不重要,重要的是:它正在从"工具"进化为"入口的入口"。
2026年被称为"桌面Agent元年"。腾讯WorkBuddy、字节豆包、阿里千问办公,几乎同一时间把战场从"模型参数"烧到了"你打开电脑后第一个看到的入口"。
所有科技巨头,都在为争夺这个新入口而陷入疯狂。
二、两轮大战:一场"化劲"的完整图景
这场战争其实打了两轮。
第一轮是C端大模型入口之战(2024-2025),第二轮是桌面Agent/办公智能体之战(2026)。
这两轮战争背后,藏着同一条主线:赢家不是"杀"得最狠的,而是"化"得最好的。
字节豆包先内化了抖音和头条,之后阿里内化了淘宝、支付宝和钉钉,最后腾讯内化了微信和企业微信,这个"化劲"字节其实早就出了,只是大多数人到第二轮才看懂。
三家的旧底盘
要理解两轮战争,必须先看清三家的旧底盘——不只是企业SaaS,更是C端超级生态。
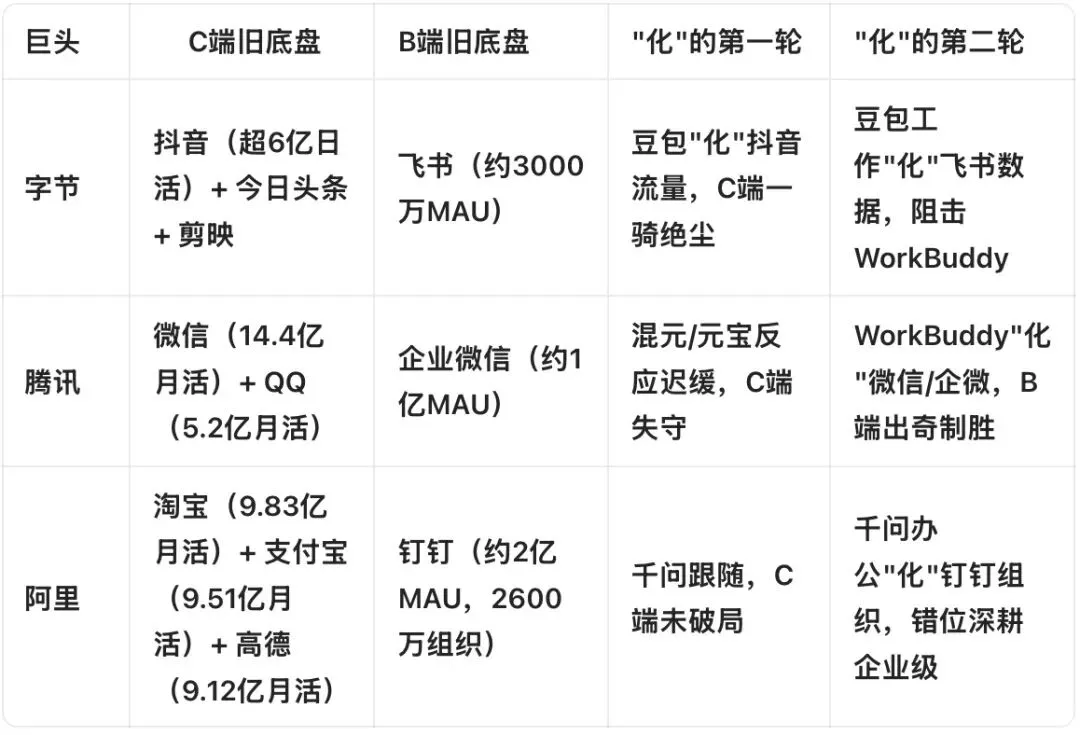
看懂了这张表,就看懂了两轮战争的全部逻辑。
三、第一轮复盘:豆包为什么赢了?
字节在第一轮遥遥领先。这与管理层的战略眼光是分不开的。
2023年3月,GPT-4发布后,字节高层彻底意识到了差距,决定全面转向AI。
2025年3月,它率先把抖音的流量、今日头条的信息流、剪映的创作能力,全部"内化"进豆包。用户刷抖音时无缝接入AI,用剪映时直接调用豆包生文案——它不是做一个独立的AI App去跟世界抢用户,而是让AI"化"进用户本来就在用的产品里。
豆包的3.82亿月活,相当一部分是从抖音"化"过来的。它不是从零获客,而是把存量生态的每一个触点,都变成了AI的入口。
这是最高级的"化":不改变用户习惯,只升级用户习惯背后的能力。 豆包赢的不仅是模型,是先机,是"化劲"。
腾讯在第一轮为什么落后了?因为它想"做"一个AI产品,而不是"化"AI进现有产品。混元大模型独立发布、独立运营,跟微信、QQ、企微的生态是割裂的。元宝投流贴DeepSeek标签,说明腾讯自己也知道混元C端打不过——这不是"化",这是"借"。
阿里千问也是类似的问题:模型能力很强,但2026年初之前,千问更多是作为一个独立的AI对话App存在,未能深度打通阿里电商与本地生活生态。但阿里的反应很迅速,2026年1月进行了重大战略调整,千问App全面接入了淘宝闪购、支付宝AI付、飞猪、高德等阿里生态业务,实现了"一句话点外卖/买东西"的AI办事闭环。之后千问迅速从2025年12月2517万月活增长到2026年6月1.67亿月活,仅次于字节的豆包。
第一轮的核心教训: AI入口之争,胜负手不仅在模型参数,更在"化"的深度。谁的AI模型好用,谁能把AI"化"进用户本来就在用的产品里,发挥生态的协同优势,谁就能不战而胜。豆包先懂了,所以赢了。
而在B端,腾讯同样面临挑战。以AI编程为例,字节TRAE和阿里Qoder同样是双雄:TRAE国内开发者使用率41.2%排第一;Qoder在IDC 2025年中国AI编程市场份额达47.6%排第一,超过第二到第五名之和。腾讯的CodeBuddy国内AI编程市场份额为6.9%,远低于阿里Qoder的47.6%。C端入口和编程主赛道的"收租权",腾讯都没拿到优势。
四、第二轮战况:桌面Agent三强格局
同样是面向B端,但编程环境是结构化、反馈闭环清晰的,而办公场景是非结构化、多模态、强协同的。编程领域的弱并没有削弱腾讯在B端的野心,它没有死磕,而是选择了一个更聪明的路径——避实击虚,换道办公场景出奇制胜。
1、腾讯WorkBuddy:从"化"破局
2026年3月9日,面向办公领域的WorkBuddy正式推出,它的聪明之处在于——它不跟字节TRAE、阿里Qoder拼编程深度,而是用微信IM分发+远程操控电脑,从"入口"这个维度反向切AI办公。它的杀手锏有三重:
第一重:分发通路独一份。 你不用打开电脑,在微信里发一条消息,就能远程操控电脑执行任务。在头部大厂办公智能体主战场中,这是以微信14.4亿用户关系链为主分发通道、近乎独一份的C端穿透打法。它"化"的是微信14.4亿用户关系链——把社交关系链变成Agent的分发通道。3月12日上微信一键直连(客服号扫码,不发App ID/Secret),3月31日补微信小程序入口,企微WebSocket长连接做企业稳定态——这组打法只有腾讯能完整叠出来。
第二重:模型中立策略。 支持混元、DeepSeek、智谱GLM、Kimi等主流大模型自由切换,刻意不和任何一个单一模型强绑定。既然自家混元C端打不过,那就让用户的桌面Agent调用最强的模型。它"化"的是"最强模型"——把各家模型变成自家Agent可调度的对象。这不是临时接一个API,而是把多模型当成产品架构的一等公民。
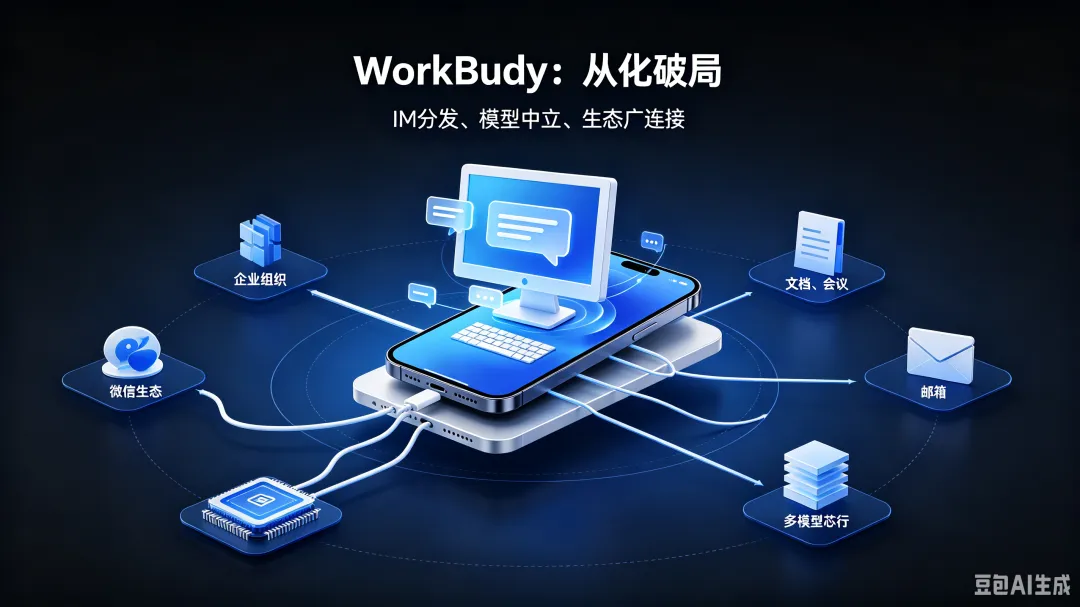
第三重:生态广连接。 打通腾讯系生态(文档/会议/邮箱/ima),并兼容主流办公平台,把企微十年B端连接能力全部"化"为Agent可调度的能力底座。它"化"的是企微的组织数据——把B端连接能力变成Agent的上下文。
结果说话: 6月PC端月访问量2097万次,国内第一,超过第二名字节TRAE IDE(1279万)与第三名阿里QoderWork(788万)之和。马化腾在财报中着重提及,称其为"中国使用最广的效率AI智能体服务"。
关键校准:这组数据证的是先机与采用度——WorkBuddy抢到了头部办公Agent赛道的入口占位,用微信管道让人用起来了。它没有被证明的是"收租权"——付费转化、企业版ARR、单次调度抽成,这些要等后续商业化数据。
腾讯的"化劲": C端输了不硬刚,编程赛道收租权没拿到也不死磕;换道B端办公,把微信/企微的存量生态"化"成Agent底座,从B端反向切回AI入口。这是典型的"避实击虚,以化求生"。
2、字节豆包工作:从"化C端"到"化B端"的防御延伸
WorkBuddy从B端的异军突起,对字节形成双重威胁:抢走"用户每天第一次打开的AI"入口;企业微信一旦被AI深度激活,飞书十年数据护城河可能就会被绕开。
字节的反击极其精准——短时间内完成三步整合,把编程赛道的执行力"化"进办公场景:
第一步:组织重组。 飞书产品团队整体并入豆包,飞书从独立SaaS变成豆包企业级AI的"场景载体"和"上下文层"——文档、会议、权限体系直接成为豆包理解企业业务的"大脑"。
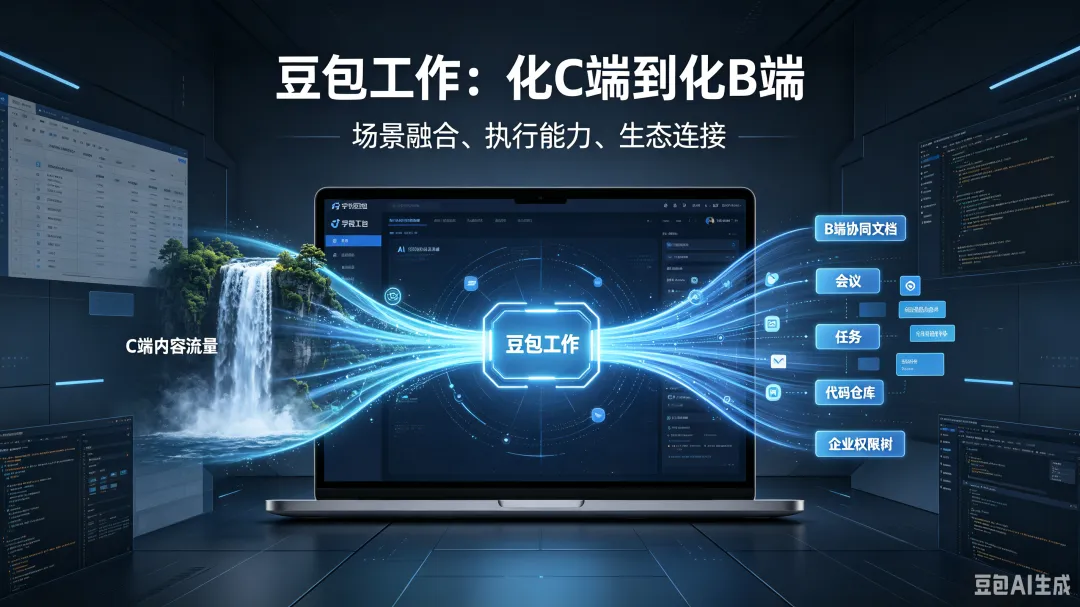
第二步:能力补全。 TRAE团队整体并入,补足"动手能力"——把国内编程第一的桌面执行能力深度嵌入豆包工作,让豆包从"只会聊天的对话框"进化成能跨软件干活的"执行体",而TRAE IDE/CLI作为编程子品牌保留;扣子团队并入,补足"生态连接",200+技能一次性汇入。飞书提供"大脑",TRAE提供"双手",扣子提供"工具箱"。
第三步:品牌独立(2026年8月25日)。 正式发布"豆包工作",将上述能力打包成统一AI原生入口。
这是一场"防御性进攻":目的是既要守住第一轮3.82亿月活的外溢价值,又要能抢到第二轮办公入口的入场券。飞书从独立产品变成豆包的"企业大脑",从"化抖音"到"化飞书",字节的"化劲"一脉相承。
3、阿里千问办公:以钉钉为纵深,企业级错位竞争
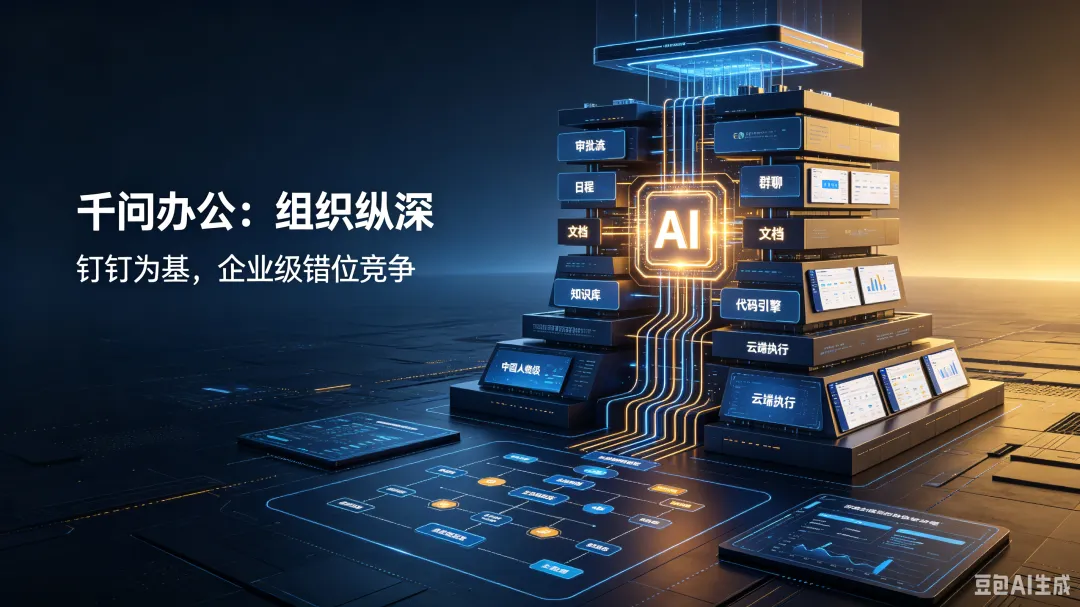
面对WorkBuddy的攻势,2026年阿里终结内部赛马,将QoderWork(编程)、悟空(协同办公)、MuleRun(云端执行)三合一为"千问办公",以QoderWork为技术底座,融合钉钉协同与云端执行,构建"桌面+组织+云端"的完整Agent栈。
核心打法清晰:
以QoderWork的编程执行力为技术底座,面向办公的团队划入千问办公事业部,而核心AI编程引擎团队留在阿里云升级为集团级研发基础设施。 深度融入钉钉生态,调用钉钉内消息、群聊、日程、待办、审批、文档、知识库等企业能力,实现从"生成"到"执行"的全链路自动化。钉钉服务超2600万家企业组织、覆盖79%的A股上市公司——这是全中国最厚的企业组织数据底盘。
阿里的策略不是和腾讯在个人桌面端抢入口,而是用钉钉的企业级纵深去打——你争第一触点,我争最后一公里的履约深度。千问+阿里云+钉钉形成"上有模型、中有云、下有组织关系"的完整三件套。
阿里的"化劲": 把钉钉十年的组织纵深"化"为Agent底座,把QoderWork编程赛道的执行力"化"为技术底座。不贴身肉搏个人桌面端,而是深耕企业级全链路——"化旧为新"的另一种形态。
4、第二轮的胜负手:老资产做支点,新Agent做杠杆
把三家放在一起,策略框架惊人地一致——老资产做支点,新Agent做杠杆。
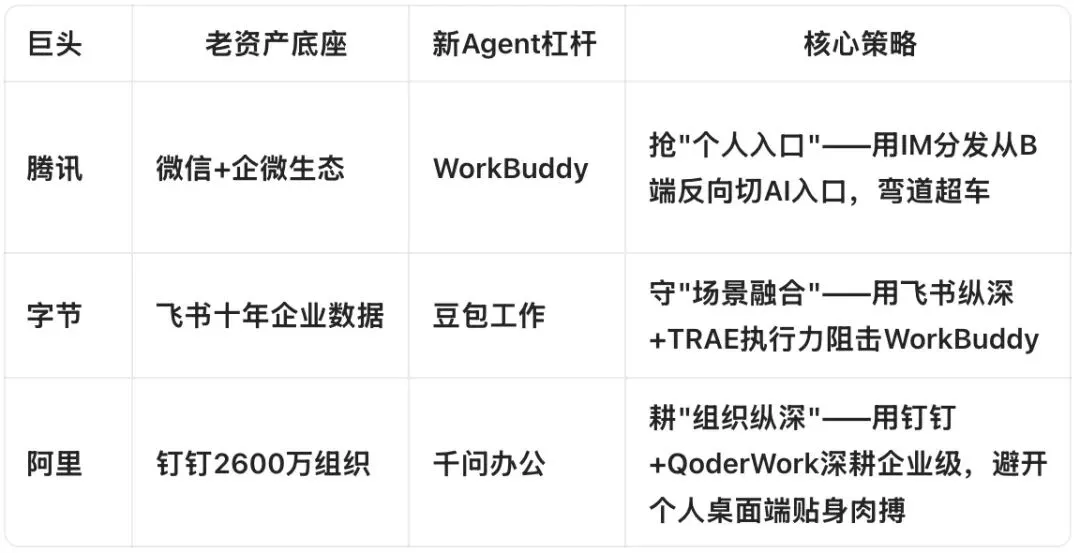
这三家的本质策略惊人地一致:用AI重新激活十年老资产 → 把存量生态"化"为Agent的能力底座 → 趁机把更多第三方App吸纳进自己的调度网络 → 向每一次调度收税。
它们不是在"做AI"——它们是在用AI巩固自己的帝国,并把帝国的边界向外推,建立Agent调用平台,这是在争未来的屏幕主权。
这个逻辑下,App不再是独立王国,而是被纳入巨头Agent生态的能力模块。巨头杀不完App,只能"化"App——把App拆成Skill矩阵,让App从"被人打开的产品"变成"被Agent调用的能力"。
五、挑战者的生存之道:没有母生态,就只能"化"出自己的路
如果说三大巨头是从"化母体原有生态"中建新的生态,去争未来屏幕的主权,那些没有母生态的独立AI公司面临的处境就残酷得多。
DeepSeek、Kimi、智谱、MiniMax——它们没有微信、没有钉钉、没有飞书。它们没有十年积攒的组织数据,没有14.4亿用户的社交关系链。
这不是公平竞争,这是不对称战争。
但它们并非没有活路。它们的活路,恰恰也是"化"——不硬抗,而是顺势寻找适合自己的生态位。
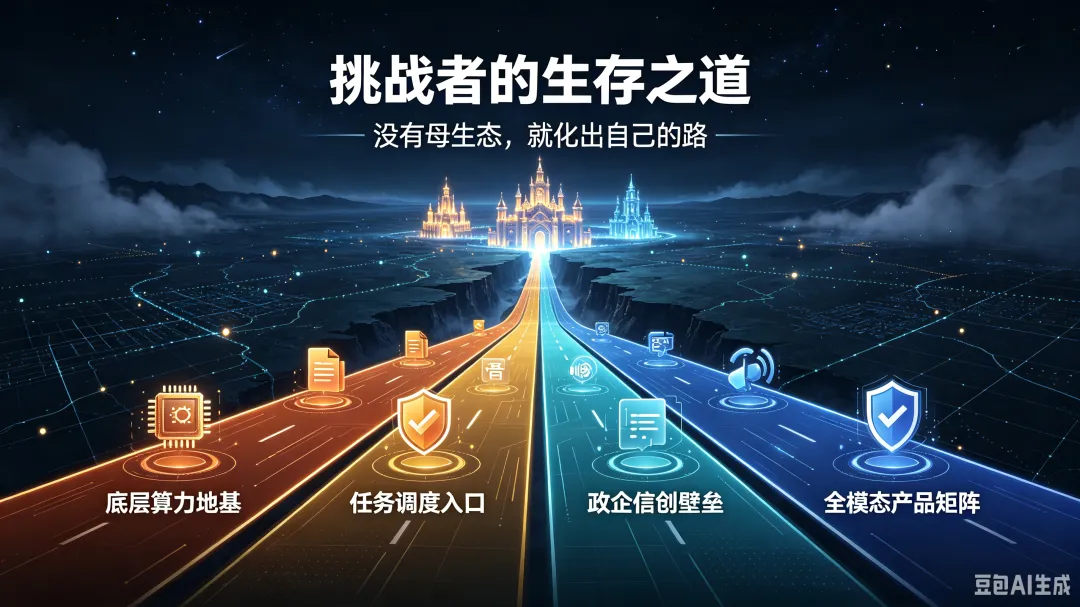
DeepSeek:化"自己"为地基,不做入口,做底层
DeepSeek的打法更加底层,也更加"反流量逻辑"。它不争屏幕,不争入口,不争App。它把模型开源、把价格打到极致、把推理成本压缩到同行几分之一——然后让所有人用它的模型。
混元、ima、WorkBuddy支持多模型自由切换,DeepSeek赫然在列。DeepSeek不占据你的桌面首屏,但它可以是你首屏里那个真正干活的"大脑"。
更关键的是,DeepSeek V4是从底层架构适配华为昇腾的——200+核心算子重写,从CUDA迁移至CANN框架,在昇腾950PR上单卡推理性能达H20的2.87倍。它不仅是模型最强、价格最便宜,还是国产算力适配最深的。
DeepSeek的策略本质是:我不一定非要占据你的桌面,但我可以是你桌面背后那个无处不在的"地基"。这条路的风险是"使用量≠收入"——开源影响力必须接到企业部署、代码智能体和行业服务上,才能把量变成生意。但一旦跑通,它就成为了整个行业的"水电煤"。
Kimi:化"任务"为入口,绕开应用之争
Kimi 没有自己的大众 C 端组织系统,因此绕过"图标入口"之争,直接抢占更深的本地执行层——即用户一句话委托任务的调度入口。
Kimi Work 作为独立桌面 Agent,能挂载本地文件夹、通过 WebBridge 操控真实浏览器(复用登录态)、跑定时任务、调度子 Agent。用户无需先打开飞书或钉钉,直接下指令,它自己去调工具完成。这让它成为机器里的常驻数字员工,入口黏性比聊天 App 深得多——本质上仍是在抢桌面入口,只是抢的是系统级执行权,而非表层图标。
但Kimi最明智的出路是主动收缩——从"通用AI桌面"退到"专业知识工作者的执行终端",聚焦投研、法律、学术、量化这四个对"长文档+专业数据源+本地执行"有极致需求的垂直领域。在这些场景,巨头的通用办公Agent不够专业,Kimi反而能建立壁垒。
智谱:化"信创"为壁垒,做AI时代的"国产机油"
智谱的处境最微妙。纯拼通用基模的 API 性价比,打不过 DeepSeek。但它阶段性避开了正面性价比战,押到信创+政企私有化交付:依托清华背景和完整信创资质,拿下 2026 年深圳科创 9390 万、中国气象局 1090 万、联通广东 979 万等单,本地化部署收入占比 73.7%——这是 DS 商业模式暂时不主动追求的苦活。智谱真实定位不是"基模提供商",而是"基于国产基模(含 DS 开源权重)的政企 AI 交付商",把底层模型包成行业知识图谱、定制开发、驻场运维的近亿元级纯软件大单;它"化"的是政策壁垒、know-how、政企信任,短期构成真实差异。
但此生态位未来可能面临 DS 从底层的替代风险:V4 深度适配昇腾,已在银联、中石化落地全栈私有化,"国产底座+私有化可部署"门槛被大幅拉低。智谱不能躺赢"我早适配国产栈"——若 DS 借运营商和集成商把交付封装也标准化,那 73.7% 私有化收入就面临被抄老底的压力。
MiniMax:化"全模态"为产品,做AI时代的"字节跳动"
MiniMax 走了一条完全不同的路——坚决往上走,用 C 端产品矩阵建立用户入口。它是国内罕有把文本、语音、音乐、视频四大模态同时自研并产品化的大模型公司:Talkie 海外月活千万级别,海螺 AI 成全球创作者爆款,2025 年前三季度 C 端收入占比超 70%、海外收入占比超 70%。它不做终端硬件,只输出 AI 能力——机器狗、AI 眼镜、AI 耳机、儿童玩具,到处都是 MiniMax 的影子。隐患在于 Talkie/星野/海螺本质是基模之上的应用层,若其他优势基模把 Agent 与多模态能力进一步内化,后来者以更强基座+场景 Agent 就能从陪伴、创作入口分流;这个挑战者可能就来自其他巨头平台的中间应用分包——让别人做 Skill、做插件、做场景 Agent,用生态而不是自研产品来覆盖 MiniMax 的阵地,对其先发优势提出强大挑战。
这些挑战者都没有去正面挑战原有的巨头,而是在根据自己的优势寻找合适的生态位,但无论选择哪条路,最终都指向同一个问题:如何避实击虚,在竞争中活到最后。
六、什么样的公司能笑到最后?——"化劲"的理想与现实
1、核心框架:Agent时代的"收租人公式"与"化劲"
理想的"收租人公式"是:基模强(底层智能足够硬)+ 入口强(用户每天第一次打开的是你)→ 中间应用分包出去(让别人做 Skill/插件)→ 向每一次调度收税。
实现这个公式的核心能力,一靠"建设",二靠"化劲"。
建设是靠投入资源持续研发;化劲是把存量资产、外部能力、甚至竞争对手,转化为 Agent 时代的调度底座。
基模能力主要靠建设,不够的时候化劲来凑——比如腾讯借用 DS 的模型补自己的智能层。
"化劲"的核心动作包括:① 借外部基模补智能短板;② 化场景为数据飞轮;③ 化老产品为 Agent 入口。
三环咬合,就是"化劲"的全过程。
理想标杆是 OpenAI:GPTs 生态 + Claude Skills/插件体系,基模顶尖、入口是 ChatGPT、第三方在平台上建应用、OpenAI 收 API 调用费——公式完整闭环。
但国内没有人天生具备这个完整公式。所有人都面临同一个问题:手里有什么,能化什么,化不化得成。
而判断"基模强不强",不能看厂商自己的发布会,也不能看某个第三方路由平台的调用量(那只能反映特定渠道的价格偏好)。业界公认的权威标尺,是LMArena(原LMSYS Chatbot Arena)——加州大学伯克利、斯坦福等高校主导的众包盲测平台,全球用户匿名对两个模型的回答进行A/B投票,用统计学Elo评分排出真实人类偏好。它测的不是跑分,而是"用户觉得哪个更好用",最难作弊,也最难自嗨。
以下所有关于"基模强弱"的判断,都以LMArena 2026年8月的公开数据为主准绳;对未参赛模型,辅以Artificial Analysis(客观能力指数)和OpenRouter(开发者采纳)作补充参考,但不混为一谈。
2、LMArena标尺下的竞争格局:谁真有"基模强"?
先亮成绩单:
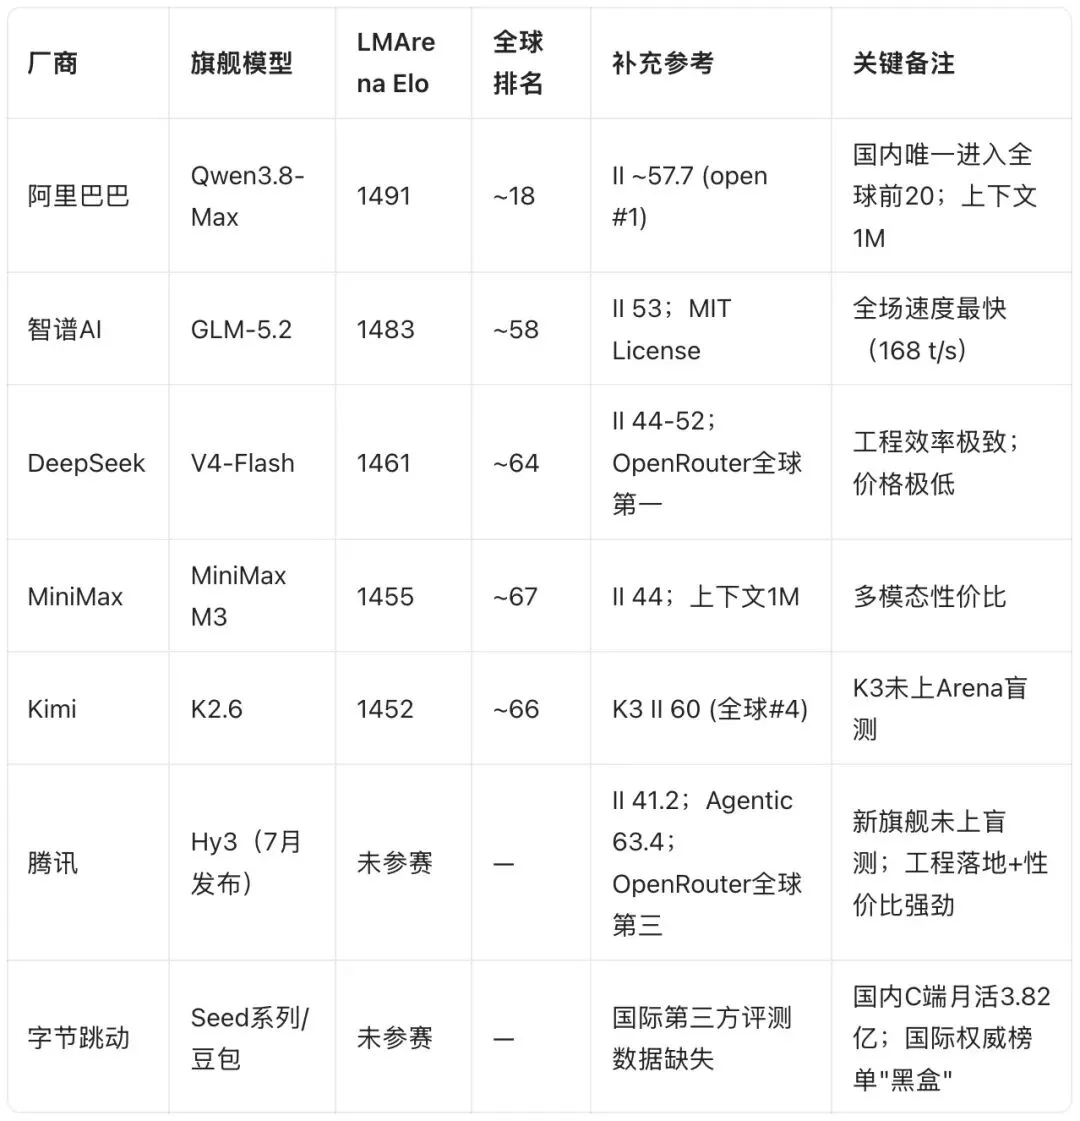
这张表说明三件事:
第一, 阿里是国内唯一在权威盲测中进入全球前20的厂商,Elo 1491与Google Gemini、xAI Grok同档,"基模强"有硬数据支撑。
第二, 腾讯新旗舰Hy3尚未参与LMArena盲测,旧版TurboS已被官方淘汰,不能代表当前水平。Hy3在Artificial Analysis上II 41.2、Agentic 63.4,在OpenRouter上调用量全球第三且环比暴增999%,说明其工程落地能力和开发者采纳度强劲,但"用户真实偏好排名"仍是未知数。
第三, 字节Seed在国际权威评测中完全无数据。LMArena、Artificial Analysis、OpenRouter三大国际榜单均未进入,"基模强"的声量主要来自国内自有生态(豆包3.82亿月活),在全球开发者的真实偏好中处于未观测状态。
由于分包生态在国内尚处早期,各家都未跑通闭环,因此当前分类以"基模(LMArena 可观测)+ 入口(产品生态)"两环为轴;分包能力将在后续"化劲"执行中决定谁能最终扣死第三环。
据此,当前赛道可以重新划分为四类。每一类的"化"法完全不同。
第一类:基模强 + 入口强——阿里。
阿里是"双强"组合中唯一有权威数据支撑的一家。基模上,Qwen3.8-Max Elo 1491国内最高,开源生态全球最大;入口上,钉钉2600万企业组织+阿里云;更底层,平头哥已搭建起GPU、CPU、网络芯片全栈自研矩阵,第二代国产AI芯片2026年下半年流片。模型、算力、入口三层全自研,这是国内唯一一家。
阿里前期的"化劲"方向是化自己:把钉钉+QoderWork+MuleRun+平头哥四层合一为千问办公,把十年积累的企业组织数据炼成Agent底座。它要证明的是:Qwen3.8-Max的LMArena 1491不是偶然,而是持续领先的能力。
第二类:入口极强 + 基模数据待验证——字节。
字节有抖音超6亿日活+C端豆包3.82亿月活,入口极强。基模层面,豆包系列国内声量很大,扣子生态200+技能,即梦AI(Seedance)在多模态上有硬筹码。但LMArena盲测中没有字节的公开数据,Artificial Analysis也未披露,这意味着"基模强"在全球开发者的真实偏好中尚未被验证。
字节前期的"化劲"方向也是化自己:飞书+TRAE+扣子+即梦四线并入豆包。它的挑战在于:国内入口足够强,可以靠自有生态跑起来,但如果基模在国际权威评测中长期缺席,其Skill生态对全球开发者的吸引力会受限,最终可能变成"国内闭环强、国际生态弱"的内循环。
第三类:潜在入口极强 + 基模盲测未验证——腾讯。
微信14.4亿月活+企微,WorkBuddy 6月PC端月访问量2097万次国内单品第一,潜在入口能力极强。LMArena上无Hy3数据,旧版TurboS已被淘汰,"基模强不强"在权威盲测中尚无答案。
但Hy3在Artificial Analysis上II 41.2、Agentic 63.4,在OpenRouter上调用量全球第三,据悉,WorkBuddy接入后任务成功率从72%跃升至90%。这说明腾讯的基模策略是"先进场景,再向外看"——不是先打榜再找场景,而是边训边用,在自有场景中跑通闭环。
腾讯的"化劲"方向分为内化和外化。
化内部:全面打通微信、QQ、企业微信、腾讯会议等与IMa、混元、WorkBuddy的玻璃墙,让潜在的入口极强变成真正的入口极强。化外部:通过资本+策略把基模强者"化"为盟友——它参股了MiniMax、智谱、月之暗面、百川、阶跃星辰、DeepSeek六家头部大模型公司,并成为DeepSeek首轮融资最大的外部投资者之一。从"生态型投资人"到"基础设施投资人",腾讯在用入口换能力。
第四类:基模较强 + 入口弱——DeepSeek、智谱、Kimi、MiniMax。
这类玩家在LMArena上都进入了全球前70:智谱1483、DeepSeek 1461、MiniMax 1455、Kimi 1452。模型能力优秀,但没有自己的超级入口。
它们的“化劲”方向只有一个:补场景落地。
DeepSeek 以开放 API 与开源权重被多家云厂商、应用和终端接入,甘做别人桌面背后的“大脑”;
Kimi 以 Kimi Work 桌面端切进本地执行层,把 Agent 从网页对话延伸到本机文件、浏览器与定时任务;
智谱 以 GLM-5.2 等模型权重采用 MIT 许可开源的宽松姿态,扩开源生态、降开发者商用门槛;
MiniMax 以全模态 API 与多模态性价比切进开发者市场。”
但它们面临同一个暗流——基模赛道的"赢家通吃"。大模型训练成本极高、边际推理成本极低,数据飞轮效应会不断拉大头部与追赶者的差距。未来几年后,国内基模层可能会从7-8家收敛到3-4家。挤不进头部的或者不能在特定领域内形成代际差,连"被巨头化进生态"的资格都会失去。
3、"化"不是请客吃饭:理想态背后的残酷现实
"化"分两个层面:对内的化,是把自家老资产打碎重炼;对生态的化,是把外围App和开发者纳入自己的调度网络。
对内的化:给高速行驶的汽车换发动机。
字节把飞书并入豆包,要拆解飞书十年积累的代码架构,让文档、日程、会议系统变成可被Agent调度的API——用户体验不能断,同时要让豆包实时读取企业知识,技术债务和架构冲突极大。
阿里千问办公"化"进钉钉,面对的是2600万家企业、79% A股上市公司的组织关系数据——每一家企业的审批流、权限树、组织架构都不一样,Agent要"理解"这些差异并正确执行,靠的不是模型聪明,而是海量定制化适配。
大多数公司"化"到一半就停滞了,不是因为战略不对,而是因为工程能力撑不住战略野心。
对生态的化:封闭花园,还是开放广场?
字节把TRAE、扣子、飞书汇入豆包工作,阿里千问通过MCP与钉钉双向渗透,看似兵强马壮、拥抱开放。可Agent天然收口"意图分发",若大厂把接口定了标准,却仍把首次触达、任务拆解、优质Skill推荐与跨平台凭证攥在自家入口里,"开放协议"就会退化为"更体面的围墙"。如果生态策略不够开放,外部开发者会用脚投票,转而去拥抱真正开放的协议和平台。
这恰恰是挑战者的机会:如果某家挑战者能用开放生态+独特代际差优势(DeepSeek的推理性价比、Kimi的长上下文、智谱的MIT License)切入细分赛道,就可能对"什么都自己做"的巨头形成强大挑战。
比如腾讯,把WorkBuddy做成中立的多模型平台,它反而可能对封闭的阿里和字节形成极大挑战——一个是封闭花园,一个是开放广场,长期看广场赢面更大。但前提是:腾讯自己的基模能力要补上来,否则"开放"只是"空心化"的遮羞布。
4、历史上腾讯最懂"化劲"
历史上,腾讯是最善"化劲"的企业。QQ和微信是最大的流量入口,腾讯最擅长的就是把老资产打碎重炼——从QQ秀到微信支付,从游戏分发到小程序生态,每一次技术变迁,都能把存量关系链"化"成新战场的基础设施。
更关键的是资本武器。2014年入股京东(最高持股21.25%)、投资大众点评并与美团合并(最高持股17%-20%),用"不控股、重协同"的模式把电商、本地生活"化"进微信九宫格。这套打法今天转向了AI——参股六家头部大模型公司,成为DeepSeek首轮融资最大的外部投资者之一。
但Agent时代的"化"和移动互联网时代有一个本质不同:过去"化"的是流量,京东、美团和竞争对手的差异化并没有那么大,微信把用户关系链导谁,谁就能变现。今天"化"的是智能体,智能体的差异客户感知还是比较明显,微信能导流,但留下来必须智能体agent能解决用户的问题才行。如果未来模型收敛到3-4家(大概率会包括豆包和千问),腾讯"我来搭台、你们唱戏"就会面临一个致命问题:当第三方基模收敛为寡头(1-2家)后,平台对"戏班子"的议价权会急剧下降。
京东当年需要腾讯的流量,但未来的DeepSeek未必需要腾讯的入口——它可以直接做自有入口,或者被字节、阿里接入。平台要成立,平台本身必须有自身的"引力系统"(核心技术与生态黏性),否则当底座是借来的,平台就成了别人的管道,随时可能崩塌。 中立平台不是"我不做基模所以中立",而是"我的平台有基模为基础的核心竞争力带来的引力系统,所以敢中立"。
腾讯并非没有意识到这一点——它的混元迭代极快,2026年7月6日发布了Hy3,8月28日就发布并开源混元Hy4 preview,总参数770B、激活49B、上下文1M,同步接入WorkBuddy、CodeBuddy、元宝等核心产品;据悉,在腾讯内部163名专家、203个工程任务的生产力盲测中,Hy4 preview均分略优于GLM-5.3和Kimi K3。虽外部权威盲测仍需后续观察,但至少说明腾讯在补自研底座这件事上,有钱也有决心。马化腾把"智能层、应用层、基础设施层"并列当新腾讯来搭,2Q26资本开支527.8亿元、同比暴增176%,便是最直接的注脚。
5、总体判断:能力强是"化"的基础,"化"得彻底才是强的护城河
客观来讲,目前"收租权"更多是一种战略叙事。阿里AI相关收入占比首破30%、ARR超358亿元,但绝大部分来自百炼MaaS平台的API Token调用费,真正的"按Agent调度收租"尚未独立成线;同期经调整EBITA同比下降84%。腾讯Q1 AI新产品利润拖累近88亿元,Q2资本开支同比暴增176%。字节豆包日收入不足百万元,与超2000亿元的投入严重倒挂。三家都还在"用云收入养Agent入口"的阶段,"入口成立"和"租收到手"之间,至少还隔着12-24个月的利润鸿沟。所以当前对入口的竞争也只是中间阶段,远没有到终局。
能笑到最后的,必须具备三种基因:
基因一:有"资产"可化,且敢"打碎自己"去化。 阿里有钉钉/淘宝、字节有抖音/飞书、腾讯有微信/企微——巨头们拥有厚的家底,第一轮豆包赢在"化进抖音",不是"做一个独立App"。第二轮WorkBuddy赢在"化进企微",不是"再造一个Office"。化劲最彻底的玩家,敢于打碎自己,让AI能力渗透进用户已经在用的每一个产品里。这条路刚开始,未来还有很长的路要走,能真正打碎自己化而为一的才能笑到最后。
基因二:不执着做入口,甘做底座/能力模块。 资产不够雄厚的公司,必须靠聚焦生态位来弥补:DeepSeek做地基、Kimi卡位专业知识工作、智谱立足政企专业场景。不必要执着于做平台入口,甘愿做底座/能力模块也是一种策略,找到适合自己的生态位活下来,否则容易被巨头用入口反杀。
基因三:拥抱开放协议,不建封闭花园。
Agent天然倾向入口集中化——用户只需要一个Agent调度一切,市场会比移动互联网更垄断。
商业模式上,Agent转向Token制(按算力、调度、结果付费),月租变按次抽成,但本质还是收租。当入口集中化遇上Token抽成,平台对每一次用户意图都有了收费站——这正是超级垄断的雏形。面对这种趋势,美国《AI AGENT Act》草案提出"第三方代理同权",国内智能体互联国标与"互信互联互操作"倡议,方向都是推动开放协议成为公共基础设施——类似移动互联网"互联互通"的演进路径。
但必须诚实:没有平台会主动造海。地主收租多舒服,谁愿主动变公海?只有当竞争让它当不了唯一地主,或监管不允许垄断时,它才会退一步当基础设施。而到了这一天,如果有哪个平台不再执着于个人的荣辱得失,愿意创造一个更大的公海,那么所有的压力与威胁,最终都会成为托举它走向巅峰的巨浪。
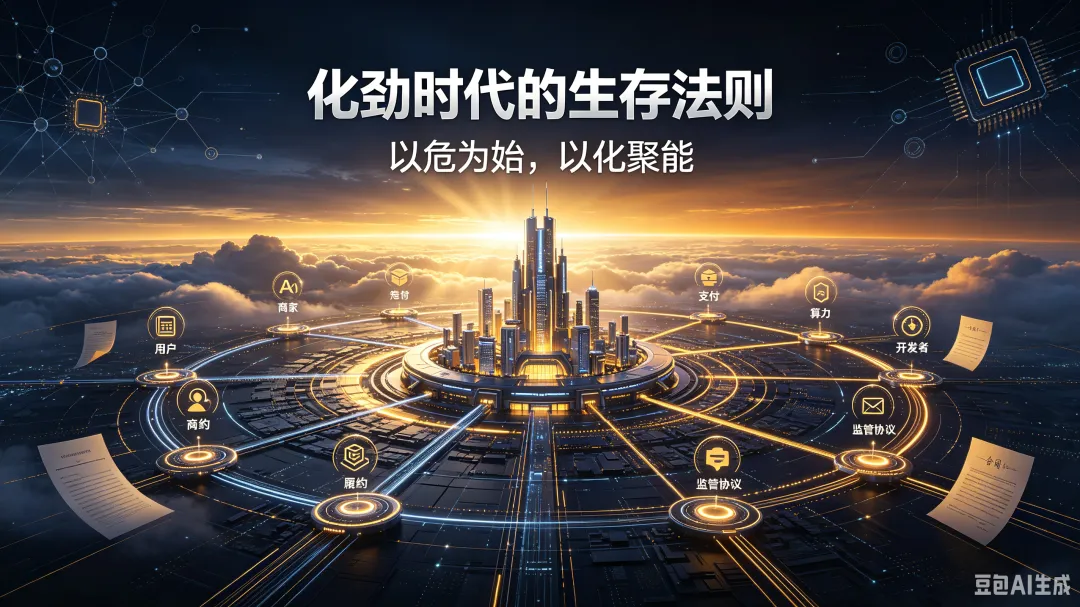
守护这个系统的底座是:"Agent调度+商家网络+用户+支付账户+履约系统"。微信14.4亿月活、支付宝超10亿用户,本来就承载大量办事入口和支付账户,巨头原有的护城河其实非常深,策略回旋空间非常大。
七、化劲时代的生存法则
"化"是分层的。巨头"化"生态——主动把旧资产打碎重炼为Agent底座;挑战者"化"聚焦——没有母生态,就把最擅长的一件事化到极致;App"化"为能力——从被人打开的产品退位为被Agent调用的Skill。三层都在"化",只是化的对象不同。
看完了巨头的生存法则,那对于这篇文章的读者:
如果你是创业者: 别再做"更好的App"了。问自己:我的能力能不能被Agent调度?能提供效率就主动"化"入生态,提供独家体验就守住入口同时封装Skill。
如果你是职场人: 未来值钱的能力不是"会用10个软件",而是"能指挥Agent调用10个工具产出结果",从执行者变成架构者。
终极提醒:AI可能让市场更垄断,监管推动的"互联互通"——把私海逼成公海——是让"化劲"不走偏的制度前提。能笑到最后的,不是垄断者,而是在开放框架下把核心能力"化"到极致、成为不可替代节点的公司。
结语:以危为始,以化聚能
未来Agent们争的,是"第一触点"——
谁成为你开口的第一句话,谁就能调度后面的一切,谁就能向后面的一切收税。
"化杀为权"——以"危"为起始,以"化"聚能,将阻力转化为动力,将敌人转化为朋友。
这套逻辑,超越了"强弱"的二元对立。放在商业里,它解释了为什么"化"比"杀"更高级;放在组织里,它考验的是创始人能否打碎自己、承认渺小;放在个人层面,它指向了一个更辽阔的真相:
当你不再执着于个人的荣辱得失,当你承认自己的渺小并愿意融入更大的系统时,外界所有的压力与威胁,最终都会成为托举你走向巅峰的巨浪。
愿我们在屏幕主权转移的前夜,不仅选对站的位置,更修得"化"的智慧。
主要数据来源:LMArena 2026年8月公开盲测数据;Artificial Analysis Intelligence Index 2026年8月;OpenRouter 2026年8月调用量数据;QuestMobile 2026年6月移动互联网报告;腾讯2026年Q1/Q2财报;阿里巴巴千问办公公测公告(2026年8月3日);智谱科技公开中标信息;IDC 2025年中国AI编程市场份额报告;财经杂志《飞书2025年营收超30亿元》;证券时报/虎嗅/钛媒体/界面新闻相关报道。
(本文不构成投资建议,仅为认知探讨。)