ARTICLE · 992705
AI 引爆存储超级周期!长鑫存储 大超预期,国产 DRAM 迎来黄金窗口
当市场目光全部聚焦 GPU 算力的时候,存储芯片已经悄悄成为 AI 产业真正的 “卡脖子环节”。2026 年整个半导体行业最大的变化,就是存储的逻辑彻底被 AI 改写。
近期一条产业新闻刷屏:HBM 现货价格半年暴涨 300%,交付周期拉长到 20 周以上,海外云厂商直接改用 3‑5 年长期锁价协议抢夺产能,“拿得到货” 比价格更重要。过去 DRAM 是典型周期行业,涨涨跌跌跟随手机 PC 消费电子景气度;但现在游戏规则变了,AI 服务器吃掉大量存储产能,三星、SK 海力士、美光把绝大多数先进产能倾斜到 HBM、高端 DDR5,普通消费级 DRAM 供给被挤压,行业从 “消费驱动” 切换为算力驱动的超级景气周期。
供给端的矛盾格外突出。全球 HBM 市场几乎被三家海外厂商垄断,新增产能释放节奏缓慢,即便大规模扩产,新工厂产能落地也要等到 2027 年之后,远水解不了近渴。国内云厂商、AI 企业同样面临 “抢内存” 难题,海外原厂优先供给海外大客户,国内企业拿不到充足稳定货源。在此背景下,供应链多元化、国产存储导入已经不是选择题,而是生存题。腾讯云、字节、阿里云都已经和国内存储原厂开展深度合作,把国产颗粒纳入核心采购框架,尽可能对冲海外供给的不确定性。
行业红利之下,国内 DRAM 龙头长鑫科技登陆科创板之后业绩爆发力被市场高度关注。全球 DRAM 市场格局正在发生微妙转变,长鑫存储份额持续提升,从过去的备选供应商,逐步向主流供应商切换。一边是 AI 带来的海量增量市场,一边是国内客户供应链安全诉求,叠加自身产能持续扩张、高端产品迭代,多重利好共振,国产 DRAM 赛道迎来历史性机遇。但同时也要客观看到,HBM 等高阶产品上我们和海外巨头仍存在差距,行业高景气背后,竞争加剧、地缘扰动、需求不及预期等风险同样不可忽视。
高盛最新研报拆解:长鑫二季度业绩大幅超预期
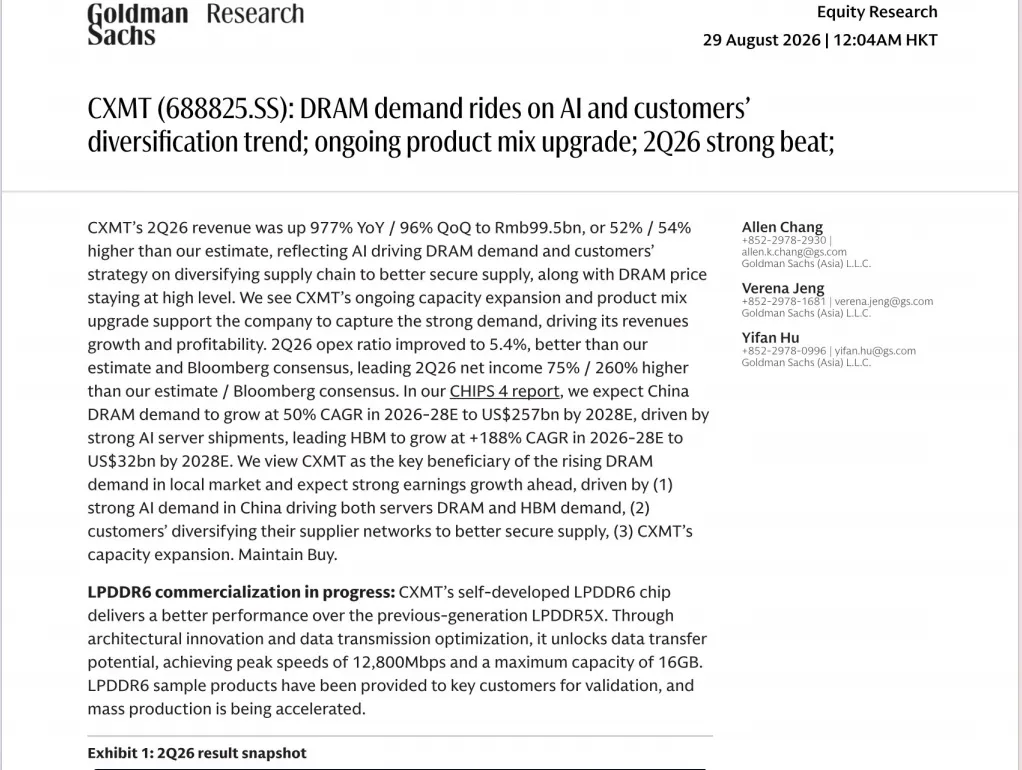
高盛 8 月 29 日发布针对长鑫科技(688825.SH)的最新研报,核心结论:AI 需求爆发 + 客户供应链多元化 + 产能扩张 + 产品结构升级,四大引擎驱动公司业绩高速增长,维持买入评级,目标价 129 元,当前股价 58.6 元,测算上行空间约 120%。
🔹微观:二季度财报,各项数据全面超出市场预期
核心营收数据2026 年第二季度长鑫实现营收995.1 亿元,同比暴涨 977%,环比增长 96%;对比高盛原有预期高出 52%,对比市场一致预期高出 54%,业绩大幅爆表。
驱动来源:AI 拉动 DRAM 服务器需求爆发、国内客户供应链分散采购、DRAM 产品价格维持高位,多重因素共振。 费用端:二季度运营费用率优化至5.4%,好于机构与市场一致预期,规模效应持续显现。 利润端:二季度净利润,较高盛预期高出 75%,较市场一致预期高出 260%,盈利弹性充分释放。
✅重点标记:规模效应是这一轮长鑫盈利爆发的关键,随着产能爬坡,单位制造费用被摊薄,费用率持续下行,毛利率、净利率同步抬升。
🔹宏观:国内 DRAM 市场空间测算,HBM 增速一骑绝尘
研报给出中国 DRAM 市场 TAM 预测:2026‑2028 年国内 DRAM 整体市场规模复合增速50%,2028 年市场规模将达到 2573 亿美元。 细分赛道拆分:
- 传统 DRAM
:2026‑2028 复合增速 43%,是算力、消费、工控的基础底座; - HBM 高带宽内存
:2026‑2028 复合增速高达188%,2028 年市场规模 321 亿美元,是整个存储赛道增速最高的细分赛道,完全由 AI 服务器需求拉动。
简单理解:未来两年,国内存储市场总量高速扩张,而 HBM 将是增长最猛的板块。虽然当前 HBM 主要还是海外三家厂商主导,但巨大的市场空间,也为国内厂商后续技术追赶留下巨大想象空间。
🔹三大核心增长逻辑,机构看好长鑫长期成长
- 国内 AI 算力建设浪潮,服务器 DRAM 与 HBM 需求双爆发
国内大模型、AI 服务器大规模部署,不管是训练还是推理,都需要海量 DRAM。大模型的 KV 缓存会持续消耗内存资源,单台 AI 服务器内存用量是传统服务器数倍,直接拉动服务器 DRAM 刚需。 - 客户供应链多元化,国产存储从备选走向主流
海外 HBM、高端 DRAM 产能被海外大厂长协锁定,国内云厂商、服务器厂商为保障供货安全,主动分散供应商,加大对长鑫的采购,这是区别于周期上行的额外增量。不是单纯靠涨价,而是实实在在拿到新增客户订单。 - 产能持续扩张 + 产品组合升级
产线持续扩产,同时产品迭代加速,从普通 DDR 向 DDR5、LPDDR6 高端产品切换,产品结构上移带动整体毛利率抬升。
🔹重磅产品进展:LPDDR6 已经送样客户,加速量产
研报重点提及长鑫自研LPDDR6进展: 相比上代 LPDDR5X 性能进一步提升,架构创新优化数据传输,峰值速率达到 12800Mbps,最大容量 16GB。目前样品已经给到重点客户验证,正在加速推进大规模量产。
✅重点标记:LPDDR6 面向高端手机、AI 端侧设备,是移动存储新一代标准,该产品落地,代表长鑫正式切入高端移动存储赛道,打开第二增长曲线。
🔹盈利预测调整与估值逻辑
基于二季度超预期财报,高盛上调长鑫 2026 年净利润预期 14%,而 2026 下半年‑2030 年的预测基本保持不变,说明超预期主要来自二季度短期业绩释放,长期成长节奏没有改变。
估值方式采用贴现 PE 法:参考半导体同业净利润增速和 PE 的相关性,设定 2030 年目标 PE 倍数 16.6 倍,以 12.7% 股权成本折现回 2027 年,得到 129 元目标价,维持买入评级。
⚠️研报明确提示三大下行风险
市场竞争激烈程度超预期; AI 及终端存储需求弱于预期; 地缘政治局势不稳定。
风险提示需要高度重视:存储行业同时具备周期属性,一旦 AI 资本开支放缓,价格回落,会直接影响企业盈利水平。
产业链全梳理:景气周期下,哪些环节直接受益?
长鑫作为 DRAM IDM 原厂是行情核心,随着产能扩张、新品落地,上游设备、材料、下游模组环节都将同步受益,整理 A 股相关受益公司(仅产业链客观梳理,非推荐):
1、存储原厂 & 设计环节
✅长鑫科技(688825.SH):国内唯一大规模量产 DRAM 的 IDM 企业,LPDDR6 研发主体,直接受益 AI 需求 + 供应链国产替代。 ✅兆易创新(603986):股权绑定长鑫,NOR 龙头,利基 DRAM 委托长鑫代工,代销长鑫颗粒。 ✅澜起科技(688008):DDR5 内存接口芯片龙头,服务器 DRAM 模组刚需配套。
2、半导体设备(长鑫扩产核心受益)
✅北方华创(002371):刻蚀、PVD、清洗、炉管设备批量导入长鑫产线;
✅中微公司(688012):DRAM 深孔刻蚀设备主力供应商;
✅拓荆科技(688072):薄膜沉积设备;
✅华海清科(688120):CMP 化学机械抛光设备。
3、半导体材料
✅雅克科技(002409):DRAM/HBM 前驱体核心供应商;
✅鼎龙股份(300054):CMP 抛光耗材,适配存储先进制程;
4、下游模组、封测环节
✅江波龙(301308)、佰维存储(688525):存储模组龙头,采购国产颗粒做模组;
✅长电科技(600584)、通富微电(002156):先进封测,面向未来 HBM 堆叠封装需求。
写在最后:国产存储的机遇与现实
AI 浪潮把存储推到台前,我们看到量价齐升的超级周期,但也要清醒认清现实。HBM 赛道依旧被海外三巨头牢牢把控,国内还处于追赶阶段;传统 DRAM 领域,长鑫实现突破,但技术迭代、良率爬坡、客户认证依然需要时间。
这一轮景气,是AI 需求红利 + 供应链安全诉求 + 国产技术突破三者叠加的结果。未来行业不会一直单边上行,AI 资本开支、全球供给释放、地缘环境,都会成为扰动变量。对于产业来说,当下是难得的发展窗口期;对于投资者,既要看见成长空间,也要敬畏周期波动的风险。