ARTICLE · 993472
“AI国家队” 科大讯飞的经营,又跌了一个台阶
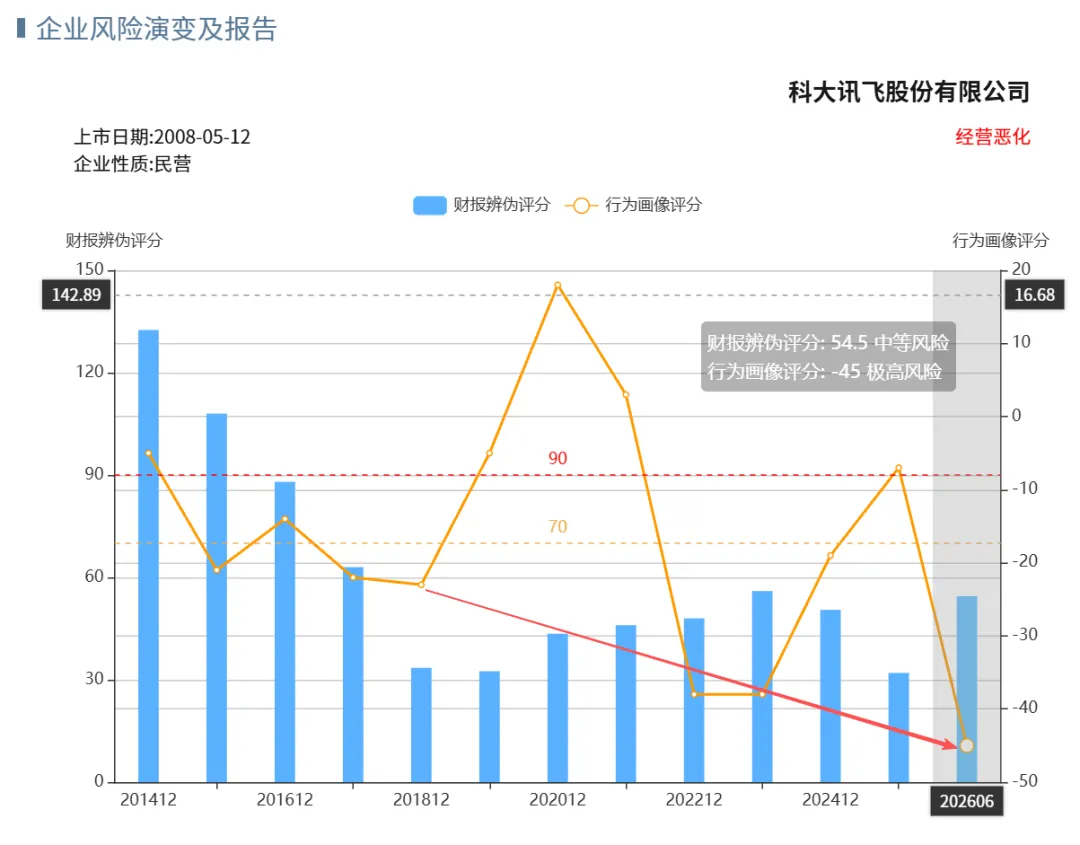
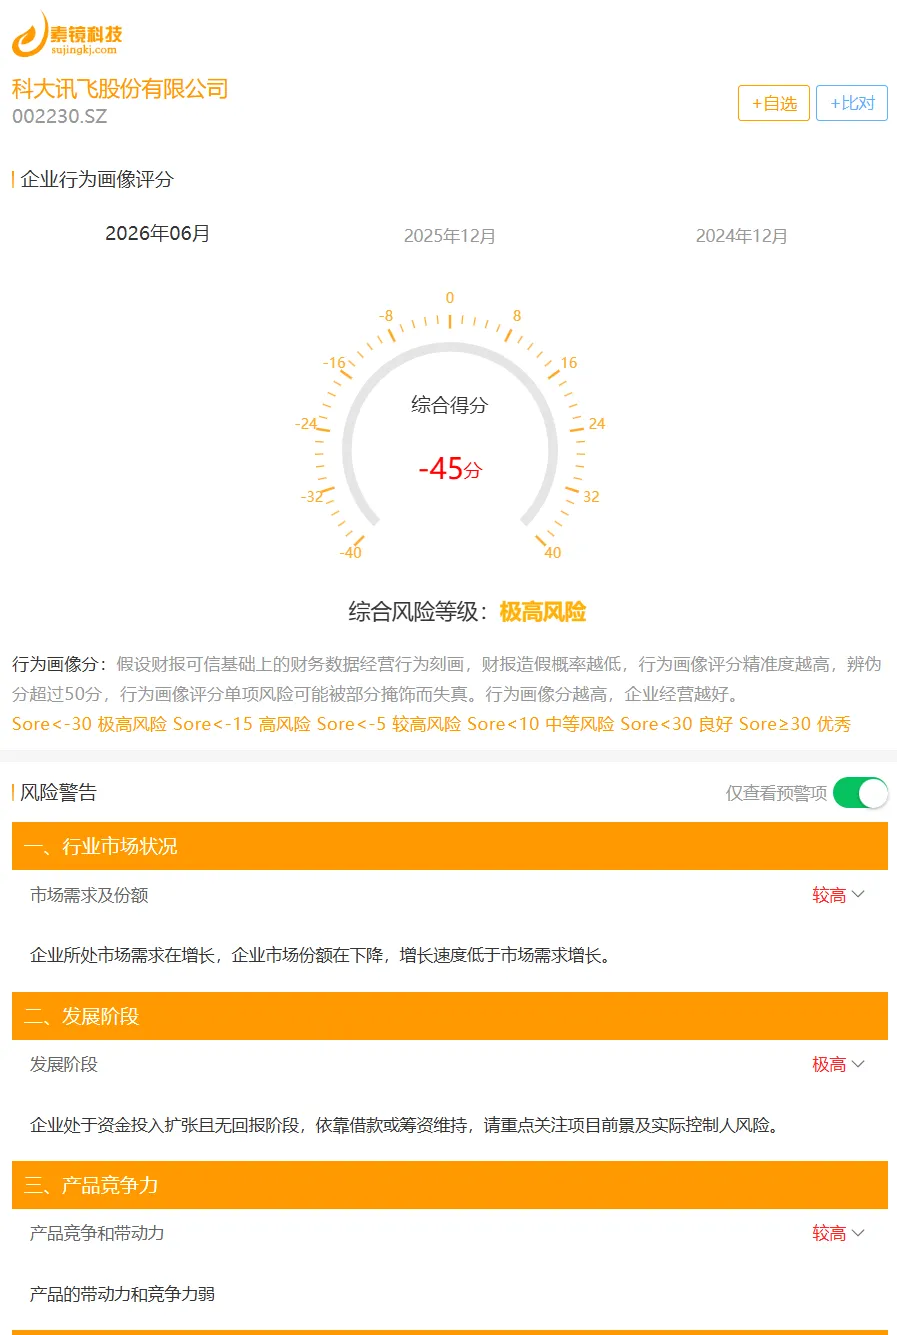
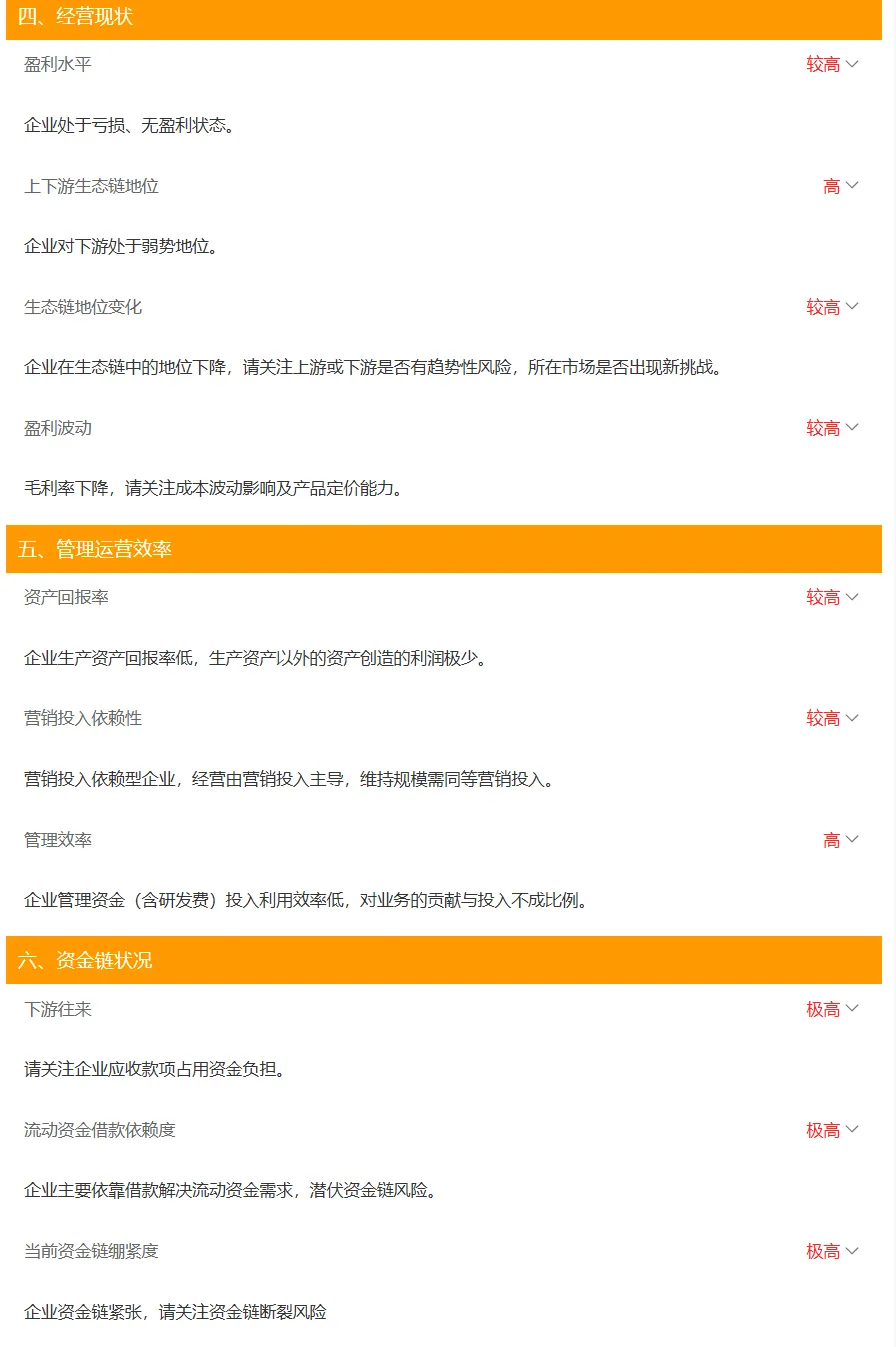
科大讯飞历年财报造假信号及经营画像
舆情参考:
当补贴的规模追不上主营亏损的扩张速度,一个绕不开的问题就浮了上来:钱,到底被什么吞掉了?
先从花钱这头说起。上半年科大讯飞实现营收116.23亿元,毛利约46.21亿元,综合毛利率39.75%——这个毛利水平本不算差。
问题主要出在开支上,销售、管理、研发、财务四项期间费用加起来高达56.03亿元,费用率48.21%,比毛利率还高出近8.5个百分点。换句话说,每收进100元,还没算减值和税费,光日常运营就已经把毛利透支了8块5。
营业利润因此录得4.07亿元的亏损,也就不奇怪了。
这笔开支的大头,压在研发和销售两端。研发这块,上半年砸进去30.07亿元,同比增长25.73%,占营收比重升到近26%,直接计入损益的就有25.35亿元。
科大讯飞的说法是,这是为了把大模型底座扎在全国产算力集群上、守住核心技术的自主可控。方向没错,但问题是营收只涨了6.52%,研发却以近四倍于营收的速度往上冲,利润自然被越拉越薄。
销售这头也不轻松,上半年花了22.85亿元,同比增长9.52%,钱主要投在AI学习机、智能办公本、AI眼镜这些C端硬件的推广和海外拓展上。
再加上管理费用6.60亿元,以及因汇兑和利息大涨58.58%到1.23亿元的财务费用,这套刚性开销像一台停不下来的机器,不光吃掉了当期利润,也让现金跟着外流——上半年经营活动净流出9.45亿元,比去年同期7.72亿元还多流出两成多。
为了给算力平台和日常周转续补血,科大讯飞今年4月做了一笔定增,以44.33元/股募到净额39.81亿元,还引入了国家人工智能产业投资基金等战略股东。这笔钱把期末货币资金增加至38.64亿元,暂时保证了公司未来一段时间的资金支出,却没能扭转经营现金流持续为负的局面。
现金流之所以迟迟转不正,还有一个原因,那就是大量收入根本没变成钱,它们躺在应收账款里。
截至6月末,科大讯飞应收账款余额已经增至217.57亿元,比年初又多了11.19亿元,这个数字接近上半年营收的1.9倍,几乎逼近它过去一整年的收入。
更让人不安的还有账龄。217.57亿元里,超过1年的有107.48亿元,占比近一半,其中3年以上的还有30.89亿元。这些欠款绝大多数来自政府、事业单位和大型国企的行业解决方案业务——光这一块就欠着182.66亿元,占了应收总额的八成多。
账龄拖到3年以上的,坏账计提比例已经攀到47%、73%甚至94%。回款周期这么长,意味着账上确认的收入并没有落袋,反而随着时间一点点转成信用减值,一期一期啃食利润。
目前科大讯飞已经为此累计计提了45.11亿元坏账,计提比例超过两成。今年6月它还对坏账模型做了一次重大会计变更,把客户按性质进一步细分重估损失,仅这一项调整就影响了当期3.61亿元。
比费用和应收账款更难的,是业务换挡。这几年科大讯飞一直想摆脱对G端政府项目那种回款慢、垫资重的依赖,推行“做强C端、做深B端、优选G端”,主动压缩传统项目型业务。
方向对了,但代价也不菲。上半年,科大讯飞G端收入同比下滑2.65%,其中智慧城市里信息工程业务收入只剩4.64亿元,同比腰斩了三成多。压缩这类业务固然能少背未来的坏账,短期却直接削掉了一块营收。
真正棘手的是,砍掉的是高毛利,顶上来的却是低毛利。作为毛利支柱的智慧教育收入34.90亿元,微降1.16%,好在毛利率还守在51.72%高位。
可C端的智能硬件收入只有7.32亿元,同比反而下滑近16%,主力单品AI学习机撞上了上游芯片和存储涨价、阶段性缺货,销量没达预期,这块本该贡献高毛利的出货一受阻,利润立刻少了一角。
与此同时,真正扛起增长的是开放平台业务,上半年收入37.05亿元,同比大涨36.01%,一举超过教育成了第一大收入来源,关键它的毛利率只有20.21%,还不到教育的一半。
高毛利的硬件和教育在原地踏步,低毛利的平台和技术服务却在快速膨胀,整盘收入的“含金量”就这么被稀释了。至于智慧医疗、智慧汽车这些增速亮眼的新赛道,眼下合计占比还不到8%,短期填不上大盘的利润缺口。
再往前看,手里握着3亿多补助和近40亿元的定增资金,科大讯飞短期内并不缺推进技术攻坚的底气。但对二级市场来说,大模型的中标纪录和评测排名,终归要回到最朴素的商业逻辑里接受检验。
它能不能一边管管费用、一边加快把两百多亿应收账款收回来,同时把低毛利的算力与技术服务真正熬成高附加值的成熟产品做起来。这样,科大讯飞才有可能走出“靠补助护盘、扣非深亏难止”的循环。
添加客服微信:SujingkjService
【进入公众号】-【会员】-【申请试用】
推荐:
科技股泡沫崩塌逻辑及时间推演,大洗牌中存活赢家企业画像
A股需退市多少企业,才能变清明?数据推演测算......
【洞见】A股退市风险摸底
中邮证券ST预测,基于素镜评分与监管措施
关于比亚迪财务造假传闻发酵,正确解读姿势......
当房地产躺平时,才知道金融在裸泳。科技是解决之源吗?绝不......
民企奇迹和上升的国企,地产业演变的新结构复盘,还有下一个暴雷吗? 近期发文参考: 半年报业绩:恒瑞医药,创新药大涨时却暴跌
上市四年,军工明星股,IPO造假被罚,十大股东居然现身外资机构
关于中际旭创 港股破发,谈些不一样的......
半年报:富士康vs江波龙 业绩炸裂区别,公募接盘侠37亿“被埋”,高管套现,去年已预警
欧菲光有没有 “掏空上市公司”?财务数据是否印证“掏空”行为?
坑了不少银行,公司触发退市风险,造假手法渐显,跟预判高度一致
军事光电牛股,突发逾期,大银行纷纷入坑,被忽视的造假套路
从宁德时代最新半年报,窥探车企上游供应链生态环境
盘点2026上半年 A股20家退市公司,共性特征和预警规律
赛力斯审计师被罚,造假疑云再起,零跑汽车2025首次年度盈利
科创板财务造假爆雷,叕来了
新“股王” 高管被刑拘,股价超越茅台,曾预警财务造假风险
“转板第一股”退市!欺诈发行、财务造假,手法与预判一致
民族主义、地缘政治烟雾背后,闻泰科技真实的丑陋—风口坠落的猪
五粮液有没有“财务造假”?错在何处?
商业航天+高校系 牛股被ST,距去年造假预警时,股价最高又翻4倍多
CPO概念股创历史新高,1000%+涨幅股价背后,埋了哪些雷?
创新药巨头百济神州公布2025年报,曾被质疑财务造假遭做空,如今怎样?
AI新热点:存储龙头2025年报盘点,谁的业绩水份最高?谁最优质?
四年前被研报捧上天的矿业巨头,竟涉嫌单位犯罪!回顾当年预警发文
珠宝老字号繁荣业绩下违约,一堆大银行被拉下水,逃过监管眼睛
扒开真实质地:一月多翻了三倍,商业航天接班牛股
黄仁勋邀请的 唯一A股公司,2024年进入“素镜优选”,涨超100%
商业航天牛股业绩变脸,将被*ST,违约风险极高,上月刚提示
业绩大幅预增,曾一度“被爆雷”狂跌,如今股价翻了三倍多,低谷时本号已提示机遇
复盘创新药ETF风险黑洞事件,新发ETF半年创新高,宽基却拉垮,另类指数和风险管理空间巨大
优选奇葩:从造假被ST,到一年摘帽,股价上涨400%,成为行业龙头
理想由盈转亏,背后的真实风险
科创板公司又被立案调查,股价长期破发,造假信号预判
港股三季报业绩悖逆股价,巨头财报折射潜在风险:小米、百度、腾讯、京东、哔哩
医疗IT龙头董事长行贿获刑,与两年多前预判一致
MSCI中国A股指数新纳入17只标的,看看哪些是高风险股
险资11月集中调研,基本面问题个股的财务洞察
科创板又一家上市不满三年的公司,被立案面临退市,IPO财务造假信号强烈
曾千亿市值“游戏一哥”财务造假被坐实,两年半前被立案时已精准预判
近十年涨幅榜单前十名个股,于“信仰”的意义......
中国创新药企BD再破纪录,半年前精准预判,关注潜在行业风险
一度超跌10%的中兴通讯,三季报业绩真那么危险吗?
化学原料龙头董事长被采取刑事强制措施,转移资金、造假信号强烈
蔚来遭投资人起诉,股价闪崩,三年前的做空报告被挖出
北交所巨雷又来了,这次是国企,IPO造假了吗?
香港地产四大天王:新世界爆雷,龙湖评级被集中下调,港地产商风险对比及趋势预判
又是国资“带病收购”,原股东“金蝉脱壳”,财务造假追溯至11年前
揭示ETF指数黑洞:两小时2000亿湮灭,营收0创新药公司的股价疯狂
科创板上市三年,卫星ETF头部成分股,教授董事长被留置,财报造假信号极高
中国创新药巨头,因财务造假美股被做空大跌,科创板明星企业
寒武纪超跌12%,再谈其业绩虚实
立讯精密最新半年报风险暴露,赴港IPO圈钱
寒武纪紧逼茅台,昨晚半年报背后隐藏信息:霸王或泡沫......
恒瑞医药最新半年报解析,未来需集中关注点......
上市仅一年的“国产数据库第一股”,总经理被留置,为何留置?财报造假了吗?
这家房企在香港被破产清盘,规模仅次于恒大,国资也救不了
这家央企在北交所成功过会,但两位中信保代却被罚,涉IPO成高危?
科创板明星药企造假被ST,保荐券商陷危机,大基金踩雷,发行4.34亿可转债......
央企子公司,连续9年收入造假200亿,动机是什么?风控还能靠“信仰”吗?
20天前写的小公司,如今涨了10倍,市值紧逼科技独角兽,资本操作伎俩是否会倒逼企业造假?
瞅眼中金黄金的财报,该干嘛干嘛去吧......
今日债圈点赞,龙湖集团拟提前兑付11月底到期20亿,外资评级再被打脸
算力大牛股上市刚满三年,因财务虚假被立案,临重大违法强制退市风险
“叶飞举报门”,实控人操纵市场获刑6年6个月,四年前“清单”无差预判
蔚来的财报真就那么干净,高枕无忧?
港娱乐大佬爆雷,盘点英皇系上市公司状况
下一个被BD的会是谁?中国创新药“出海”,交易额飙升,已两倍于电动车
5家酒企预告行业“寒冬”?
人民日报点名光伏组件内卷。这家龙头巨额政府补助,净利润16.4倍,一半经营现金流,业绩变脸背后……
收入几乎全部造假的公司,登陆北交所三年半退市,一个被媒体刺破的笑话.....