ARTICLE · 993502
Salesforce财报击碎"模型吞噬软件"论,鼎捷数智、中控技术、迈富时站上应用风口
Salesforce财报发布后股价大涨,带动ServiceNow、Adobe等企业软件公司同步走强,软件ETF也快速上涨。此前市场长期压制软件板块的核心担忧,是一个问题:AI能力越来越强,未来企业是否还需要传统SaaS软件?
这次财报季,市场开始看到另一种答案。
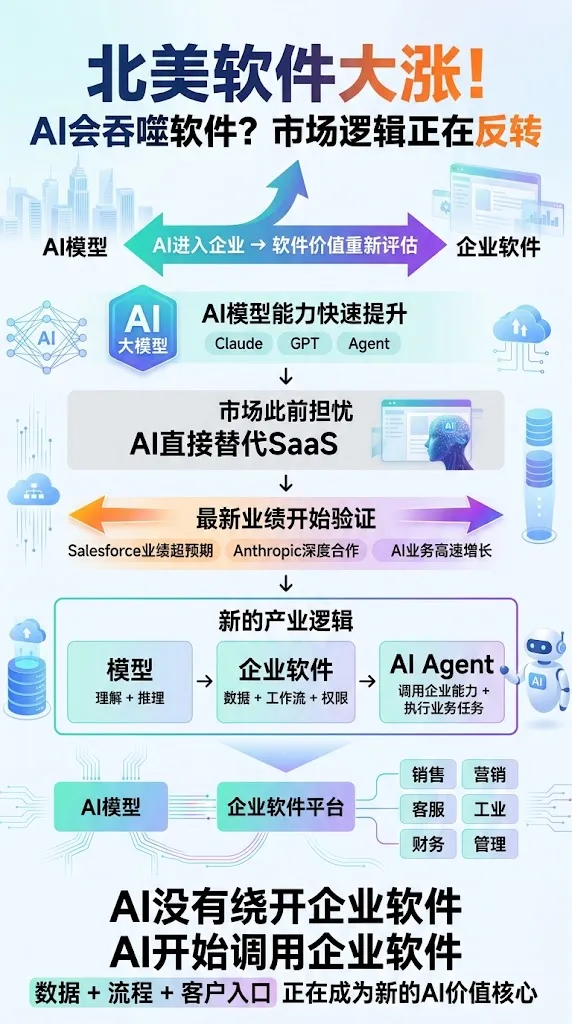
AI模型正在进入企业,但真正进入企业生产环境以后,需要调用客户数据、业务流程、权限体系、组织架构和行业Know-how。大模型提供推理能力,企业软件提供数据、工作流和执行入口。
因此,软件公司原本被市场担心的“AI替代风险”,正在逐步转化为新的商业化机会。
Salesforce FY27Q2收入达到113亿美元,同比增长11%,cRPO达到335亿美元,同比增长14%,同时上调全年收入指引。更值得关注的是,Agentforce与Data 360 ARR接近39亿美元,同比增长超过210%,其中Agentforce ARR超过15亿美元,同比增长超过240%。
同时,Salesforce宣布与Anthropic扩大合作,推出Claudeforce,将Claude的推理能力与Salesforce的数据、工作流、业务逻辑、行动能力和治理体系结合。首批已经提供37项预置销售能力。
这件事对于软件板块的意义比较大。
此前市场担心大模型成为企业唯一入口,软件公司的价值被模型直接覆盖。但Salesforce与Anthropic的合作证明,模型进入企业以后,依然需要调用原有的软件平台。
模型负责理解和推理,企业软件负责数据、流程和执行。
美股软件板块这轮上涨,本质上是市场开始重新评估企业软件在AI时代的位置。AI没有直接削弱所有软件公司的价值,部分拥有客户数据、行业Know-how和业务入口的平台型公司,反而可能成为AI商业化的重要载体。
这个变化对于A/H市场同样值得关注。
国内过去一年对于AI应用公司的估值普遍存在较大分歧。市场担心模型能力升级以后,应用公司容易被替代。但随着AI开始进入营销、销售、工业制造、企业管理等实际场景,市场关注点正在从“模型能力多强”,转向“谁拥有客户、数据和真实业务场景”。
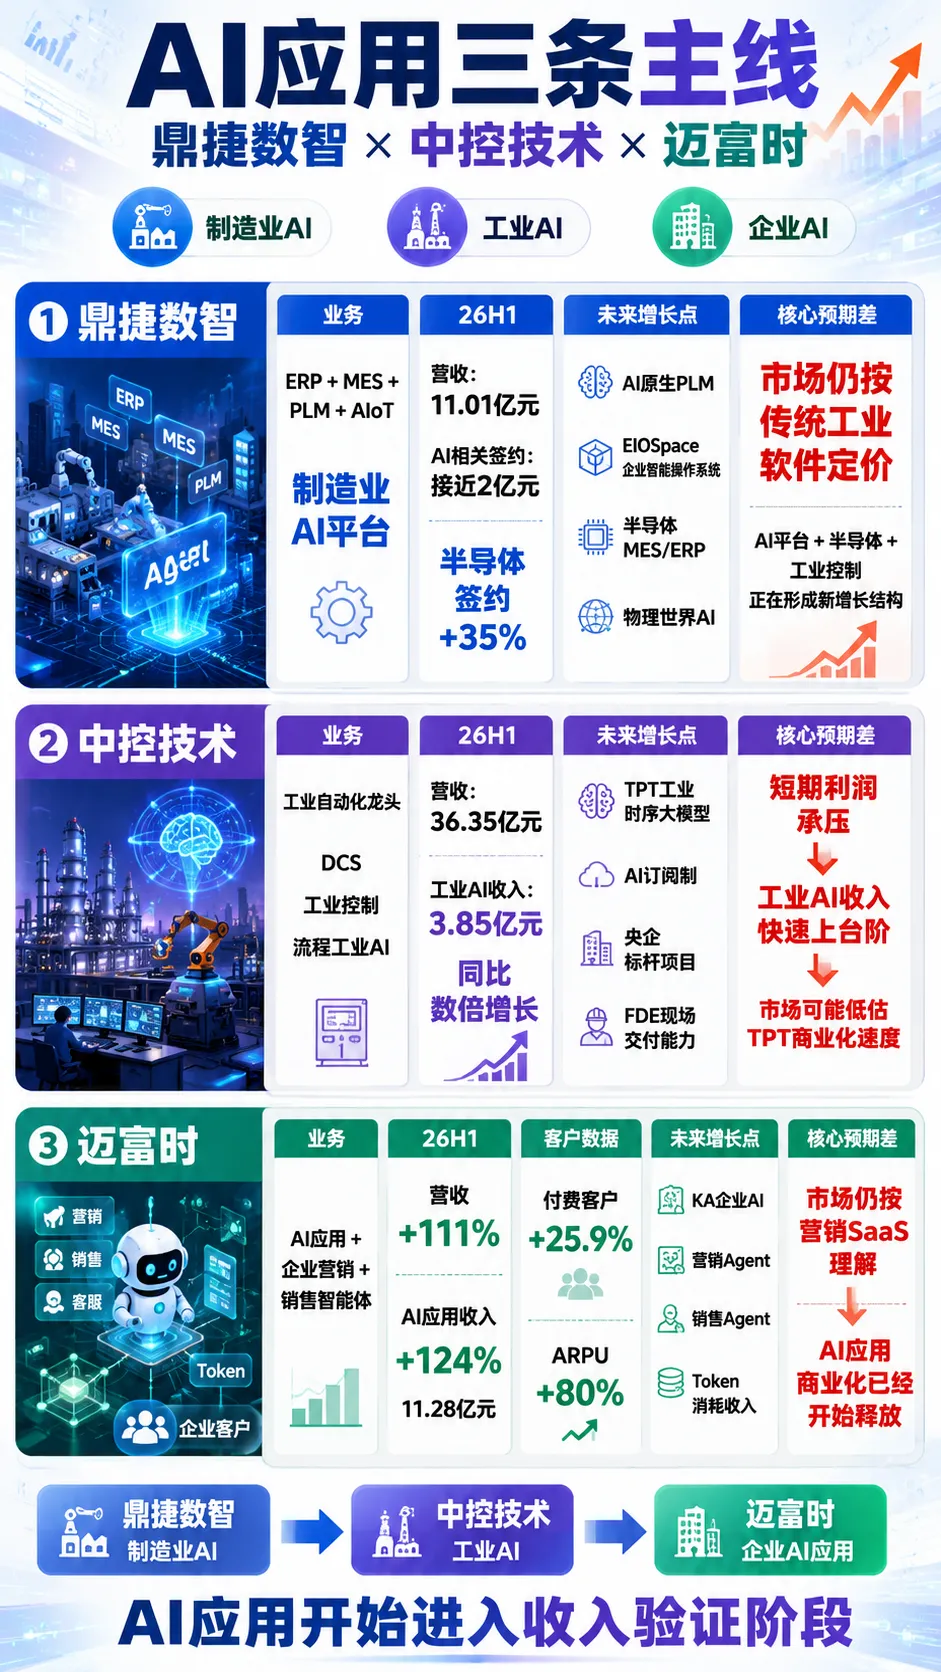
从这个角度看,鼎捷数智、中控技术和迈富时,是当前国内企业AI应用中三个比较有代表性的方向。
一、鼎捷数智:从工业软件走向AI原生企业平台
鼎捷数智的传统基础是制造业软件。
公司长期覆盖ERP、MES、PLM、AIoT等领域,在制造企业中拥有较深的客户基础。目前公司业务正在向研发设计、生产控制和AI原生企业平台延伸。
2026年上半年,公司实现营业收入11.01亿元,同比增长5.37%;归母净利润1.88亿元,同比增长318.5%,其中较大部分来自南京鼎华出表形成的投资收益。扣非归母净利润0.23亿元,同比下降36.25%。
因此,单纯看归母利润并不能完全反映主营经营情况。
值得关注的是Q2经营改善。公司Q2收入6.65亿元,同比增长6.97%,相比Q1进一步提升;扣非归母净利润0.44亿元,较Q1亏损0.21亿元明显修复。
从业务结构来看,研发设计、生产控制和AIoT业务仍保持较快增长。
其中研发设计业务收入同比增长25.22%,生产控制业务同比增长11.78%,AIoT业务同比增长11.44%。大陆市场中,半导体行业合同签约金额同比增长35%,成为当前较值得关注的新增长方向。
半导体扩产、AI芯片、高端存储和先进封装,对MES、ERP、PLM以及厂务管理系统提出了新的需求。鼎捷在制造业软件领域已有长期积累,半导体客户拓展速度加快,对公司业务结构有一定意义。
AI业务是另一条主线。
2026年上半年,公司AI相关合同签约金额接近2亿元,已经形成覆盖制造业多个业务领域的智能体体系。5月发布的企业智能操作系统EIOSpace,也开始进入大陆和台湾地区客户的共创验证阶段。
鼎捷后续一个值得关注的变化,是从企业数字化进一步向“物理世界AI”延伸。
公司收购能誉科技51%股权后,补充了工业控制、能源管理和设施管理能力。半导体厂务、数据中心冷热源优化等场景,本身就是高价值、高能耗场景。AI如果能够直接参与能源调度和设备控制,商业价值与传统软件订阅会出现明显差异。
鼎捷当前最大的预期差,在于市场对它的认知仍然偏传统工业软件。
但从产品结构来看,公司已经开始形成ERP、MES、PLM、AIoT、智能体、企业AI平台和工业控制的组合。
短期利润仍需要观察主营业务恢复速度,但半导体需求、AI原生PLM、EIOSpace以及物理世界AI,已经开始提供新的增长线索。
二、中控技术:工业AI收入进入新阶段,TPT商业化值得持续跟踪
中控技术是国内流程工业自动化领域的龙头,公司传统核心产品包括DCS等工业控制系统。
与一般企业软件不同,中控技术的AI落地场景直接进入工业生产环节。
这也是公司AI业务的重要特点。
2026年上半年,公司实现营业收入36.35亿元,同比下降5.10%;归母净利润1.55亿元,同比下降56.20%。
从短期财务表现看,利润仍承受一定压力,AI研发、人力投入增加以及部分政府补助、退税变化都影响了利润端。
但订单前瞻指标开始改善。
合同负债继续保持同比增长,延续了一季度修复趋势,对后续收入恢复提供了一定支撑。
更值得关注的是工业AI收入。
2026年上半年,公司工业AI收入达到3.85亿元,同比增长数倍。Q2单季度实现约2亿元,继续创单季度新高。
中控技术目前AI业务的核心产品是流程工业时序大模型TPT。
工业AI与通用AI不同,客户最终关注的是实际收益,包括降低能耗、优化生产、提高设备利用率、减少人工操作和改善安全管理。
因此,中控的优势在于,公司原本就拥有大量工业客户、控制系统和生产数据。
TPT进入客户以后,并不是单纯提供一个聊天机器人,而是与生产系统结合,参与工业生产决策和优化。
从商业模式来看,公司正在推动TPT订阅制,同时增加FDE团队和AI原生组织调整。
工业AI前期需要较多现场交付和客户适配,但一旦形成行业模板和标杆项目,后续复制速度可能加快。
2026年下半年是值得重点观察的阶段。
流程工业客户的采购通常存在一定季节性,大型央企标杆项目突破以后,后续订单和二期采购可能继续释放。
中控技术当前最大的预期差,是市场仍然容易用传统工控公司的短期利润来评估公司。
实际上,公司目前正处于工业自动化向工业AI转型的投入阶段。
利润短期承压,工业AI收入已经开始快速增长,两者同时存在。
如果后续TPT订阅制收入持续提升,公司的收入结构和利润结构都有可能发生变化。
三、迈富时:AI应用收入高增长,商业化和现金流开始验证
如果说鼎捷数智代表制造业AI平台,中控技术代表工业AI,那么迈富时更接近国内AI应用商业化速度最快的一批公司。
公司目前主要业务包括AI应用和精准营销服务。
2026年上半年,公司实现收入19.6亿元,同比增长111.2%;净利润约2亿元,同比增长超过4倍。
其中,AI应用业务收入11.28亿元,同比增长123.7%,已经成为公司最重要的增长来源。
更值得关注的是客户数据。
AI应用付费客户数达到27269名,同比增长25.9%;每用户平均月收入达到8124元,同比增长80%。
客户数量增长,同时ARPU快速提升,说明AI应用已经开始从小规模尝试进入更深的企业使用环节。
公司AI应用业务中,KA客户增长尤其明显。
大型企业客户对于AI产品的要求更高,需要与企业数据、营销流程、销售体系结合。因此,KA客户的快速增长,也意味着迈富时的产品开始具备更强的企业级交付能力。
上半年另一个重要变化是现金流。
公司经营活动现金净流入5亿元,而去年同期为净流出7.92亿元。
对于高速增长公司而言,现金流改善的重要性很高。
AI应用业务如果只是通过大量垫资推动收入增长,商业模式的质量仍需要观察。经营现金流大幅转正,至少说明当前增长开始具备更强的经营质量。
从后续增长来看,公司已经将AI应用收入增速指引上调至80%,并给出未来三年AI应用收入70%-80% CAGR的目标。
迈富时的另一个变化,是收入模式逐渐从传统订阅向“订阅+Token消耗”延伸。
企业AI应用的收入天花板,与传统SaaS存在差异。
传统SaaS更多按照账号和功能收费,而AI应用可以根据调用量、任务量和业务结果产生持续收入。如果Token收入占比持续提升,公司单客户价值仍有继续扩大的空间。
迈富时当前最大的预期差,在于市场仍容易将公司定义为营销SaaS。
但从AI应用收入占比、KA客户增长、智能体产品和Token商业模式来看,公司已经进入新的业务阶段。
Salesforce与Anthropic合作之后,美股市场开始重新认识一个问题:企业AI商业化并不意味着传统企业软件退出,拥有客户入口、数据和业务场景的平台,可能成为AI真正落地的重要位置。
这也是当前A/H股软件板块最值得关注的变化。
鼎捷数智的方向是制造业AI与物理世界AI;中控技术重点推进工业大模型TPT商业化;迈富时则已经率先进入AI应用收入和现金流释放阶段。
三家公司业务不同,但都指向同一个变化:
AI正在从模型能力竞争,进入企业场景、数据、流程和商业化能力竞争。
美股软件板块的大涨,短期首先是情绪和估值修复,但更重要的是Salesforce等公司的财报已经开始提供新的产业验证。
对于国内市场来说,下一阶段需要重点观察的,也将从“哪个公司发布了AI产品”,逐步转向“哪个公司AI收入增长最快、客户付费最明确、现金流改善最明显”。
这可能是软件板块接下来真正需要重新定价的方向。
今年的科技产业链与去年已经不同。去年核心在于进入海外链条,进入供应链的企业普遍获得收益。今年进入更复杂阶段,产业链从1到10逐步展开,变量明显增多。
需要持续跟踪的维度包括:审厂、送样、认证、订单、产能、出货、毛利率、业绩预期,以及英伟达、谷歌等大厂技术路线变化。
只有紧跟产业链,才能在变化中捕捉有效信息。
如果需要持续获取一线产业链跟踪与最新变化,欢迎加入我们的交流圈。
(星球三天试用,不满意全额退款!犹豫一万次,不如实践一次,答案就在行动之后。)
免责声明:本号内容绝不构成任何投资建议、引导或承诺,仅供学术研讨。市场有风险,投资决策需建立在理性的独立思考之上。
真深挖机构总结: