ARTICLE · 996864
WPS企业版增60%、大模型API增70%:中报里的企业AI采购地图
中报季到了。
8月19日金山办公、8月20日科大讯飞、8月25日软通动力,三家半年报先后披露。数字很多,但如果只盯一个东西,我建议盯「谁在为AI付钱、付的是什么钱」——因为这三份报表放在一起,实际上画出了一张企业AI的采购地图。
先说结论:企业AI的钱正在流向三个方向——组织级协作入口、直接采购Token、以及落地服务。政府预算在退潮,企业自己开始掏钱了。这对明年做AI预算的CIO来说,比任何一场发布会都有参考价值。
增长最快的不是个人AI,是组织级
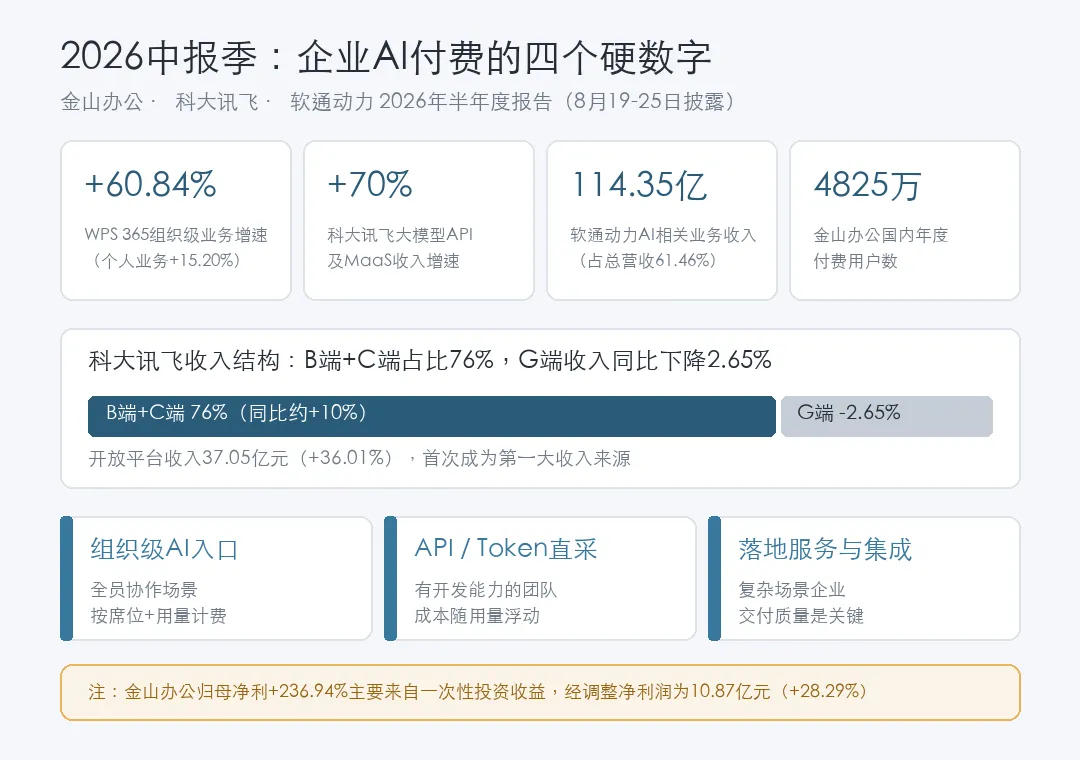
金山办公这份数据里最有意思的对比,藏在两条业务线之间:WPS个人业务收入20.14亿元,同比增长15.20%;WPS 365业务收入4.97亿元,同比增长60.84%。
个人版盘子大、增速放缓;企业版盘子小、增速是前者的四倍。增长引擎正在换挡。
买家是谁?半年报里点名的新增标杆客户:中核集团、中国石油、兴业证券。清一色的大型央企和金融机构——组织级AI最先被买单的地方,恰恰是对数据边界、权限管理最挑剔的那批企业。
另一个值得注意的信号在计价方式上。金山办公个人端推出新版本「灵犀」,开始探索「订阅+AI用量」的混合计费;企业端发布WPS Comate,定位企业级AI统一入口,覆盖11大领域26个专家场景,已有数百家中大型企业达成共创意向。
「按席位包月」正在向「按用量付费」过渡。这意味着企业侧的AI预算模型也要跟着变:以前买办公软件,价格是确定的;以后叠加AI用量,成本会随使用深度浮动。做过云成本治理的CIO对这个曲线应该不陌生——同样的故事会再演一遍,只是这次换成了Token。
企业在绕过应用,直接买Token
科大讯飞的中报提供了一个更底层的视角。
上半年营收116.23亿元,同比增长6.52%——表面看平淡。但拆开结构完全是另一幅图景:大模型API及MaaS平台服务收入同比增长70%;开放平台收入37.05亿元,同比增长36.01%,首次超过智慧教育,成为第一大收入来源;平台AI开发者超过1150万,其中大模型开发者超过320万。
翻译一下:越来越多的企业不等成品应用了,直接买Token、调API,自己搭。
这个判断还有一个反向证据:讯飞G端收入同比下降2.65%,而B端加C端合计占比已达76%。政府驱动的AI采购在收缩,企业自发采购在补位。AI采购的决策权,正在从「立项申报」转移到CIO的日常预算表上。决策权转移的另一面,是采购纪律变得更重要,而不是更不重要。
顺带说一句报表的另一面,也是很多报道没讲清楚的地方:金山办公归母净利润暴增236.94%,主要来自19.14亿元的一次性投资收益,经调整净利润是10.87亿元,同比增长28.29%——和营收增速基本匹配。科大讯飞则仍然亏损2.04亿元,同比减亏14.68%。
AI收入在涨,AI利润还在分化。这个「报表真相」对采购方有个实际含义:选供应商时,别只看它的AI故事有多大,要看它的AI收入是持续性的现金流,还是靠一次性项目堆出来的。供应商的财务健康度,该进你的选型评分表。
那笔最大的钱,流向了「把AI做进去」
第三份数据容易被忽略,但可能是盘子最大的。
软通动力上半年营收186.07亿元,其中AI相关业务收入114.35亿元,占比61.46%,同比增长46.61%。它的场景智能业务采用「FDE前线交付+AI平台支撑」模式,覆盖金融、制造、钢铁、交通物流等十余个行业。
换句话说:市场上最大的一笔企业AI支出,不是买软件,也不是买Token,而是买「把AI做进自己业务」的落地服务。
这和我们在客户现场的体感完全一致。模型能力是买得到的,工具是买得到的,但「AI怎么接进流程、权限怎么控、数据从哪来、上线之后谁运营」,这些没有一样是刷卡就能解决的。
 >
明年预算怎么排:一张采购地图
把三份中报的信号合在一起,可以整理成一张给CIO的对照表:
三条线不是三选一。明年大多数企业的AI预算表上,会同时出现这三笔钱。
云安观点
中报季真正值得记住的,不是哪家公司利润多漂亮,而是一个结构性变化:企业AI的采购单位,正在从「买一套工具」变成「组合一种能力」——入口、Token、服务三笔钱会同时出现在预算表上,而且三笔钱的风险特征完全不同。谁能在立项之前把这三笔钱的边界和上限算清楚,谁的AI项目就不会在半途因为成本失控或供应商掉队而翻车。这比选哪个模型重要得多。
常见问题
企业AI采购一般花在哪几块?
按2026年中报披露的付费结构,主要分三块:组织级AI协作平台(按席位或订阅加用量计费)、大模型API与Token直接采购(按调用量计费)、以及面向复杂场景的AI落地服务与系统集成。
WPS 365是什么?
金山办公面向企业的组织级AI办公平台,2026年上半年收入4.97亿元、同比增长60.84%,新增客户包括中核集团、中国石油、兴业证券等大型企业。
中报数据对企业AI选型有什么用?
中报的收入结构反映的是「企业实际在为什么付费」,比发布会更能验证需求真伪;同时供应商AI收入的持续性与利润质量,应纳入选型评估。
来源
金山办公2026年半年度报告(2026-08-19披露,证券日报、上海证券报、澎湃新闻报道);科大讯飞2026年半年度报告(2026-08-20披露,36氪财经、新浪财经报道);软通动力2026年半年度报告(2026-08-25披露,中国证券报报道)。
云安华通专注企业AI咨询与落地实践,围绕企业AI规划、AI Agent、知识库、AI安全与治理、数字化及行业AI解决方案,帮助企业把AI从技术能力真正转化为业务能力。
如果你的企业正在排明年的AI预算,可以把当前的候选场景和预算结构梳理一遍:哪些该走成品入口、哪些该自建调API、哪些必须配套落地服务。很多预算翻车的项目,问题在排预算的阶段就能看出来。