ARTICLE · 997986
当投资界开始 “拆烟囱”,软件界也在 “砍软件”—— 两场变革,同一个剧本
2026 年 8 月,贵阳。
中国国际大数据产业博览会上,一张幻灯片在行业圈子里流传开来。
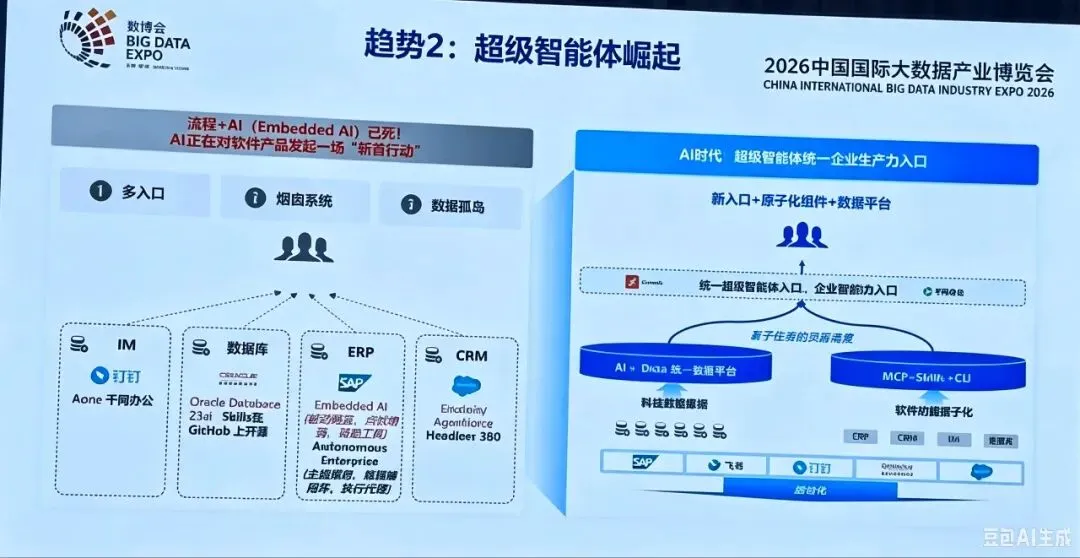
上面画着几根高耸的 “烟囱”——ERP、CRM、数据库、IM—— 各自为政,互不相通。而在烟囱之上,一个叫做超级智能体的东西正在将它们“斩首”覆盖,统一成同一个入口。
同一时间,地球另一端的投资圈,也在发生着一场惊人的相似变革。
全球最大的公共养老金 CalPERS 刚刚投票通过了向整体投资组合方法(Total Portfolio Approach,TPA)的转型。新加坡 GIC、澳大利亚未来基金、加拿大 CPP Investments 早已是这条路上的先行者。
👉 投资界在拆资产类别的墙👉 软件界在拆应用系统的墙
拆完之后,都在等一个能统一调度、实时感知的「超级大脑」坐镇中央。
一、软件界:AI 正在 “斩首” 每一款软件
2026 年,AI 对软件行业的冲击明显加速。英伟达 CEO 黄仁勋预言,未来几年传统的软件和 APP 形态或将消失,AI Agent 极有可能成为主流。资本市场随之震动 ——Salesforce、Adobe、SAP、ServiceNow 等公司股价应声下跌。全球 SaaS 板块市值一度蒸发约 2 万亿美元。
发生了什么?
过去二十年,企业软件行业最赚钱的模式,就是按模块、按席位卖软件。 ERP 管财务,CRM 管销售,数据库管数据,IM 管沟通 —— 每一款软件都是一座独立烟囱,各管一摊。
但 AI 正在改变这一切。
2026 年,企业级 AI 智能体跨越了从「演示可用」到「生产可用」的临界点。 AI 不再只是 “会问答、会生成”,而是开始“能接活、能办事、能交付”。 它可以直接调用 ERP 和 CRM 执行任务,可以绕过软件操作界面直接读取企业核心数据。
用友发布了企业超级智能体 YonClaw,金蝶推出了 AI 统一入口 “小 K”,中国电信的星辰超级智能体注册用户已超 75 万。
你不再需要打开 ERP 做采购、打开 CRM 管客户、打开 IM 找人审批。 你只需要告诉超级智能体一个目标 —— 剩下的,它自己去调取数据、调用工具、完成任务。
软件厂商慌了。因为 AI 正在做的事情,不是 “优化” 软件,而是绕过软件。
二、投资界:TPA 正在拆掉 “资产类别的烟囱”
投资界的剧本,几乎一模一样。
过去三十年,机构投资者管理资金的标准做法叫做战略资产配置(SAA)。 把钱切成几块 ——40% 股票、40% 债券、20% 另类资产 —— 按照固定比例买入,定期再平衡。
每一类资产都是一座烟囱。 股票团队管股票,债券团队管债券,私募团队管私募。各管一摊,各盯各的基准。
这套模式在 1980 年代到 2010 年代运行良好。但今天,世界变了。
另类资产规模爆发式增长,股债长期以来的负相关关系被打破,地缘政治冲击、通胀反复、AI 技术革命…… 这些变量让「静态配置然后放着不动」的思路越来越不合时宜。
更本质的问题在于,SAA 天然鼓励 “各管一摊”。
正如 CalPERS 首席投资官 Stephen Gilmore 所说:
“如果你针对很多不同的资产类别分别优化,然后把它们加起来,效果远不如针对整体进行优化。”
TPA 整体投资组合方法的核心理念恰恰相反:把所有资产看作一个整体,围绕总风险、总回报、总流动性来统一管理。
CAIA 协会在 2024 年的报告中,将 TPA 拆解为四个核心维度: ✅ 赋能型治理结构:把决策权从董事会下放到首席投资官团队,让决策更快、更灵活。 ✅ 单一组合文化:让团队从 “各扫门前雪” 转向 “同舟共济”。 ✅ 竞争资本思维:每一块钱都要和所有机会去竞争,而不是被预先塞进某个类别的配额里。 ✅ 因子透镜:穿透资产表面标签,看清底层真正的风险驱动因素。
这套方法论不是纸上谈兵。 根据韦莱韬悦和未来基金 2024 年的研究:
采用 TPA 的基金过去十年年化表现比采用 SAA 的基金高出1.8 个百分点。
1.8%,在复利作用下,十年累积的差距是惊人的。
三、同一个剧本,同一个逻辑
仔细对比,你会发现两场变革惊人地一致:
🔨 打破「烟囱」
软件界在拆 ERP、CRM、数据库的墙; 投资界在拆股票、债券、另类资产的墙。 两者都在摧毁 “各管一摊” 的旧秩序。
🔍 穿透「标签」
超级智能体通过统一数据平台穿透应用表面,直接触达底层数据; TPA 通过「因子透镜」穿透资产类别标签,直击底层风险因子。
两者都在问同一个问题:剥掉标签之后,这个东西到底是什么?
🧠 统一「大脑」
超级智能体成为企业统一的生产力入口; TPA 则把整个投资组合当作一个有机整体来管理。
两者都在追求:从局部最优,走向整体最优。
四、变革的底层驱动力
为什么两个看似不相干的行业,会在同一时间走上同一条路?
因为世界变复杂了。WTW 智库的研究显示:“管理复杂性” 已成为全球资产所有者 CEO 和 CIO 的头号关切,73% 的受访者将其列为首要挑战。而在 2017 年,这个问题甚至没有进入榜单。
企业面临同样的困境。ERP、CRM、数据库各自为政的时代,世界是线性的 —— 管好每一块,加起来就是整体。 但当世界变成网状:数据跨系统流动、业务跨部门协同、风险跨资产传染。 任何按照 “零部件” 来管理的方式都会失效。
你必须把整个系统当作一个活生生的有机体来治理。
这就是 TPA 和超级智能体共同的底层逻辑: 当复杂性达到临界点,「分而治之」让位于「统而治之」。
五、挑战与方向
当然,变革从来不容易。
CAIA 的研究表明,TPA 的成功“更多取决于文化而非结构”。
在中国,大多数机构仍以资产类别划分投资团队,部门之间壁垒森严。正如韦莱韬悦亚洲投资主管所警告的:
一些机构可能只是 “假装” 采纳 TPA,而没有进行真正必要的文化和流程变革。
软件行业同样如此。AI 不会一夜之间杀死所有软件。 真正的分水岭,不在于谁先用上 AI,而在于谁率先完成组织级重构。
但方向已经清晰。
投资界在拆 “资产类别的墙”,软件界在拆 “应用系统的墙”。 拆完之后,都在等一个能统一调度、实时感知的「超级大脑」坐镇中央。
这不仅是两个行业的方法论升级,更是整个人类组织面对一个越来越不确定的世界时,所做出的必然选择:
从分而治之,到合而治之。 从局部最优,到整体最优。
正如一位投资界前辈所说:
“SAA 解决了一个治理问题,而且解决得很好。但它没有解决投资问题。”
今天,TPA 和超级智能体试图回答的,正是同一个问题 —— 在复杂时代,如何让一个系统作为一个整体去思考和行动。
答案才刚刚开始浮现。