ARTICLE · 998106
考前提分|中级会计3科核心重难点pdf,拒绝无效看书
考前提分|中级会计3科核心重难点pdf,拒绝无效看书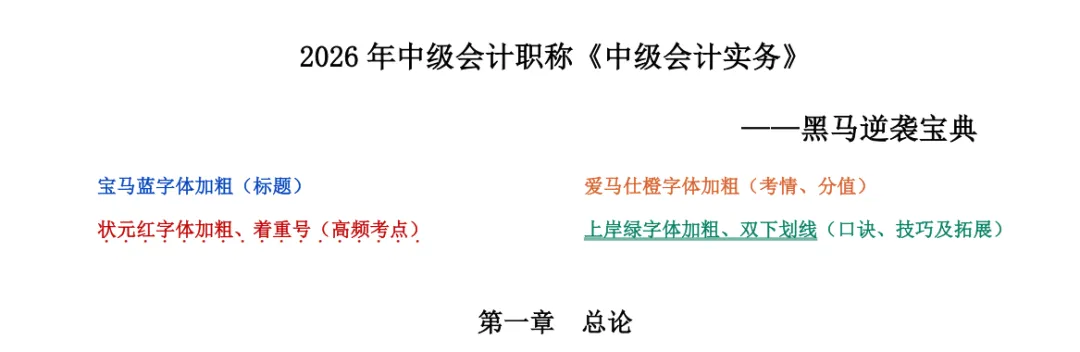
状元红字体加粗、着重号(高频考点) 1.会计机构负责人(会计主管人员)应当具备下列基本条件: 2.大、中型企业,事业单位,业务主管部门应当根据法律和国家有关规定设置总会计师。 因违反《会计法》有关规定受到行政处罚五年内不得从事会计工作的人员,处罚期届满前,单位不得任用(聘 用)其从事会计工作。 1.单位负责人。 单位负责人应对本单位的会计工作和会计资料的真实性、完整性负责。 2.单位主管会计工作的负责人。 单位主管会计工作的负责人(总会计师)应履行好协助单位负责人管理本单位会计工作的职责。 3.单位会计人员。 单位会计人员应履行好会计核算和会计监督职责。 4.单位其他人员。 单位其他人员应提供真实完整的原始凭证及有关资料。 会计人员职业道德直接影响会计工作和会计信息质量。 《会计人员职业道德规范》的规定 财政部于 2023 年 1 月 12 日制定印发了《会计人员职业道德规范》,这是我国首次制定全国性的会计人员职 业道德规范,它将新时代会计人员职业道德要求总结提炼为三条核心表述,具体内容如下:(1)坚持诚信,守法奉公。这是对会计人员的自律要求; (2)坚持准则,守责敬业。这是对会计人员的履职要求; (3)坚持学习,守正创新。这是对会计人员的发展要求。 我国已经形成了以《会计法》为主体,由会计法律、会计行政法规、会计部门规章和规范性文件等有机构成 的会计法规制度体系。 财务状况:资产=负债+所有者权益 经营成果:收入-费用=利润 资产是指企业过去的交易或者事项形成的、由企业拥有或者控制的、预期会给企业带来经济利益的资源。 (上述 3 个+下述 2 个) (既 3 个特征) 负债是指企业过去的交易或者事项形成的、预期会导致经济利益流出企业的现时义务。 现时义务包括法定义务(法律法规合同形成)和推定义务(如售后保修)。 (上述 3 个+下述 2 个) 所有者权益,是指企业资产扣除负债后,由所有者享有的剩余权益。 所有者权益的确认主要依赖于其他会计要素,尤其是资产和负债的确认 来源构成 所有者投入的资本:实收资本、资本公积—股本(资本)溢价 直接计入所有者权益的利得和损失:其他综合收益 留存收益:盈余公积、未分配利润
2026年中级会计职称《中级会计实务》
——黑马逆袭宝典
宝马蓝字体加粗(标题)
爱马仕橙字体加粗(考情、分值)
上岸绿字体加粗、双下划线(口诀、技巧及拓展)
第一章 总论
考点:会计人员从事会计工作的基本要求
(一)会计人员从事会计工作应当符合的基本要求
遵守《会计法》和国家统一的会计制度等法律法规; 具备良好的职业道德; 按照国家有关规定参加继续教育; 具备从事会计工作所需要的专业能力。
(二)会计机构负责人(会计主管人员)和总会计师应当具备的基本条件
坚持原则,廉洁奉公; 具备会计师以上专业技术职务资格或者从事会计工作不少于3年; 熟悉国家财经法律、法规、规章和方针、政策,掌握本行业业务管理的有关知识; 有较强的组织能力; 身体状况能够适应本职工作的要求。
(三)会计人员任用(聘用)管理相关规定
单位负责人对本单位的会计工作和会计资料的真实性、完整性负责。 因发生与会计职务有关的违法行为被依法追究刑事责任的人员,单位不得任用(聘用)其从事会计工作。
(四)单位相关人员会计工作责任
考点:会计人员职业道德规范
考点:会计法规制度体系的构成
考点:企业财务状况会计要素及其确认条件
资产定义(既 3 个特征)
确认条件
与该资源有关的经济利益很可能流入企业; 该资源的成本或者价值能够可靠地计量。
负债定义
确认条件
与该义务有关的经济利益很可能流出企业; 未来流出的经济利益的金额能够可靠地计量。