ARTICLE · 1003317
万亿AI概念下的冰冷真相:卡死人形机器人量产的不是算法,而是“关节”
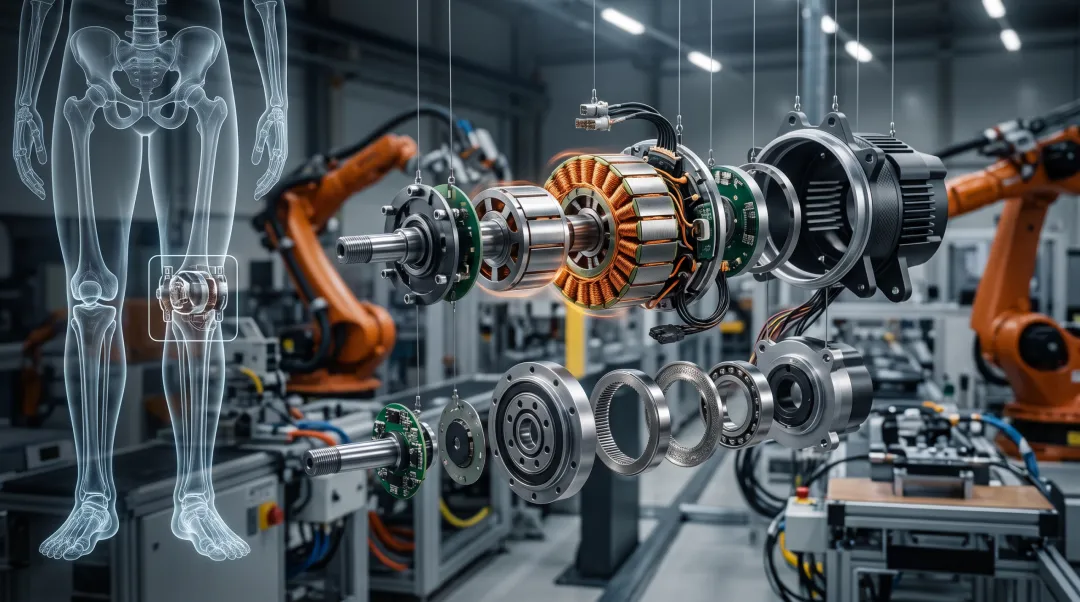
硬件之墙:为什么执行器而非AI才是人形机器人规模化量产的“终极物理瓶颈”?
随着具身智能(Embodied AI)浪潮的爆发,全球人形机器人行业正经历从实验室研发向大规模量产转型的资本狂飙与技术长跑。在这个加速落地的关键节点,核心参与者的资本动向与市场表现已成为洞察行业大势的风向标。其中,特斯拉(Tesla, Inc.,纳斯达克股票代码:TSLA)将 Optimus 视作其未来数万亿美元估值的终极支柱,尽管近期受自动驾驶及量产初期的产能波动影响,股价经历显著波动,但其垂直整合的强大体系仍牢牢吸引着全球投资者的核心关切;现代汽车(Hyundai Motor Company,韩国交易所代码:005380)凭借其控股的机器人明珠波士顿动力(Boston Dynamics)及在佐治亚州 Metaplant 超级工厂的部署计划,股价表现出坚实的工业基本面支撑,其核心一级零部件供应商 SL 股份有限公司(SL Corporation,韩国交易所代码:002970)受益于 Spot 机器腿模块合同的落地,近期营收表现异常强劲,毛利率持续优化;德国运动控制巨头舍弗勒集团(Schaeffler AG,法兰克福证券交易所代码:SHA)在2026年上半年实现盈利能力显著回升,并与英国机器人独角兽 startup Humanoid 签署了百万量级执行器长期供货协议,在资本市场备受瞩目;另一韩国底盘控制巨头HL 万都(HL Mando,韩国交易所代码:204320)则在近期财报中明确将人形机器人执行器定义为下一代成长核心,目标在2035年捕获全球10%的市场份额。这些上市巨头的财报博弈与战略结盟,无不折射出人形机器人产业链从“概念画饼”向“物理硬战”的根本性迁移。
第一章 物理世界与虚拟仿真的脱节:规模化落地的“防波堤”
在绝大多数科技媒体的叙事中,人形机器人的演进被简化为一场关于算法、大语言模型和强化学习的智力竞赛。然而,正如多名行业资深制造专家和一线采购主管在 Automate 2026 行业峰会上所达成的共识:人形机器人走向规模化量产的核心约束,绝非人工智能大模型,而是负责将计算指令转化为物理动作的机电系统——执行器(Actuator)。 这种硬件之墙的本质,是物理世界的动力学要求与高度依赖于传统工业自动化的落后供应链架构之间的深刻错配。
传统的工业机械臂被固定在水泥地面上,拥有几乎无限的外部电力供应和极厚重的铸铁外壳,其设计无需过多考虑自身质量,主要追求刚性、精度与长寿命。然而,人形机器人是一台极度复杂的自支撑移动机电系统,通常包含 20 到 50 个以上的自由度(DoF)。每个活动关节都必须在空间尺寸极度受限、重量极度苛刻的前提下,爆发出媲美甚至超越人类肌肉的力矩输出和极高频率的响应速度。正如 MISUMI AI 负责人、Fictiv 联合创始人 Nate Evans 所指出:“行业的前进速度并不取决于模型本身的优劣,而是取决于供应商的供货能力、零部件的资质认证周期以及现成物料的充裕度。” 这种物理层面的桎梏,构成了人形机器人跨越商用鸿沟时最难以逾越的防波堤。
第二章 关节之痛:力矩密度、热管理与高昂物料成本的工程交织
2.1 力矩密度与“质量惩罚螺旋”(Mass Penalty Spiral)
在双足仿生行走中,执行器必须满足严苛的功重比限制,否则机器人将陷入灾难性的“质量惩罚螺旋”。以一个经典的工程算例为例:若设计师在踝关节处选用了一个超重 200 克的低成本执行器,这并非简单的 200 克系统增重。由于踝关节位于小腿和足部末端,在摆动过程中会产生巨大的杠杆作用。为了在小腿末端加速和控制这多出的 200 克质量,膝关节执行器必须被动增大规格,增重约 350 克;以此类推,为了承载更重的踝、膝关节,髋关节执行器必须进一步增强,产生额外的 600 克重量。最终,为了给这套庞大冗余的电机群供电,动力电池包的容量和重量必须增加 150 克。
原本仅 200 克的微小硬件超标,经过动力学链条的层层放大,最终在系统层面带来了 1.3 公斤 的灾难性自重惩罚。这使机器人的运动变慢、效率骤降,且每一次足部落地都会产生数倍于以往的冲击力,加速齿轮的疲劳失效。为了打破这种恶性螺旋,行业正全面从传统径向磁通电机向轴向磁通永磁(AFPM)电机迁移。AFPM 采用“双转子单定子”夹心结构,轴向长度可缩短 30% 到 50%,在 rated 负载下可实现高达 92% 至 95% 的效率。其输出功率密度达 3-5 kW/kg,力矩密度达 15-25 Nm/kg,从电机拓扑层面为机器人关节的“瘦身”提供了物理可能。
2.2 热管理与“零转速”下的热失控(Joule Heating and Demagnetization)
人形机器人与传统电机的另一大物理分野在于其普遍存在的“零转速、高扭矩”工作工况。当人类锁死关节直立时,主要由骨骼承载自重;而人形机器人微弯关节站立、手持重物悬停或负重爬楼时,其关节电机必须持续输出阻抗力矩,在宏观上表现为 电机堵转(Stall Torque)。根据焦耳加热定律(Joule Heating): P_heat = I² * R 。电机的发热量与电流的平方呈指数级正比,由于输出扭矩与电流直接相关,力矩加倍意味着发热量瞬间飙升至四倍。
在此工况下,由于定子绕组内没有机械旋转带动的对流,热量在密闭关节内迅速累积,极易触发热失控。当电机内部 winding 温度突破 Class F/H 级绝缘极限(130-150°C),或稀土永磁体(钕铁硼 NdFeB)温度超过 100°C - 120°C 的退磁临界点时,磁体将发生不可逆的永久性退磁,导致关节瞬间丧失力矩输出而瘫痪。虽然高规格的 N52SH 或 N50UH 耐高温磁钢可将热退磁 ceiling 提升至 150°C 甚至 180°C,但这进一步推高了对地缘政治极度敏感的战略性稀土磁铁采购成本。
这一物理瓶颈导致了执行器“峰值力矩(Peak Torque)”与“持续力矩(Continuous Torque)”之间的惊人脱节。常规 passively 冷却的关节仅能在 5 至 10 秒内维持其宣称的峰值扭矩,其真实持续力矩往往仅有峰值指标的 25% 到 30%。为此,诸如 Walmate Thermal 等精密热管理先驱引入了智能相变缓冲与热管散热的联动机制:将厚度仅为 2-3 mm 的石蜡基相变材料(PCM)贴附于热管蒸发段,在温度达到 55°C - 65°C 的相变点时融化以吸收大量潜热,将短时超载温度峰值削减 15°C - 20°C,并利用关节摆动的气流进行自然散热。在极端重载下,甚至是直接使用介质油浸式冷却(Direct Coil Immersion Cooling),其散热效能比空气流高出 10 倍,能使持续/峰值力矩比提升至 80% 以上。
2.3 供应链成本深渊:执行器在整机BOM中的核心占比
除了极端苛刻的物理性能限制,人形机器人商业化推广的最大壁垒在于物料清单(BOM)成本的绝对刚性。根据 McKinsey 及 Morgan Stanley 的供应链深度调研:在整车/整机硬件 BOM 中,执行器与传动系统(Actuators & Transmissions)的成本占比高达 40% 至 60%, 远超感知系统(10-20%)、边缘算力与控制芯片(10-15%)以及电池电源系统(5-10%)。
而在单一关节执行器内部,精密减速器(Gearbox)通常占据整个执行器制造成本的 30% 到 50%。在轻负载旋转关节中,谐波减速器(Harmonic Drive / Strain Wave Gear)是不可替代的绝对 chokepoint。由于其核心柔轮(Flexspline)是一种壁厚仅几十微米的超细不锈钢薄壁杯,其微米级精密齿轮加工与苛刻的抗疲劳热处理高度集中于日本 Harmonic Drive 和 Nabtesco 等寡头手中。而在高负载、大推力的线性关节中(如膝盖与脚踝),则必须使用极其昂贵的行星滚柱丝杠(Planetary Roller Screw)。以特斯拉 Optimus 为例,其全身配备 14 根线性执行器,单根滚柱丝杠在小批量阶段的采购价高达 $1,350 至 $2,700,仅此一项传动零部件就占据了整车总成本的近 19%。特斯拉若要实现 $20,000 的整机零售目标,必须通过彻底的在研工艺突破(如以 C3 级高精度滚珠丝杠替代或自建滚柱丝杠螺纹轧制线)将单根丝杠制造成本压缩至 $100 以下。
第三章 领军平台技术方案解构:从液压传奇到高集成电驱动的归宿
在人形机器人驱动方案的路线演进中,波士顿动力、特斯拉和以宇树为代表的国内新锐,各自沿着不同的物理边界进行着技术探索。
3.1 特斯拉 Optimus 的汽车级定制与前臂肌群创新
特斯拉 Optimus 的硬件设计哲学是典型的“汽车产业降维打击”。全身 28 个身体关节被高度压缩、收敛为仅仅 7 种标准执行器型号,通过极致的标准化来实现大规模量产时的模具折旧和采购话语权。在其旋转执行器中,特斯拉引入了中国苏州绿的谐波(苏州绿的目前在国内谐波减速器市场占重要地位),计划在 2026 年前实现本土供应链供货占比达 60%,将谐波齿轮采购价削减 30%-40%。
更为惊艳的是其手臂与末端执行器的设计:Optimus Gen 3 实现了惊人的全身 78 自由度,其中双手自由度高达 44 DoF(单手 22 DoF)。为了解决手部由于电机过多带来的“大、笨、热”问题,特斯拉工程师完全复制了生物解剖学结构——将多达 25 个微型无框空心杯电机与行星减速器全部后移至小臂内(Forearm),通过高强度抗拉腱绳(Tendon-driven)穿过手腕来拉动手指骨关节。这不仅极大地减轻了手部摆动质量,提高了手指的响应带宽,更显著改善了电机的散热环境与系统接线复杂度。
3.2 宇树科技(Unitree)与国内新锐:准直驱(QDD)路线的性价比跃迁
与特斯拉追求极致强度的“举重运动员”方案不同,宇树科技(Unitree)的 G1 与 H1 平台则代表了另一条高效的物理路线——准直驱(Quasi-Direct Drive, QDD)路线。QDD 的核心是以超大直径、薄型的 Pancake 扁平电机搭配极低减速比的齿轮箱(通常为 6:1 至 12:1 行星减速器)。G1 关节电机最大力矩达 120 Nm,其极低的反向阻抗(Backdrivability < 1 Nm)赋予了机器人天然的物理合规性(Compliance)。当受到外界踩踏或跌落冲击时,冲击力能顺畅、无阻碍地“反向倒推”电机转子,电机在亚毫秒内即可作为发电机将机械冲击能量转化为电能储存,从而完美避免了谐波减速器柔轮“玻璃下巴”因瞬时过载折断的惨剧。
3.3 波士顿动力 Atlas:液压时代的退场与纯电跨越
2024 年 4 月 16 日,波士顿动力发布“Farewell to HD Atlas”短片,正式退役了服役十余载、曾以空翻和跑酷震撼世界的液压版 Atlas。在 2013 年,工作在 3000 PSI 压力下的中央液压伺服阀控制缸可爆发出高达 10,000 N/kg 的超人级比力(Specific Force),而同时代最好的电驱动执行器仅有 1,500 N/kg。然而,液压系统注定是商业化的死胡同:28 个关节由错综复杂的软管连接,每一个接头都是高压漏油的潜在故障点(Plumbing Problem);系统效率普遍低于 30%,导致机器人即便只是站立待机,液压泵也必须全力运转,整机续航被死死限制在 30 分钟以内,且伴随着 70-80 分贝的尖锐泵体尖叫。
次日亮相的全新纯电版 Atlas(All-Electric Atlas)彻底完成了技术跃迁。它搭载了全定制的旋转与线性滚柱丝杠执行器,实现了突破性的 >4,000 N/kg 纯电出力密度。整机自由度跃升至 56 DoF,实现了关节 360 度无死角的连续旋转,并配备了支持 3 分钟快速自主换电的电池系统,将连续工作时间拉长至 4 小时。这一“阿特拉斯时刻”宣告了流体传动在仿生具身智能领域的终结,标志着电驱动系统已在力矩与高频抗震性能上完全压倒液压方案。
3.4 电液静液压执行器(EHA):巨载轮足机器人的中间桥梁
为了在保留液压高抗冲击、超高功率密度优势的同时,摒弃繁琐的中央泵站和漏油软管,电液静液压执行器(EHA)作为一种创新的“闭式闭环电静液关节”正逐渐在超重载轮足机器人(如自重 >200 kg 的 CENTAURO 平台)上得到广泛应用。EHA 将直流无刷电机、微型双向高压泵、微型弹簧蓄能器和高度集成的双作用液压缸完美封装在单一关节壳体内。
在实际应用中,一款仅重 3.692 kg 且尺寸仅 288x83x163 mm 的极轻量化 EHA 模块,能够爆发出高达 9,400 N 的强悍推力,实现惊人的 2,518 N/kg 功重比。这种“电驱控油、油液传力”的就地流体回路不仅完全消除了阀控系统的节流损耗(效率突破 70%),还可在电闭环下实现 50 毫秒以内的极速力控步进响应(力跟踪截止频率达 6.7 Hz)。EHA 能在无电流输入下依靠液压油的不可压缩性和单向阀自锁关节,为重载、抗摔冲击和军工防爆等极端具身场景提供了不可替代的技术冗余。
表 3.1 全球领先具身智能平台驱动技术路线对比矩阵
技术参数及核心部件 | Tesla Optimus Gen 3 | Unitree G1 | Electric Atlas (BD) | Hydraulic Atlas (Legacy) | EHA 独立关节模块 |
整机自由度 (DoF) | ~78 DoF (28身体+50手部) | 23 - 43 DoF | 56 DoF | 28 DoF | 单关节(EHA集成封闭回路) |
主驱动执行器类型 | 定制旋转齿轮+线性滚柱丝杠 | 自研中空轴高力矩旋转电机 | 高密度纯电旋转+行星滚柱丝杠 | 中央伺服阀控液压油缸组 | 无阀伺服泵-液压油缸封闭组合 |
膝关节扭矩特征 | 定制线性推挽行星滚柱丝杠 | 120 Nm 中空一体化旋转电机 | 定制线性滚柱丝杠(连杆传动) | 高比力液压缸 (3000 PSI) | 本地闭式局部静液压大出力推力 |
电池系统及续航 | 52V / 2.3 kWh (~4小时工作) | 12V - 58V 宽母线总线 | 可拆卸自主换电包 (~4小时) | 高倍率高功耗电池包 (~30分钟) | 就地高瞬态电流供电响应 |
额定负载与出力表现 | 5指拟人抓握力、高精密装配 | 10 g - 2500 g 精细力控感知 | 50 kg 瞬时 / 30 kg 持续负重 | 大负载极限军工及户外抗推障碍 | 最大线性推力 >9,400 N |
数据说明:以上数据来源于各企业技术白皮书、行业披露文件及学术会议公开报告(数据截至2026年下半年)。
第四章 汽车工业一级供应商(Tier 1)的规模化重塑:重塑物理层边界
4.1 汽车级制造标准(IATF 16949 / ASIL)的降维打击
人形机器人行业正从“预模组化阶段”迈向“平台生态系统化阶段”。在早期小批量原型制造中,初创企业往往需要采用高度定制的数控机床(CNC)来雕刻铝合金或钛合金骨骼,这在设计快速验证期行之有效,但在数万台级别的大规模量产前,高额的时间成本与高达 50% 的废料率不可承受。此时,汽车工业一级供应商(Tier 1)数十年来在高压电气化、热系统控制、精密铸造/锻造及功能安全认证(ASIL / ISO 26262 / IATF 16949)方面积累的制程底蕴,正以绝对优势降维渗透进入机器人硬件供应链。
4.2 全球汽车巨头的战术卡位与盟友生态
主流汽车供应商已经意识到,人形执行器本质上就是汽车电子电气架构的延伸,并已启动了闪电般的横向结盟与产能卡位:
舍弗勒(Schaeffler AG):全面深化了与英国机器人独角兽 Humanoid(在 2026 年 7 月刚刚完成 1.52 亿美元融资)的独家技术结盟,成为其全线轮式和双足平台执行器的首选供应商,预计在 2031 年前供应超过 7 位数(百万套)的谐波关节,并计划在 2032 年前在其全球工厂内部署由博世(Bosch)制造、搭载舍弗勒执行器的千台级机器人舰队。
HL 万都(HL Mando):估算全球人形执行器市场到 2035 年将膨胀至至少 23 万亿韩元(约 172 亿美元),公司全面开辟了人形专用执行器中试产线,计划于 2028 年完成全真产线验证,2029 年开启全球高柔性化量产,力争夺取 10% 的全球份额。
现代汽车集团(Hyundai):通过旗下现代摩比斯(Hyundai Mobis)全面接管了 Atlas 关节减速器与线性丝杠的工业化转产攻关,并拉拢了 SL 股份、圣宇高科、现代派沃泰等 60 年底蕴的韩系汽车 Tier 1 密友组建了 MobED 移动平台生态联盟,以汽车级的大压铸和聚合物注塑材料(如 PEEK)替代低效的 CNC 雕刻。
麦格纳国际(Magna International):战略参股了加拿大仿生巨头 Sanctuary AI,并在自身的一线汽车内饰与底盘部件组装产线中直接部署其 Phoenix 人形机器人,通过大规模真实的汽车装配工艺反馈来反向打磨执行器的寿命鲁棒性。
4.3 供应链地缘政治重构与西方OEM的成本挑战
然而,这种看似美好的Tier 1降维打击图景正迎面撞上极具地缘政治张力的供应链鸿沟。根据 Morgan Stanley 的产业合规审查分析,中国目前牢牢控制了全球具身智能硬件供应链 63% 到 70% 的绝对产值。这一极度不对称的控制力在核心磁铁制造领域体现得尤为彻底:虽然中国稀土矿石开采占比为 69%,但在技术难度极高、高能量密度钕铁硼(NdFeB)永磁体极其依赖的后端精炼与磁粉烧结加工环节,中国供应商卡死了全球 90% 的产能。
这种无处不在的物理卡脖子,引发了强烈的成本对立。在中国的常州、苏州、深圳等硬件超高密度工业集群中,组装一台搭载 28 个执行器的 Optimus 规格机器人,其纯物料 BOM 成本可以压缩至 $46,000 左右。而如果西方 OEM 试图为了地缘合规(如满足欧洲《关键原材料法案》中“2030年前单一第三国战略物料供应占比不得超65%”的铁律),而强制排除所有中国加工的定子、谐波齿轮与稀土退磁垫,其等效硬件 BOM 成本将瞬间飙升至 $131,000。因此,人形机器人制造规模化面临的最大考题,不仅在于车规级工艺的迁移,更在于如何在不丧失绝对成本竞争力的前提下,进行高地缘韧性供应链的重建。
第五章 行业前瞻与专业免责声明
纵观人形机器人从概念验证走向工业颠覆的进化轨迹,可以得出清晰的时代结论:AI 赋予了人形机器人思考与观察的灵魂,但唯有执行器才能撑起它走向物理世界的巍峨骨肉。 行业最终的制胜筹码,并不握在算法迭代最快的硅谷软件巨头手中,而是握在那些能够率先攻克在研工艺、将行星滚柱丝杠与耐温无框电机实现超高产率、超低废品率、超高连续扭矩输出的精密工业巨匠手中。当汽车工业成熟的规模化生产标准与人形机器人的精密仿生结构在产线交融,执行器的“物理长城”终将被推倒。
免责声明(Disclaimer)
本报告所载的所有事实、数据、图表、平台技术指标以及相关上市公司的经营状况、交易所上市代码及财务表现,均严格基于公开文献、第三方行业调研机构(如 McKinsey、Morgan Stanley、Bain 等)的公开报告、行业技术手册以及相关企业官方发布的白皮书进行深度交叉验证与事实整理。本报告旨在提供学术与行业研究层面的中立客观分析,报告中提及的任何企业战略、地缘供应链风险分析或技术演进趋势,均不构成对任何个股或相关证券标的的投资建议、资产管理建议或交易指引。报告作者及生成平台不对任何读者因参考本报告内容而做出的投资决策所产生的任何盈亏、资产减损或潜在诉讼承担任何法律责任。投资者在进行机器人产业相关证券交易时,应独立参考交易所官方公告、企业法定财务报告并咨询专业金融咨询机构。
点击以下阅读原文链接搜索往期文章