ARTICLE · 1006411
【AI科技革命】液冷,从配角到主角:AI算力狂飙下的散热革命
--26.9.4
当一台AI机柜的发热功率突破225kW,逼近一间小型数据中心的传统散热极限时,风冷的故事就已经结束了。
2026年,AI算力基础设施正在经历一场静默而彻底的变革。
英伟达B300单颗GPU功耗攀升至1400W,Rubin进一步推至2300W,而即将到来的VR300单模块热设计功率高达3.6kW——四块GPU封装于一体,发热密度逼近汽车发动机缸体。一个NVL72机柜,整体功率从150kW向225kW乃至600kW演进,早已远超风冷散热的物理天花板。
黄仁勋在最新财报电话会上的表态直白而克制:增长约束在产能,而非需求。
这句话背后,隐藏着一个被市场反复确认却仍未完全定价的产业事实:液冷,已经从AI数据中心的“可选优化”,变成了“刚性必须”。
一、为什么这次不一样?
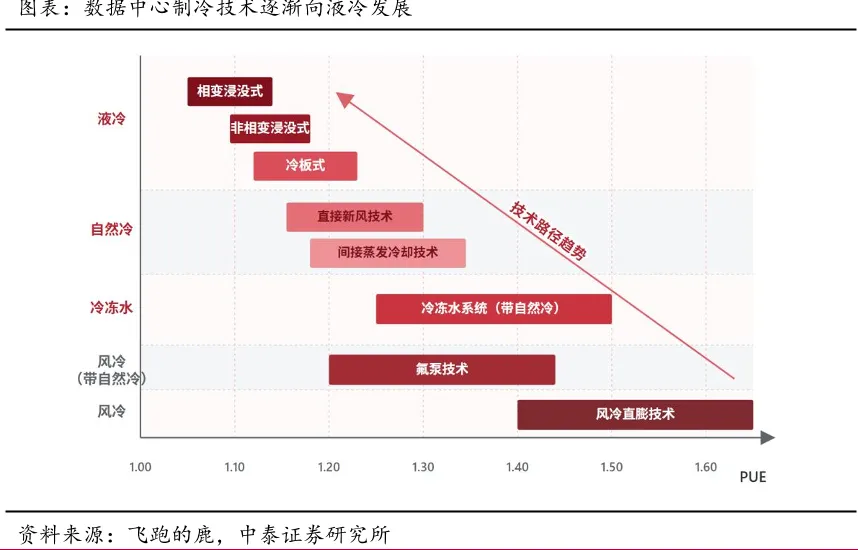
液冷并非新技术。1951年人类第一台商务计算机就采用了水冷装置。但此后七十年,液冷在数据中心行业始终未能成为主流。每当芯片制程进步、功耗下降,风冷便以更低成本和更简运维重新夺回阵地。
本轮的根本区别在于:芯片制程工艺的边际改善已接近极限,而算力提升越来越依赖功率堆叠。
这是一个不可逆的趋势。3nm之后,依靠制程降低功耗的收益递减,而Scale Up架构下机柜内芯片数量持续攀升——英伟达NVL机柜从72卡向288卡、576卡演进,Meta、谷歌、亚马逊无一例外。单位空间内的热密度呈指数级增长,风冷无论怎样优化,都无法解决一个根本矛盾:空气的热容和导热系数,与AI芯片的发热密度之间存在数量级差距。
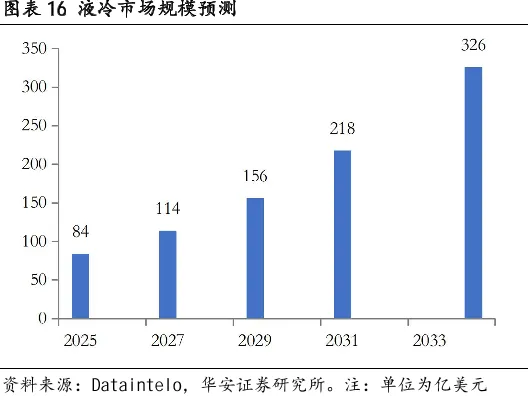
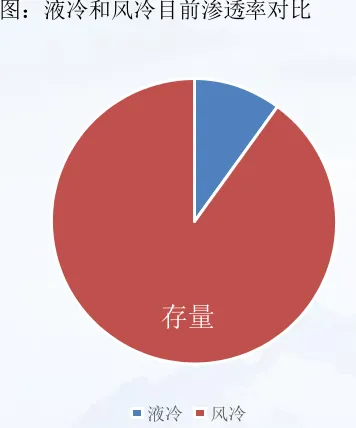
东吴证券的测算给出了一个清晰的时间表:2026年AI液冷渗透率预计达到53%,全球液冷市场2030年有望达到873亿美元。更激进的估算来自英伟达和谷歌两家——英伟达单机柜液冷价值量约10万美金,2027年预期10万柜;谷歌明年800至1000万GPU的出货预期。仅这两家,2027年液冷需求就可能触及千亿甚至两千亿人民币。
这还只是英伟达和谷歌。加上亚马逊、Meta、微软及国内CSP,市场空间的想象边界远未闭合。
二、技术路线的收敛:冷板式为何胜出
液冷技术理论上有多条路径,但在AI机柜这一特定场景下,路线正在快速收敛。
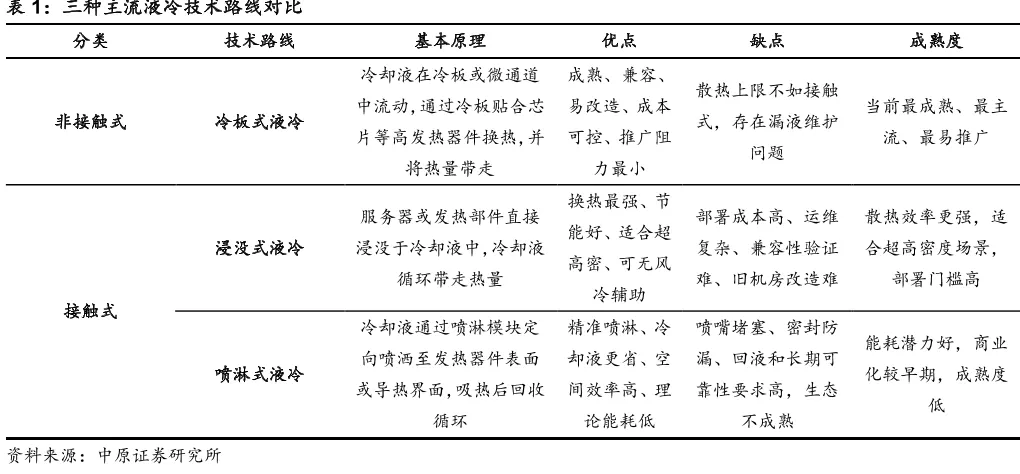
浸没式液冷曾被视为终极方案——将服务器直接浸泡在冷却液中,热阻最小、散热极限最高。但英伟达的工程实践给出了明确答案:传统浸没类方案已于去年底停止迭代。 原因直白而实际:运维极不友好。浸泡在液体中的PCB若需现场维护,必须先控干液体才能带电操作;冷却介质自重带来的承重问题,也让数据中心建筑结构面临额外成本。
冷板式液冷,成为当前及可见未来AI机柜的主流方案。
其核心逻辑在于最小改动原则。冷板直接贴附GPU/CPU,通过导热界面材料吸收热量,冷却液流经冷板完成换热,其余服务器形态、机柜结构、运维体系基本保持不变。供应链成熟,改造成本可控,落地风险最低。
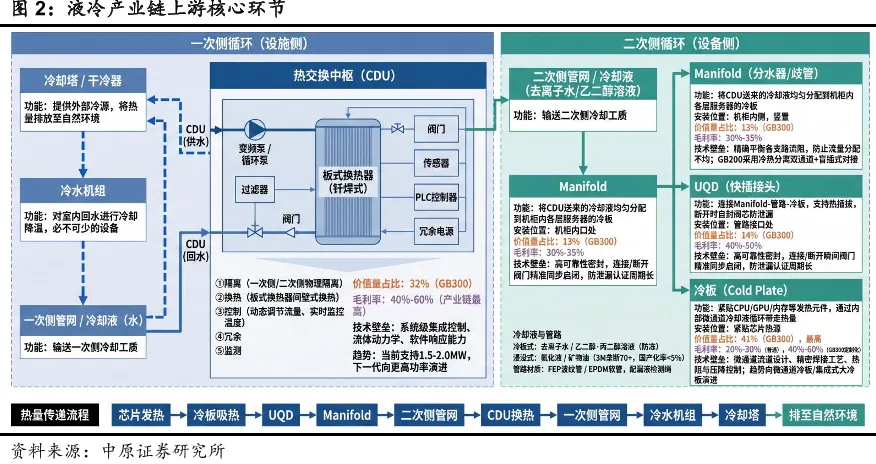
冷板式液冷的循环体系分为两个独立回路:
二次侧(柜内,价值量约70%—80%) :低温冷却液经供液管路流入紧贴芯片的冷板,吸收热量后沿回液管路汇聚至CDU(冷量分配单元)。在CDU内部,二次侧热量传递给一次侧冷冻水,冷却液降温后重新泵送回冷板,形成闭式循环。
一次侧(室外,价值量约20%—30%) :升温后的一次侧冷冻水从CDU流出,送至室外冷却塔或干冷器,通过蒸发或强制对流将热量排入大气,冷却后回流CDU。
价值量分布决定了产业链的利润重心:钱,主要沉淀在二次侧。 CDU和冷板各占二次侧价值量约30%,Manifold、管路和快接头合计再占30%—40%。
三、最被低估的壁垒:冷板良率
如果要用一个数字来概括当前液冷产业链最真实的瓶颈,那就是:50%。
这是当前微通道冷板的行业平均良率。
微通道冷板的工艺逻辑看似简单:在铜基板上开设70—80μm的微细流道,再扣合盖板保证密封性。但精密加工、焊接良率和材料兼容性三重约束叠加,使这一环节成为产业链中技术壁垒最被低估的部分。
更深层的矛盾在于:英伟达VR300的液冷方案仍存在变数,而两条候选路径的差异,恰恰暴露出良率问题的复杂性和产业链话语权的微妙分配。
路径一:相变微通道冷板。 技术已出现三五年,可靠性经过验证。方案仅需调整柜内Manifold和冷板,CDU无需改动。介质为聚醚类氟化液,气化温度85—90℃,需配套压缩机形成闭环相变系统。
路径二:微通道盖板。 去年大摩报告曾提及,最初为台湾建策提出的GPU开槽加铜扣板方案。核心变化在于:取消原有开槽基板,改由台积电直接在GPU上开槽。 这意味着开槽良率将直接关联GPU产能——报废一枚GPU的代价远高于冷板本身。英伟达承担相关成本的意愿存疑,落地风险显著更高。
产业一线的判断是:相变方案落地概率更高,但最稳妥的路径,是沿用现有微通道冷板叠加液态金属TIM材料迭代。 这一方案改动最小,可满足VR300整柜600kW的换热需求。
方案敲定的时间窗口已经锁定:2026年10—12月,最晚不超2027年1月。 届时哪条路线胜出,将直接决定冷板、Manifold、介质等环节的供应商格局。
四、谁在赚钱:三条链,三种命运
液冷产业链的商业模式,远比“卖铲子”的简单叙事复杂。不同客户链条的盈利逻辑分化,正在重塑竞争格局。
英伟达链:平台强管控,国产厂商短期难有超额利润。 英伟达严格管控规格和认证,海外及台系厂商在CDU、冷板、QDC等环节先发优势显著。国内企业多通过AVC、Cooler Master、双鸿、台达等体系做代工、二供或白名单认证切入,短期赚的是代加工利润,份额相对有限。
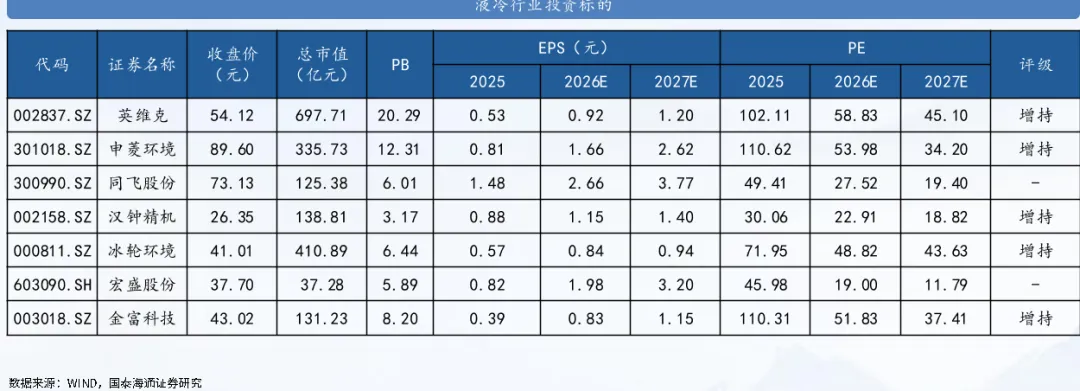
海外CSP链:国产厂商弹性最大的路径。 谷歌、亚马逊等海外CSP强调供应商自产与直接供货。逻辑链条的关键在于:台企和美企的产能优先保障英伟达,导致海外CSP面临产能排挤风险。而国内厂商与英伟达订单关系相对较少,反而成为保障海外CSP产能的优先级优势。 这是当前逻辑最顺、利润最丰厚的链条。英维克在谷歌链中已实现高毛利,申菱环境在AWS链中的进展同样值得关注。
国产链:增量确定,但弹性有限。 国内CSP的液冷需求是爆发式的,但国产液冷环节扩产没有瓶颈,供给弹性大,导致利润和价格弹性略逊于海外链。
一个被反复验证的产业规律是:液冷不是标准化产品。 每代GPU的冷板、流道、介质都需要与芯片定制化匹配。这意味着价格不会因放量而持续下降,盈利能力在数年内有望保持稳定。对于良率管控能力强、客户结构优质的企业而言,这是一个难得的量利齐升窗口。
五、当下与未来:节奏决定估值
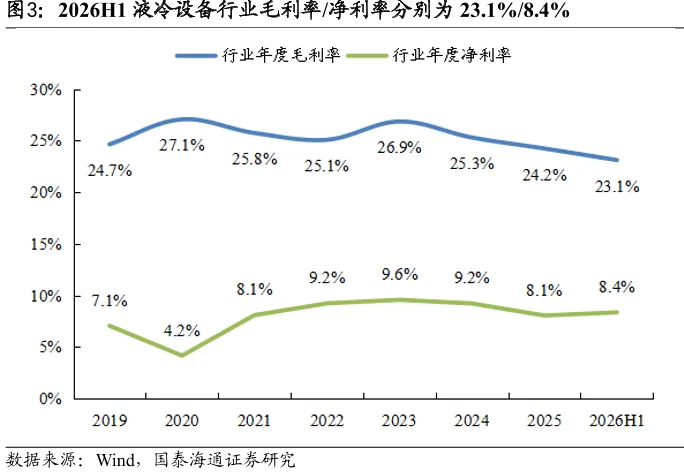
回顾2026年上半年的中报,液冷板块的真实状态是:领先指标已动,利润表尚未完全体现。
订单储备、存货变化、产能建设、资本开支——这些先行指标已经在发生变化。但真实弹性,需要等到交付和确收之后才能兑现。国金证券的判断清晰而克制:2026Q3验证订单和排产,Q4进入批量交付和收入确认,2027年才是利润率和格局分化的关键年份。
在这个时间轴上,有几个节点值得关注:
- 2026年10—12月:英伟达VR300液冷方案定型,决定供应商格局。
- 2026Q4:国内液冷厂商批量交付,毛利率和费用率改善程度成为核心观察指标。
- 2027年3月:英伟达新方案公开展示,配套订单能见度显著提升。
- 2027年全年:液冷国标实施、渗透率过半后,行业从普遍景气走向份额和盈利能力分化。
结语
液冷的历史,是一部技术路线反复摇摆的历史。但本轮AI算力驱动下的液冷,与以往任何一轮都不同——它的需求刚性来自物理定律,而非技术偏好。
当一台机柜的发热密度超过一间小型数据中心的传统散热能力时,液冷就不再是一个“要不要用”的问题,而是一个“用谁的方案、谁能做好”的问题。
后者,才是真正的产业分化与价值重估所在。
以上梳理基于公开信息整理,仅用于产业逻辑交流,不构成任何投资建议。市场有风险,投资需谨慎。
【AI科技革命】从AI的“算力饥渴”到HBM的“材料暗战”:一篇讲透AI隐形冠军的硬核逻辑
风险提示:以上观点仅作为投资交流,不作为买卖依据。股市有风险,投资需谨慎。