ARTICLE · 1008555
工信部“人工智能+软件”方案出炉,硬件品牌的下一程在哪里?
9月11日,工业和信息化部正式印发《“人工智能+软件”专项行动实施方案》(工信部信发〔2026〕209号)。
这份重磅文件的落地,标志着智能体从行业概念,上升为国家推动产业升级的重要抓手。软件行业的竞争范式正在重构,而身处产业链下游的硬件品牌,也迎来全新的转型窗口期。
工信部信息技术发展司副司长王威伟在发布会上指出,人工智能正在重构软件产品形态并变革软件开发模式,这是推动软件产业重塑竞争格局、实现换道超车的历史性机遇。
政策解读:软件产业的深层转变
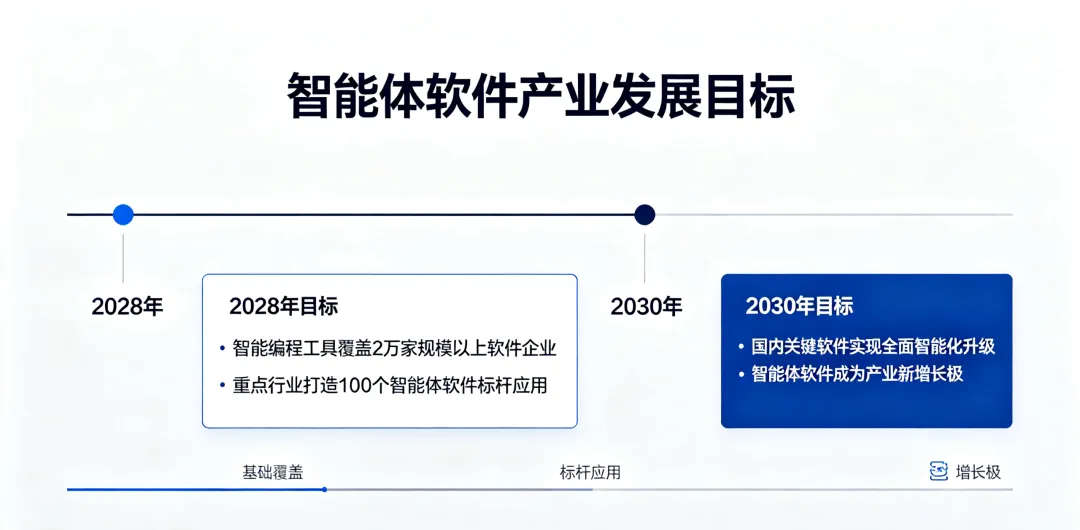
方案设置了清晰的阶段性发展目标:到2028年,智能编程工具覆盖2万家规模以上软件企业,重点行业打造100个智能体软件标杆应用;到2030年,国内关键软件实现全面智能化升级,智能体软件成为产业新增长极。
文件重点提出发展“模型即服务”“智能体即服务”新型服务模式,推动软件产业,从传统产品销售,向能力交付、结果交付的模式转变。
中国软件行业协会副理事长吕卫锋表示,智能软件服务正在推动软件价值交付,完成从“产品销售”向“持续服务运营”的深层变革。
过去软件交付,交付的是一套固定功能、固定代码的成品。客户采购之后,价值基本止步于成交时刻。而智能体时代的软件交付,交付的是持续迭代的能力。依靠记忆、规划、工具调用,智能体可以持续理解场景、适配需求,实现长期服务。
这意味着,软件企业的收入结构正在从“一次卖出去”走向“持续服务运营”。
这不是一个孤立判断。外滩大会期间发布的《2026年企业级智能体商业演进十大趋势洞察》指出,智能体的计费模式正在从传统的席位订阅,逐步转向按智能体工作量乃至最终业务结果计费。技术投入与实际收益之间,正在建立更直接的联系。
图源:上海交通大学中国金融研究院CAFR
所以,政策的导向非常明确:不再单纯鼓励大模型参数竞赛,更看重智能体在真实产业场景落地,看重技术与实体经济的深度融合。
爆发背后:智能体商业化拐点到来
政策出台的背后,是智能体市场实实在在的增长。
据科智咨询发布的《AI智能体赋能行业决策:趋势与实践白皮书(2026)》,中国企业级AI智能体市场规模在2024年为86亿元,2025年跃升至212亿元,预计2026年将达到449亿元,年复合增长率高达107%。
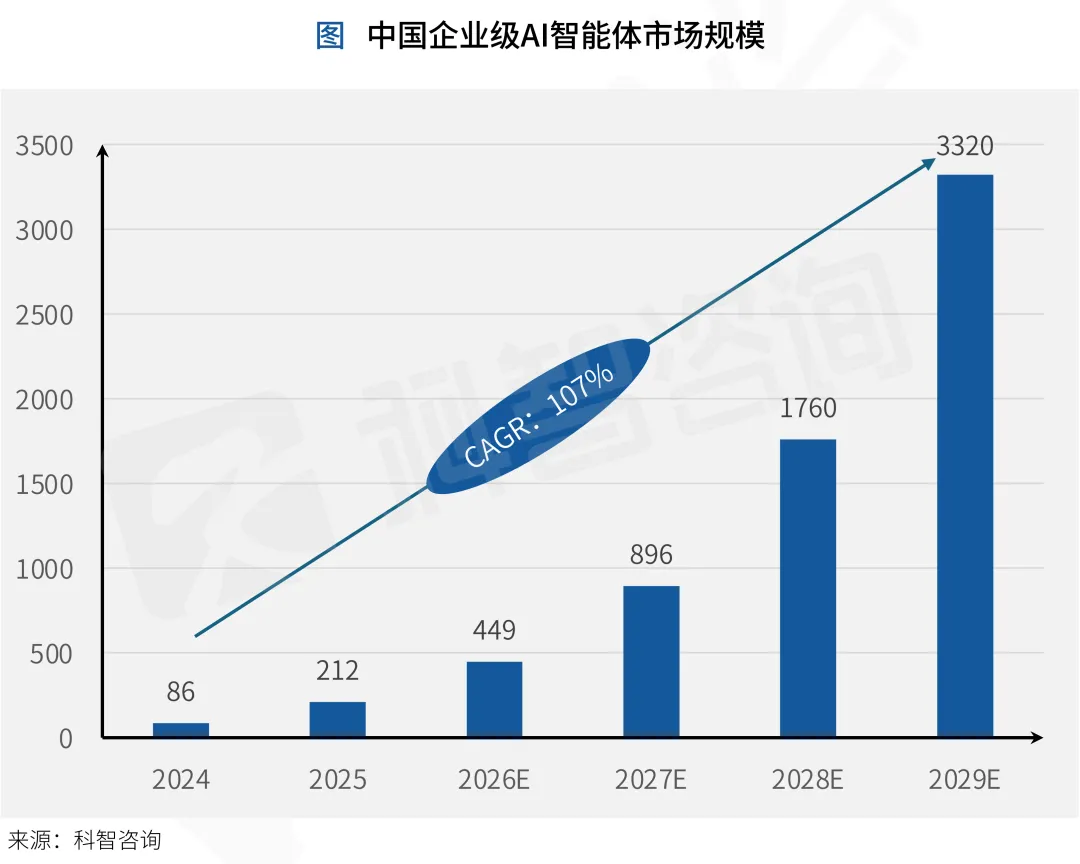
图源:科智咨询
全球市场同样在快速扩张。中商产业研究院预测,2026年全球AI智能体市场规模将达175亿美元,2030年将超470亿美元。
Gartner最新发布的《2026年中国数据、分析和人工智能技术成熟度曲线报告》显示,代理式AI首次超越生成式AI登上技术成熟度曲线顶端,成为中国企业最关注的人工智能方向。
Gartner高级研究总监张桐在报告中指出,大语言模型正“越来越多地借助工具来构建更广泛的系统,如AI智能体”。大模型本身正在“降级”为一个组件,而智能体成为被寄予厚望的下一层能力。
行业逻辑重构:从卖硬件,到交付持续智能服务
软件行业找到了新的交付方式,硬件行业却面临一个结构性的问题。
一盏台灯、一个闹钟、一根拐杖、一个玩偶——卖出去之后,品牌与用户的关系就基本结束了。用户用得怎么样、有什么新需求、能不能产生持续收入,品牌方往往无从得知。这是传统硬件商业模式的天然短板。
而“智能体即服务”的逻辑,本质上要求产品卖出去之后,服务才刚刚开始。软件可以这样转型,硬件也可以——前提是硬件里要有一个能持续学习、持续升级的智能体。
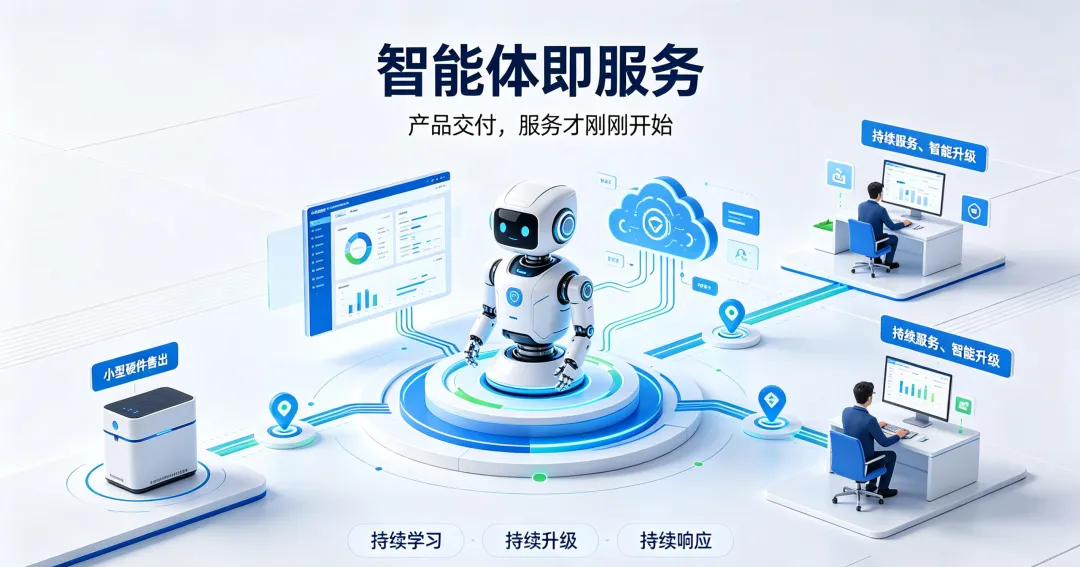
因此,在智能体浪潮之下,整个硬件产业链的商业逻辑正在发生两层关键变化。
第一层变化,价值重心转移:硬件产品的附加值,逐步向软件与智能服务迁移。
传统硬件商业模式依靠硬件差价,产品卖出,商业闭环基本完成。迭代依靠新品更迭。而智能体赋能之后,硬件可以搭载持续迭代的智能能力。产品交付只是服务的起点,可以依靠场景模型更新、知识库迭代、服务订阅,挖掘长期商业价值。
第二层变化,竞争维度切换:竞争不再比拼单点功能,而是比拼智能体的场景适配与落地能力。单纯语音问答已经不足以拉开产品差距。用户期待硬件能够理解家庭、生活、使用习惯,自主完成任务。
这就对产业链提出新的需求:需要中间层平台,打通大模型、智能体能力与海量硬件终端。帮助硬件企业不用从零搭建AI团队,就可以快速拥有可落地、可量产的硬件智能体能力。
市场需要的不是通用聊天大模型,而是适配硬件物理世界,能够对接设备指令、处理端侧数据、兼顾隐私安全的智能体全栈能力。
灵机一动智能体平台正在做的事,正是帮硬件品牌完成这个跨越。平台以垂类大模型、物模型体系和AI智能体引擎为三大技术底座,让品牌无需自建AI团队,即可让产品具备“感知—决策—执行—反馈”的闭环能力。
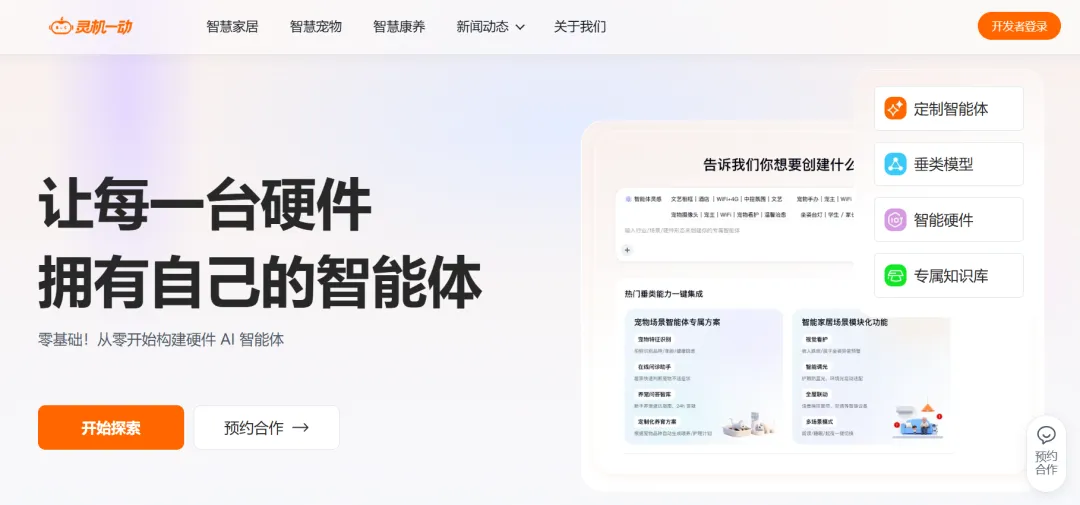
也正因此,平台进一步聚焦硬件落地的“最后一公里”,解决大模型和实体设备之间的断层问题,让智能体真正跑在消费终端之上。
硬件品牌的机遇:借智能体即服务,完成差异化突围
所以,面对政策红利与行业变革,硬件品牌不必全部自建完整AI团队,选择用好第三方智能体平台,才是更务实的路径。
第一,快速补齐AI能力,缩短产品迭代周期。借助成熟的智能体平台,硬件厂商无需组建庞大AI算法团队,就能够快速实现产品智能化升级,抢占市场窗口。
第二,重构商业模式,挖掘产品生命周期价值。依托智能体持续迭代能力,硬件产品可以拓展内容服务、模型更新等增值服务,突破单纯硬件售卖的天花板。
第三,打造产品差异化,跳出价格内卷。在同质化严重的硬件赛道,基于场景定制的垂类智能体,可以打造独特用户体验,形成区别竞品的核心优势。
智能体生态的"黄金五年"
工信部这份方案锚定的2028年节点,恰与"十五五"收官同步。可以预见,未来几年将是智能体生态从示范走向规模化的关键窗口期。
对软件企业而言,机遇在于向"人工智能应用服务商"转型,掌握持续服务和价值交付能力;
对硬件品牌而言,机遇在于借助平台化的智能体能力,把一次性硬件销售升级为"硬件+内容+模型+服务"的持续运营生意;
对整个产业而言,智能体应用商店、技能包资源库、软硬协同接口标准等基础设施的建设,将让"万物皆有智能体"从技术愿景变成可复制的商业现实。
软件业的智能化浪潮当下已经起势,而智能体平台将成为AI硬件产品走向千家万户的最后一公里。未来,AI将不只运行在云端,更将生长于每一个真实的硬件设备与家庭之中。
关注灵机一动Agent平台
获取更多Agent前沿资讯