ARTICLE · 1010660
2026最狠风控来了!墨西哥现金贷App批量下架,Meta误杀“正规军”?
天有不测风云,人有旦夕祸福。
近期,有消息称墨西哥现金贷App被大量下架,引发行业广泛关注。
今天,我们继续聊聊墨西哥市场的现金贷问题。
“苹果怎么突然盯上了墨西哥的现金贷?”
这是一位博主所疑惑的。
其实,墨西哥市场的现金贷一直备受各方关注。
根据多家市场监测机构的数据,墨西哥现金贷App的下架并非偶发事件,而是持续存在的行业现象。
事实上,墨西哥目前存在大量未在金融监管机构,注册的非法贷款应用。
这部分应用的主要开发者是当地的黑产团伙,他们高度依赖于线上或下沉市场,以快速放款的套路来收割急需资金的消费者。
苹果和谷歌会定期清理这些不合规的应用,以应对监管压力。例如,墨西哥金融监管机构在2026年上半年就 sanction 了12款欺诈性应用,其中8款被应用商店下架。
在今年5月,墨西哥消费者保护机构CONDUSEF公布了简易信贷产品的评估和监督结果,其中,13家金融机构中有8家符合金融透明度和用户信息质量标准。
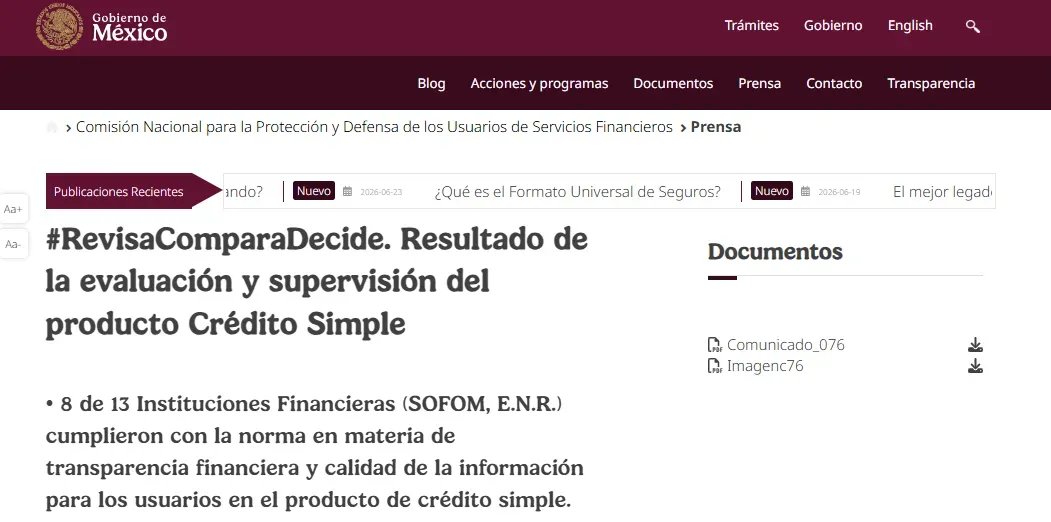
图源:墨西哥政府官网
也就是说,本次达到监管的合格率为61.5%。这说明,部分信贷品牌存在利率披露、合同格式、费用说明及用户信息展示等方面的不足。
对于墨西哥等海外市场的风控,点点数据报告总结:
2026年上半年监管触角几乎覆盖海外信贷全生态,重点由APP治理扩展至牌照、数据、催收、资金和消费者保护。
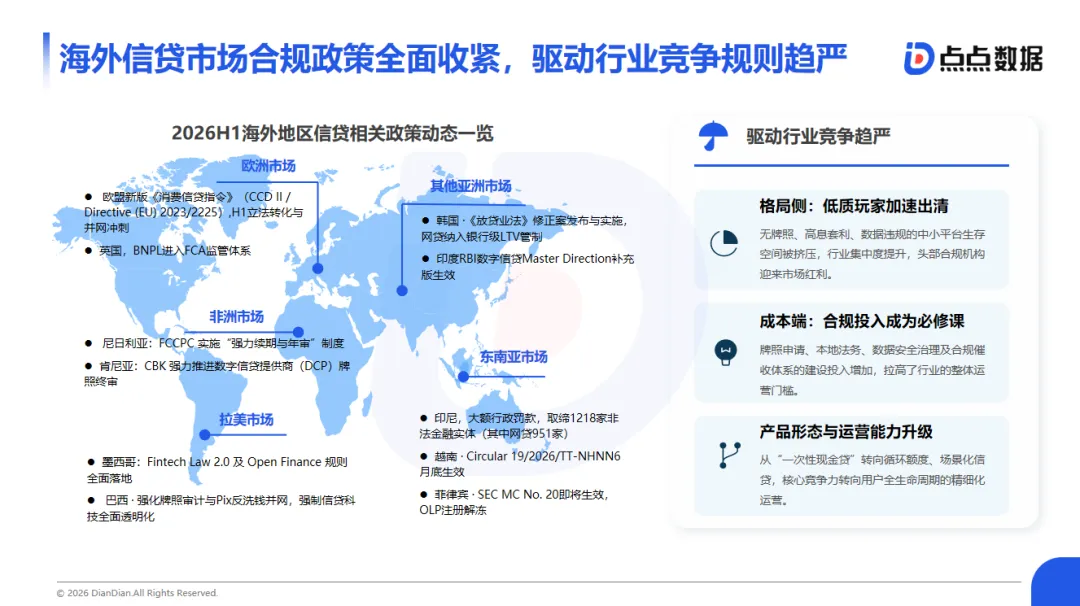
图源:点点数据
驱动平台从“谁能快速获客”,转向“谁能在监管框架内持续经营信用”。
在2026年的现在,墨西哥现金贷行业比的或许是如何“活下去”。
作为拉美地区第二大经济体,墨西哥原本是现金贷资本热土。
可观的经济和人口总量、金融服务的缺失,再加上监管的模糊状态,让各类现金贷品牌纷纷前往这片拉美热土。
以滴滴金融为代表,多个国内平台的现金贷品牌落地拉美,本土Kueski等平台在墨西哥同样开启用户争夺战。
但目前看来,存量竞争下,墨西哥监管重点正在从机构准入和非法借贷治理,进一步延伸至正规信贷产品全流程透明管理。
不只是墨西哥一个市场环境如此,海外针对现金贷的高强度合规管控,力度只增不减。
拿现金贷子类来说,点点数据监测显示,2026年一季度,印尼App Store上架320款,下架191款。而新上架的148款应用,截至8月,却还剩下13款在架,新应用存活率仅8.78%。
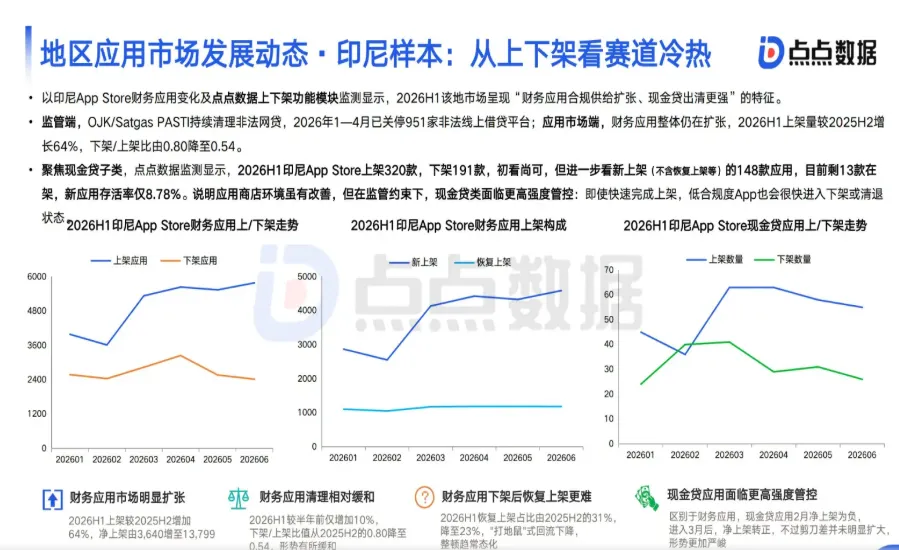
图源:点点数据
在如此环境之下,即使快速完成上架,低合规度App也会很快进入下架或清退状态。
不合规的现金贷App容易招来下架风险,它们还容易引发广告平台的风控。
有自媒体报道,Meta在今年6月,开始对MX的小贷大规模封户、封APP,甚至封GPlink。有人猜测,很有可能是黑产伪造的元数据与正规 KA 广告主的素材相似度极高,甚至使用了相同的西语关键词。
而Meta 的自动反诈系统在 6 月初执行了“宁错杀一千,不放过一个”的激进连带清算。
于是,无论是黑产还是正规的KA 广告主,都被平台系统识别成了“高风险重复主体”而遭受风控。
由此可见,现金贷出海所面临的风控挑战,不比国内低。
大家都知道,国内信贷行业的不易。
有的企业已经开始转型,要么选择了大裁员,要么选择了出走海外。
原本以为,国内这套方案落地海外有着降维打击的优势,但还是想得过于乐观。
墨西哥现金贷业务存在的用户风险也非常具体。除了合规性以外,我们所面临的核心风险是团伙欺诈、代理欺诈与信用风险并存。
其中,信用风险导致的坏账率、欺诈率也不低,毕竟相较于我们国内,墨西哥的部分客群对“借钱要还”的契约精神理解不同,导致还款意愿的波动性更大。
由于基础设施、文化习惯等原因,我们面临的催收触达率和成功率等问题更是关键。
因此,风控体系必须是“强反欺诈 + 基础信用评估”的双驱动模式。
在我们广告投放环节,同样需要启动相关模式。
有客户反馈,即便是你的现金贷品牌在Facebook上投放广告时,钱花出去了,下载量也不错,但是放款却慢得稀奇。
这是为何呢?
对于墨西哥现金贷买量方案,有三条专属红线最致命:sin Buró(征信豁免)、数据/通讯录、CAT缺失,必须先清。
这三项在拉美其他市场权重不一定高,但在墨西哥是首要卡点,买量素材制作前必须先过这三关。
同时,广告素材承诺直接影响业务侧坏账与投诉,其中“不查征信、秒到、人人必批”这类文案,即便是过了广告审核也会给业务埋雷。
总而言之,墨西哥市场的挑战在于数据基础薄弱、欺诈风险高、宏观环境多变。我们的风控系统也需要细节覆盖每一个环节。
想要了解更多的买量方案,或是现金贷App出海相关事宜,大家可以后台私信ADX海外投放!
我们不只是流量的搬运工,更是出海全链路的赋能者。
通过“技术+流量+资源”的深度闭环,ADXJ——让企业出海变得更简单、更稳健!
出海买量——FB、TK、INS等就找ADXJ!