ARTICLE · 1012754
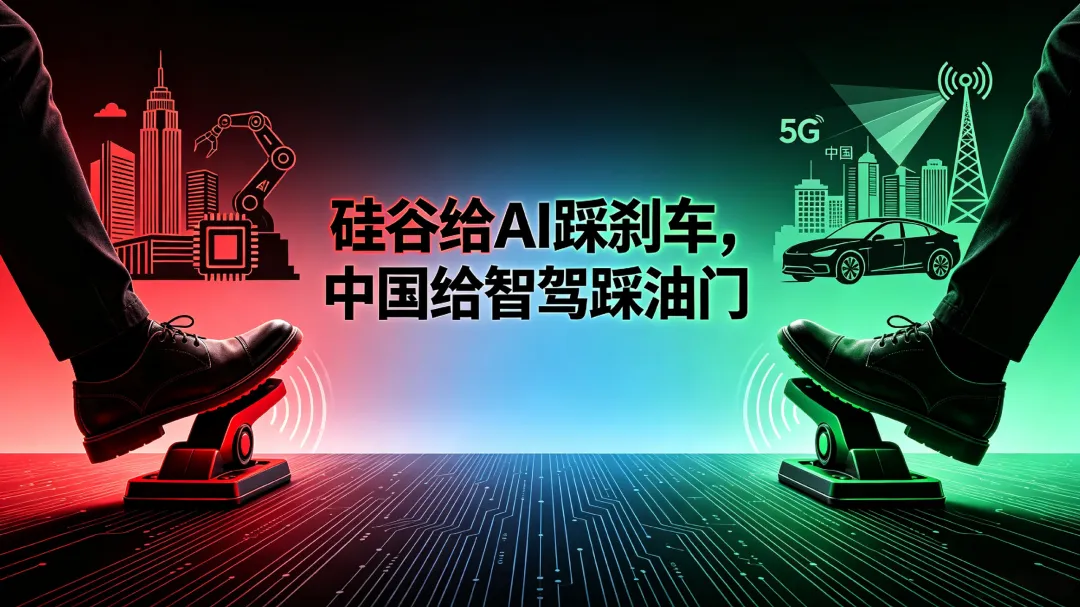
硅谷给AI踩刹车,中国给智驾踩油门
“
当硅谷讨论给前沿AI踩刹车时,中国智能驾驶正在踩下油门,而它们共用同一条芯片供应链。
”
9月14日,全球半导体产业链经历了一个黑色的星期一。
费城半导体指数收跌5.86%,报11131.28点,30只成分股无一上涨。泛林跌8.29%,ASML跌7.25%,Marvell跌7.32%,SK海力士ADR跌7.60%,英特尔跌5.59%,美光跌5.25%,英伟达跌3.36%。欧洲市场英飞凌、意法半导体跌超6%;亚洲市场软银跌10.7%、SK海力士跌6.4%、三星电子跌4.1%,拖累韩国综合指数下挫3.3%。初步统计,全球半导体与AI算力硬件产业链总市值蒸发超过5000亿美元。
触发这一切的不是一份财报,也不是一次出口管制,而是一篇文章。
上周末,Anthropic首席执行官达里奥·阿莫代伊撰文,公开呼吁行业“放缓人工智能模型的能力提升节奏”。他的表述相当直接:不只是投入资金做风险防范,还需要管控AI能力的迭代速度,为风险防控争取追赶的时间。这个提议迅速得到了OpenAI的山姆·奥特曼、xAI的埃隆·马斯克、微软的萨提亚·纳德拉的公开支持。微软甚至在9月14日发布了公司历史上第一份AI行为准则,明确要求自家MAI模型“永不抵抗纠正、关机或人类监督”,不得协助武器制造、危险物质采购,也不得生成模仿意识的内容。
市场读懂的信号极其简单:AI模型迭代减速等于算力需求减速。而过去两年美股绝大部分的涨幅,恰恰建立在这条假设的反面。
太平洋另一侧正在发生方向完全相反的事。9月11日,工业和信息化部等九部门印发《智能网联新能源汽车产业发展“十五五”规划》,提出到2030年高速公路、城市快速路、部分城市道路等场景实现高度自动驾驶,新能源乘用车、商用车在各自领域新车总销量占比分别达到70%和40%。9月14日,市场监管总局(国家标准委)批准发布GB/T 48140—2026《汽车软件质量与缺陷管理规范》,把汽车软件的需求分析、设计实现、集成、验证确认、发布管理、升级与维护全生命周期纳入统一规范。
再往前推一个半月,7月30日,GB/T 44721—2026《智能网联汽车 自动驾驶系统安全要求》正式发布,这是中国首部针对L3、L4自动驾驶系统的强制性国家标准,将于2027年7月1日起实施。8月25日,道路交通安全法修订草案提请全国人大常委会审议,草案增设“自动驾驶汽车的特别规定”专章,明确自动驾驶功能激活状态下发生交通违法行为的,由生产企业、进口企业接受处理。
一边在给AI踩刹车,一边在给智驾踩油门。而这两件事,用的是同一条供应链。
两条错位曲线
把这两件事并排看,第一反应是“矛盾”,第二反应应该是“错位”。
阿莫代伊们的逻辑是自洽的:前沿大模型的能力正在逼近一个人类无法预知、更无法纠偏的区间,能力的边际收益在递减,边际风险却在陡增。这种情况下主动放慢脚步,用时间换安全,是理性的选择。OpenAI总裁格雷格·布罗克曼随后的表态更精准——所谓减速,应主要限于需要数千亿美元资本投入的前沿模型,而不应波及开源模型和个人项目。
但智能驾驶不是前沿大模型。它是AI所有落地场景里,极少数“能力天花板被物理规律和法规条文同时锁死”的一个。
L3就是L3,L4就是L4。它不需要通用推理能力,不需要跨领域迁移,更不需要“涌现”。它需要的是在明确边界内做到足够可靠——而可靠性是可以被里程、接管率、事故率度量的。换句话说,前沿大模型在探索边界,智能驾驶在填充边界。它们不在同一条曲线上,自然也不该踩同一块踏板。
问题在于,它们抢的是同一块“硅”。
过去两年,中国车企在智驾算力上做的事情,用“军备竞赛”来形容并不夸张。数据显示,高阶方案普遍采用700至2000TOPS的芯片做硬件预埋,为未来3到5年的软件升级预留空间。吉利千里浩瀚H9搭载双英伟达DRIVE Thor-U,底层互为冗余,总算力超过1400TOPS;比亚迪自研4nm芯片璇玑A3通过三颗芯片协同实现超2100TOPS;小鹏GX最高可搭载4颗图灵AI芯片,车载总算力达3000TOPS,为当前全球量产车型最高水平;理想马赫100单颗有效算力1280TOPS。
规模也在快速放大。高阶智能驾驶系统的渗透率,从2023年的2.18%升至2025年的14.94%,2026年1至5月进一步增至21.3%。2026年以来,搭载NOA功能的乘用车渗透率已达34.2%——每卖出三辆新车,就有一辆具备领航辅助驾驶能力。城市NOA正在从高端车型向15万至20万元主流价格带下沉。
在高阶智驾这个最吃算力的细分市场,2026年1至5月英伟达Thor-U以27%的份额位居第一,已经超过此前装配车型最多的Orin-X。也就是说,中国智能驾驶最激进的那部分算力供给,有相当大一块押在一家以数据中心为核心业务的公司的产能上。
短期红利,长期账单
那么,“AI降速”对汽车到底意味着什么?
短期看,这甚至可能是好消息。过去两年,车规级芯片和车规级被动元件的产能一直被AI服务器挤兑。最典型的例子是MLCC——村田制作所副社长南出雅范本周表示,AI服务器拉动的MLCC需求增长至少将持续至2028年,公司已规划800亿日元产能投资,并首次把高毛利车规料号纳入停产腾挪范围。如果AI资本开支真的放缓,被挤占的车规产能、HBM与先进封装资源都会松绑,车端BOM成本压力有望缓解。
但中长期看,这是坏消息。智能驾驶这一轮端到端跃迁,底层技术BEV+Transformer、VLA大模型、世界模型——几乎全部脱胎于前沿AI研究。中国车企做的硬件预埋,赌的不是今天的算法,是未来三到五年上层模型的持续迭代。如果模型迭代的整体节奏被人为拉长,这批已经装车的700到2000TOPS算力,兑现周期会被同步拉长。
车已经卖出去了,算力在空转。这是比缺芯更难受的一种浪费。
更值得注意的是治理逻辑的分岔。这一轮“AI降速”讨论里,美国内部的分歧本身就很说明问题:特朗普公开反对,称AI所需的唯一“护栏”是一位“强悍而聪明”的总统;副总统万斯警告,AI企业主动寻求政府监管可能是“特洛伊木马”;众议院议长约翰逊却表态支持为AI行业设置护栏。这不是一个正在形成共识的行业,这是一个正在分裂的行业。
而中国汽车面对的,是一个已经写好时间表的政策时钟:2027年7月1日L3、L4强标实施,2030年高度自动驾驶规模应用,2030年新能源乘用车新车销量占比70%。与此同时,由中国、欧盟、英国、美国、加拿大和日本共同牵头的联合国自动驾驶系统全球技术法规(ADS GTR)已经获批发布,构建起覆盖产品全生命周期的法规框架。
这意味着中国车企要同时满足两套正在分化的AI治理逻辑:国内要求“快而有序”,出海目的地可能越来越强调“慢而可控”。在中阶智驾渗透率已超50%、城市NOA正杀入15万至20万元价格带的当口,谁停下来谁出局——但冲得太快,又可能在海外市场撞上一堵监管墙。
所以真正的风险不是技术失控,而是节奏错配。
算力不是信仰
汽车行业应该怎么看这一周的芯片暴跌?
第一,别把它当成AI泡沫破裂的信号。它只是一次关于“速度”的重新定价——算力的需求没有消失,只是斜率发生变化。事实上,在芯片股血流成河的同一天,网络安全概念股逆势暴涨,Global X网络安全ETF创下史上最大单日涨幅;谷歌涨3.22%、Meta涨2.71%,因为投资者预期这些公司的资本开支负担会减轻。市场在做的是结构再平衡,不是推倒重来。
第二,把算力当成周期性大宗商品来管理,而不是当成技术信仰。中国车企在智驾上最大的隐患,不是算力不够,而是把算力供给的稳定性交给了自己无法影响的周期。
第三,警惕预埋泡沫。当行业普遍用700到2000TOPS为“未来3到5年”买单时,需要认真回答一个问题:如果软件迭代的速度慢下来,这批硬件的折旧由谁承担?
前沿AI在讨论要不要给能力设上限,智能驾驶在讨论怎么把规模做下去。硅谷踩下的那脚刹车,最终会通过产能、价格和迭代节奏,一路传导到中国某辆刚下线的车上。只是还不知道,传导过来的时候,究竟是一张成本下降的红利单,还是一张算力空转的账单。
END
 点击“在看”与世界分享