ARTICLE · 1012758
摩根士丹利:AI行情的真正赢家,覆铜板、铜箔、电子布迎来重估
9月13日,摩根士丹利最新发布的《AI's Hidden Backbone》认为,这轮AI材料行情,并不是一次普通的商品涨价周期,而是一轮由技术规格升级驱动的结构性材料周期。
过去,PCB、覆铜板这些东西更像是一个成熟的周期行业,核心看的是手机、电脑、服务器卖了多少台。但AI时代可能不一样。因为AI服务器每升级一代,不只是数量增加,单台服务器里面使用的材料价值也在大幅增加。
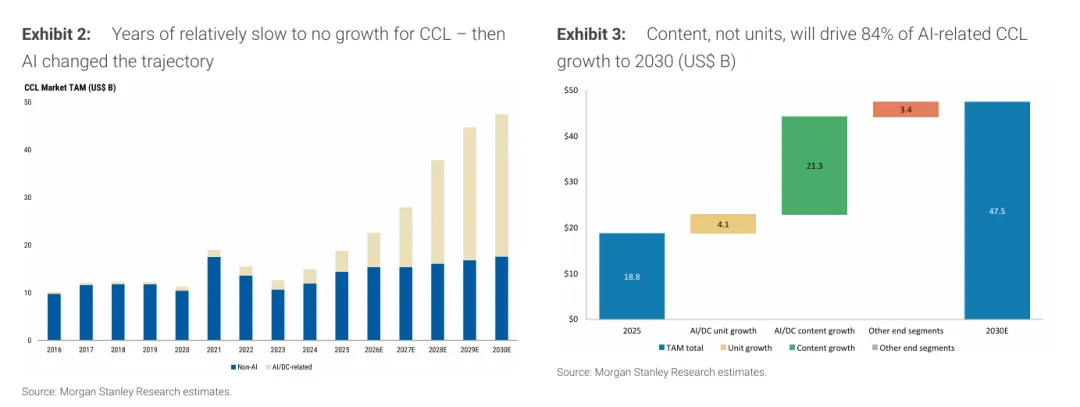
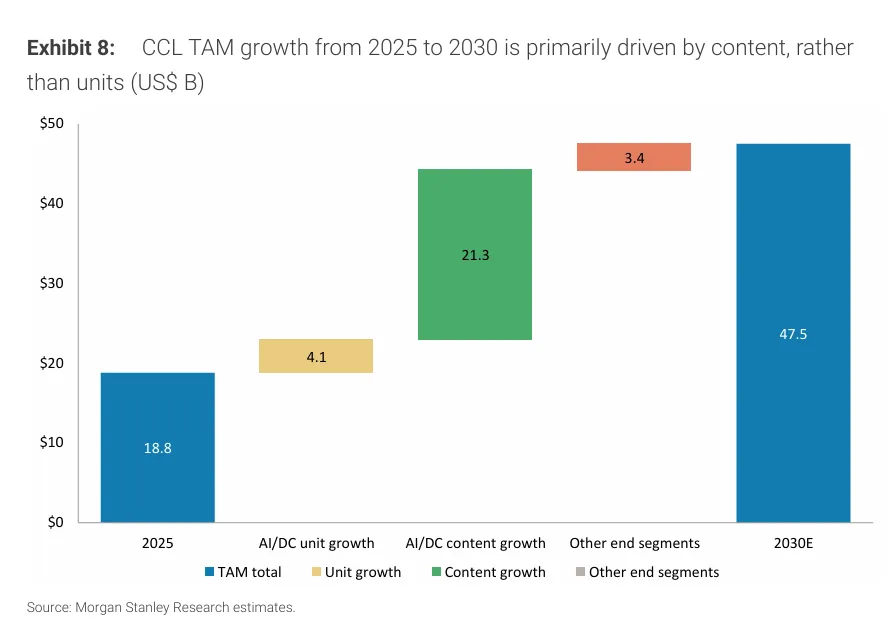
摩根士丹利预计,全球CCL市场规模将从2025年的190亿美元增长到2030年的470亿美元,年复合增速达到20%;全球PCB市场则将从580亿美元增长到1350亿美元,年复合增速达到18%。
更重要的是,AI和数据中心相关需求将贡献绝大部分新增市场。而在更上游的HVLP4高端铜箔领域,摩根士丹利甚至给出了123%的年复合增长预测,更关键的是,高端铜箔可能从2026年开始出现供不应求,并在2027、2028年进一步扩大缺口。
一、为什么说AI正在重新定义PCB产业链?
由于AI芯片性能越来越强,数据传输速度越来越快,功耗越来越高,服务器内部需要处理的数据量越来越大,于是PCB也被迫发生变化:层数越来越多、线路越来越密、尺寸越来越大、信号频率越来越高,对材料性能的要求也越来越高。
摩根士丹利认为,AI服务器正在从过去的M6、M7等级,逐步向M8、M8.5,甚至未来的M9、M10等级升级。例如,Nvidia早期HGX系统主要使用M6/M7等级CCL;Blackwell时代,M8已经成为NVL72系统的主要材料等级;未来Rubin预计部分PCB将进一步向M8.5升级,更长期则可能向M9/M10演进。
这意味着一个非常重要的变化:AI服务器越先进,对高端材料的需求越大。
二、这轮行情最关键的不是卖更多,而是每台卖得更贵
传统电子行业的增长逻辑比较简单:卖100台→变成卖120台。但AI材料的逻辑变成了:卖100台→即使未来只卖110台,每台服务器里面的材料价值也可能大幅提升。
摩根士丹利测算,2025—2030年AI相关CCL增长中,大约84%来自单台系统材料含量的提升,而不是单纯的设备数量增长。为什么?因为PCB越来越复杂。一方面,PCB层数不断增加。另一方面,材料等级不断升级。再加上AI服务器对高速信号传输、散热、电源管理的要求越来越高,最终导致:一台AI服务器里面使用的CCL、铜箔和PCB价值越来越高。
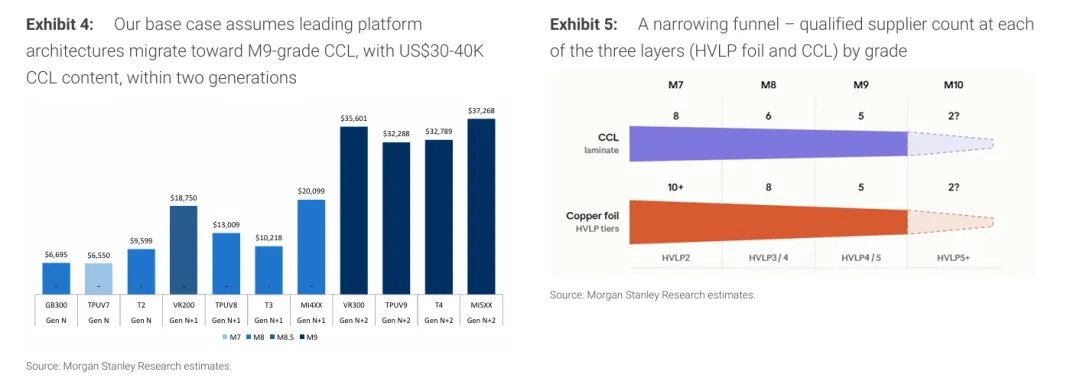
这一点在Nvidia的不同代际AI服务器上表现得非常明显。摩根士丹利测算,Nvidia的GB300机架中,CCL价值大约为6695美元;到了下一代VR200,增加到18750美元;再到VR300,则达到35601美元。也就是说,从GB300到VR300,单机架CCL价值增长超过5倍。
PCB整体价值更夸张:GB300约37491美元;VR200约91227美元;VR300约154377美元。
所以你会发现:AI服务器增长,不仅仅是数量增长,更是“含材量”增长。 这也是为什么摩根士丹利认为,这一轮材料行情可能比传统电子周期更加持久。
三、真正的卡脖子材料,是HVLP4高端铜箔
如果说CCL是这份研报的核心,那么HVLP4铜箔则是其中最值得关注的一个细分方向。
HVLP4,全称是Hyper Very Low Profile,可以简单理解成一种表面非常平滑、粗糙度极低的高端铜箔。为什么AI服务器需要这么“光滑”的铜箔?因为数据传输速度越来越快。当信号频率不断提升以后,铜箔表面如果太粗糙,就会增加信号损耗。所以,未来高速PCB需要:更低损耗的CCL + 更平滑的HVLP铜箔 + 更高规格的玻璃布。 这三个东西其实是一起升级的。
摩根士丹利预计,HVLP4市场规模将从2025年不足5000万美元,增长到2030年的28亿美元,年复合增速高达123%。而且这还不是最刺激的地方。真正值得注意的是供需。
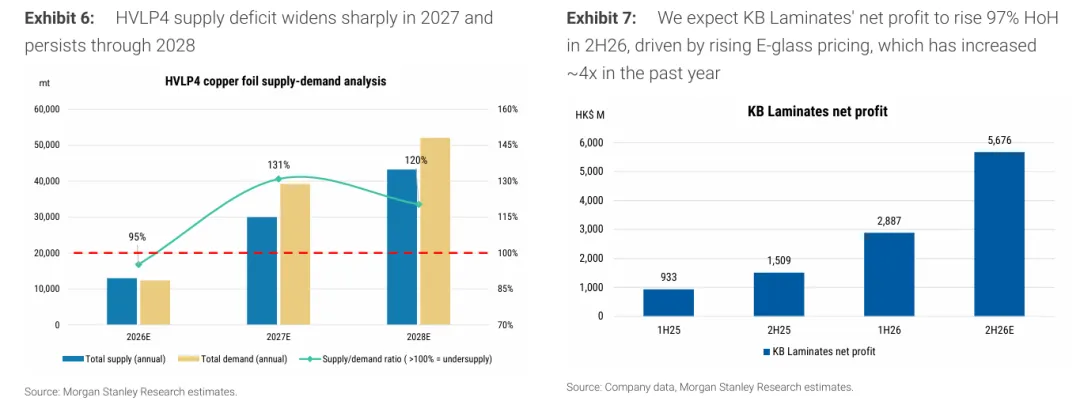
摩根士丹利预计,HVLP4月度需求量:2026年约1028吨;2027年约3270吨;2028年约4335吨。但对应的月度全球平均产能只有:2026年1080吨;2027年2495吨;2028年3600吨。
也就是说,市场预计2026年后期开始进入供不应求,2027年供需缺口扩大到31%,2028年仍然有20%的缺口。这就非常关键了。因为如果只是需求增长,企业可以疯狂扩产。但HVLP4的问题是:想扩产,也没那么容易。
四、为什么高端铜箔没办法说扩产就扩产?
这里就是这轮材料行情和普通周期行情最大的区别。
第一,设备不够。 HVLP4需要专门的表面处理设备,而这类设备主要由少数日本厂商提供。现在整个行业都在扩产,大家都在排队买设备。所以即使企业宣布“我要新增1000吨产能”,也不代表明天就能生产出1000吨合格产品。
第二,良率没有那么高。 HVLP4对生产过程中的粗糙度、均匀性等要求非常严格,生产速度也比普通铜箔更慢。因此,同样一条生产线,生产HVLP4能够卖出去的合格产品数量,远低于普通产品。摩根士丹利甚至认为,把普通产线转换成HVLP2并不能一比一转换成HVLP4产能,实际有效产出会受到明显影响;新产线从建设到爬坡,也需要6—12个月。
所以,这个行业存在一个非常有意思的现象:账面产能很多,但真正能够稳定生产高端产品的有效产能并不多。 这也是摩根士丹利反复强调的:真正稀缺的不是“产能”,而是“经过认证、能够稳定量产的高端产能”。
五、这才是高端CCL最厉害的地方:不是有钱就能进
如果你觉得铜箔已经够复杂,那么高端CCL的门槛其实更高。
普通CCL可能供应商很多。但到了M8、M9甚至M10,供应商数量会迅速减少。摩根士丹利数据显示:M7等级大约有8家主要供应商;M8下降到6家;M9+进一步下降到5家。
而价格也随着等级提升明显增加。以M2为基准:M7大约3.1倍;M8约6.5倍;M9约12.1倍;M10甚至达到约17.3倍。
为什么价格差这么大?因为高端CCL不是简单换一个材料配方。它需要同时升级:树脂、铜箔、玻璃布,以及生产工艺。而且还必须满足高速信号、热稳定性、尺寸稳定性等一系列要求。更麻烦的是,客户还要认证。一款新的CCL想进入Nvidia或者大型云厂商的AI服务器,并不是企业说“我的产品很好”,客户就直接采购。需要经过大量测试和验证。
摩根士丹利估计,一款新的高速CCL平台,从设计导入到认证,可能需要12—18个月。所以一旦某家公司成功进入核心客户供应链,就会形成非常强的“先发优势”。甚至下一代材料升级的时候,客户依然更愿意优先考虑已经合作过的供应商。这就是所谓的:Qualification Moat,也就是认证壁垒。
六、所以这轮AI材料行情,可能出现越高端,越赚钱
传统周期行业最怕什么?大家一起扩产,然后价格战。但高端CCL不是这么回事。因为:等级越高→能做的企业越少→供应越集中→竞争越弱→定价权越强。
所以AI真正带来的,并不是整个CCL行业一起繁荣。而是:高端产品越来越赚钱,普通产品可能依然产能过剩。
摩根士丹利明确指出,这是一轮“选股行情”,而不是整个板块无差别上涨。高端CCL和HVLP铜箔已经走过周期底部,但距离盈利完全释放、达到周期顶部仍有一段距离;预计产品结构、价格和利润率有望继续改善至2027—2028年。这句话非常重要。因为它直接解释了:为什么同样都是PCB产业链,有些公司可能越来越值钱,有些公司却未必。
七、还有一个容易被忽略的材料:电子玻璃布
除了CCL和铜箔,摩根士丹利还特别提到了电子玻璃布。它是CCL的重要原材料之一。AI服务器对低损耗、高频高速材料的要求提高以后,玻璃布也需要升级。
问题是:当原来的普通玻璃布产能逐渐转向生产更高规格产品以后,普通E-glass反而可能出现供给收缩。摩根士丹利甚至认为,标准E-glass价格仍有进一步上涨空间。
这就出现了一个比较有意思的产业链传导:AI服务器升级→高端CCL需求增加→高端铜箔需求增加→高端玻璃布需求增加→上游普通玻璃布产能被挤压→部分传统材料价格也可能上涨。所以这并不是简单的一个产品涨价,而是整个材料体系一起发生变化。研报也特别指出,先进铜箔和玻璃布的长认证周期、较低良率,会让高端CCL有效供给持续偏紧。
八、那么,PCB市场到底能增长多大?
全球PCB市场:2025年580亿美元→2030年1350亿美元,对应18%的年复合增速。而其中AI和数据中心相关PCB市场:2025年130亿美元→2030年860亿美元,年复合增速达到45%。到了2030年,AI/数据中心相关PCB收入占整个PCB市场的比例预计达到64%。
换句话说:未来几年PCB行业新增的绝大部分蛋糕,都可能来自AI和数据中心。 这就意味着,AI已经不只是“拉动芯片”。它正在向产业链更上游扩散。
九、谁最可能吃到这一轮红利?
摩根士丹利这一次直接给出了重点公司。它对四家公司首次覆盖并给予“增持”评级:EMC,目标价8400新台币;TUC,目标价2700新台币;Co-Tech,目标价730新台币;KB Laminates,目标价75港元。报告价格基准为2026年9月8日。
第一家公司:EMC。 EMC是高端高速、低损耗CCL的重要供应商。摩根士丹利预计,到2028年底,EMC月产能将从2025年底的585万张提升到1125万张,增长约92%。更重要的是,大部分新增产能都将用于M8+高端CCL。因此,摩根士丹利预计EMC 2025—2028年收入年复合增长76%,净利润年复合增长117%。对应2028年EPS预计达到416.24新台币。也就是说:它赚的不是简单的产能增长的钱,而是产品结构升级的钱。
第二家公司:TUC。 TUC同样是高端高速、低损耗CCL供应商。它的优势更加偏向高速网络交换机和ASIC服务器。尤其是在400G、800G甚至更高速率的网络设备中,TUC拥有比较强的竞争力。另外,它已经进入AWS Trainium供应链,从Trainium2开始供货。摩根士丹利预计:2025—2028年,TUC的M7+产品占比将从约36%提升到46%,产能则从每月230万张提升到530万张。2028年EPS预计达到156.68新台币。摩根士丹利给出的目标价为2700新台币。
第三家公司:Co-Tech。 如果说EMC、TUC是在CCL环节,那么Co-Tech更靠上游——高端铜箔。而且它是少数能够供应先进RTF以及HVLP3/4铜箔的企业。更关键的是:它的HVLP4已经进入Nvidia供应链。摩根士丹利预计,Co-Tech的HVLP4产能将从2025年不足50吨/月,提高到:2026年底约200吨/月;2027年底约700吨/月;2028年底约800吨/月。如果顺利实现,2028年全球HVLP4产能份额有望达到21%,成为仅次于Mitsui的第二大供应商。摩根士丹利预计其2025—2028年EPS年复合增长达到96%,目标价730新台币。
第四家公司:KB Laminates。 这家公司比较特殊。它是全球最大的CCL生产商之一,最大的优势是:垂直一体化。从铜箔、玻璃纱、玻璃布,到环氧树脂、纸基材料,它都有自己的上游布局。这意味着当上游材料出现紧缺的时候,它拥有更强的供应保障能力。目前它仍然以传统FR-4产品为主,高端产品占比并没有EMC、TUC那么高。但公司正在向M6+以及先进玻璃布等领域升级。摩根士丹利预计2025—2028年其净利润年复合增长91%,目标价75港元。所以这家公司更像是:传统CCL龙头+高端材料升级的期权。
十、摩根士丹利其实还给出了一个很有意思的选股公式
这份研报没有只看营收和利润,而是给16家PCB、基板和材料公司做了一个评分体系。它看六个指标:
第一,定价权。能不能涨价,而且涨价以后客户还愿意继续买。第二,AI收入占比。公司到底有多少业务真正和AI相关。第三,资本效率。赚1块钱利润,需要投入多少资本。第四,市场集中度。行业到底是不是少数几家公司掌握。第五,供给紧张程度。未来两三年产能到底够不够。第六,中国替代风险。未来会不会被中国本土供应商替代。
按照这个模型,排名最高的是Ibiden,得分4.50;Unimicron和Resonac并列第二,4.33分;Ajinomoto第四。EMC排名第五,得分4.00。Co-Tech、Mitsui Kinzoku、TUC并列第八,得分3.67。
也就是说,从整个PCB产业链来看,摩根士丹利真正偏好的并不是谁规模最大,而是:谁拥有技术、客户认证、定价权和供给稀缺性。
完整内容及更多干货已整理在知识星球
欢迎扫码加入
▼
研报原文:摩根士丹利-亚太科技:AI的隐藏支柱