ARTICLE · 1012865
港股IPO:国产数据库 AI 软件,星环科技打吗?
星环科技是科创板A+H赴港上市企业,主打国产分布式数据库、大数据及AI基础设施软件,服务金融、政务、能源等行业。
概念踩中信创+国产替代+AI,但公司仍持续亏损、现金流承压,无绿鞋、基石偏低,整体更偏资金博弈。
一、核心发行数据
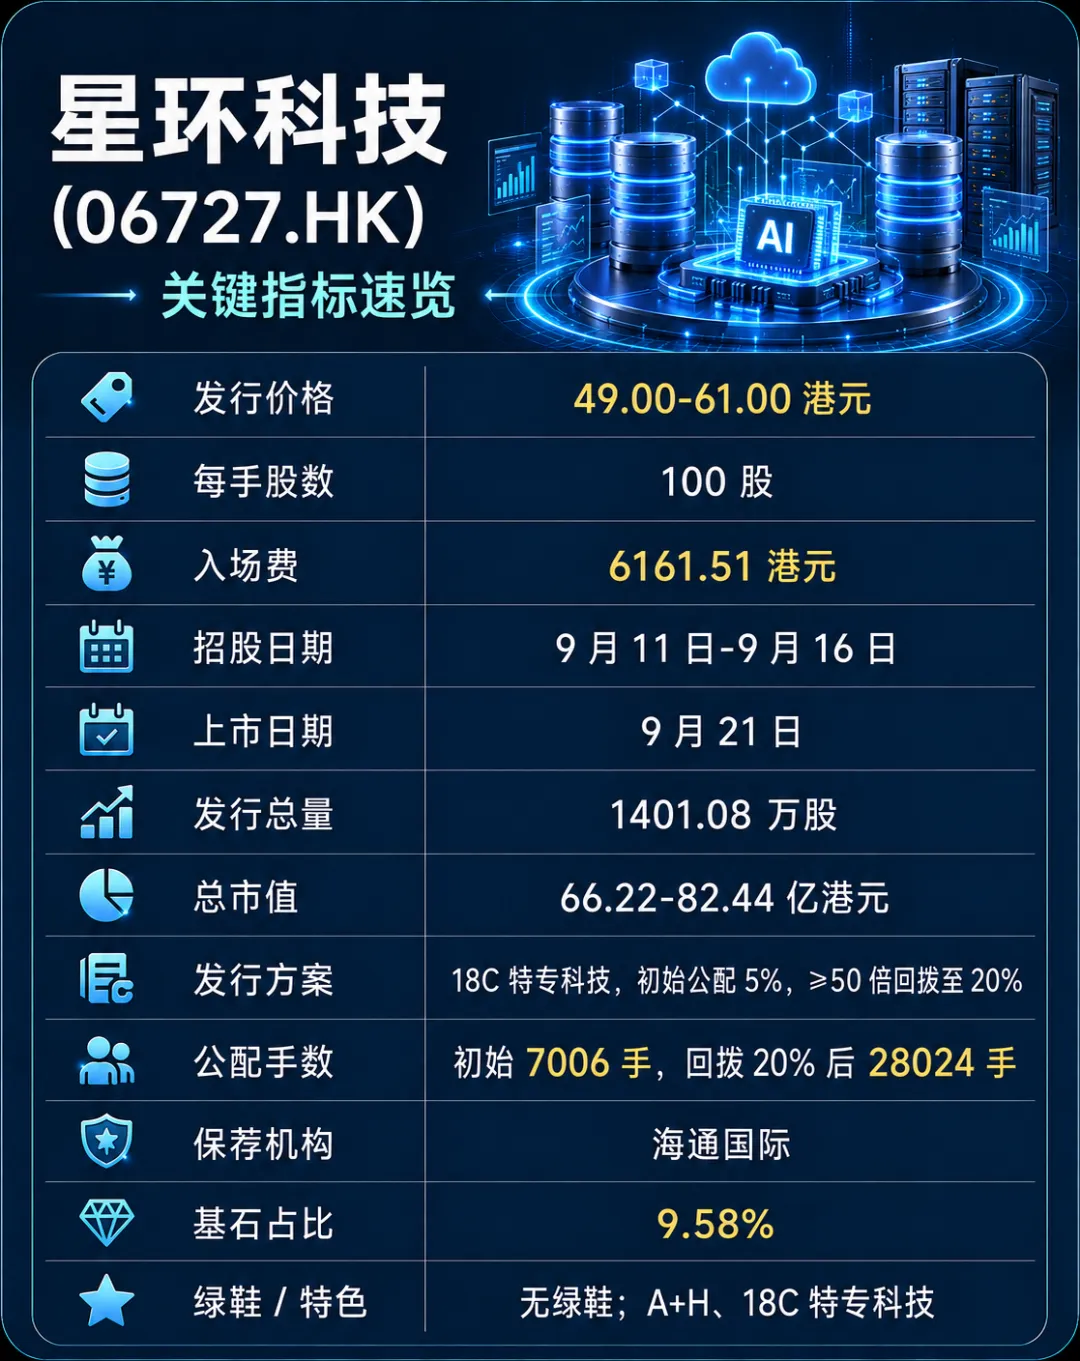
二、资金面监测
截至9月14日19:00
孖展倍数:约24倍
孖展金额:约10亿港元
三、基本面
国产AI基础设施软件厂商
行业地位
公司核心产品包括:TDH大数据平台|ArgoDB分布式数据库|Sophon大模型平台
服务超过:1800家企业客户,覆盖金融、政务、能源、制造等领域。
核心逻辑:信创 + 数据自主可控 + AI基础设施
业绩表现
营收:2023–2025年4.91亿 → 3.71亿 → 4.47亿元,2024年明显下滑,2025年有所恢复,整体增长并不稳定。
毛利率:2023–2025年52.3% → 48.2% → 52.8%,软件业务毛利率不错,但规模还没跑出来。
净利润:2023–2025年-2.89亿 → -3.44亿 → -2.45亿元。2026H1继续亏损1.13亿元,亏损有所收窄,但距离盈利仍远。
【核心增长逻辑】
🚀 国产替代
信创、数据自主可控持续推进,国产数据库及大数据软件存在替代空间。
🤖AI基础设施
公司从传统大数据、数据库进一步延伸至大模型运维平台,有望受益企业AI投入。
💰 高毛利软件业务
软件服务收入占比提升,如果费用端继续优化,长期存在盈利改善空间。
【主要风险】
⚠️ 持续亏损
经营现金流连续多年净流出,仍处于烧钱阶段。
⚠️ 回款压力
政企客户项目周期长,应收账款高,资金占用明显。
⚠️ 收入波动
项目确认集中于第四季度,业绩容易受到政企预算影响。
⚠️ 海外仍在早期
新加坡、中东等市场刚起步,短期贡献有限。
四、我的策略
星环科技的优势:
✅ 国产信创+AI概念✅ 18C特专科技✅ A+H上市✅ 首日入通✅ 软件毛利率较高
但发行结构和基本面拖后腿:
❌ 无绿鞋❌ 基石占比低❌ 持续亏损❌ 经营现金流为负❌ 上下限定价差约24%
当前AH折价约47-57%,有一定水位但不多,如果下限定价或许能有汤喝。
初始公配仅7千手,若触发最大回拨约2.8万手,目前热度一般但,又有两只新股分流资金,估计中签不会太难。
上一只18C优地机器人,又是套路回拨、又是下限定价,最后“厨子”爆炒。
但星环毕竟是AH股,应该不会照着这个剧本玩吧?
我的计划:
大概率放弃,后面的似乎更有吸引力。
如果这篇对你有帮助,👇 欢迎点👍、转发
后续还有更多港新内容拆解,别错过~