ARTICLE · 1015878
AI基础设施的“材料超级周期”:真正卡脖子的,可能不是GPU
AI基础设施的“材料超级周期”:真正卡脖子的,可能不是GPU市场过去两年习惯把AI基础设施等同于GPU、HBM、先进封装和光模块。但摩根士丹利材料团队在新报告里把视线移到更上游:支撑PCB与MLCC生态的玻璃布、铜箔、树脂、光纤,才是最短缺环节,供应紧张可能延续到2028年。公开转述也印证了同一主线。 核心逻辑不是“服务器多卖了几台”,而是单台系统的材料含量在上升:PCB层数增加、CCL等级从M8向M9/M10升级、机柜功耗与互联密度提高,都会同步放大低损耗树脂、低粗糙度铜箔、低介电玻璃布和高端光纤的用量。摩根士丹利称之为“content effect”——单位系统材料价值量和物理量一起抬升。 公开转述显示,摩根士丹利测算全球PCB市场将从2025年约580亿美元增至2030年约1350亿美元,CAGR约18%;其中AI与数据中心PCB需求从约130亿美元增至860亿美元,超过6倍。CCL方面,全球市场从约190亿美元增至470亿美元;AI/数据中心CCL从约40亿美元增至300亿美元,超过7倍。 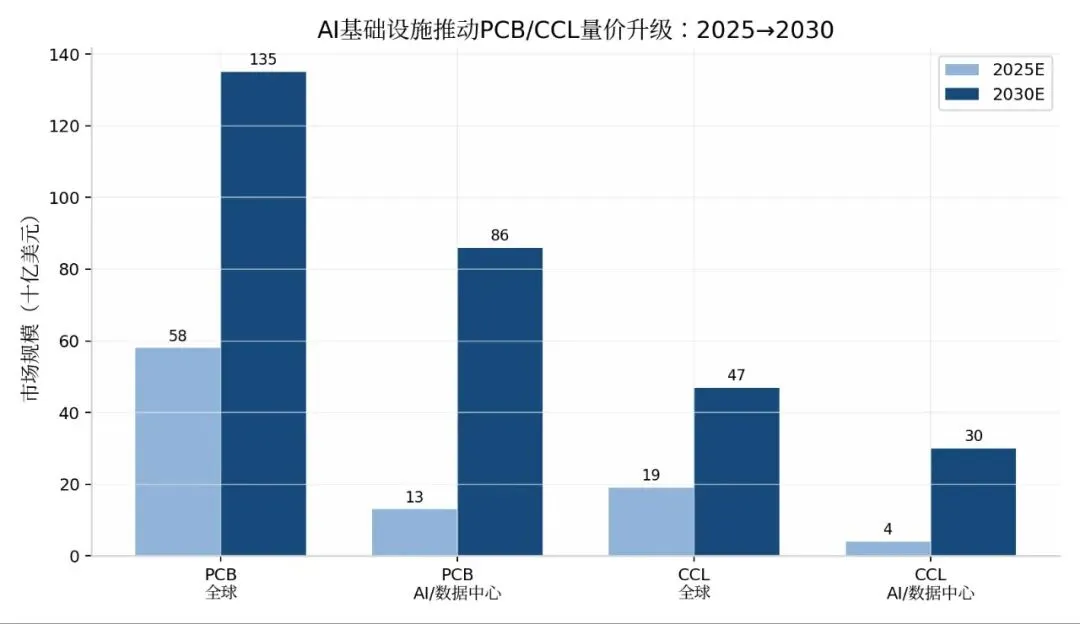
MLCC也呈现同样的“含量提升”:AI服务器主板MLCC用量可达1.5万—2.5万颗,约为普通服务器的10倍;云AI对MLCC市场的增量贡献,被测算为2027年约9亿美元、2030年超过10亿美元。 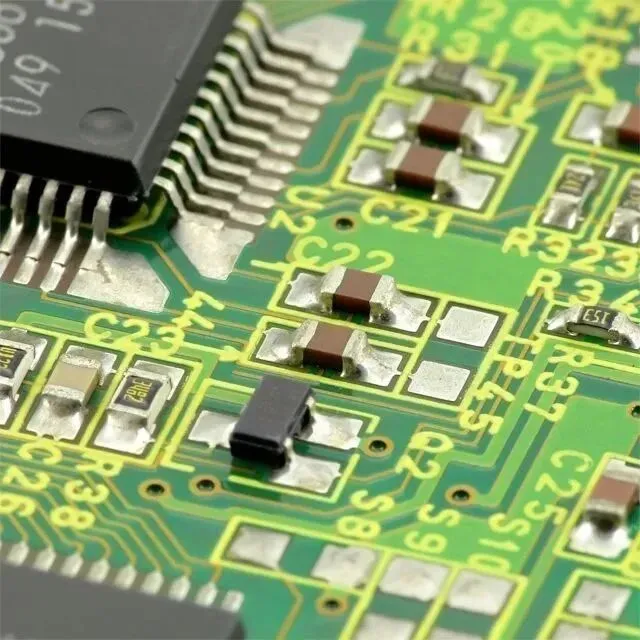
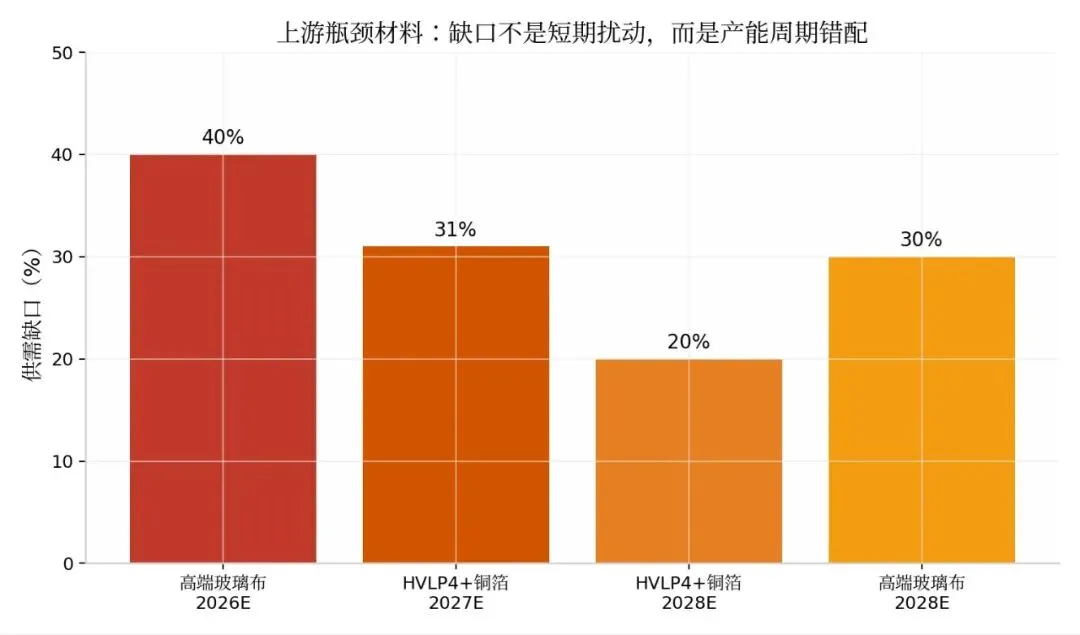
高端玻璃布被摩根士丹利排在首位。公开转述给出的量级是:2026年供应短缺约40%,2028年仍约30%;其约束来自丰田织机月产能约300台与高性能纱短缺。产业链侧也印证高端电子布年内多轮提价、AI服务器需求推升产能利用率超过100%。 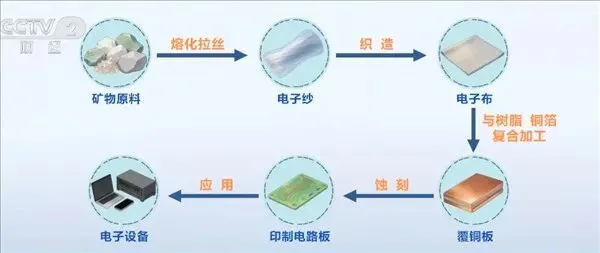
HVLP4+铜箔是高速信号完整性的关键。公开转述称,2027年需求约3270吨/月、产能约2495吨/月,对应约31%缺口;2028年仍约20%。更值得注意的是,产业链报道提到英伟达绕过CCL厂直接锁定HVLP4铜箔,说明头部客户已把材料安全前置到战略层面。 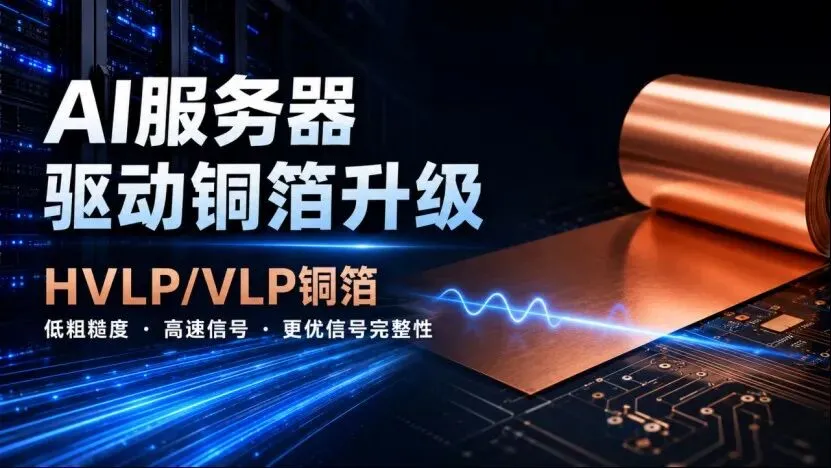
树脂要更谨慎地看。大摩把树脂列入最短缺材料之一,但部分产业链盘点把树脂归为“结构性/暂非核心瓶颈”。更稳妥的判断是:缺的不是普通树脂,而是匹配M9/M10、低Dk/Df、高耐热的低损耗树脂体系;且树脂—玻纤布—铜箔需要配方认证与良率爬坡,会放大“有效产能”缺口。 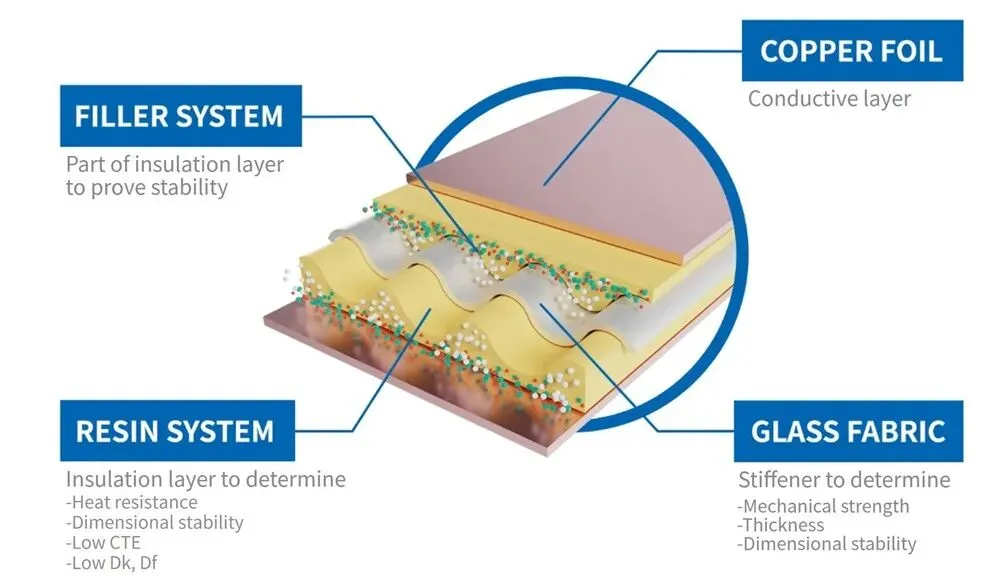
光纤则把AI数据中心的“连接”变成材料消耗。公开转述称,超大规模AI数据中心所需光纤约为传统数据中心的5—10倍,个别口径按每机柜可达36倍;AI驱动光纤需求2025—2030年CAGR超过20%。EET还报道,AI加速器机柜功耗可达传统服务器10—15倍,光网络组件交期从12—16周拉长到36—56周。 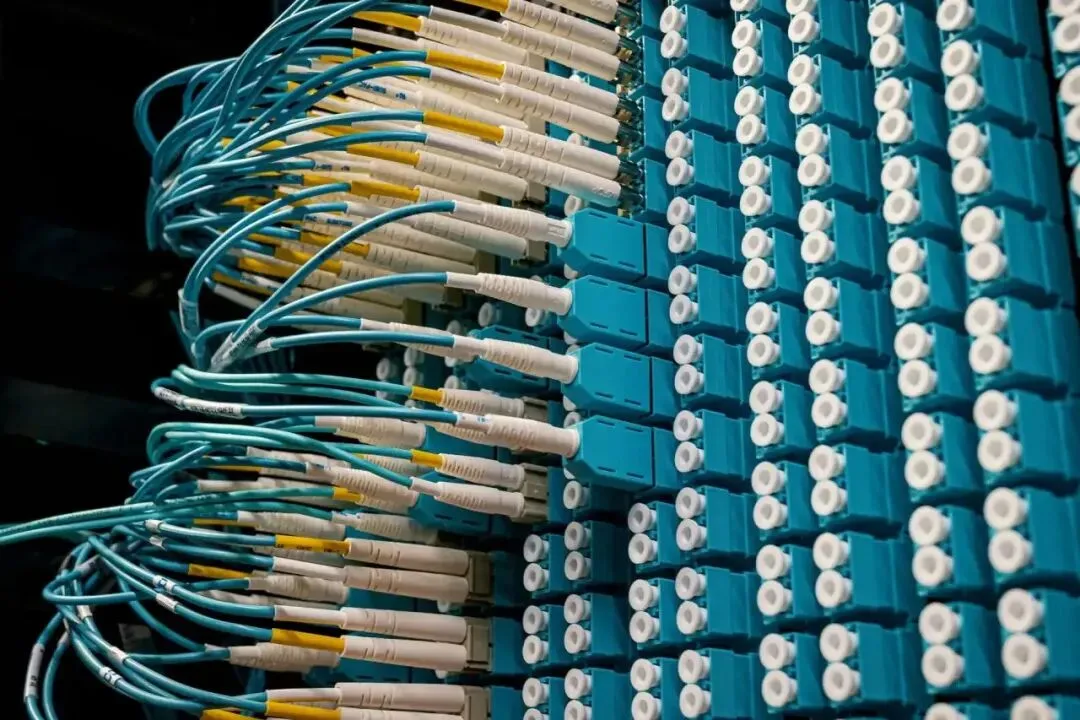
摩根士丹利认为,相对下游AI硬件链已经较高的预期,部分上游瓶颈环节风险收益更好;偏好标的包括Nittobo、Grace Fabric、三井金属、Co-Tech、Corning等。估值上,公开转述称AI材料相关股票过去12个月上涨约91%,但已从52周高点回撤约36%;2026年前瞻市盈率约26倍,低于PCB/CCL环节约35倍——若上游盈利兑现,估值差有收敛空间。 对非交易读者的三点启示: 采购安全:云厂商和服务器OEM会把玻纤布、HVLP铜箔、低损耗树脂、抗弯光纤纳入长协、预付款和联合认证。 产能周期很慢:日东纺“Big VISION 2030”计划四个财年投入约800亿日元,福岛新工厂产能最快也要2027年中进入;Yole侧口径认为高端玻纤布供需最早或到2027年下半年才缓解。 替代会加速但难解近渴:玻璃基板、合成金刚石散热、钼替代钨等长期方案会被更快评估,但短期难以替代2026—2027年的有效供给。 AI资本开支若降温,材料涨价会从供给缺口切换为库存周期;树脂与部分规格光纤可能因新产能释放而风险收益下降;国产替代若良率爬坡不及预期会加剧紧缺,若爬坡过快则可能在2027—2028带来价格回落。此外,地缘和化工链扰动也在放大波动,例如EET提到环氧树脂交期曾由约3周拉长至15周、铜箔价格年内最高上涨约30%。 一句话总结:AI竞争正在从“芯片叙事”扩展到“材料含量叙事”。短期看瓶颈,中期看良率与认证,长期看替代材料;真正值得跟踪的不是涨价新闻,而是有效产能、客户锁单和等级升级速度。
一、需求侧:PCB/CCL被AI重新定价
二、供给侧:四类材料的“硬瓶颈”