ARTICLE · 1016704
XX省XX市商务局内部控制专项审计报告模版
1.我用夸克网盘给你分享了「【审计现场】XX省XX市商务局内部控制专项审计报告.docx」,点击链接或复制整段内容,打开「夸克网盘APP」即可获取。
/~5aea3au24T~:/
链接:https://pan.quark.cn/s/7c4796038249
2.通过网盘分享的文件:【审计现场】XX省XX市商务局内部控制专项审计报告.docx
链接: https://pan.baidu.com/s/1-HcFAKdauu7umDPI6sXfDQ?pwd=h6gd
提取码: h6gd
--来自百度网盘超级会员v4的分享
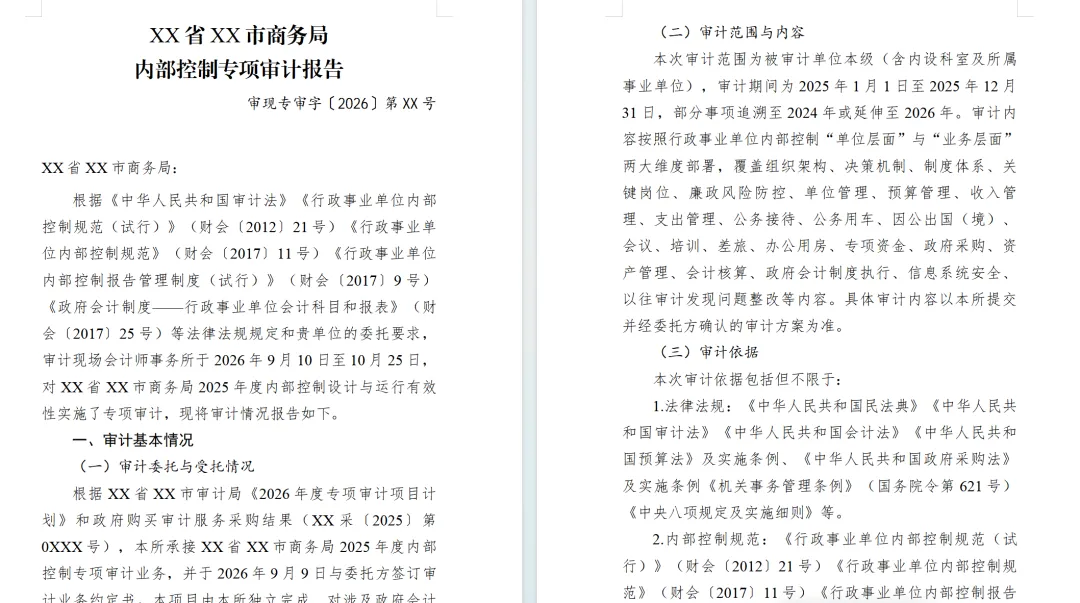
XX省XX市商务局
内部控制专项审计报告
审现专审字〔2026〕第XX号
XX省XX市商务局:
根据《中华人民共和国审计法》《行政事业单位内部控制规范(试行)》(财会〔2012〕21号)《行政事业单位内部控制规范》(财会〔2017〕11号)《行政事业单位内部控制报告管理制度(试行)》(财会〔2017〕9号)《政府会计制度——行政事业单位会计科目和报表》(财会〔2017〕25号)等法律法规规定和贵单位的委托要求,审计现场会计师事务所于2026年9月10日至10月25日,对XX省XX市商务局2025年度内部控制设计与运行有效性实施了专项审计,现将审计情况报告如下。
一、审计基本情况
(一)审计委托与受托情况
根据XX省XX市审计局《2026年度专项审计项目计划》和政府购买审计服务采购结果(XX采〔2025〕第0XXX号),本所承接XX省XX市商务局2025年度内部控制专项审计业务,并于2026年9月9日与委托方签订审计业务约定书。本项目由本所独立完成,对涉及政府会计准则、政府采购程序、专项资金管理等专业事项,邀请政府会计与财政审计专家2名提供咨询意见。
(二)审计范围与内容
本次审计范围为被审计单位本级(含内设科室及所属事业单位),审计期间为2025年1月1日至2025年12月31日,部分事项追溯至2024年或延伸至2026年。审计内容按照行政事业单位内部控制“单位层面”与“业务层面”两大维度部署,覆盖组织架构、决策机制、制度体系、关键岗位、廉政风险防控、单位管理、预算管理、收入管理、支出管理、公务接待、公务用车、因公出国(境)、会议、培训、差旅、办公用房、专项资金、政府采购、资产管理、会计核算、政府会计制度执行、信息系统安全、以往审计发现问题整改等内容。具体审计内容以本所提交并经委托方确认的审计方案为准。
(三)审计依据
本次审计依据包括但不限于:
1.法律法规:《中华人民共和国民法典》《中华人民共和国审计法》《中华人民共和国会计法》《中华人民共和国预算法》及实施条例、《中华人民共和国政府采购法》及实施条例《机关事务管理条例》(国务院令第621号)《中央八项规定及实施细则》等。
2.内部控制规范:《行政事业单位内部控制规范(试行)》(财会〔2012〕21号)《行政事业单位内部控制规范》(财会〔2017〕11号)《行政事业单位内部控制报告管理制度(试行)》(财会〔2017〕9号)及财政部发布的内部控制基础性评价指标。
3.财务会计制度:《政府会计制度——行政事业单位会计科目和报表》(财会〔2017〕25号)《会计基础工作规范》。
4.管理性规定:《党政机关公务接待管理规定》《党政机关公务用车管理办法》《党政机关办公用房管理办法》《中央和国家机关会议费/培训费/差旅费管理办法》《因公临时出国经费管理办法》《财政专户管理办法》(财库〔2013〕46号)《项目支出绩效评价管理办法》《中央财政专项转移支付管理办法》《政府采购需求管理办法》(财库〔2021〕22号)及商务部、XX省商务厅有关外经贸、电子商务、商贸流通、招商引资专项资金管理办法。
5.注册会计师执业准则与质量管理准则:《中国注册会计师审计准则》《会计师事务所质量管理准则第5101号——业务质量管理》《会计师事务所质量管理准则第5102号——项目质量复核》《中国注册会计师职业道德守则》《中国注册会计师独立性准则》。
二、被审计单位基本情况
(一)机构设置与职责分工
被审计单位为XX省XX市人民政府工作部门(行政机关)、一级预算单位,上级主管部门为XX省商务厅和XX市人民政府,主要负责贯彻落实国家和省有关商务领域的法律法规和方针政策;拟订并组织实施全市对外贸易、对外经济合作、利用外资、招商引资、消费促进、商贸流通、电子商务、口岸管理、市场运行调节、重要商品储备管理等商务发展规划与政策措施;负责内外贸、招商引资、消费、商贸、口岸等业务的行业管理与综合协调;负责反倾销、反补贴、保障措施等贸易救济调查;负责本行业安全生产监督管理。
内设机构包括办公室、人事科、财务审计科、外贸科、外经科、利用外资科、招商引资科、商贸流通科、市场运行调节科、机关党委、老干部科等。所属事业单位包括市商务综合执法支队(市商务综合执法支队)和市商贸服务中心。行政编制62名、事业编制52名,实有在职人员112名。
(二)2025年度预算安排与执行情况
2025年度被审计单位财政拨款收入预算8,628.40万元,年中调整274.00万元(含专项资金增减),调整后预算8,628.40万元(年中调整为项目内部调剂),实际支出8,628.40万元,预算执行率100%。其中基本支出4,260.00万元,项目支出4,368.40万元;年末资产总额13,602.00万元,负债总额1,286.00万元,净资产12,316.00万元;项目支出绩效自评完成率100%。
(三)内设职能科室与所属单位主要职能
内设科室按业务类型可划分为综合管理类(办公室、人事科、机关党委、老干部科)、财务管理类(财务审计科)、对外贸易类(外贸科、外经科)、投资促进类(利用外资科、招商引资科)、流通消费类(商贸流通科、市场运行调节科)。所属事业单位分别为市商务综合执法支队(承担商务领域综合执法职能)和市商贸服务中心(承担商贸服务、市场监测、商贸统计等职能)。
(四)业务信息系统
本局主要业务系统包括:财政部统推的预算一体化系统、政府会计核算系统、政府采购管理系统;属地机关事务管理局统推的公务用车管理平台;商务部统推的业务系统统一平台(专项与资金管理);本局自建的招商引资管理系统和OA办公系统。
三、审计实施情况
(一)审计组织与分工
本次审计由本所组建项目组8人实施,实行项目合伙人负责制。项目合伙人(杨一,注册会计师)负责项目总体策划、重大事项决策与报告签发;项目经理负责编制审计方案、组织现场实施、汇总问题与报告编写;项目复核人(杨二)负责二级复核。现场设单位层面、业务层面(含预算/收入/会计)、专项资金/采购、三公与办公用房、信息系统5个审计小组,投入审计工日138人·天(含专家咨询2人·天)。
(二)审计程序与方法
本次审计共实施控制测试19项、实质性程序32项,采用检查、观察、询问、函证、重新计算、重新执行和分析程序等方法,并充分运用信息化审计手段采集与分析业务数据。主要抽样情况:抽查党组会议纪要、局长办公会议纪要等决策档案48份;抽查年度财务报销凭证128笔;抽查公务接待、会议、培训、差旅报销凭证30笔;抽查因公出国(境)团组3项;抽查专项资金项目档案6项;抽查政府采购项目档案15项;现场盘点固定资产286件;访谈10人;函证银行账户4个。共形成审计证据295份(其中纸质256份、电子数据38份、访谈记录10份、其他15份),覆盖了项目内容与底稿索引。
(三)审计重要性水平的确定
本次审计以2025年度财政拨款支出总额8,628.40万元为基准,按1%的比例确定财务报表整体重要性水平为86.28万元,按75%的实际执行重要性水平为64.71万元(即在整体重要性基础上乘以75%),明显微小错报临界值为32.36万元(即在实际执行重要性水平基础上乘以50%)。本次审计发现问题涉及金额合计5,484.07万元,超过实际执行的重要性水平,对内部控制设计与运行有效性具有重要影响。
(四)审计风险评估
结合被审计单位基本情况、内部控制环境与业务特征,本次审计共识别11项风险,其中高风险3项(涉及金额2,700.50万元),中风险8项(涉及金额2,782.20万元)。高风险主要集中在三重一大集体决策、预算管理、专项资金等领域;中风险集中于制度体系、关键岗位、三公管理、政府采购、资产管理、会计核算、信息系统等领域。
四、审计评价
审计认为,XX省XX市商务局2025年度内部控制建设与运行总体有效,但仍存在单位层面与业务层面的多项控制缺陷。单位层面:该局已建立基本的党组与领导班子议事规则,制定了部分内部控制制度,但内部控制制度体系不完整,部分重要领域制度缺位;党组对部分重大事项的决策程序执行不够严格;部分关键岗位人员配置与轮岗制度执行不到位;廉政风险防控机制有待完善。业务层面:预算编制与执行存在部分脱节,非税收入上缴财政专户偶有迟延,公务接待、会议、培训、差旅、因公出国(境)报销凭证附件不全;专项资金管理存在资金滞留、用途调整未履行程序等问题;政府采购程序与合同变更手续存在瑕疵;资产管理存在部分账外资产与超标准配置使用;政府会计制度执行存在报表口径不一致、合并差异等;业务信息系统数据整合与权限管理薄弱;上年度审计与监督检查发现的部分问题未整改完毕。
上述控制缺陷虽未造成财政资金的重大损失,但在决策、采购、资金、资产管理等环节形成了一定的合规风险与廉政风险。建议被审计单位高度重视本次审计发现的问题,组织专门力量研究整改方案,明确整改责任部门和整改时限,在2026年12月31日前全面完成整改,并将整改情况向XX省XX市审计局和上级主管部门书面报告。
五、审计发现的主要问题
本次审计共发现14项主要问题,其中涉及金额的项目10项,问题金额合计5,484.07万元(部分问题因属内控缺陷未涉及具体金额)。按问题性质,单位层面问题4项(涉及金额882.00万元),业务层面问题9项(涉及金额4,602.07万元),以往整改类问题1项。具体如下:
(一)单位层面
1.重大事项未严格履行党组决策程序,三重一大事项决策不规范。
2025年党组会议、局长办公会议纪要显示:18件重大项目安排、重大资金使用、重大资产处置、重大审计事项以职务会议、职能科室会议或领导口头安排代替党组会决策;部分项目决策前调研论证、专家论证、风险评估程序缺失,其中1项涉及286.00万元的项目决策论证明显不足;党组决策事项会后归档不完整,会后督办反馈机制未落实。涉及金额286.00万元。
上述行为违反《中国共产党党组工作条例》(中共中央办公厅2019年印发)以及本单位三重一大集体决策制度。建议及时修订党组议事规则,严格执行三重一大集体决策制度。会前充分调研论证,会后加强督办反馈。
2.内部控制制度体系不完善,部分重要领域制度缺位。
未制定《财务核算作业细则》《合同管理办法》《印章票据管理细则》《政府投资项目内部审计实施办法》等4项专项制度;现有制度未明确各岗位职责与权限;未建立内部控制评价工作机制。涉及金额428.00万元(主要为依据缺失制度而开展的支出所涉金额)。
上述行为违反《行政事业单位内部控制规范(试行)》(财会〔2012〕21号)第三章、第四章。建议补充完善专项制度;建立内控评价机制;定期开展自查。
3.关键岗位人员未实施有效拆分与轮岗,部分不相容职责未分离。
4个关键岗位人员长期未轮岗,包括财务印鉴管理与支付审核、政府采购与验收、公务用车管理与调度、预算编制与执行;部分岗位同一人员同时承担不相容职责;干部轮岗与强制休假制度执行不到位。涉及金额168.00万元。
上述行为违反《行政事业单位内部控制规范(试行)》(财会〔2012〕21号)相关条款。建议重新梳理关键岗位职责;实施定期轮岗与强制休假。
4.廉政风险防控机制不健全,重要岗位风险排查不全面。
未按规定开展年度廉政风险排查;部分关键岗位未编制廉政风险排查表;本部门纪检机构监督检查频次不足;问题线索处置结果未及时归档。
违反《中国共产党党内监督条例》《行政事业单位内部控制规范(试行)》(财会〔2012〕21号)第六章。建议按年度开展廉政风险排查;编制排查表并动态更新。
(二)业务层面
5.预算编制与执行脱节,部分专项预算调整未履行规定程序。
2025年度年初预算8项专项业务经费共计2,860.00万元,实际支出4,128.50万元,超支1,268.50万元,其中6项专项调整超50%未履行预算调整报批程序;项目预算绩效目标编制粗放,绩效自评结果未如实反映项目实际产出。涉及金额986.50万元。
上述行为违反《中华人民共和国预算法》及实施条例、《国务院关于深化预算管理制度改革的意见》(国发〔2021〕5号)。建议夯实项目预算编制基础;规范预算调整与调剂程序;强化全过程预算绩效管理。
6.部分非税收入未及时入账,账户管理不规范。
2025年度收取的行政事业性收费、政府性基金、其他非税收入合计6,820.00万元,年末有232.80万元未及时上缴财政专户,最长滞留达32天。涉及金额232.80万元。
上述行为违反《财政部关于进一步加强财政资金管理的通知》(财预〔2015〕92号)。建议明确收费与缴款岗位职责;严格执行收缴分离;定期清理沉淀资金。
7.公务接待、会议、培训、差旅及因公出国(境)管理存在薄弱环节。
2025年度公务接待5笔(12.86万元)审批单据不齐;会议1项(培训会议8.62万元)报销凭证附件不完整;培训1批(15.60万元)参训人员签到不规范;差旅3人次报销未履行事前审批;因公出国(境)3项审批文件齐全。涉及问题金额合计86.40万元。
上述行为违反《党政机关厉行节约反对浪费条例》《党政机关公务接待管理规定》《中央和国家机关会议费/培训费/差旅费管理办法》《因公临时出国经费管理办法》。建议严格执行公务卡结算要求;规范事前审批;加强报销审核。
8.公务用车管理及办公用房管理不规范。
本局现有公务用车12辆,2025年发生加油费、维修保养费、保险费等共计86.50万元。3辆车维修保养单次金额超过5万元未履行公开比价程序;加油卡充值、使用记录缺乏交叉核验;办公用房使用面积超出核定标准1宗,超标6㎡未清理腾退。涉及金额76.20万元。
上述行为违反《党政机关公务用车管理办法》《党政机关办公用房管理办法》《机关事务管理条例》(国务院令第621号)。建议规范定点维修协议与金额控制;建立加油卡使用交叉核验机制;清理腾退超标办公用房。
9.部分专项资金管理不规范,分配使用与绩效管理有待加强。
外经贸发展专项资金、电子商务进农村综合示范资金、消费促进与商贸流通发展资金、招商引资专项资金等合计年度预算6,860.00万元,抽查发现:8个项目存在资金滞留超过60天未拨付(涉及428.00万元);4个完工项目未按期开展绩效评价;3个项目调整用途未报原审批部门批准;2个项目存在重复申报与多头申报(涉及金额126.80万元)。涉及金额合计1,428.00万元。
上述行为违反《中央财政专项转移支付管理办法》《项目支出绩效评价管理办法》以及商务部、财政厅关于外经贸、电子商务、商贸流通、招商引资等专项资金管理办法。建议加强项目储备库管理;按时序规范分配与拨付;严格绩效评价与用途调整程序;防止多头申报。
10.政府采购与采购代理管理不规范,部分项目存在程序瑕疵。
2025年度实施政府采购项目38个,涉及预算金额3,860.00万元。6个项目采用单一来源方式但未在采购前公示;4个项目超采购限额未履行公开招标程序;2个项目变更合同主要条款未履行变更程序;3个项目采购代理机构考核评价缺位。涉及金额合计386.50万元。
上述行为违反《中华人民共和国政府采购法》及实施条例、《政府采购需求管理办法》(财库〔2021〕22号)。建议严格执行政府采购程序;强化需求论证与公开比价;加强采购代理机构考核评价。
11.部分资产管理不规范,存在账外资产和账实不符。
资产清查中发现:3宗房产账面价值合计825.60万元未办理产权登记;1宗土地账面合计386.00万元未入固定资产账;2025年新购移动执法终端12台36.40万元未入固定资产账;部分对外出租出借资产未履行审批程序。涉及问题金额合计168.60万元。
上述行为违反《行政事业单位国有资产管理条例》《行政事业单位资产清查核实管理办法》。建议完善资产登记与定期盘点机制;加强新增资产入账管理;规范资产出租出借审批。
12.部分会计核算不符合政府会计制度,报表列报项目与口径不统一。
会计科目体系未严格执行政府会计制度规定;部分业务支出未通过受托代理负债核算;报表项目列报口径不一致;2个下属单位报表与本局合并数据存在86.20万元差异。涉及金额86.20万元。
上述行为违反《政府会计制度——行政事业单位会计科目和报表》(财会〔2017〕25号)。建议组织会计制度培训;规范系统初始化与科目设置;统一报表口径与合并范围。
13.业务信息系统存在数据孤岛与权限管理不到位。
本局8个核心业务系统数据未实现充分共享;用户账号权限分配不完全匹配岗位职责,部分人员拥有超权限账号;数据修改日志不完整;数据备份与容灾机制不健全。
上述行为违反《行政事业单位内部控制规范(试行)》(财会〔2012〕21号)以及《网络安全法》《数据安全法》《个人信息保护法》。建议编制信息化统一规划;梳理整合业务系统;定期开展账号权限审计。
(三)以往整改情况
14.上年度审计及监督检查发现问题部分整改不到位。
2024年度审计及2024年度市直机关纪检巡视反馈的11项问题,整改完成8项,部分整改2项,未整改1项,整改完成率72.7%。本次审计重复发现部分上年度同类问题:内控制度不完善问题整改进度慢、印章票据管理不规范未整改。
上述行为违反《中华人民共和国审计法》(关于整改的规定)以及《国务院关于加强审计工作的意见》(国发〔2014〕48号)。建议建立整改台账与销号管理;明确责任部门与时限;与考核挂钩强化问责。