ARTICLE · 1021260
新云(AI Neocloud),人工智能时代下新型云厂商形态
人工智能时代下,AI算力供给结构变化及云厂商希望优化自身资本支出推动AI NeoCloud新云诞生。Synergy Research 数据显示2026年第一季度全球云基础设施支出达1286亿美元,同比增长35%。
一、新云定义、市场格局、服务模式以及与传统云差异
AI Neocloud(AI 新云)是提供GPU计算租赁服务的新型云计算提供商。新云代表厂商:CoreWeave、Nebius、Crusoe、Lambda Labs;传统超大规模云厂商: 美国头部微软、谷歌、亚马逊、Meta超大规模云厂商; 中国头部云厂商:阿里云、华为云、运营商云与火山引擎等AI原生云厂商。
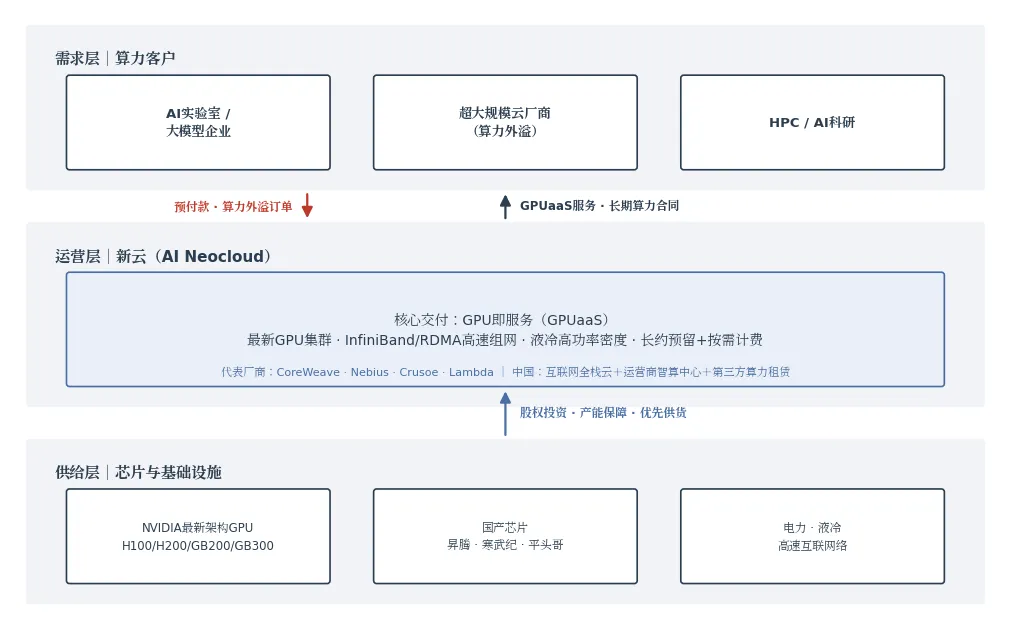
图1 新云(AI Neocloud)在AI算力供给链中的定位
全球新云赛道已形成以CoreWeave为龙头、多种商业模式并存的竞争格局。CoreWeave是全球规模最大的AI专用云运营商,核心模式是英伟达深度绑定+长合同杠杆。CoreWeave运营43个数据中心,850MW活跃电力,约3.1GW签约容量,部署超25万 GPU。2026年营收指引为120-130亿美元,资本开支超300亿美元。Nebius前身为Yandex云业务分拆,定位为欧洲主权AI云。FY2025营收5.298亿美元,同比增长479%;AI Cloud业务营收4.803亿美元,同比增长603%。Nebius的商业模式以客户预付款驱动资本开支为特征,主要客户包括 Microsoft、Meta等传统云厂商。
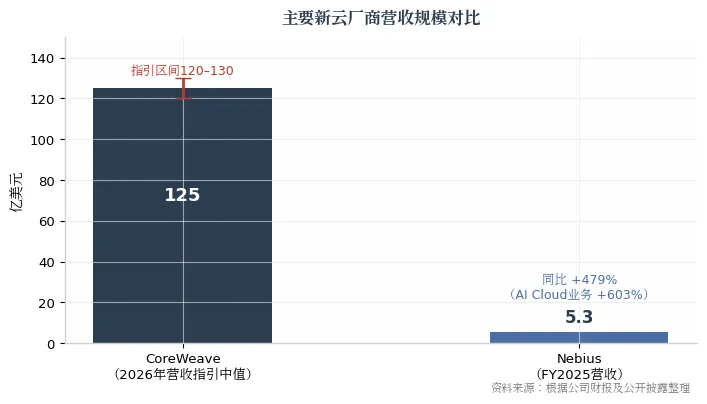
图2 主要新云厂商营收规模对比
核心交付模式: GPU即服务(GPUaaS)。新云以GPU-as-a-Service(GPUaaS)为核心交付模式,通过提供最新硬件、高速网络(InfiniBand/RDMA)与按消费计费模式,聚焦大模型训练、高密度推理、HPC(高性能计算)与AI科研四大场景。
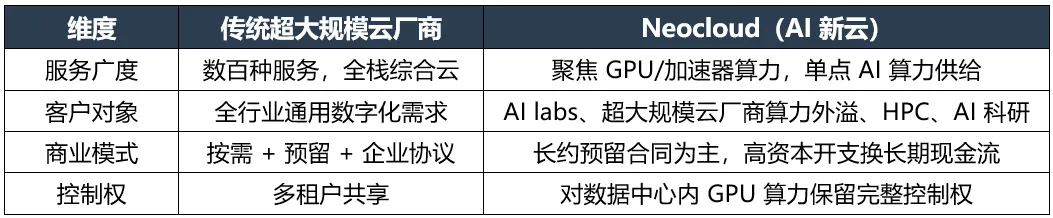
与传统通用云的本质差异: 从“以CPU为中心的通用计算”转向“以加速算力为中心的AI专用基础设施”。
二、新云(AI Neocloud)的价值分析
新云的价值不仅在于提供GPU算力租赁,更在于以专业化分工重构了AI算力供给链条。综合来看,其价值可从算力需求方、超大规模云厂商、芯片产业链以及算力市场结构四个层面加以理解。
对AI研发主体的价值:以弹性供给换取创新速度。大模型企业自建万卡级集群需经历选址、电力审批、设备采购与组网调试等漫长周期,并承担沉重的资本开支。新云以“即租即用”方式提供最新一代GPU集群,将重资产投入转化为按需付费的运营支出,使AI企业得以将有限资本集中投入模型研发与产品迭代;同时,新云专注于GPU集群的工程设计,通过InfiniBand/RDMA高速组网、液冷散热与高功率密度部署,提供优于通用云的集群利用率与稳定性。
对超大规模云厂商的价值:算力外溢的“弹性蓄水池”。面对爆发式增长的AI算力需求,头部云厂商自建产能难以匹配需求增速,纷纷将增量需求外包给新云,把部分资本开支转化为按合同付费的运营支出,在优化自身资本结构的同时缩短产能扩张周期。例如,微软与Nebius签订五年174亿美元算力合同,与Nscale签订约140亿美元算力合同;CoreWeave约67%的FY2025收入来自微软。新云由此成为超大规模云厂商产能缓冲与风险分担的关键环节。
对芯片厂商与产业链的价值:需求聚合器与新架构放大器。新云将分散的AI算力需求聚合为大规模、确定性订单,成为英伟达最新架构的“首发渠道”,显著缩短芯片从发布到产生收入的周期。英伟达通过股权投资与产能保障承诺与新云深度绑定,新云的快速扩张同时带动液冷、高速互联、电力设备等配套产业链协同发展。
对算力市场结构的价值:推动算力成为可定价、可金融化的独立商品。新云使算力从通用云的附属资源转变为独立品类,GPUaaS形成公开可比的租赁价格体系;“长约合同+GPU抵押融资”模式赋予算力资产金融属性,CoreWeave以GPU抵押获得约75亿美元贷款,并以Meta合同担保获得85亿美元授信。得益于此,CoreWeave合同收入储备(Revenue Backlog)从2025年一季度的259亿美元增至2026年二季度的1042亿美元,其中约41%预计在未来24个月内确认,为行业提供了较高的收入可见性;2026年7月CoreWeave全线产品提价约25%,也反映出高端算力供不应求格局下新云的定价能力。
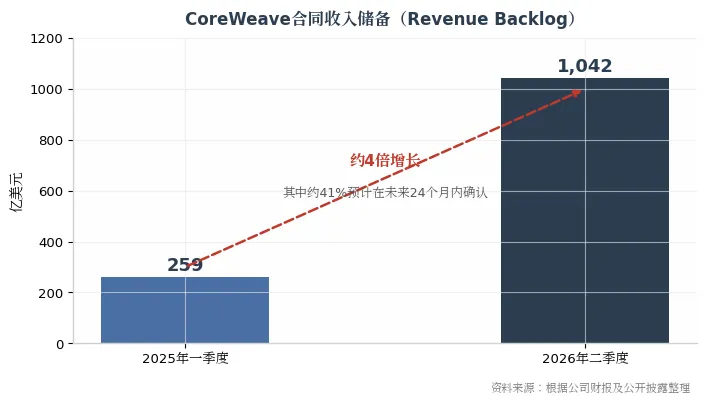
图3 CoreWeave合同收入储备快速增长
面向推理时代的服务化延伸价值。新云正从“出租GPU”向“出租模型服务”演进。CoreWeave托管推理(Managed Inference)年化收入从约100万美元增长至超1亿美元,预计2026年底超过2.5亿美元,新云价值链持续上移。
总体来看,新云的本质价值在于以专业化分工重构AI算力供给链——芯片厂商专注造芯、新云专注GPU集群建设与运营、云厂商与AI企业专注模型和应用创新,从而提升整个AI产业的资源配置效率与创新速度。
三、我国新云(AI Neocloud)发展现状
中国市场不存在纯独立 Neocloud公司。国内“新云”呈现为“互联网巨头全栈云+运营商智算中心+第三方算力租赁”的混合形态。区别于美国市场中独立AI云运营商通过高杠杆长合同模式快速扩张,中国新云厂商更多依托母公司资源进行建设。同时,受美国出口管制倒逼,中国新云建设走国产替代路线,昇腾、平头哥、寒武纪等国产芯片在智算中心中的占比持续提升。
典型代表云厂商:阿里云、腾讯云、华为云、百度智能云、天翼云、火山引擎、移动云、联通云。
对我国而言,新云形态的价值主要体现在三方面:一是为国产芯片提供规模化应用的“练兵场”,加速国产算力生态成熟;二是通过专业化运营盘活存量智算中心资源,提升算力利用率与投资回报;三是支撑“东数西算”工程与全国一体化算力网建设,推动算力成为标准化、可调度的新型基础设施。
四、未来发展趋势
趋势一:推理需求首超训练。2025年全球 AI 推理数据量达 101.34 EB,首次超过训练数据量。随着大模型从研发阶段进入规模化应用阶段,推理算力需求将持续高于训练。
趋势二:万卡/十万卡集群成标配。大模型训练对算力规模的要求不断提升,万卡级集群已成为头部厂商标配。
趋势三:算力调度平台推动算力网络化。算力从孤立数据中心向全国一体化算力网演进。
趋势四:从算力租赁走向推理服务化。新云厂商正沿价值链上移,从GPU裸金属租赁向托管推理、模型即服务(MaaS)延伸,推理服务收入快速增长,成为新云的第二增长曲线。
五、相关工作开展
中国信通院将持续关注新云(AI Neocloud)产业发展动态,推进标准制定、技术评估、产品竞争力分析以及价值影响力矩阵相关工作开展。诚邀业内感兴趣的专家积极报名参与,有意向参与的企业可与业务联系人报名,欢迎咨询参与。
联系人
李老师 lizihan1@caict.ac.cn 18531096969
巩老师 gongyixiang@caict.ac.cn 13512154193
闫老师 yandingxin@caict.ac.cn 15711086326