ARTICLE · 1024101
【链盟出品】中国工业软件行业发展报告2026|附下载
来源:锋行链盟
以下是内容详情
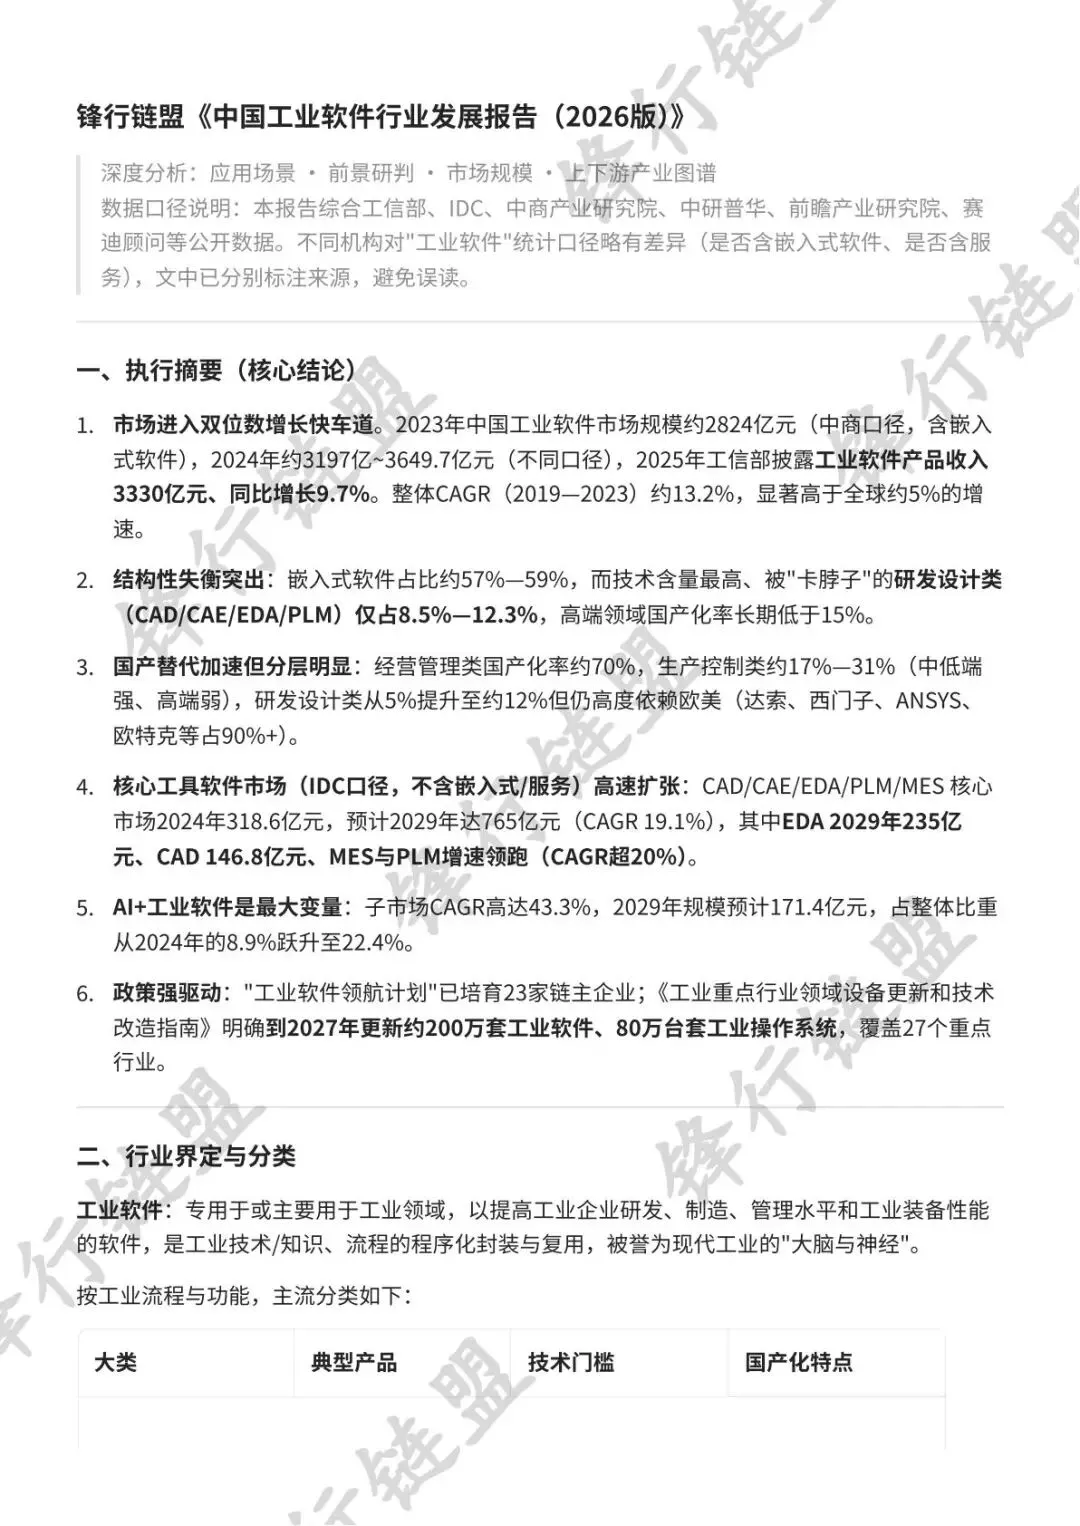
锋行链盟《中国工业软件行业发展报告(2026版)》
深度分析:应用场景 · 前景研判 · 市场规模 · 上下游产业图谱
数据口径说明:本报告综合工信部等公开数据。不同机构对"工业软件"统计口径略有差异(是否含嵌入式软件、是否含服务),文中已分别标注来源,避免误读。
一、执行摘要(核心结论)
- 市场进入双位数增长快车道
。2023年中国工业软件市场规模约2824亿元(中商口径,含嵌入式软件),2024年约3197亿~3649.7亿元(不同口径),2025年工信部披露工业软件产品收入3330亿元、同比增长9.7%。整体CAGR(2019—2023)约13.2%,显著高于全球约5%的增速。 - 结构性失衡突出
:嵌入式软件占比约57%—59%,而技术含量最高、被"卡脖子"的研发设计类(CAD/CAE/EDA/PLM)仅占8.5%—12.3%,高端领域国产化率长期低于15%。 - 国产替代加速但分层明显
:经营管理类国产化率约70%,生产控制类约17%—31%(中低端强、高端弱),研发设计类从5%提升至约12%但仍高度依赖欧美(达索、西门子、ANSYS、欧特克等占90%+)。 - 核心工具软件市场(IDC口径,不含嵌入式/服务)高速扩张
:CAD/CAE/EDA/PLM/MES 核心市场2024年318.6亿元,预计2029年达765亿元(CAGR 19.1%),其中EDA 2029年235亿元、CAD 146.8亿元、MES与PLM增速领跑(CAGR超20%)。 - AI+工业软件是最大变量
:子市场CAGR高达43.3%,2029年规模预计171.4亿元,占整体比重从2024年的8.9%跃升至22.4%。 - 政策强驱动
:"工业软件领航计划"已培育23家链主企业;《工业重点行业领域设备更新和技术改造指南》明确到2027年更新约200万套工业软件、80万台套工业操作系统,覆盖27个重点行业。
二、行业界定与分类
工业软件:专用于或主要用于工业领域,以提高工业企业研发、制造、管理水平和工业装备性能的软件,是工业技术/知识、流程的程序化封装与复用,被誉为现代工业的"大脑与神经"。
按工业流程与功能,主流分类如下:
大类 | 典型产品 | 技术门槛 | 国产化特点 |
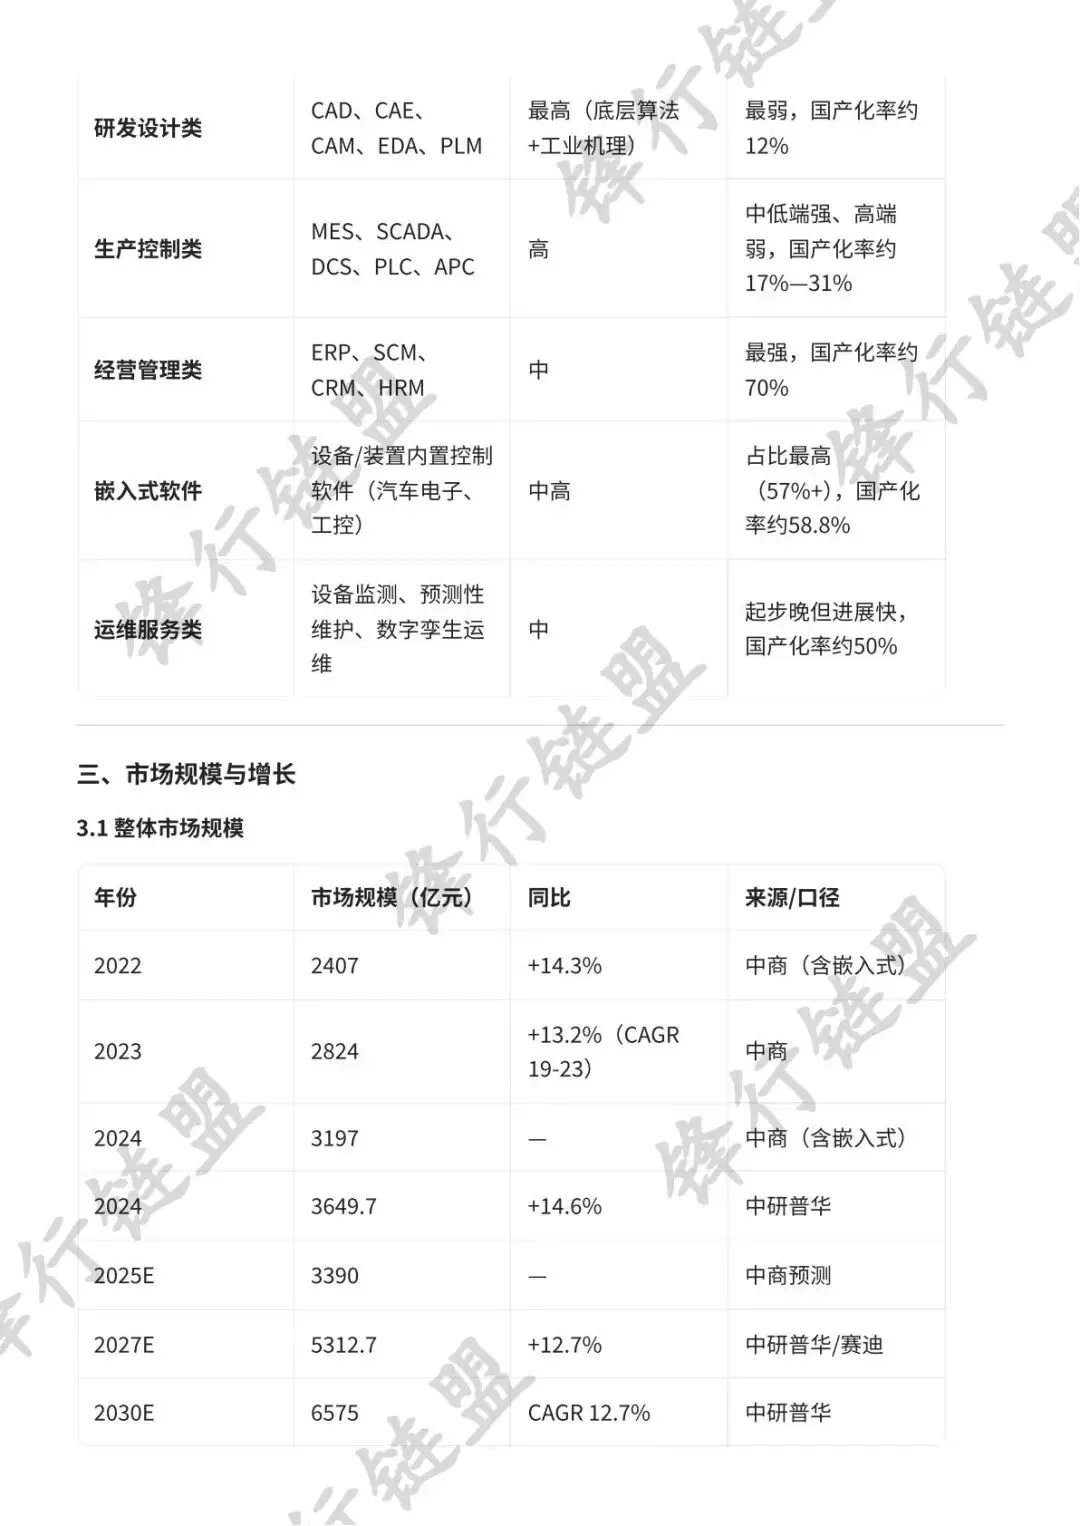
研发设计类 | CAD、CAE、CAM、EDA、PLM | 最高(底层算法+工业机理) | 最弱,国产化率约12% |
生产控制类 | MES、SCADA、DCS、PLC、APC | 高 | 中低端强、高端弱,国产化率约17%—31% |
经营管理类 | ERP、SCM、CRM、HRM | 中 | 最强,国产化率约70% |
嵌入式软件 | 设备/装置内置控制软件(汽车电子、工控) | 中高 | 占比最高(57%+),国产化率约58.8% |
运维服务类 | 设备监测、预测性维护、数字孪生运维 | 中 | 起步晚但进展快,国产化率约50% |
三、市场规模与增长
3.1 整体市场规模
年份 | 市场规模(亿元) | 同比 | 来源/口径 |
2022 | 2407 | +14.3% | 中商(含嵌入式) |
2023 | 2824 | +13.2%(CAGR 19-23) | 中商 |
2024 | 3197 | — | 中商(含嵌入式) |
2024 | 3649.7 | +14.6% | 中研普华 |
2025E | 3390 | — | 中商预测 |
2027E | 5312.7 | +12.7% | 中研普华/赛迪 |
2030E | 6575 | CAGR 12.7% | 中研普华 |
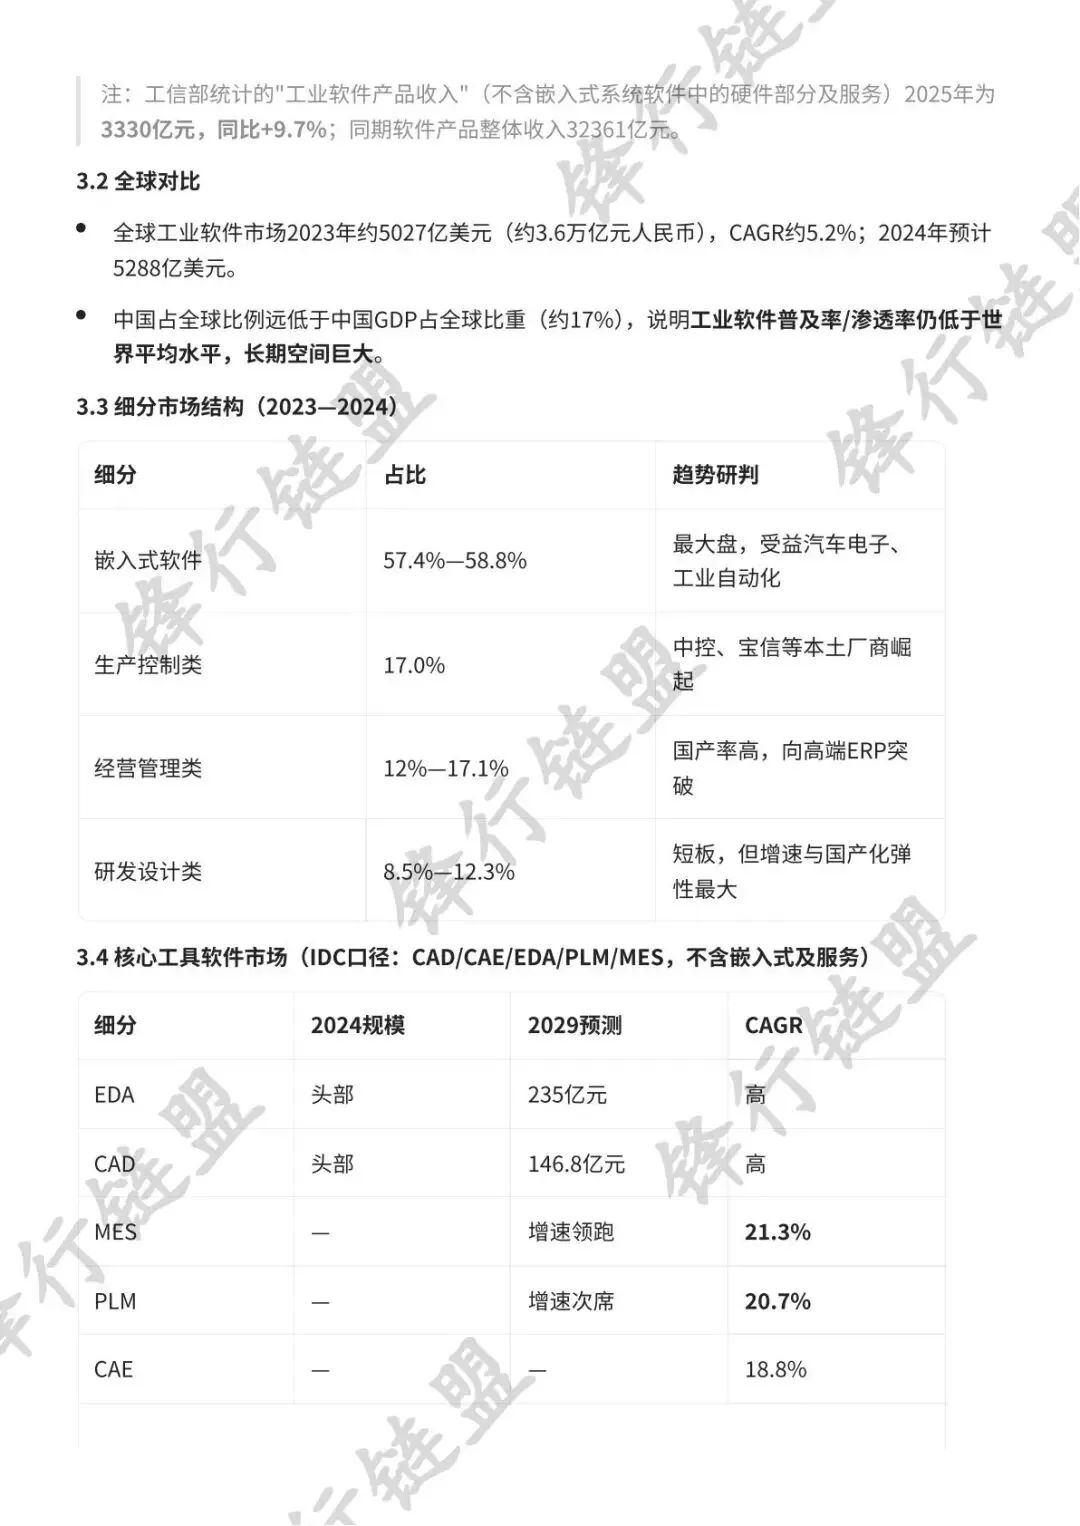
注:工信部统计的"工业软件产品收入"(不含嵌入式系统软件中的硬件部分及服务)2025年为3330亿元,同比+9.7%;同期软件产品整体收入32361亿元。
3.2 全球对比
全球工业软件市场2023年约5027亿美元(约3.6万亿元人民币),CAGR约5.2%;2024年预计5288亿美元。 中国占全球比例远低于中国GDP占全球比重(约17%),说明工业软件普及率/渗透率仍低于世界平均水平,长期空间巨大。
3.3 细分市场结构(2023—2024)
细分 | 占比 | 趋势研判 |
嵌入式软件 | 57.4%—58.8% | 最大盘,受益汽车电子、工业自动化 |
生产控制类 | 17.0% | 中控、宝信等本土厂商崛起 |
经营管理类 | 12%—17.1% | 国产率高,向高端ERP突破 |
研发设计类 | 8.5%—12.3% | 短板,但增速与国产化弹性最大 |
3.4 核心工具软件市场(IDC口径:CAD/CAE/EDA/PLM/MES,不含嵌入式及服务)
细分 | 2024规模 | 2029预测 | CAGR |
EDA | 头部 | 235亿元 | 高 |
CAD | 头部 | 146.8亿元 | 高 |
MES | — | 增速领跑 | 21.3% |
PLM | — | 增速次席 | 20.7% |
CAE | — | — | 18.8% |
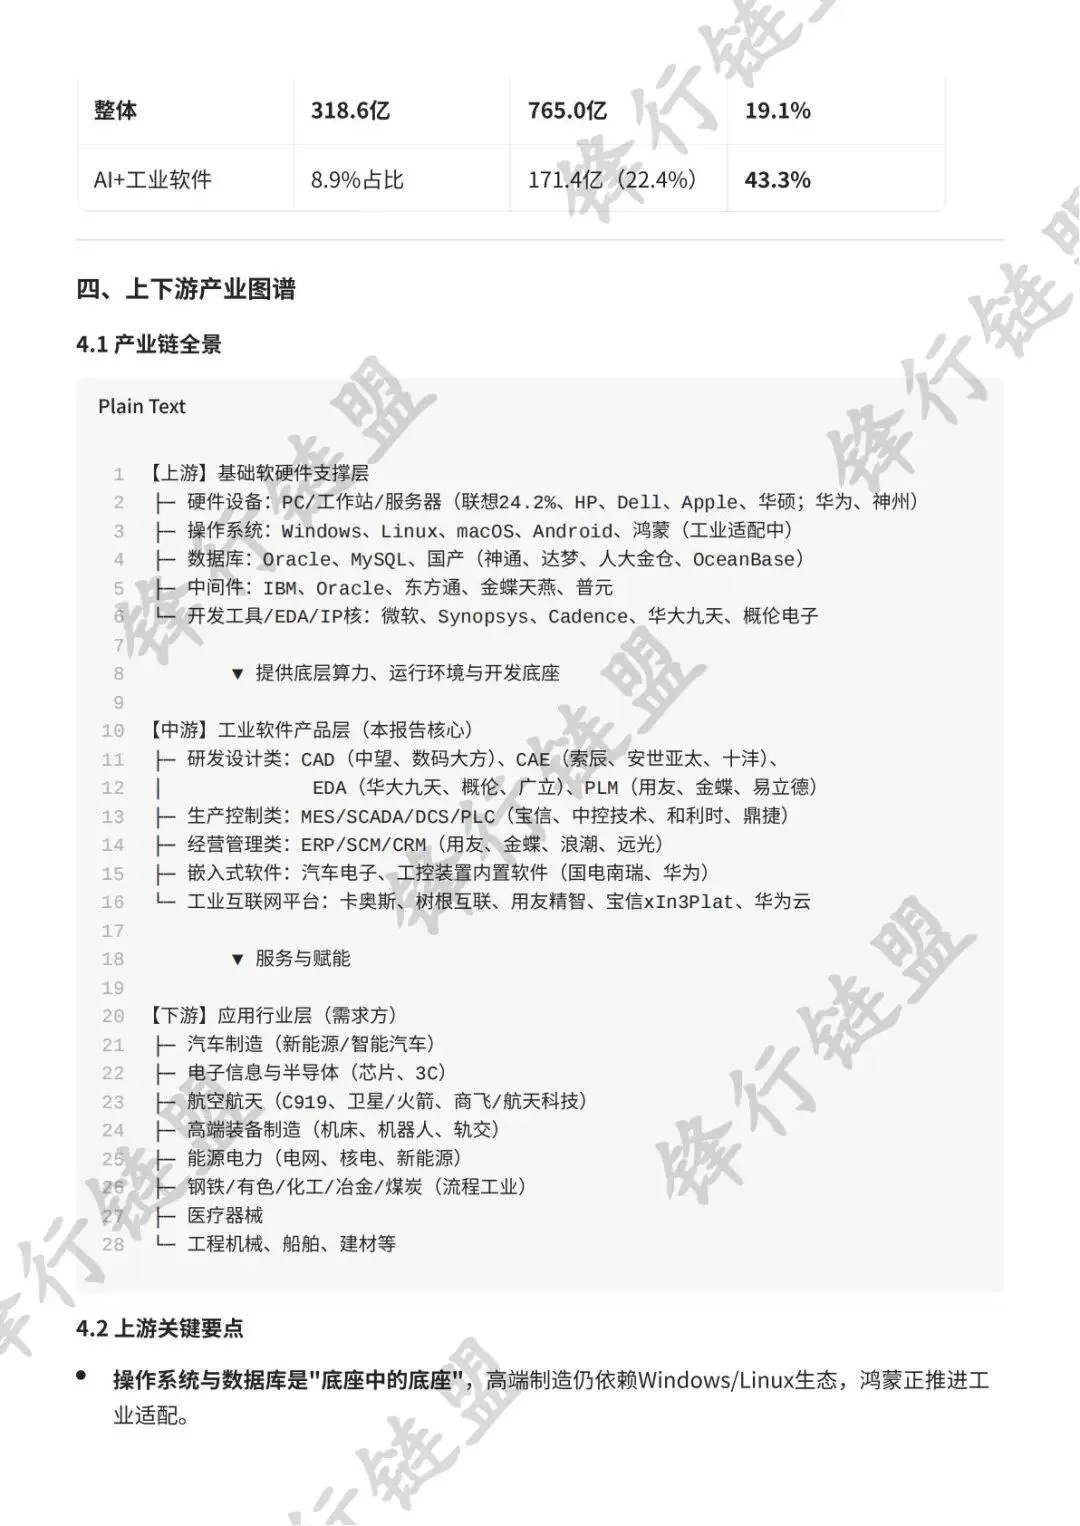
整体 | 318.6亿 | 765.0亿 | 19.1% |
AI+工业软件 | 8.9%占比 | 171.4亿(22.4%) | 43.3% |
四、上下游产业图谱
4.1 产业链全景
【上游】基础软硬件支撑层 ├─ 硬件设备:PC/工作站/服务器(联想24.2%、HP、Dell、Apple、华硕;华为、神州) ├─ 操作系统:Windows、Linux、macOS、Android、鸿蒙(工业适配中) ├─ 数据库:Oracle、MySQL、国产(神通、达梦、人大金仓、OceanBase) ├─ 中间件:IBM、Oracle、东方通、金蝶天燕、普元 └─ 开发工具/EDA/IP核:微软、Synopsys、Cadence、华大九天、概伦电子 ▼ 提供底层算力、运行环境与开发底座【中游】工业软件产品层(本报告核心) ├─ 研发设计类:CAD(中望、数码大方)、CAE(索辰、安世亚太、十沣)、 │ EDA(华大九天、概伦、广立)、PLM(用友、金蝶、易立德) ├─ 生产控制类:MES/SCADA/DCS/PLC(宝信、中控技术、和利时、鼎捷) ├─ 经营管理类:ERP/SCM/CRM(用友、金蝶、浪潮、远光) ├─ 嵌入式软件:汽车电子、工控装置内置软件(国电南瑞、华为) └─ 工业互联网平台:卡奥斯、树根互联、用友精智、宝信xIn3Plat、华为云 ▼ 服务与赋能【下游】应用行业层(需求方) ├─ 汽车制造(新能源/智能汽车) ├─ 电子信息与半导体(芯片、3C) ├─ 航空航天(C919、卫星/火箭、商飞/航天科技) ├─ 高端装备制造(机床、机器人、轨交) ├─ 能源电力(电网、核电、新能源) ├─ 钢铁/有色/化工/冶金/煤炭(流程工业) ├─ 医疗器械 └─ 工程机械、船舶、建材等4.2 上游关键要点
- 操作系统与数据库是"底座中的底座"
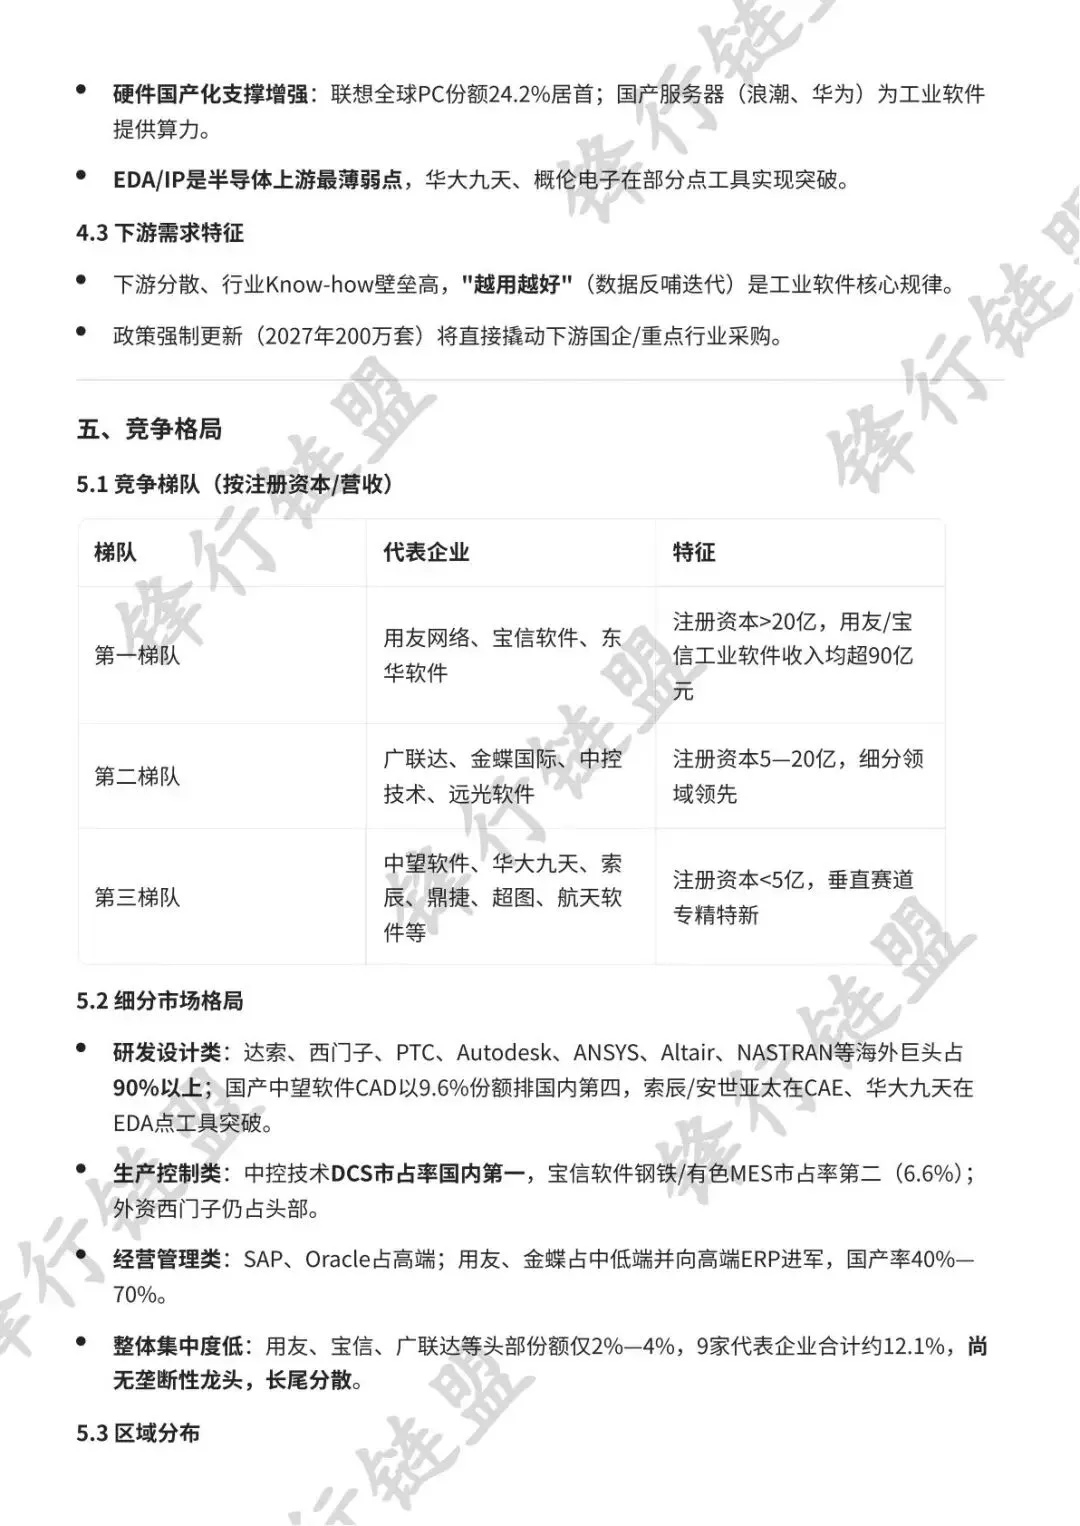
,高端制造仍依赖Windows/Linux生态,鸿蒙正推进工业适配。 - 硬件国产化支撑增强
:联想全球PC份额24.2%居首;国产服务器(浪潮、华为)为工业软件提供算力。 - EDA/IP是半导体上游最薄弱点
,华大九天、概伦电子在部分点工具实现突破。
4.3 下游需求特征
下游分散、行业Know-how壁垒高,"越用越好"(数据反哺迭代)是工业软件核心规律。 政策强制更新(2027年200万套)将直接撬动下游国企/重点行业采购。
五、竞争格局
5.1 竞争梯队(按注册资本/营收)
梯队 | 代表企业 | 特征 |
第一梯队 | 用友网络、宝信软件、东华软件 | 注册资本>20亿,用友/宝信工业软件收入均超90亿元 |
第二梯队 | 广联达、金蝶国际、中控技术、远光软件 | 注册资本5—20亿,细分领域领先 |
第三梯队 | 中望软件、华大九天、索辰、鼎捷、超图、航天软件等 | 注册资本<5亿,垂直赛道专精特新 |
5.2 细分市场格局
- 研发设计类
:达索、西门子、PTC、Autodesk、ANSYS、Altair、NASTRAN等海外巨头占90%以上;国产中望软件CAD以9.6%份额排国内第四,索辰/安世亚太在CAE、华大九天在EDA点工具突破。 - 生产控制类
:中控技术DCS市占率国内第一,宝信软件钢铁/有色MES市占率第二(6.6%);外资西门子仍占头部。 - 经营管理类
:SAP、Oracle占高端;用友、金蝶占中低端并向高端ERP进军,国产率40%—70%。 - 整体集中度低
:用友、宝信、广联达等头部份额仅2%—4%,9家代表企业合计约12.1%,尚无垄断性龙头,长尾分散。
5.3 区域分布
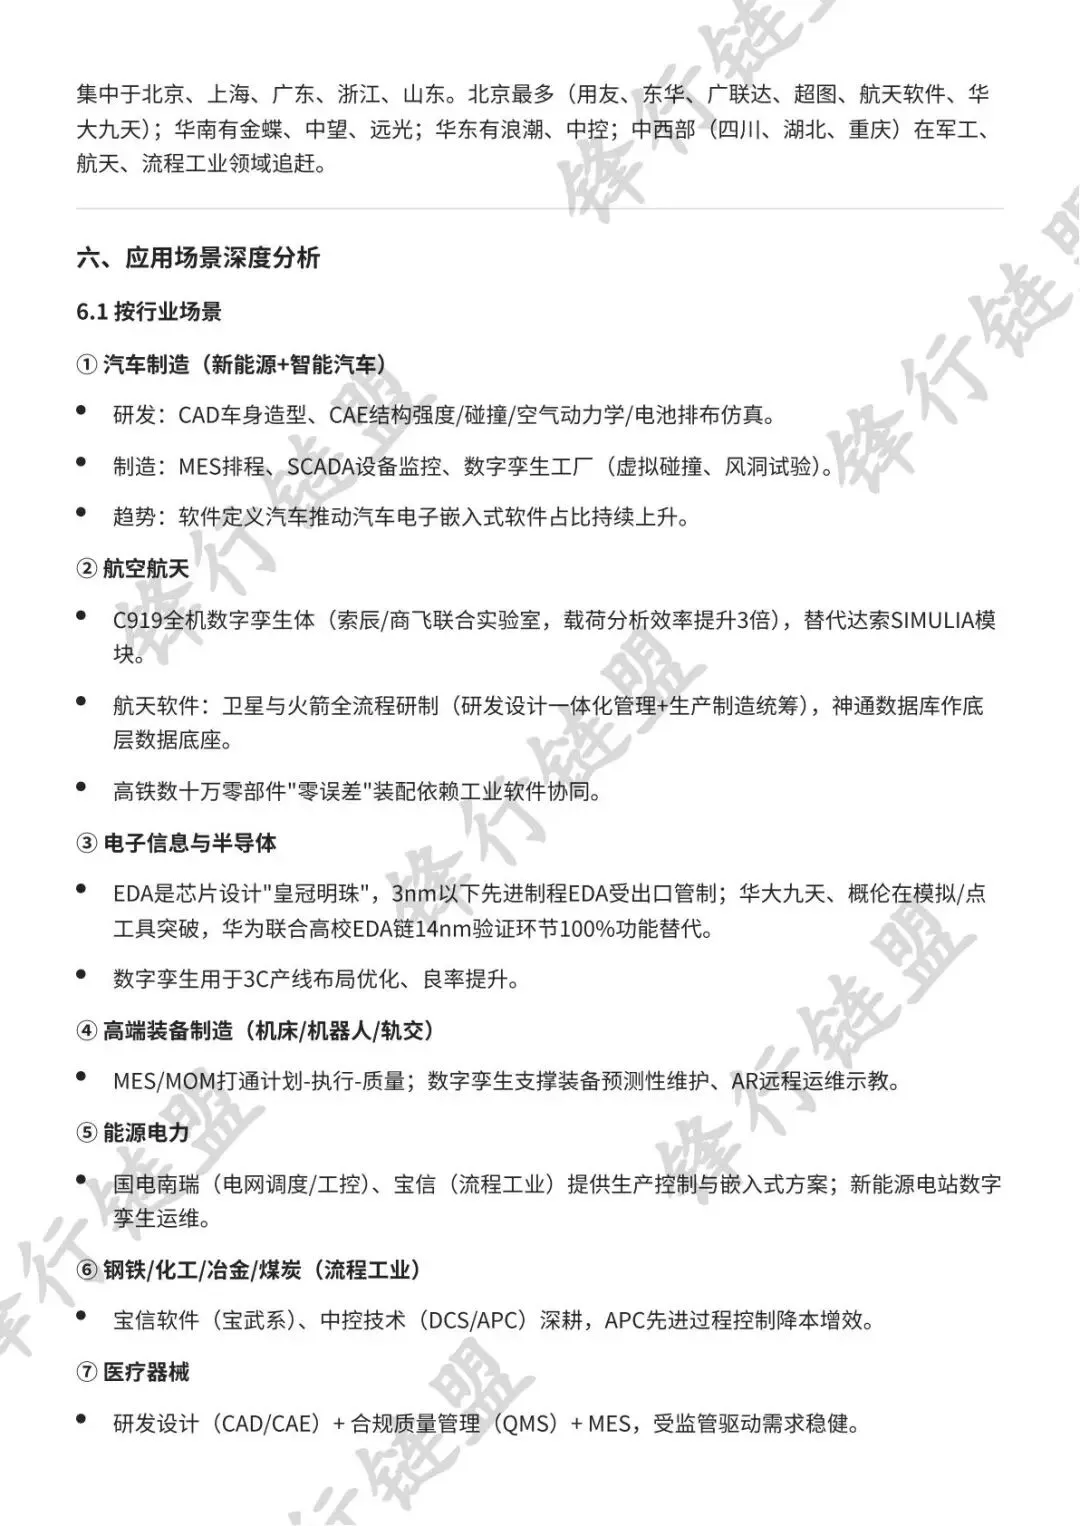
集中于北京、上海、广东、浙江、山东。北京最多(用友、东华、广联达、超图、航天软件、华大九天);华南有金蝶、中望、远光;华东有浪潮、中控;中西部(四川、湖北、重庆)在军工、航天、流程工业领域追赶。
六、应用场景深度分析
6.1 按行业场景
① 汽车制造(新能源+智能汽车)
研发:CAD车身造型、CAE结构强度/碰撞/空气动力学/电池排布仿真。 制造:MES排程、SCADA设备监控、数字孪生工厂(虚拟碰撞、风洞试验)。 趋势:软件定义汽车推动汽车电子嵌入式软件占比持续上升。
② 航空航天
C919全机数字孪生体(索辰/商飞联合实验室,载荷分析效率提升3倍),替代达索SIMULIA模块。 航天软件:卫星与火箭全流程研制(研发设计一体化管理+生产制造统筹),神通数据库作底层数据底座。 高铁数十万零部件"零误差"装配依赖工业软件协同。
③ 电子信息与半导体
EDA是芯片设计"皇冠明珠",3nm以下先进制程EDA受出口管制;华大九天、概伦在模拟/点工具突破,华为联合高校EDA链14nm验证环节100%功能替代。 数字孪生用于3C产线布局优化、良率提升。
④ 高端装备制造(机床/机器人/轨交)
MES/MOM打通计划-执行-质量;数字孪生支撑装备预测性维护、AR远程运维示教。
⑤ 能源电力
国电南瑞(电网调度/工控)、宝信(流程工业)提供生产控制与嵌入式方案;新能源电站数字孪生运维。
⑥ 钢铁/化工/冶金/煤炭(流程工业)
宝信软件(宝武系)、中控技术(DCS/APC)深耕,APC先进过程控制降本增效。
⑦ 医疗器械
研发设计(CAD/CAE)+ 合规质量管理(QMS)+ MES,受监管驱动需求稳健。
6.2 按通用场景(技术赋能)
场景 | 支撑软件 | 价值 |
虚拟原型/仿真验证 | CAD/CAE/PLM | 缩短研发周期40%+,降低试制成本 |
数字孪生工厂 | MES+仿真+IoT | 实时映射、OEE提升、能耗优化 |
生产执行与排程 | MES/MOM | 计划达成率、质量稳定性提升 |
企业资源协同 | ERP/SCM/CRM | 资源优化、供应链协同 |
预测性维护 | 运维软件+AI | 降低停机与维护成本 |
工业知识软件化 | 知识图谱/低代码 | 沉淀工艺经验,赋能中小企业 |
七、前景分析
7.1 规模预测
中研普华:2024年3649.7亿 → 2030年6575亿元,CAGR 12.7%;研发设计类2025—2027年CAGR 17.3%(增速最快)。 IDC核心工具市场:2029年765亿元(CAGR 19.1%)。 工信部口径产品收入2025年3330亿,增速长期高于软件业平均。
7.2 五大驱动因素
- 政策红利
:领航计划(23家链主)、2027年200万套更新、各省市专项基金(浙江"未来工厂"等)。 - 制造业数字化转型刚需
:2023年制造业IT支出35%投向工业软件(较2020年+12pct)。 - 国产替代战略
:技术脱钩倒逼自主可控,Gartner预测2027年CAE/EDA自主替代达30%。 - AI/大模型重构软件范式
:生成式AI+工业知识图谱,AI+工业软件CAGR 43.3%。 - 云化/服务化(SaaS/PaaS)
:用友精智、金蝶云、华为云推动中小企业普惠上云。
7.3 六大趋势
- 智能化
:AI Agent融入设计/仿真/排产,从"快速预测"走向"快速设计"。 - 云原生化
:工业软件从License走向订阅与协同。 - 数字孪生普及
:从产品级走向工厂级、产业链级。 - 内核技术突破
:自主几何内核、求解器逐步成熟(中望ZW3D、PERA SIM等)。 - 平台化/生态化
:"平台+生态"替代单点工具竞争(中望CAD平台、用友PaaS)。 - 并购整合加速
:参照国际巨头历史,国内进入并购补齐产品线阶段。
八、挑战与风险
- "卡脖子"风险
:研发设计类(尤其EDA、CAE求解器)底层算法、工业机理模型积累薄弱,高端市场被欧美垄断。 - 应用生态缺失
:市占率低→缺乏真实工况反馈→迭代慢→"不敢用/不想用"恶性循环;工业数据"空心化"加剧依赖。 - 复合型人才短缺
:既懂工业工艺又懂软件的"工业软件+制造"跨界人才稀缺。 - 行业Know-how壁垒高
:下游分散、需求非标,单点突破易、规模复制难。 - 盈利与研发投入矛盾
:研发周期长("慢行业"),中小企业现金流压力大。 - 国际竞争与合规
:出口管制、技术封锁常态化,海外并购受限。
九、发展建议
对政府/产业端
延续并加码首版次软件保险补偿、国产替代采购倾斜。 以"链主企业+重点行业"为抓手,建设行业级工业知识库与测试验证平台。 推动工业数据合规流通,破解"数据空心化"。
对企业端
坚持长期主义,聚焦自主内核(几何/求解器/编译器)而非简单封装。 走"平台+生态"路线,绑定龙头客户共建场景、沉淀数据。 善用AI重构产品,从工具供应商升级为"工业大脑"服务商。 通过并购补齐PLM/MBSE/仿真一体化能力。
对投资端
优先布局研发设计类(EDA/CAE/CAD)与AI+工业软件高弹性赛道。 关注嵌入式软件(汽车电子)与流程工业控制(DCS/APC)稳健现金流标的。
十、结论
中国工业软件正处于"规模扩张+结构升级+国产替代"三轮共振的战略窗口期。短期看,政策驱动的200万套设备更新与数字化转型刚需托底需求;中期看,研发设计类与AI+工业软件是高弹性主线;长期看,能否突破底层内核与生态壁垒,决定中国能否从"制造大国"迈向"智造强国"。工业软件是典型的"慢行业、长坡厚雪",自主可控既是安全底线,也是未来十年最具确定性的产业主线之一。
【锋行链盟】
【锋行链盟】是一家聚焦未来产业赛道的综合性咨询服务机构,累计服务付费会员超 6500+,由研究院、上市公司高管、创始人、投资人、券商投行、高校及政府机构组成的高端会员生态,以"前瞻洞察+精准赋能+资本助力"为核心竞争力,构建覆盖产业全生命周期的价值服务体系。