ARTICLE · 1024966
沃什加息鹰派发言说明什么
"
25个基点没有悬念,变量在点阵图里。这次会议改变的不是利率水平,而是利率在高位停留的时间预期。
—— 菠菜投研
美联储重启加息了,上调25个基点,联邦基金利率目标区间到3.75%—4.00%,这是2023年7月以来的第一次,委员会无一票反对。
市场对这个结果的反应,几乎可以用“没有反应”来形容——会前两周,加息预期已经从三成飙到九成以上。8月超预期的就业报告、偏热的8月核心通胀,加上沃什在杰克逊霍尔会议上的鹰派讲话,把这件事提前定价完了。
所以很多人把这理解成“利空出尽”。但实际上呢?这次会议真正有信息量的,根本不是那25个基点,而是随决议一起公布的点阵图——以及沃什在记者会上拒绝给的那部分东西。
📌 本文看点
01
点阵图删掉 2027 年降息指引
02
沃什不给信号,本身就是信号
03
分歧在路径,更在可信度
DOT PLOT
点阵图:被删掉的那一行,比加上去的重要
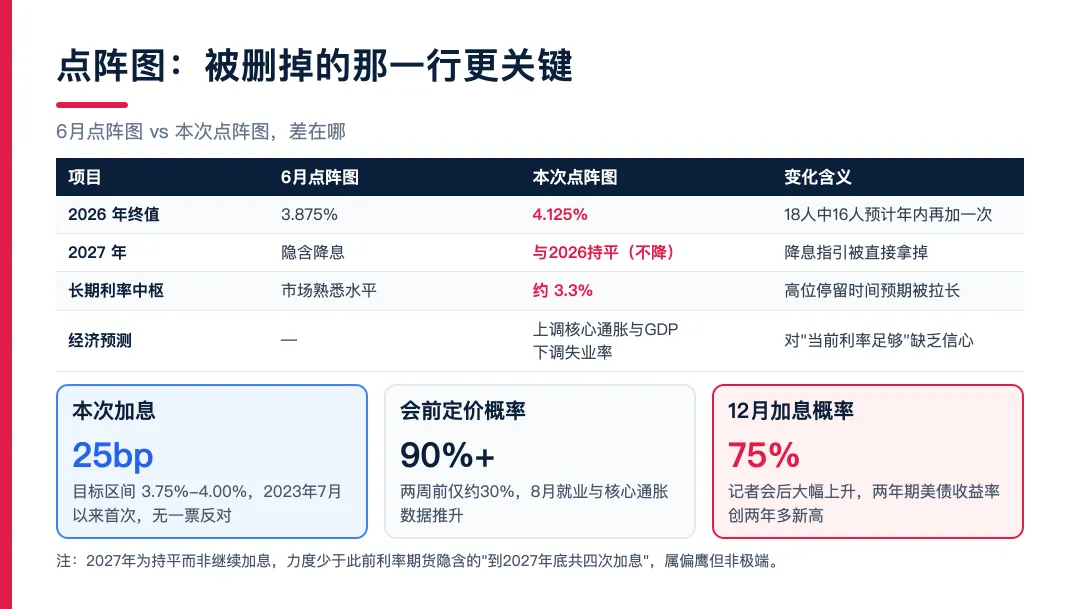
先看数字。18名与会者里,有16人预计年内至少再加息一次,利率会升到略高于4%的位置;2026年利率预测中位数升到4.125%,比6月点阵图的3.875%多出整整一次加息。
更关键的是2027年。此前市场部分预期2027年会降息,而这次点阵图直接把2027年的降息指引拿掉了,中位数与2026年持平——不是继续加息,但也不再降。
长期利率中枢同步上修到3.3%左右,高于过去几年市场熟悉的那个水平。经济预测摘要也跟着调整:上调2026年核心个人消费支出通胀预测、上调国内生产总值增长、下调失业率。三处同向修改,指向同一件事——委员会对“当前利率已经足够遏制通胀”这件事,缺乏信心。
不过这里要给点阵图留一个“缓和”的注脚:2027年是持平而不是继续往上,这个力度少于此前利率期货隐含的“到2027年底共四次加息”的定价。所以严格说,这是一份偏鹰的点阵图,但还没有到“超预期鹰派”的那一档。
两者之间的落差,才是这次会议留下的第一个真问题。
— 点阵图三处关键变化:2026 / 2027 / 长期中枢
PRESSER
沃什的记者会:不给信号,本身就是信号
主席沃什延续了他一贯的反前瞻指引风格,有几个细节值得单独拎出来。
第一,他和上次一样没有提交自己的经济预测。这意味着点阵图里少了一个关键样本,其参考意义要相应打折——你看到的是17个样本的中位数,不是全部决策者的。
第二,他对这次加息的定性只有一句:移除了一剂宽松。市场的解读是,除非数据出现变化,否则他对进一步加息持开放态度。这句话没有承诺,也没有关门。
第三,他对通胀的表态很强硬。原话是,今年夏天的通胀数据并未告诉他潜在趋势已显著改善,仍有太多类别的6个月和12个月增长率在3%以上;通胀风险偏向上行。他还表示,很难把当前金融状况描述为具有限制性。
最后还有一个不太常见的技术性事实:据现场报道,这场记者会提前约20分钟结束,是近代史上耗时较短的一次。这与他拒绝给前瞻指引的立场是一致的——不解释、不暗示、不留话柄。
MARKET
市场反馈:波动发生在记者会,不在声明里
这个区别很重要。声明公布时市场几乎是平的,真正的波动出现在沃什开口之后。
利率端,两年期美国国债收益率升到两年多来的新高,收益率曲线进一步走平。加息概率上,10月一度下降后又跳升——而10月会议恰好落在中期选举之前;12月加息概率则大幅升至75%。
黄金在鹰派表态之后下跌。股市这边需要分清因果:当天大盘下挫主要受油价大跌3%拖累,这是另一条线,不能算到加息头上;纳指基本持平。
板块分化倒是清晰得多:人工智能基础设施与光通信明显领涨,光通信板块涨约4.8%,软件与互联网板块落后;波动率指数从17下方升到18以上。
把这个画面连起来看,市场读到的不是“紧缩开始了”这么简单的一件事,而是“紧缩的终点被往后推了”——利率敏感型的长久期资产承压,有真实现金流和资本开支支撑的方向反而相对抗跌。
DIVERGENCE
分歧点:这是一次性调整,还是新周期的第一次
4.125%
2026 利率中位数(6月为3.875%)
3.3%
长期利率中枢上修
75%
12月加息概率
这是目前多空真正的分歧所在,两边都有依据。
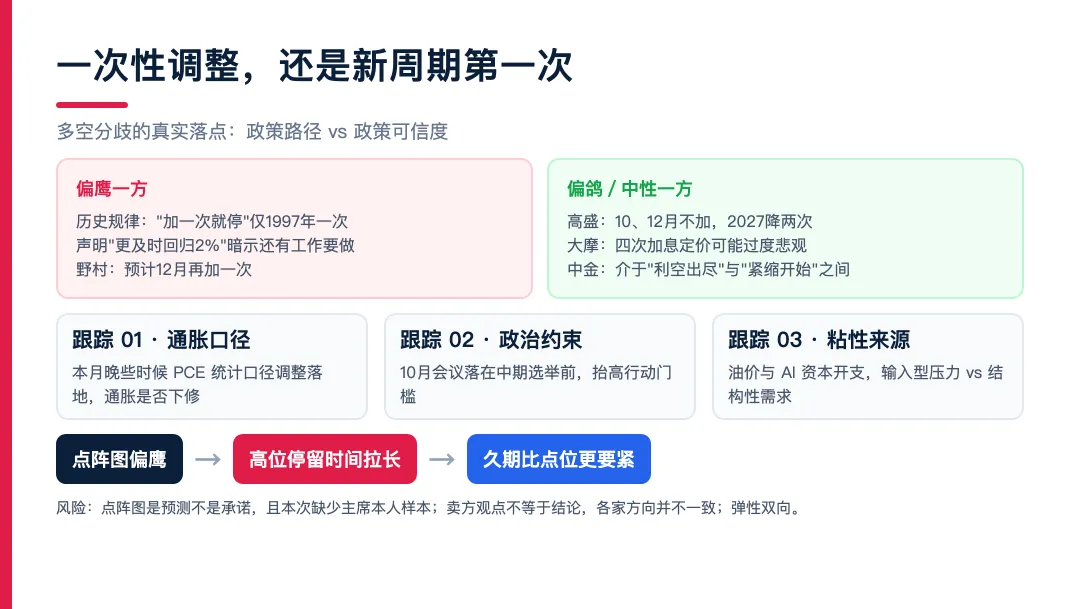
偏鹰的一方,主要靠历史规律和措辞推断。据《华尔街日报》援引前美联储副主席克拉里达的说法,美联储历史上“加一次就停”只出现过一次,在1997年,多数投行预计到2027年初还会再加息两到三次。研究机构认为,声明中“支持通胀更及时回归2%”的措辞,暗示还有更多工作要做。野村的判断是12月再加一次。
偏鸽或中性的一方,看的则是点阵图与市场定价之间的落差。高盛认为委员会刻意避免释放“还会继续加息”的信号,其基准情形是10月、12月都不再加息,2027年降息两次,终端利率落在3.25%—3.5%。摩根士丹利等机构讨论了“预防式加息”与“加息周期起点”这两种定价的差异,认为市场对到2027年底四次加息的定价可能过度悲观。中金的观点是,9月加息已被充分消化,真正影响行情的是接下来利率怎么走,本次落地更接近“利空出尽”与“紧缩开始”之间的中间态。
摩根大通的质疑则指向内部一致性:如果美联储真的致力于2%目标,那么点阵图要么严重偏离实际,要么经济预测过于乐观。换个说法——若美联储实际默许2.5%左右的核心通胀,未来的举措反而容易被市场消化;但记者会暗示的加息次数,可能多于点阵图本身。
两边讲的其实不是同一件事:一方在讲政策路径,另一方在讲政策可信度。这个错位短期不会弥合。
OUTLOOK
未来:变量集中在三条线上
往后看,值得盯的不是下一次加息本身,而是决定它是否发生的那几个输入。
第一条是数据与口径。本月晚些时候个人消费支出统计口径调整落地后,通胀数据会不会下修,直接改变“通胀是否偏高”这个前提。
第二条是政治约束。10月会议落在中期选举之前,这个时间位置本身就是约束条件,会提高进一步行动的门槛。
第三条是通胀粘性的来源。油价与人工智能资本开支,一个是输入型压力,一个是结构性需求,两者对通胀的推动方式不同,持续性也不同。
把这三条放进同一个框架里看:这次会议改变的不是利率水平,而是利率在高位停留的时间预期。对资产定价来说,久期比点位更要紧——停留时间每延长一个季度,长久期资产的折现压力就要重算一次。
对国内读者而言,还有一层间接传导需要分清。美元利率路径首先作用在全球折现率与汇率上,再经由跨境资金流向影响估值中枢;这条链条比“加息—股市跌”的直接映射要长得多,中间任何一个环节变化,结论都会不一样。需要说明的是,这一段是基于传导机理的推演,不是已经发生的事实,中间变量是否真的按这个顺序走,需要用后续数据逐段验证。
THE END
需要注意什么
第一,点阵图是预测,不是承诺。它由与会者的个人预测汇总而成,历史上被大幅修正并不罕见,且本次缺少了主席本人的样本。
第二,卖方观点不等于结论。高盛、摩根士丹利、野村、中金、摩根大通的判断各不相同,部分甚至方向相反,本文引用仅作观点陈列,不构成任何判断依据。
第三,“利空出尽”与“紧缩开始”这两种叙事目前都成立,取决于后续数据。弹性是双向的——若通胀数据下修,被定价进去的加息路径同样会被拿掉。
第四,不要把不同来源的波动混为一谈。当天油价大跌与加息决议是两件事,股价的板块分化与利率走势也不是同一条因果链。
一句话收尾:这次会议给出的,是一个更高、更久、但更不确定的利率路径——真正需要跟踪的不是它加了多少,而是它在高位停留多久。
— 多空分歧 · 三条跟踪线 · 一句话框架
真正需要跟踪的不是它加了多少,而是它在高位停留多久