ARTICLE · 1031383
大摩中国宏观展望报告:AI与下一轮工业超级周期中的中国前景

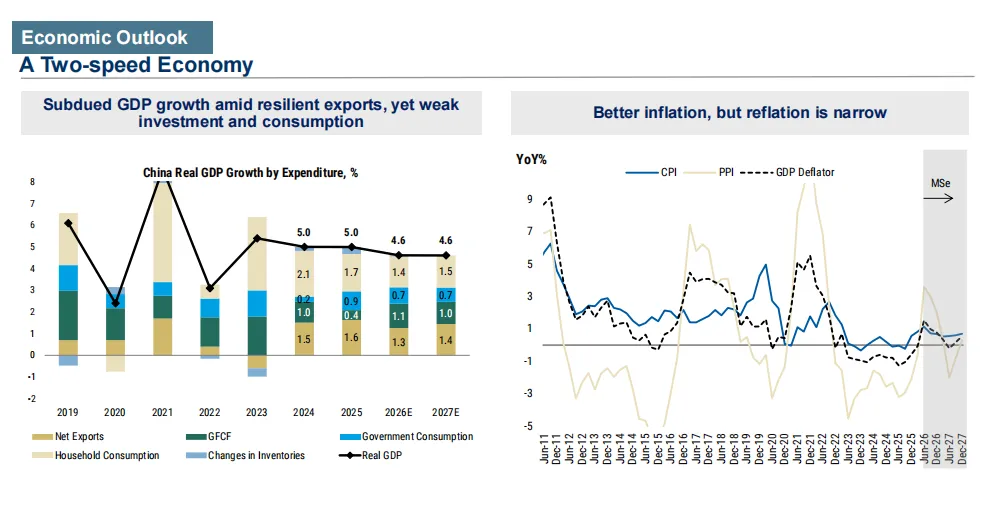
报告延伸:中国宏观展望:AI与下一轮工业超级周期中的中国前景(文末附全文PDF) 出 品 方:摩根士丹利
一、AI与工业5.0:中国制造业的“第三春”
《中国宏观展望:AI与下一轮工业超级周期中的中国前景》报告提出:中国正借人工智能与工业5.0开启第三次崛起。
尽管短期内GDP增速保持温和, 但是AI工业5.0之后的新的工业5.0将催生超长期资本开支的超级周期, 预计2026至2035年期间,相关方的相关资本增量将突破80万亿, 将成为对冲房地产投资下滑的核心关键。
二、供给强韧与需求疲软的“温差”
中国预计出口份额到2030年升至16.5%, 在复杂产品的出口上优势尤为显著。不过, 本轮工业升级具备更充分的资本与化生自动化密集特征, 对就业的各类溢出效应逐步减弱。叠加地产方面调整与消费层面疲软的叠加效应, 出口强劲之势难以全面传导到内需端, 宏观市场呈现“供给强、需求弱”的明显温差格局。
三、政策定力:供给侧重构与渐进式再平衡
政策框架维持供给侧主导状态不动摇, 攥紧科技主线同绿色转型走向。财政方面虽不使用剧烈强刺激, 却透过“六大网络”这类新基建载体稳住投资规模。报告着重明确指出, 实际经济再平衡还得依托社会保障制度改进来打通储蓄路径, 但其势必然是个缓慢推进过程, 短促期内很难出现猛烈强需求端刺激举措。
四、J曲线效应:阵痛后的生产率红利
AI与工业5.0对GDP的拉动呈现出J曲线特征: 初期因之前已投资本的缘由及劳动力被替代了, 增长出来的贡献有限且很较;2028年的前后阶段, 也随全要素生产效率抬升以后, 贡献性将会着明显来扩放增放大。
『公众号并非行业报告搜索引擎,下方链接一键解锁20W份报告』
免责申明:top行业报告收录的资料版权归原撰写/发布机构所有,若版权方认为有侵权问题,请立即通知删除。TOP行业报告——全行业报告平台,分享有价值的行业研究报告,行业数据报告,行业分析报告,行业调研报告,仅供行业科普学习。 点击查看→新用户必读【如何下载】