ARTICLE · 1031391
半导体:AI引爆万亿赛道,国产替代进入深水区
一、全球市场:万亿时代加速到来
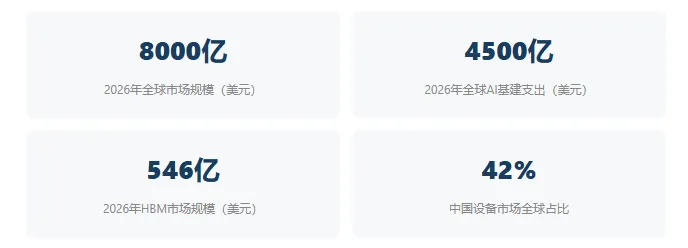
据WSTS数据,2025年上半年全球半导体市场规模达3460亿美元,同比增长18.9%。其中逻辑芯片增长37%、存储芯片增长20%。WSTS将2025全年预测上调至7280亿美元(+15.4%),2026年有望达到8000亿美元。
SEMI中国总裁冯莉指出,原定2030年才能实现的万亿美金目标,有望在2026年底提前到来。核心驱动力来自AI基础设施支出的爆发——2026年全球AI基建支出预计达4500亿美元,其中推理算力占比首次超过70%。
二、三大趋势重塑产业格局
趋势一:AI算力拉动全链条需求。GPU、HBM及高速网络芯片需求强劲,并最终传导至晶圆厂、先进封装以及设备和材料环节。2nm及以下制程逼近物理极限,单座2nm晶圆厂建设成本超250亿美元。
趋势二:存储成为第一增长极。全球存储产值将首次超越晶圆代工。2026年HBM市场规模预计增长58%至546亿美元,占DRAM市场近四成。尽管三大原厂已将70%新增产能倾斜至HBM,产能缺口仍达50%-60%。
趋势三:先进封装战略地位凸显。"先进制程+先进封装"双轮驱动,从系统层面推动产业升级。HBM显存配合CoWoS封装技术已成为AI芯片主流方案。
三、国产替代:从量的突破到质的飞跃
中国连续四年位居全球半导体设备市场第一。2024年中国大陆设备销售额达495亿美元,全球占比42%。预计2026年中国大陆晶圆厂设备销售额将达4414亿元,同比+21%。
国产化进展分化明显:去胶环节超80%、刻蚀55%-65%、清洗50%-60%,但光刻、量测检测、涂胶显影和离子注入等环节国产化率仍为个位数,替代空间广阔。
产能端同样加速:国内先进逻辑产线扩产有望在2026年提速,存储端长江存储三期已启动,预计2026年长江存储与长鑫存储合计新增10-12万片/月产能,投资总额有望达155-180亿美元。
一句话总结:AI让半导体从周期行业变成了成长行业,而国产替代让中国在这场变革中既是最大的买家,也正在成为越来越重要的玩家。
本文仅供研究参考,不构成任何投资建议。市场有风险,投资需谨慎。