ARTICLE · 1045269
权威发布 | 2025年4月份塑料模板行业运行发展指数
1
塑料模板行业
运行发展指数情况
2025
根据中国基建物资租赁承包协会对全国重点企业发出《2025年4月份塑料模板企业采购经理指数(PMI)》调查问卷采集数据,形成行业运行发展指数。2025年4月份,中国塑料模板行业运行发展指数为51.7%,较上月下降1.1个百分点。生产指数、从业人员指数及供应商配送时间指数均在景气区间运行,新订单指数保持在50.0%的荣枯线,原材料库存指数处于调整区间。步入4月份,各地项目处于开工建设中,支撑基建投资相对稳定,我国塑料模板运行发展指数保持景气水平,塑料模板企业生产经营处于稳定向好发展。
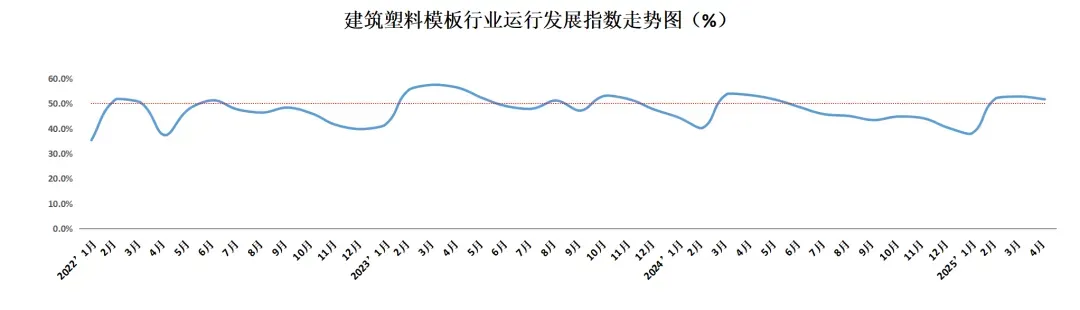
△建筑塑料模板行业运行发展指数(月度)走势图(经季节调整)
从分项指标来看:
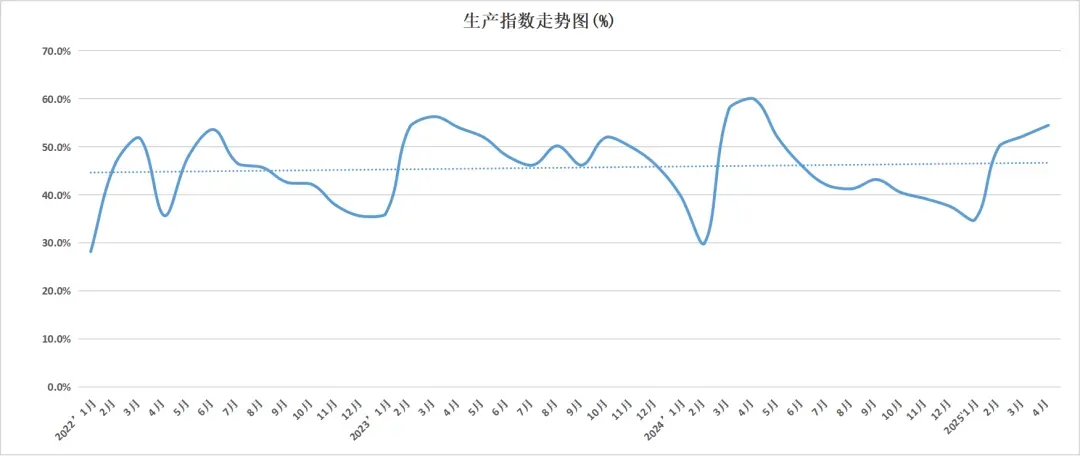
生产指数为54.5%,较上月上升2.2个百分点,高于临界点,行业生产力提速,企业生产经营活动保持高位景气区间。
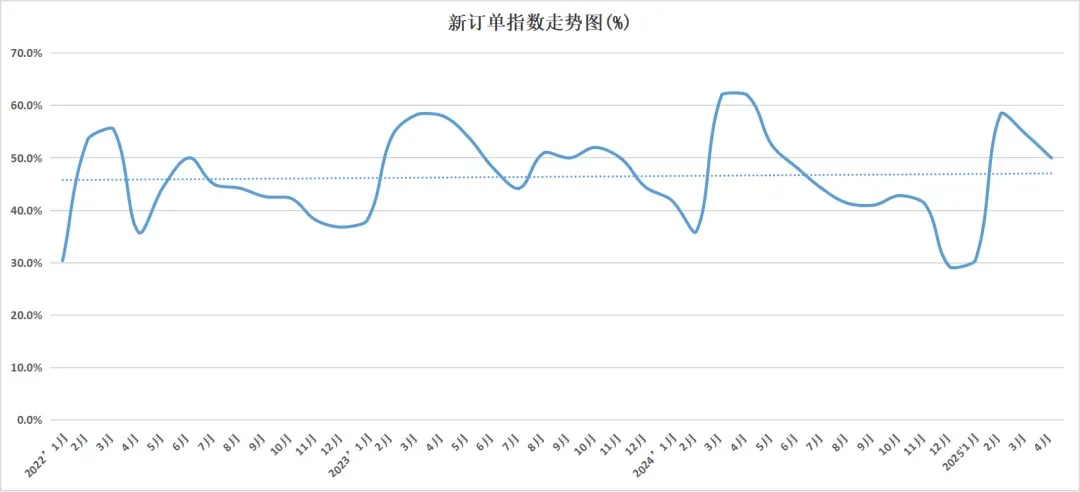
新订单指数为50.0%,较上月下降4.5个百分点,指数落于临界点,表明市场需求处于相对稳定阶段,企业新接订单量保持上月水平。
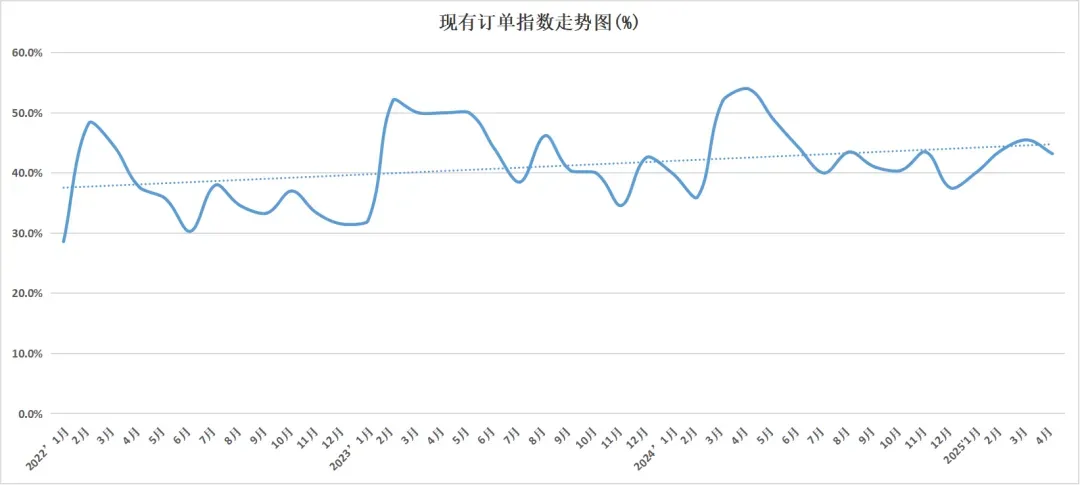
现有订单指数为43.2%,较上月下降2.3百分点,低于临界点。企业现有订单量仍有增长空间。
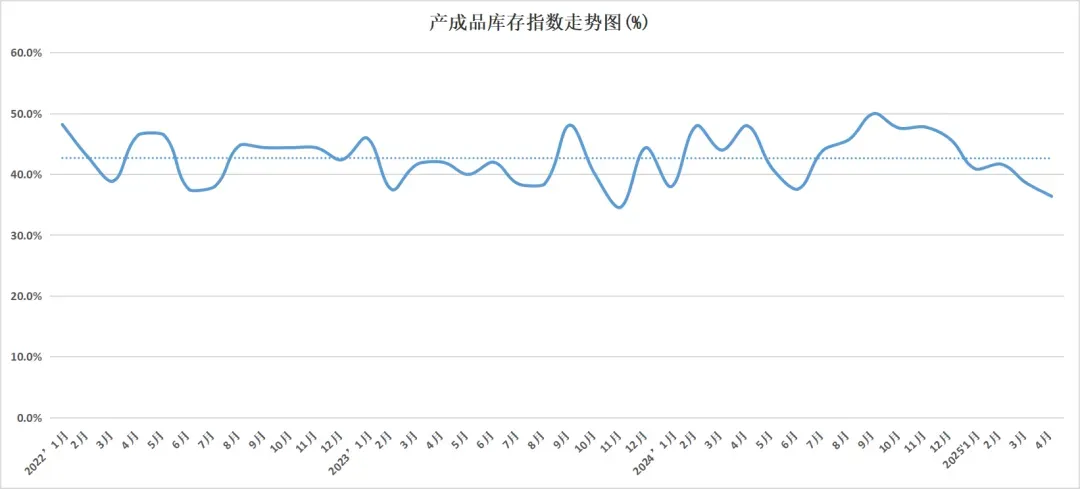
产成品库存指数为36.4%,较上月下降2.2个百分点,低于临界点,需求呈现保持态势,产成品库存无法满足当期客户需求。
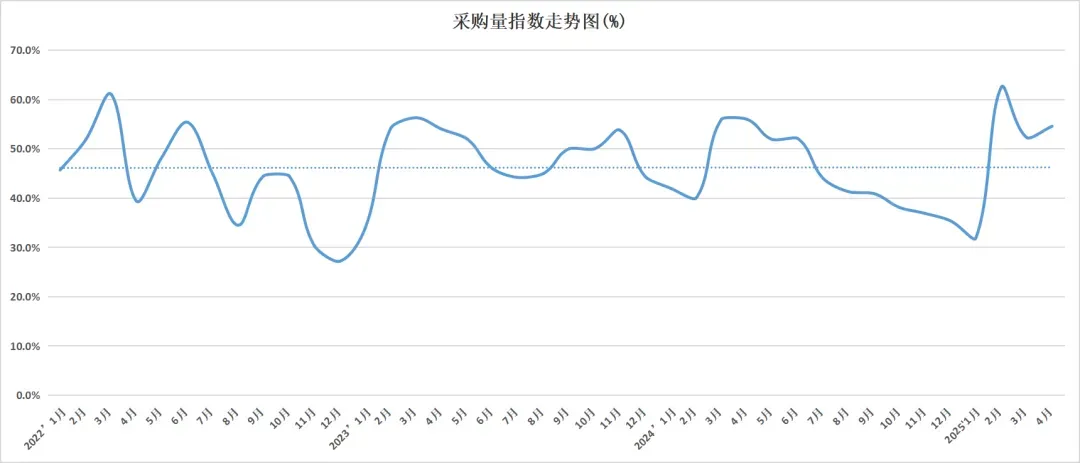
采购量指数为54.6%,较上月上升2.3个百分点,高于临界点。企业采购量指数持续位于扩张区间,企业继续主动补充库存。
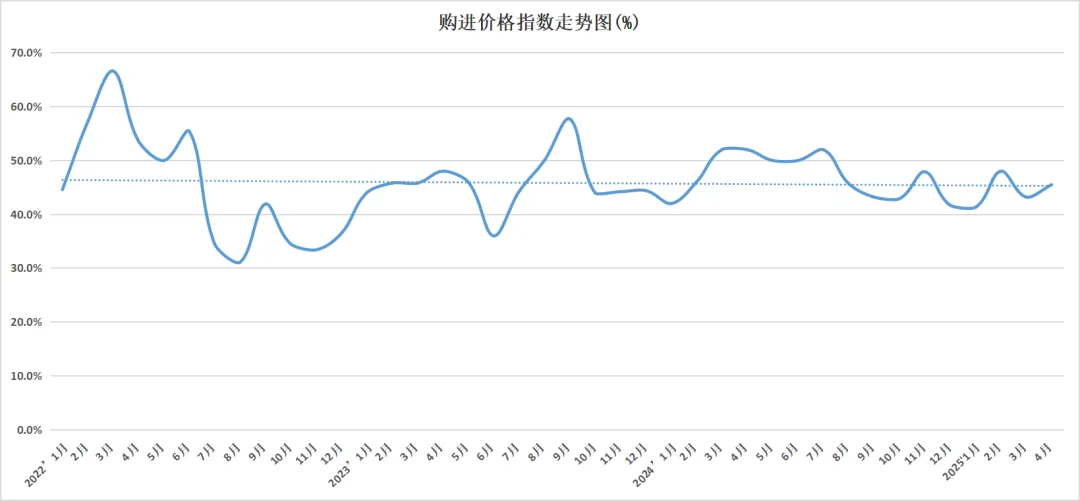
购进价格指数为45.5%,较上月上升2.3个百分点,3月份,聚丙烯(PP)、聚氯乙烯(PVC)价格呈现走低,购进价格指数降幅收窄。
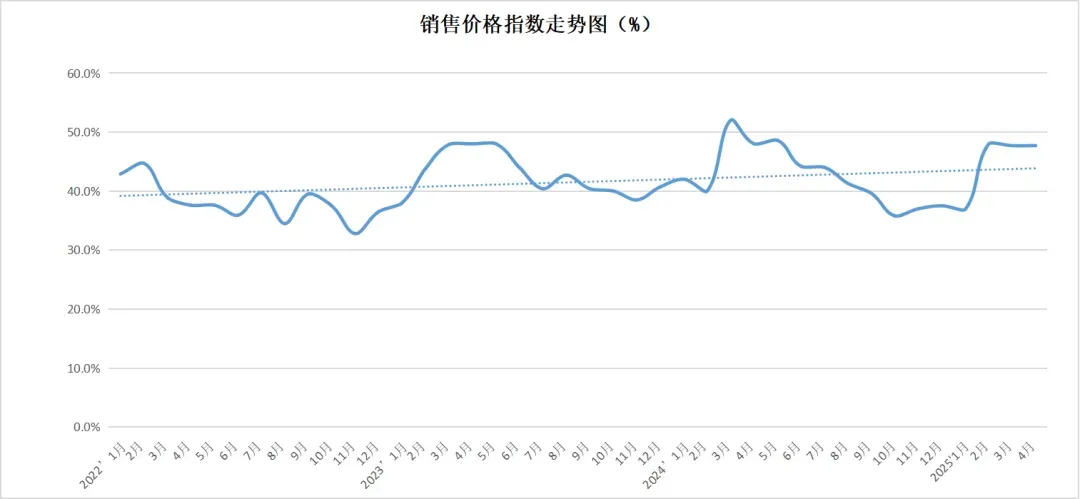
销售价格指数为47.7%,较上月持平,低于临界点,销售价格水平保持在收缩调整区间。
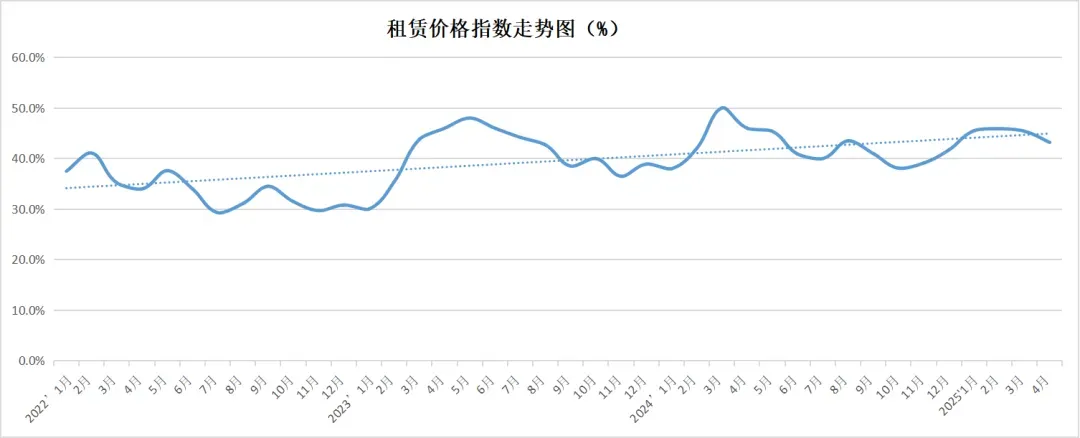
租赁价格指数为43.2%,较上月下降2.2个百分点,低于临界点,指数上升动力减弱,租赁价格回调。
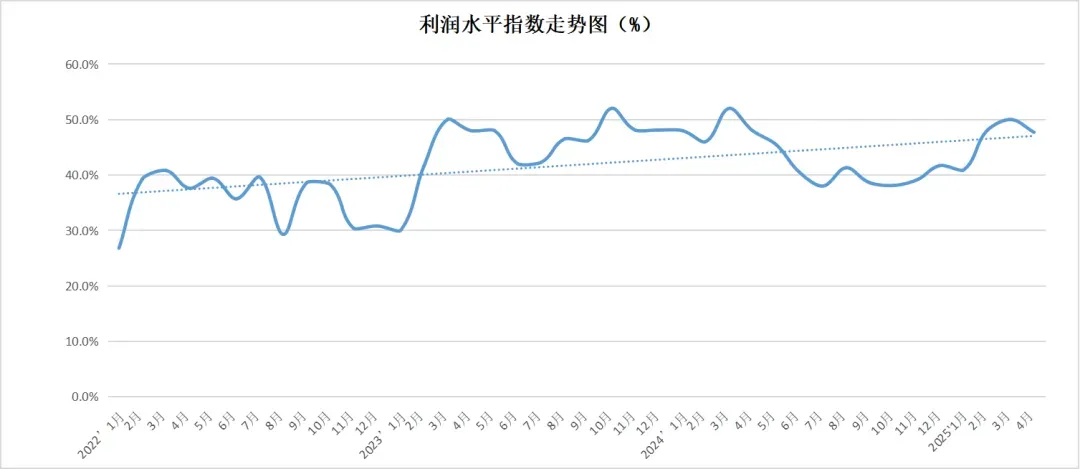
利润水平指数为47.7%,较上月下降2.3个百分点,低于临界点,企业盈利指数呈现下行调整态势,利润空间呈现收缩迹象。
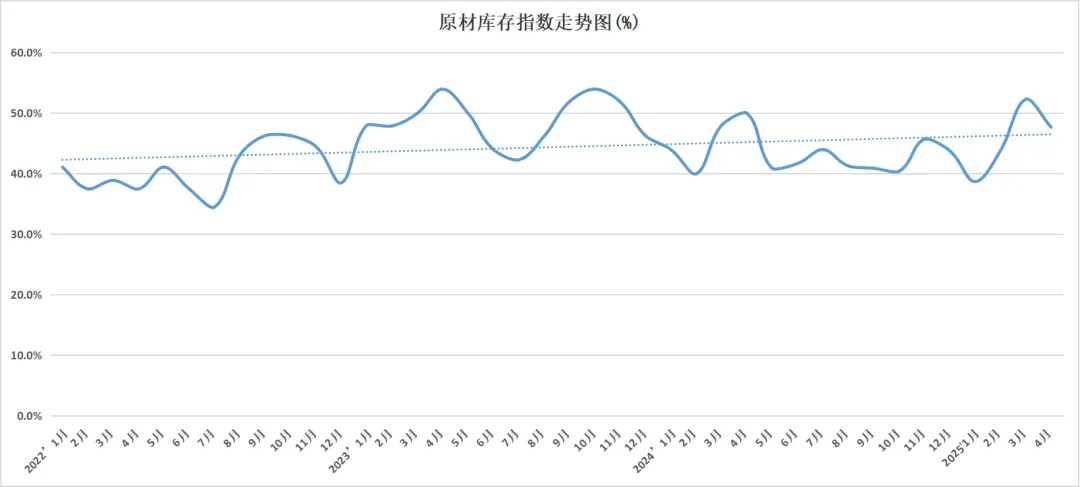
原材料库存指数为47.7%,较上月下降4.6个百分点,低于临界点,原材料库存落入收缩区间,主要原材料库存呈现波动调整态势。
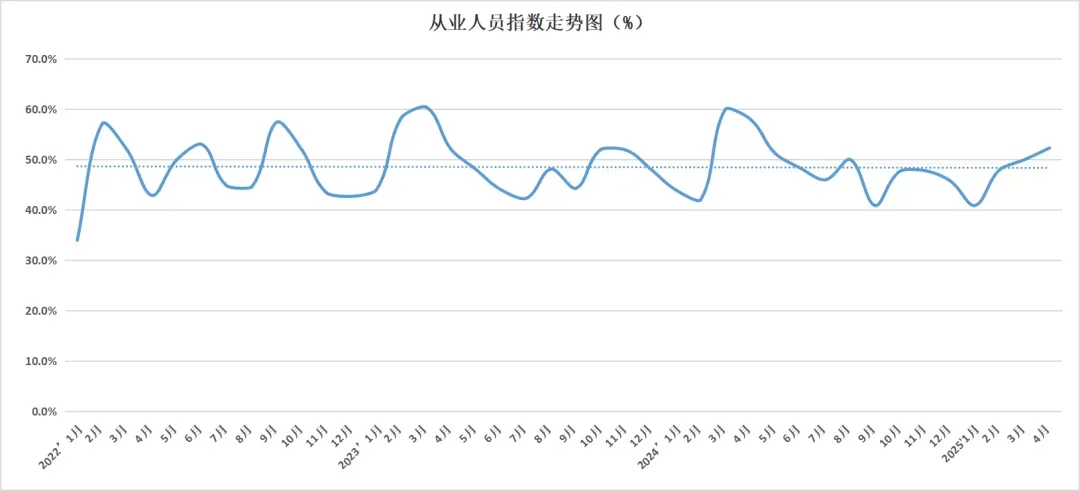
从业人员指数为52.3%,较上月上升2.3百分点,高于临界点,整体用工情况相较上月呈现扩张。
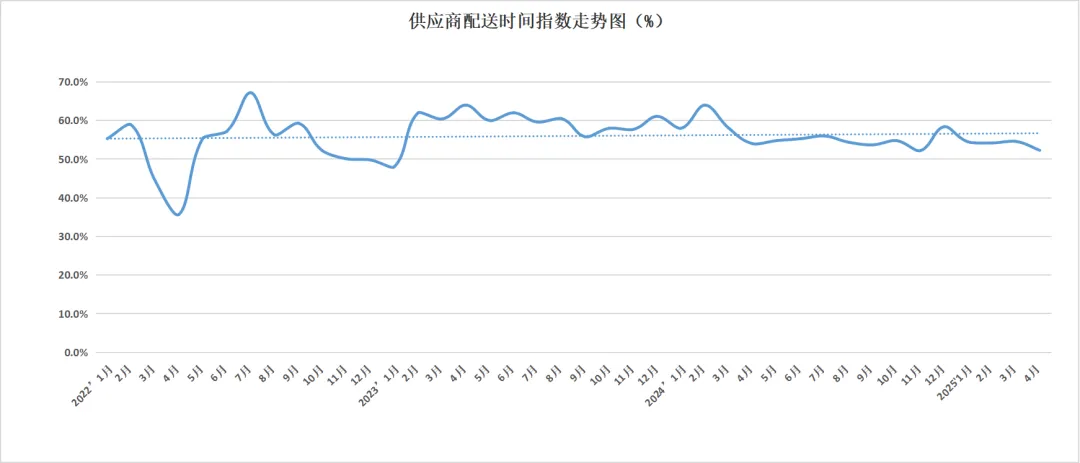
供应商配送时间指数为52.3%,较上月下降2.3个百分点,高于临界点,供应商配送时间延续景气态势,但增幅收窄。
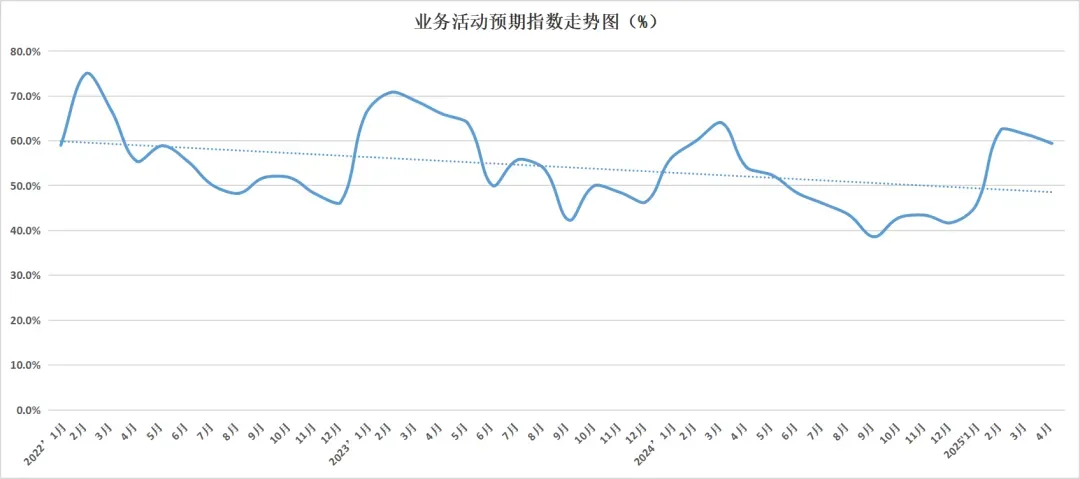
业务活动预期指数59.4%,较上月下降2.0个百分点,高于临界点,保持在景气区间,企业对未来业务活动预期保持信心。
2
行业呈现特点
2025
4月,塑料模板行业景气指数持续位于扩张区间,虽较上月下降,但自2月以来,持续保持在高于50%的水平,显示塑料模板行业在扩张区间平稳运行。施工旺季带动基础建设相关实物工作量加快增长,土木工程建筑业商务活动指数升至60%以上。企业生产经营活动保持活跃态势。经营者信心保持稳定,市场主体对行业未来发展前景普遍持乐观预期。一季度,全国固定资产投资(不含农户)103174亿元,同比增长4.2%,比上年全年加快1.0个百分点。随着超长期特别国债和地方政府专项债的发行使用加快,“两重”项目开工建设提速,基础设施投资增速加快。一季度,基础设施投资同比增长5.8%;拉动全部投资增长1.3个百分点。其中,水利管理业投资增长36.8%,水上运输业投资增长25.9%。
宏观层面:二季度建筑业实现平稳开局,在稳经济政策效应持续释放的支撑下,投资消费领域稳健运行的基础进一步夯实。数据显示,业务活动预期指数已连续7个月保持在55%以上景气区间,表明市场主体对行业发展的乐观预期持续巩固。当前,中央围绕“四稳”目标系统部署经济工作,通过实施更具扩张性的宏观政策组合拳、强化消费基础性作用、构建精准纾困帮扶机制等举措,着力构建需求牵引供给、供给创造需求的动态平衡。随着政策效应逐步转化为实物工作量,叠加我国经济固有的韧性优势与内生增长动能持续释放,多重积极因素将形成共振效应,推动中国经济在高质量发展轨道上行稳致远。
免责声明:
本报告是中国基建物资租赁承包协会对全国各会员企业调研分析所得,文中所有数据若无特殊说明,均来自于此调研项目。本报告版权归“中国基建物资租赁承包协会”所有,如转发需注明出处,不得作违背意愿的删减。