ARTICLE · 1048181
为什么一半的AI数据中心,建不起来了?
为什么一半的AI数据中心,建不起来了?上个月和一个做数据中心运维的朋友吃饭,他说了个很反常识的事: 他们园区新到了一批最新的GPU,机柜都装好了,就是不敢全开。 为什么?变压器容量不够,一开就跳闸。 这不是个例。2026年Q1美国75个大型数据中心项目延期,涉及1300亿美元资本开支。原计划今年新增的16GW容量,30%到50%建不起来,实际在建只有5GW。 芯片呢?英伟达的产能虽然紧张,但加钱总能排上队。 真正卡住AI脖子的,是电。 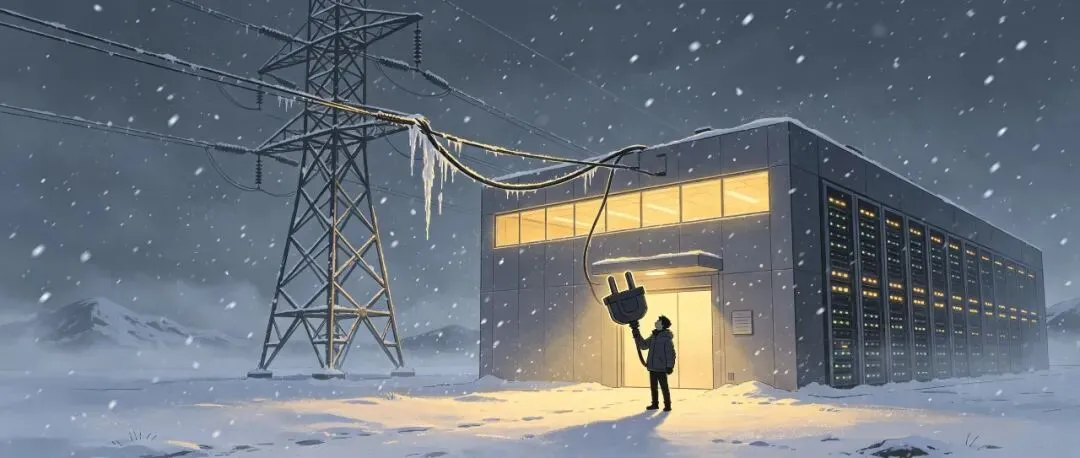
传统机柜功率5到10千瓦,英伟达GB200液冷机柜直接干到100千瓦以上,翻了十倍。一个十万卡训练集群,整体功耗接近500兆瓦,相当于一个中等城市。 IEA 9月最新报告:全球数据中心用电将从2025年485太瓦时翻倍到2030年945太瓦时,比日本全国用电还多。其中AI专用数据中心五年增长三倍。 中国更猛。信通院数据,2025年全国算力中心用电1960亿千瓦时,同比增长18.1%,是全社会用电增速的3.6倍。中电联预测2030年可能达8000亿千瓦时。 芯片产能每年能增40%到50%,但电网建设周期5到10年。大型变压器交货要五年,燃气轮机三巨头订单排到2029年。 这就形成了一个诡异的错位:科技公司的时间表是"下个季度",能源行业的时间表是"下个十年"。 马斯克在9月G20上说明年会出现明显电力短缺。他的xAI正在孟菲斯建规划功耗1.2GW的超算中心,对缺电的体感比谁都深。 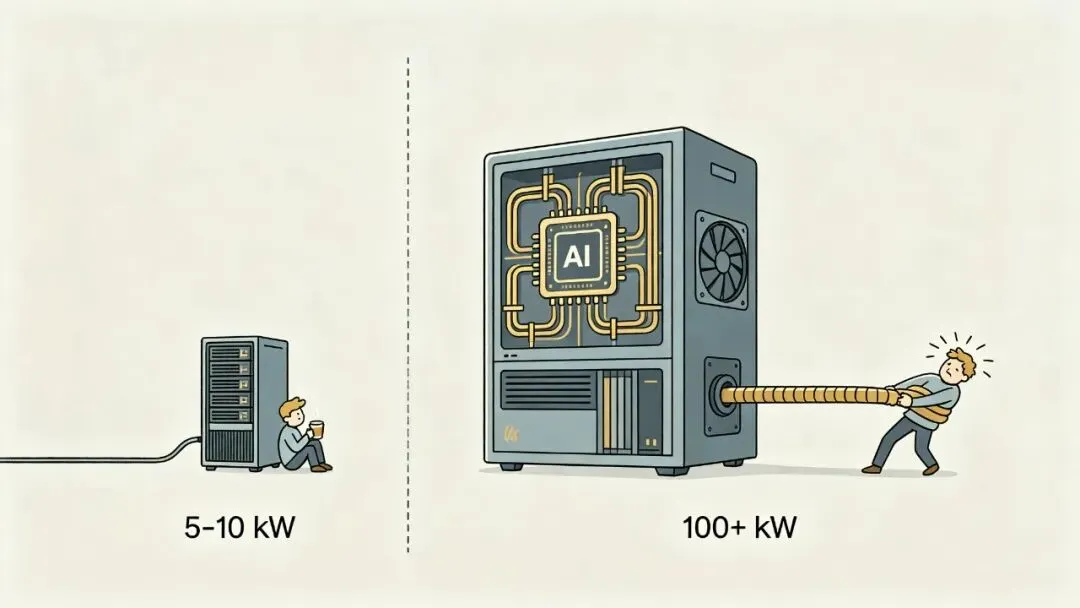
传统数据中心的运营成本里,电力大概占40%。到了AI数据中心,电费加上散热,占比直接超过70%。一个超大规模AI集群,每年光电费就是几十亿人民币。 换句话说,AI数据中心本质上是一个"把电力转化为智能"的工厂。输入是电,转化靠GPU,输出是模型能力。 这个商业模式突然变得很眼熟——像什么?像钢铁厂,像电解铝,像所有高耗能的重工业。 当年电解铝厂为什么建在水电站旁边?因为电费占成本四成以上。现在数据中心选址一模一样:以前看网络、人才、税收,现在第一条看有没有电、电价多少、几年能并网。 美国最大区域电网PJM覆盖东部13个州,2025年容量拍卖备用率降到14.4%,远低于20%安全线,未来十年缺口60GW。7月北弗吉尼亚一次电网扰动,3GW数据中心负荷秒切备用电源。纽约州随即暂停审批新数据中心一年,德州暂停并网申请。 各州的反应也很直接:纽约州今年8月宣布暂停审批新的大型数据中心,为期一年;德州8月直接暂停了新数据中心的并网申请。 科技巨头们的应对方式,也越来越像传统能源公司——绕过电网,自己发电。 微软签20年协议出资重启三哩岛核电站,835兆瓦全部供数据中心;Meta一口气签了好几家核电公司;谷歌、亚马逊在大规模采购燃气电站和燃料电池。 行业里管这个叫"表后发电"(behind-the-meter):不接公共电网,电厂直接建在数据中心园区里,自发自用。 听着是不是很魔幻?十年前最性感的互联网公司,现在在干的事情是:买核电站、订燃气轮机、排队抢变压器。 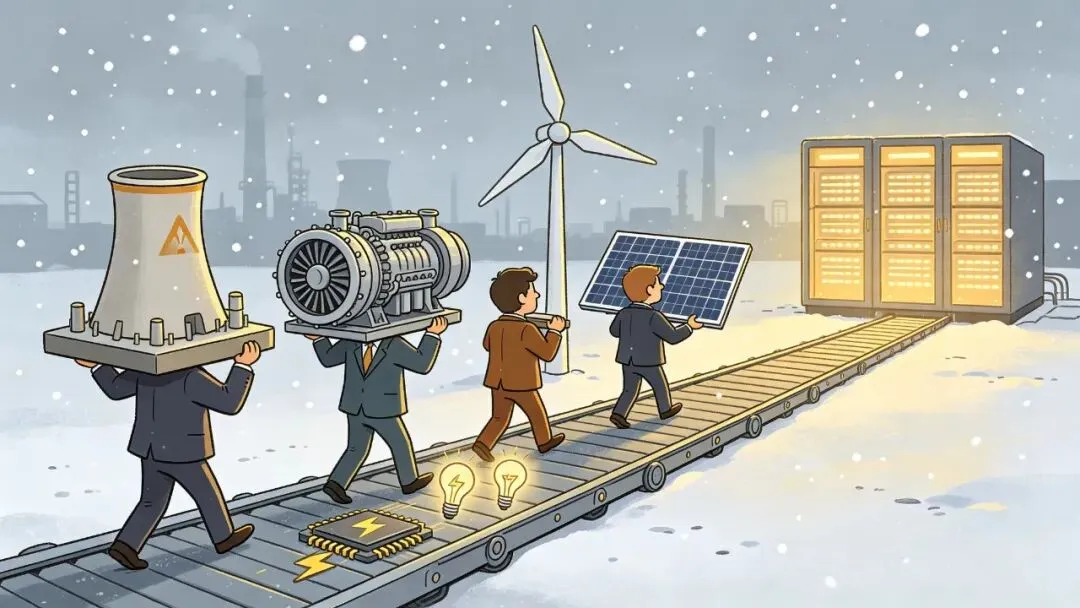
天然气建设快、成本低,但有碳排放;核电稳定清洁,但新建要十年;光伏风电便宜但不稳定,数据中心要7×24小时供电。 中东正在成为新热土。沙特、阿联酋油气丰富、电价极低,微软、谷歌、OpenAI都在签大规模算力合作。把数据中心建在油田旁边,比在美国等电网扩容划算得多。 中国更特殊:西部有电没需求,东部有需求没电,所以推"东数西算",把训练负载往贵州、内蒙古搬。 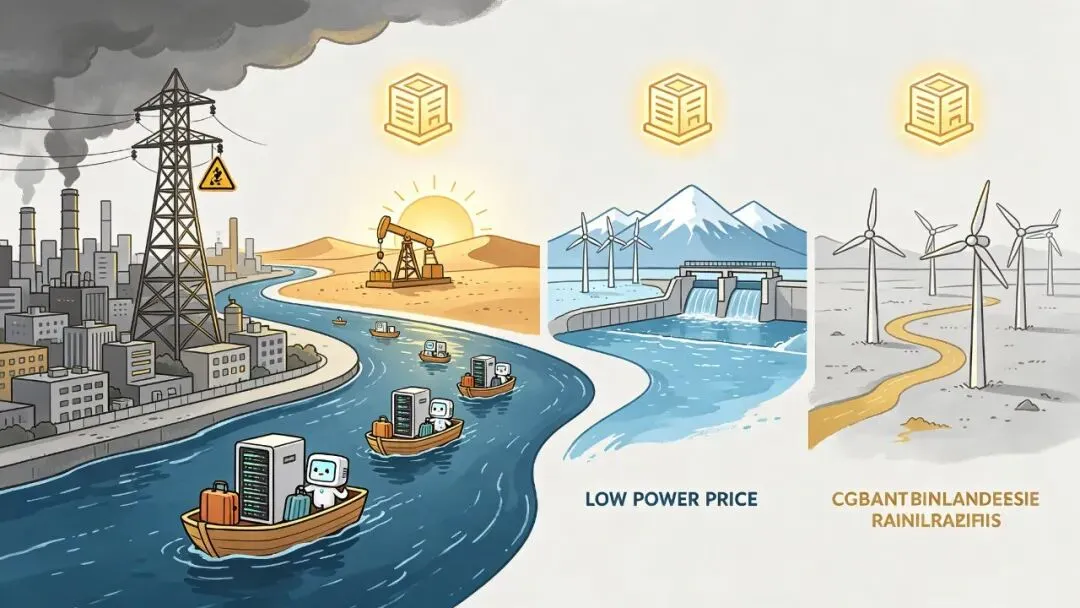
以前云厂商比服务器规模、软件生态。以后比谁能锁定长期、稳定、廉价的电力。签了20年核电协议的,和只能现货买电的,长期成本可能差出30%。 这就解释了为什么微软、谷歌这些公司宁愿自己掏钱重启核电站、入股燃气电厂——他们买的不是电,是未来十年算力成本的确定性。 这一轮AI浪潮,大家盯着的是英伟达、OpenAI、Anthropic。但如果电力真的成了瓶颈,闷声赚钱的会是另外一批人: 第一类是发电设备商。GE Vernova、西门子能源、三菱重工的重型燃气轮机订单排到了2029年,议价权完全在卖方手里。国内这边,东方电气、上海电气、哈尔滨电气的燃机订单也在快速增长。9月20日还有个新闻说中国自主研发的50兆瓦级重型燃气轮机成了"全球AI的救命稻草"——因为海外产能实在排不上了。 第二类是变压器和输配电设备商。一台大型变压器交货要五年,这已经不是订单问题,是产能问题。伊顿、施耐德、ABB,以及国内的特变电工、平高电气,都在这一轮电荒里受益。 第三类是核电和独立发电商。美国的Vistra、Constellation Energy,股价过去两年涨了好几倍,逻辑很简单:科技巨头排着队来签长期购电协议,而且愿意付溢价。 当然,这中间也有很大的不确定性。 当然也有不确定性:模型能效在提升,如果AI应用落地不及预期,现在疯狂建的数据中心和电厂,未来可能像2000年的光纤一样产能过剩。历史不会简单重复,但韵脚总是相似。 历史不会简单重复,但韵脚总是相似。 因为芯片是制造业问题,加钱、建厂、扩产能,三五年总能解决。但电力是基础设施问题,涉及电网规划、土地、环保审批、社区关系,任何一个环节卡住,就是五到十年。 第一,算力不会无限便宜。电费占AI成本七成以上,模型再怎么优化也打不到零,电力成本会托住底。 第二,下半场比的是资源整合能力。谁能同时搞定芯片、电力、土地、散热,谁才能把规模做上去。 第三,算力会向能源洼地转移。中东、北欧、中国西部,这些以前和科技没什么关系的地方,可能成为新的算力中心。 技术的外壳一直在换,但基础设施的逻辑从来没变过:任何伟大的技术革命,最后都要回到最朴素的约束上——土地、能源、资本。 AI也不例外。 下次再听到"算力爆炸""智能涌现"这些词的时候,不妨多问一句: 电,从哪来?
你觉得电力会成为AI发展的长期瓶颈,还是只是暂时的阵痛?欢迎在评论区聊聊。
大家以为在拼芯片,其实在拼电力
AI数据中心本质上是个发电厂生意
电从哪来,决定了算力落在哪
谁在闷声赚钱?
写在最后:AI的尽头是能源?
#AI #数据中心 #算力 #英伟达 #科技 #商业思维 #行业洞察 #人工智能 #能源 #周期守夜人
以上是一次产业周期观察。
关注「周期守夜人」,继续看懂科技行业的底层逻辑。