ARTICLE · 1051295
又一家中国App公司改道OTC:纳斯达克难进,互联网小盘股的新活法
赴美上市的互联网中概股,正在悄悄换路走。越来越多小盘股公司,不再死磕纳斯达克,而是主动改道 OTC 挂牌。这篇文章用两家真实公司的招股书,把"改道"这件事改的每一步讲清楚——因为看懂流程怎么改,你就知道自己的公司该怎么选。
赴美上市的互联网中概股,正在悄悄换一条路走。
纳斯达克的门槛越抬越高,越来越多你的同行——尤其是体量还不算大的互联网小盘股——开始主动把上市第一站,从"纳斯达克"改成了三个字母:OTC。
这不是退而求其次,而是一场有预谋的"换道"。就在最近,好几家互联网和科技类中概股,在招股书里直接把拟挂牌交易所改成了 OTC 市场。它们改的不只是市场,还有一整条上市流程。
一、EvoNexus:一家中国 App 公司的"改道"实录
先看一家最典型的互联网公司——EvoNexus。
它是一家香港的移动应用开发商,运营 LivChat、PeachU、Meeya 等十余款以社交和娱乐为主的手机 App,主打跨语言、跨文化沟通,用户覆盖全球多个市场。这是一家不折不扣的互联网小盘股。
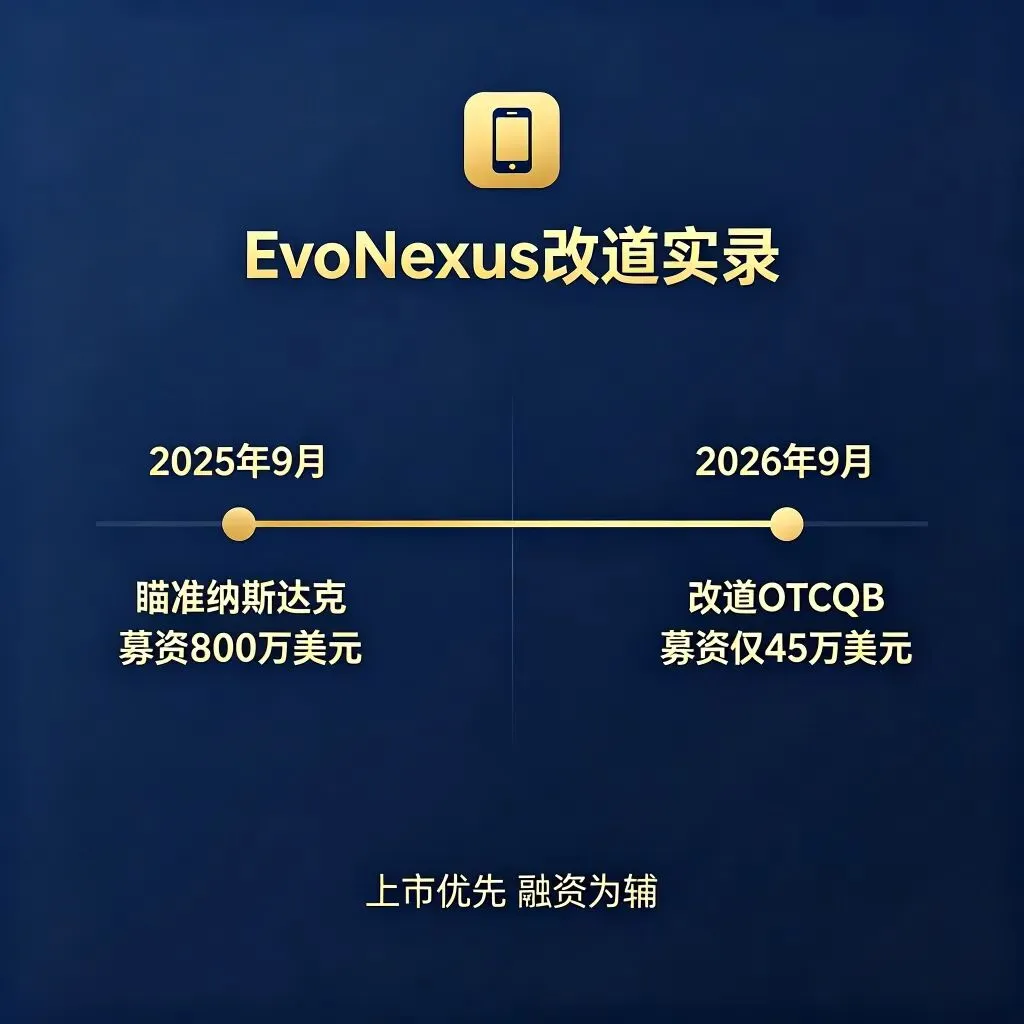
它最早瞄准的,就是纳斯达克。2025 年 9 月首次递交招股书,计划募资 800 万美元。此后它的招股书经历了一连串"变道":
2026 年 1 月,撤回重交,发行规模扩到 375 万股、目标募资 1500 万美元;
2026 年 5 月,进一步提到 625 万股、募资 2500 万美元;
最新一版(9 月 15 日),直接改道 OTCQB,发行价定在每股 1.5 美元、只发 30 万股,募资约 45 万美元。
这一串数字背后,藏着一条完整的"流程更改":
第一,挂牌场所变了——从纳斯达克改到 OTCQB(OTC 市场面向成长型企业的层级)。
第二,发行方式变了——从传统的承销商包销,改成"自我承销、尽最大努力"模式,不再依赖投行,也不设最低发行规模。
第三,发行价和股数大幅缩减——发行价从原本的区间一路下调,发行股数也从数百万股缩到 30 万股。
第四,募资目标腰斩再腰斩——从最初 800 万美元的设想,到最后只剩约 45 万美元。这已经不是"融资"了,而是"上市优先、融资为辅"。
但要说清楚的是,EvoNexus 的基本面其实不差:2025 财年营收 1157 万美元、净利润 93 万美元;2026 财年营收涨到 1509 万美元(同比增长 30.4%),净利润 97 万美元。一家年营收过亿人民币、持续盈利的互联网公司,主动把募资压到 45 万美元,显然不是因为缺钱,而是战略选择。
这对你意味着什么:当纳斯达克对互联网小盘股的窗口越来越窄,先花最少的成本拿到"美股上市公司"身份,再图后续发展,正在成为一种理性的打法。
二、瑞务行:数字化服务商的同款选择
EvoNexus 不是孤例。另一家数字化服务商——瑞务行(RUI Holdings),几乎在同一时间做出了同样的选择。
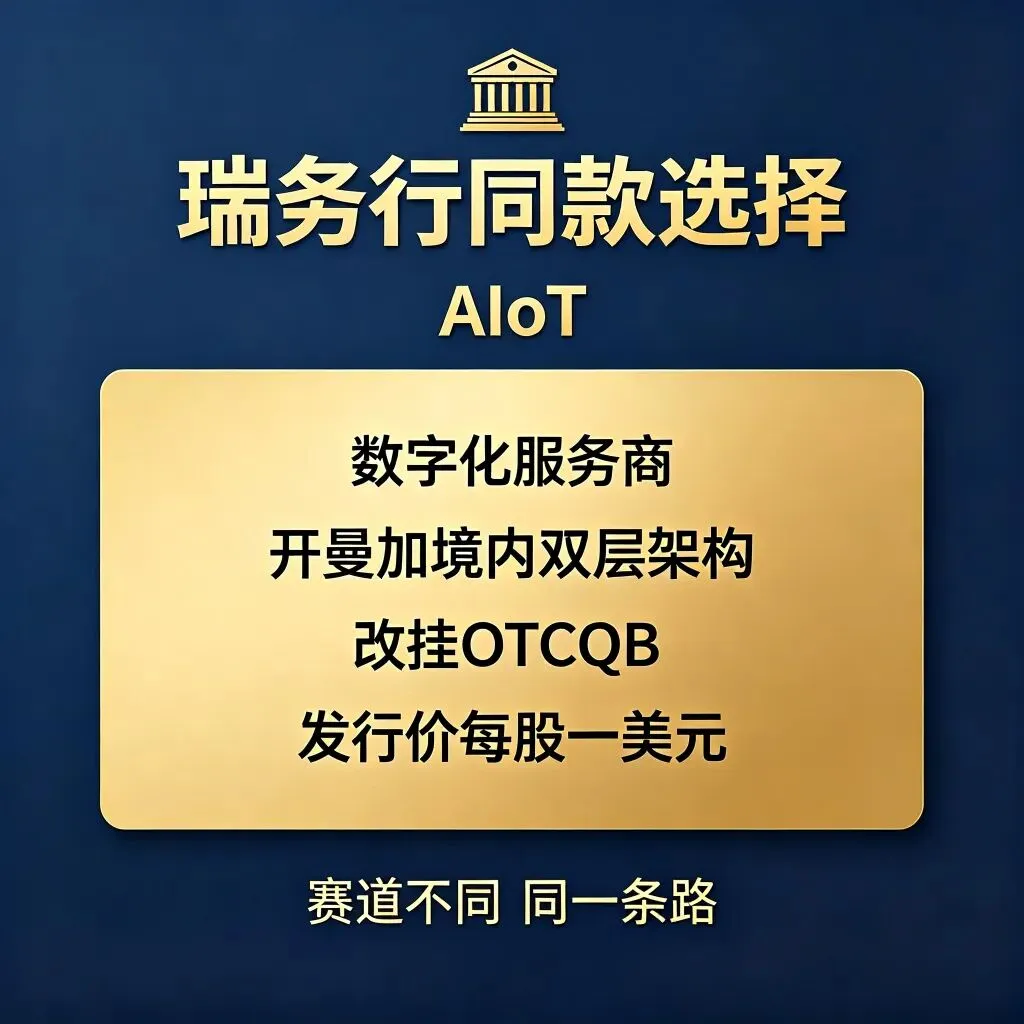
瑞务行是一家数字化、智能化转型服务商,采用开曼控股 + 境内运营的双层架构,业务覆盖中国、沙特、新加坡三地,靠自研的 AIoT 云平台做综合设施管理、智慧能源、数字化转型和国际物流,员工约 145 人。
它的"改道"轨迹同样清晰:
2026 年 5 月 22 日,正式公开递交招股书,启动纳斯达克 IPO,计划募资上限 1800 万美元,另设 60 万股超额配售;
2026 年 8 月 13 日,更新招股书,放弃纳斯达克,转向 OTCQB;
新方案:发行 30 万股、每股 1 美元,采用自主承销、尽力推销模式,不设最低发行规模。
财务上,瑞务行 2025 财年营收约 1367 万美元,已实现扭亏为盈。它的转向,同样是"先拿合规身份、再图转板"的务实逻辑。
两家公司,一个是做 App 的互联网纯玩家,一个是做 AIoT 的数字化服务商,赛道不同,却选了同一条路。一家是偶发,接二连三就是趋势。
这对你意味着什么:互联网和科技类小盘股,正成为这波"改道 OTC"的主力军。你的同行已经在动了,你还在等什么窗口?
三、为什么互联网小盘股,尤其容易改道 OTC?
把账摊开,逻辑就清楚了。互联网小盘股,恰恰是受纳斯达克新规冲击最大、也最需要 OTC 的那群人。
第一,纳斯达克门槛陡然抬高。2026 年 5 月,纳斯达克针对主要运营在中国的企业增设了额外上市标准:IPO 最低募资额提高到 2500 万美元,远超普通企业 1500 万美元的基准。纳斯达克自己披露的数据显示,过去几年成功登陆纳斯达克的中概股里,超过九成若按新规测算都"不达标"。对营收规模有限的互联网小盘股来说,硬冲 2500 万美元募资,往往"够不着"。
第二,互联网企业更在意"节奏"。互联网行业变化快,窗口期短。主板 IPO 排队周期长、不确定性高,等一个窗口可能就把先发优势等没了。OTC 挂牌周期短(约 3-6 个月)、节奏可控,先挂牌、先拿到身份、先建立投资者关系,比干等窗口实在得多。
第三,互联网的"成长路径"天然适配 OTC 的分层。OTC 不是终点,而是一条阶梯——OTCID(基础层)→ OTCQB(创业层)→ OTCQX(精选层)→ 纳斯达克。互联网公司可以先在 OTC 挂牌、规范披露、积累交易记录,等业绩和市值起来后再转板主板,一步一个台阶往上走。
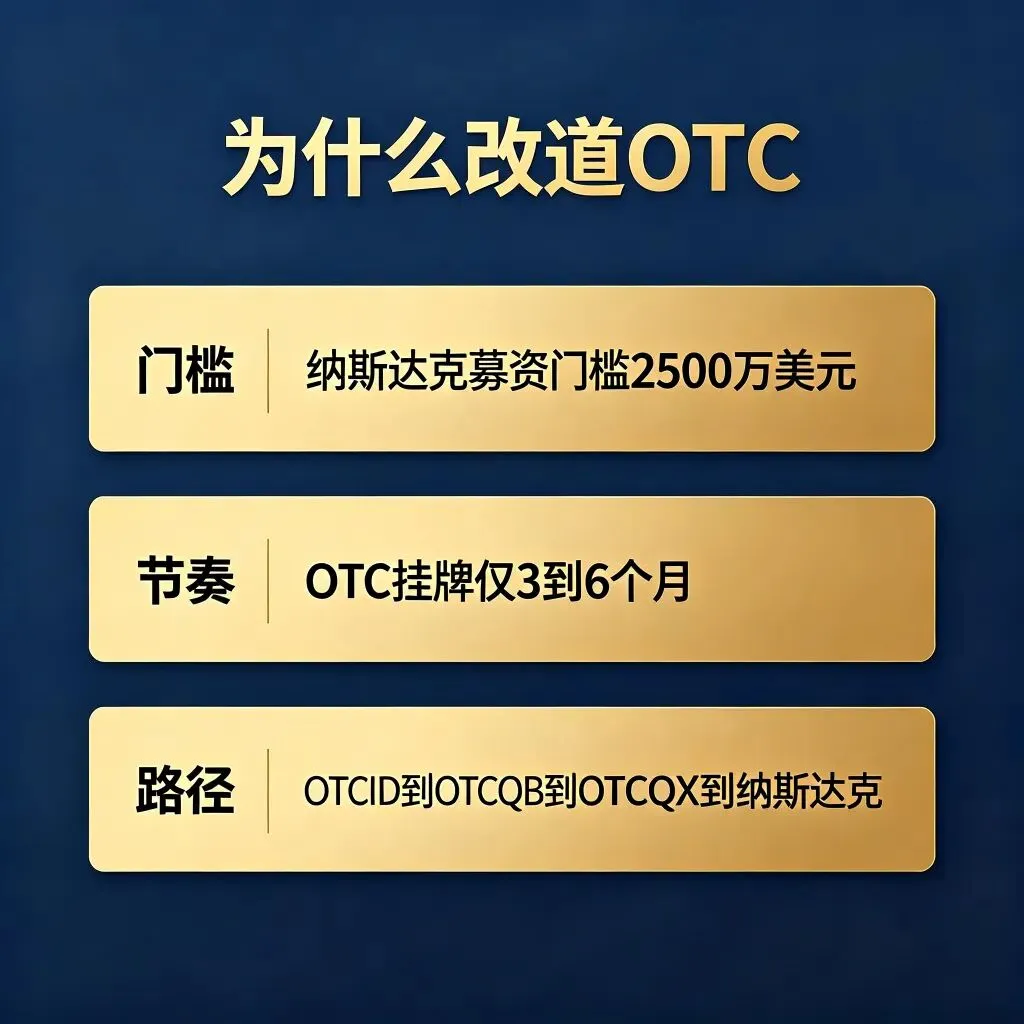
互联网小盘股"改道 OTC"的三条逻辑(建议先截图存好)
门槛 → 纳斯达克 2500 万美元募资门槛,互联网小盘股硬冲"够不着"
节奏 → OTC 挂牌约 3-6 个月,比主板排队快、可控
路径 → OTCID → OTCQB → OTCQX → 纳斯达克,一步一个台阶往上走
四、一次"改道",到底改在哪几步?
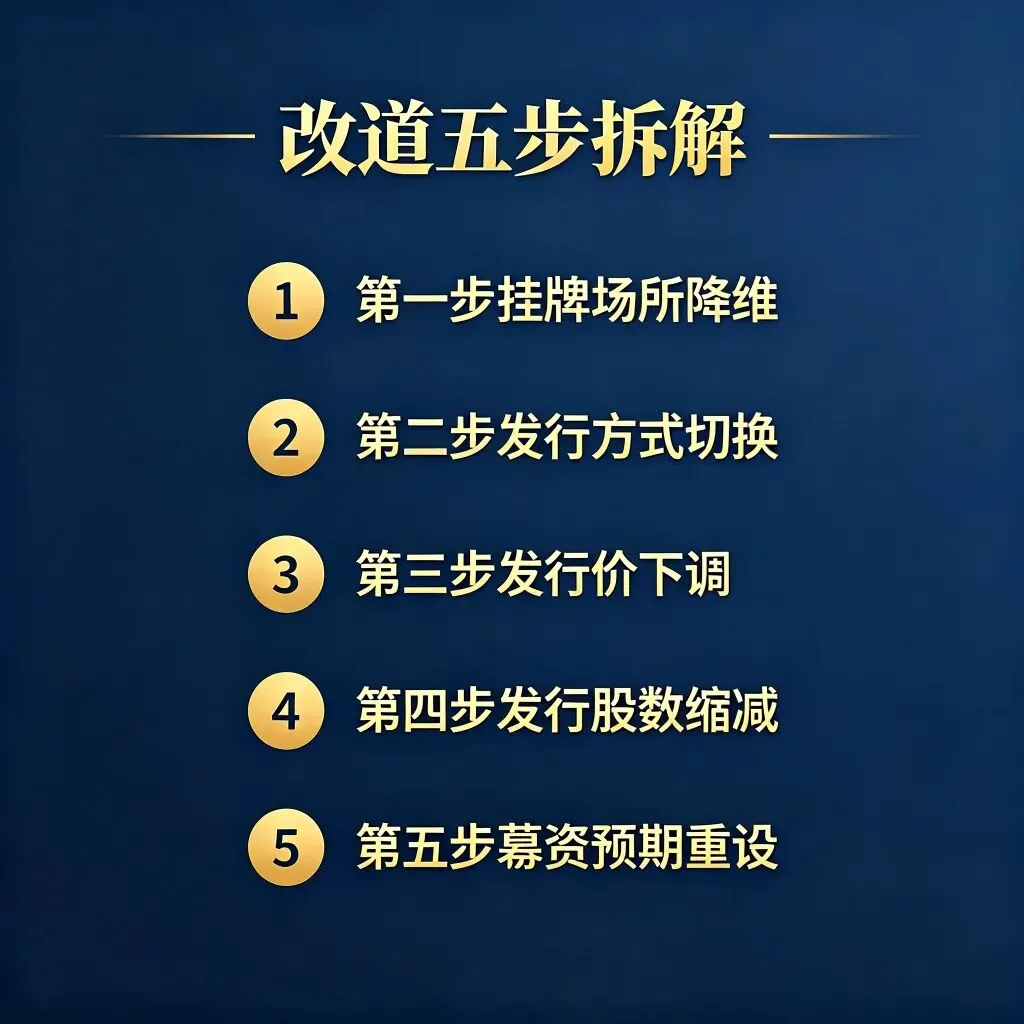
把 EvoNexus、瑞务行这些案例放在一起看,你会发现"改道 OTC"不是简单换个交易市场,而是一整套流程的连锁调整。归纳下来,核心就五步:
第一步:挂牌场所降维。从纳斯达克/纽交所,改到 OTC 市场的某一层级(通常是 OTCQB,少数从 OTCID 起步)。
第二步:发行方式切换。从承销商包销,改成自我承销、尽力推销(best efforts),省掉高昂承销费用,也不再背最低发行规模的压力。
第三步:发行价下调。从原本的主板定价区间,下调到更适合 OTC 的价位(常见 1-3 美元区间)。
第四步:发行股数缩减。从数百万股,缩到几十万股,把发行规模控制在小而稳的范围。
第五步:募资预期重设。从"冲大规模融资",改成"上市优先、融资为辅",先把身份和合规底子立起来,融资放到转板前后再谈。
这五步,就是"改道 OTC"的完整流程。看懂这五步,你就看懂了这波趋势的真正内核——不是退场,而是换一套更务实、更可控的打法重新上场。
这对你意味着什么:上市路径的选择,从来不是"能不能上纳斯达克"的单选题。真正的问题是——哪条路能让你更快、更稳地站上美国资本市场。对互联网小盘股而言,OTC 正在成为那个更优解。
五、趋势之下,先看懂、先行动的人先受益
从 EvoNexus 到瑞务行,互联网和科技类中概股改道 OTC 的名单还在拉长。它们的共同选择,传递的是同一个信号:资本市场的门从来没有关上,只是换了一个更适合小盘股进的门。
对还在观望的你来说,真正需要想清楚的,不是"我要不要上纳斯达克",而是"我现在处在哪个阶段、最适合哪条路"。OTC 这条通道,越早看懂、越早卡位,你就越早拿到美元融资能力、股权流动性和全球化品牌这三样东西。
趋势已经摆在这里了,接下来,就看谁先迈出第一步。
趋势已经起来,通道已经打开。对还在观望的互联网创业者来说,真正的成本不是"现在启动",而是"再等一等"。OTC 这条快速通道,越早看懂、越早卡位,你离美国资本市场就越近。
关于金盒企业管理集团
金盒企业管理集团是一家专注于中概股海外上市辅导的综合性金融服务机构,总部位于上海,核心业务覆盖海外公司注册、OTC Markets 挂牌辅导、买壳上市、SPAC 合并与纳斯达克/纽交所转板辅导。集团拥有中概股 848 家 OTC 挂牌企业的独家数据洞察,以「全路径覆盖、全链条闭环」为服务特色,致力于为中国中小企业提供从海外架构搭建、选层、尽调、RTO 交易设计、资产注入、合规培育到转板纳斯达克的一站式资本路径导航。
联系我们
如需 OTC 快速上市、买壳上市、SPAC 合并、海外公司注册等海外资本服务咨询,请添加顾问微信或后台回复"咨询",金盒企业管理集团专业团队将一对一为您详谈。
文|金盒企业管理集团