ARTICLE · 1089404
公转私最全指南:20种安全路径+备注模板,照着做不踩坑!
在社会很多老板、财务最容易踩的坑:公转私备注统一乱写“往来款”!
平时看着省事,一旦遇到银行核查、税务抽检、年报溯源,全是隐患!“往来款”太笼统,没有业务实质支撑,容易被判定为可疑资金流转,轻则银行风控冻结账户,重则牵扯税务风险,补账、解释、整改一堆麻烦。
其实公转私并不难,核心是每一笔都有依据,照着做不踩坑。结合最新的财务合规要求,今天给大家整理了【20种安全公转私路径+核心要点】,涵盖4大类场景和3条避坑红线,日常直接套用,干净规范,零隐患!
这是公转私最基础、最高频的场景,只要真实合规,基本没有风险。
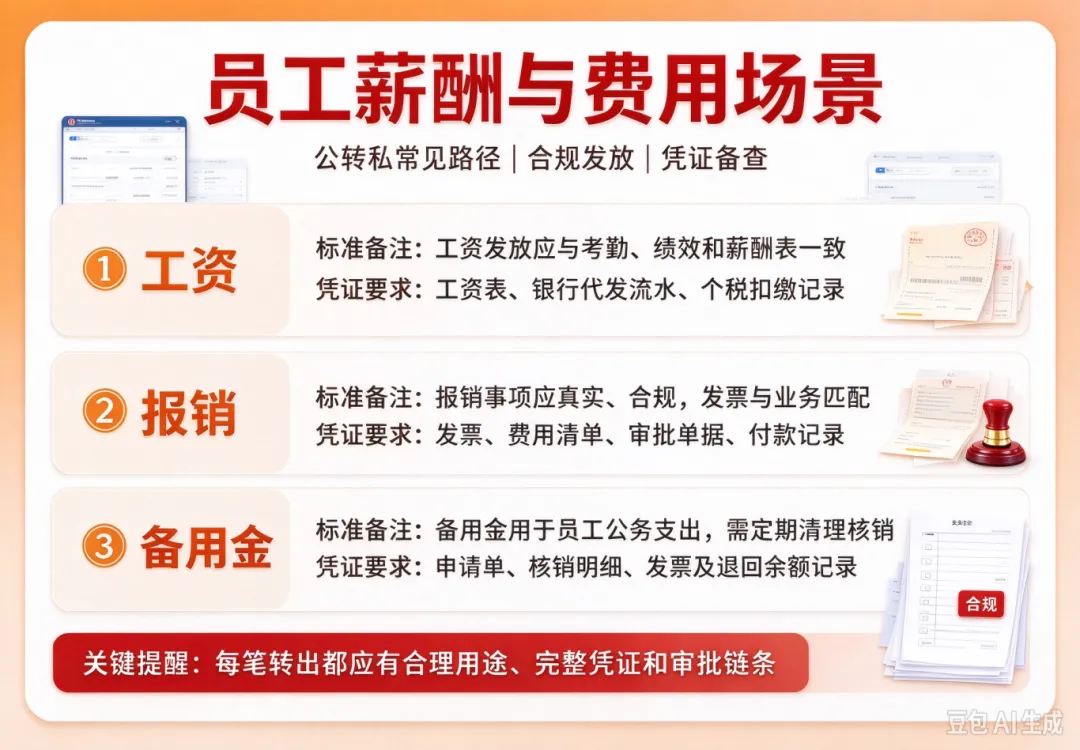
①给自己发工资
备注:工资 / XX月工资
公司账户发放,依法代扣代缴个税。月薪5000元以内不缴税,且可以计入公司成本费用税前扣除。备注匹配工资表、个税申报记录、社保公积金记录即可。
②员工费用报销
备注:差旅费报销 / 办公费报销 / 业务招待报销(按实际品类写)差旅、办公、业务招待等因公支出,凭真实合规票据实报实销,业务闭环完整。
③ 提取备用金
备注:提现 / 备用金用于经营相关的零星支出,金额要合理,及时核销,千万不要长期挂账,更不要用“备用金”名义变相分红或抽逃资金。
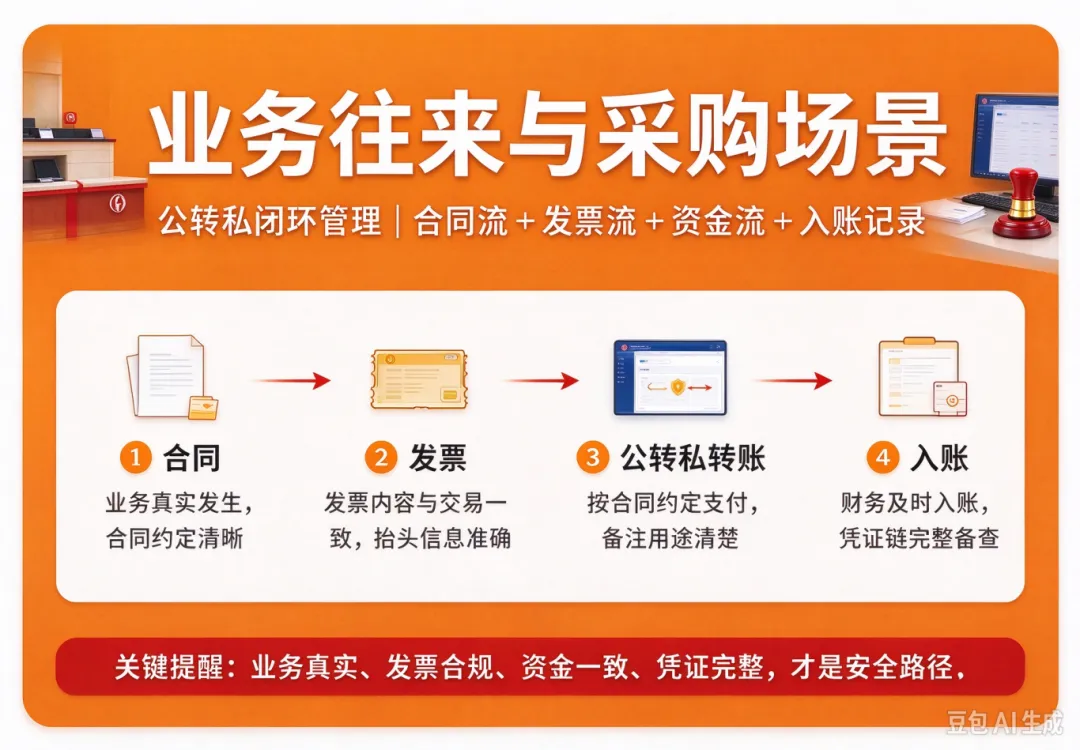
这一类涉及对外业务,银行和税务会重点看业务真实性
备注:支付劳务报酬向外包个人支付劳务报酬,需签协议并代扣个人所得税,金额较大需去税务局代开发票
备注:采购物资 / 采购货款小额零星支出(一般每次300-500元以内)可凭收款收据入账;大额必须要求对方去税务代开发票。
备注:支付XX货款 / XX服务费基于真实业务,签合同、取得票据,可以转入个体户负责人本人账户(个体户公转私合规路径)。
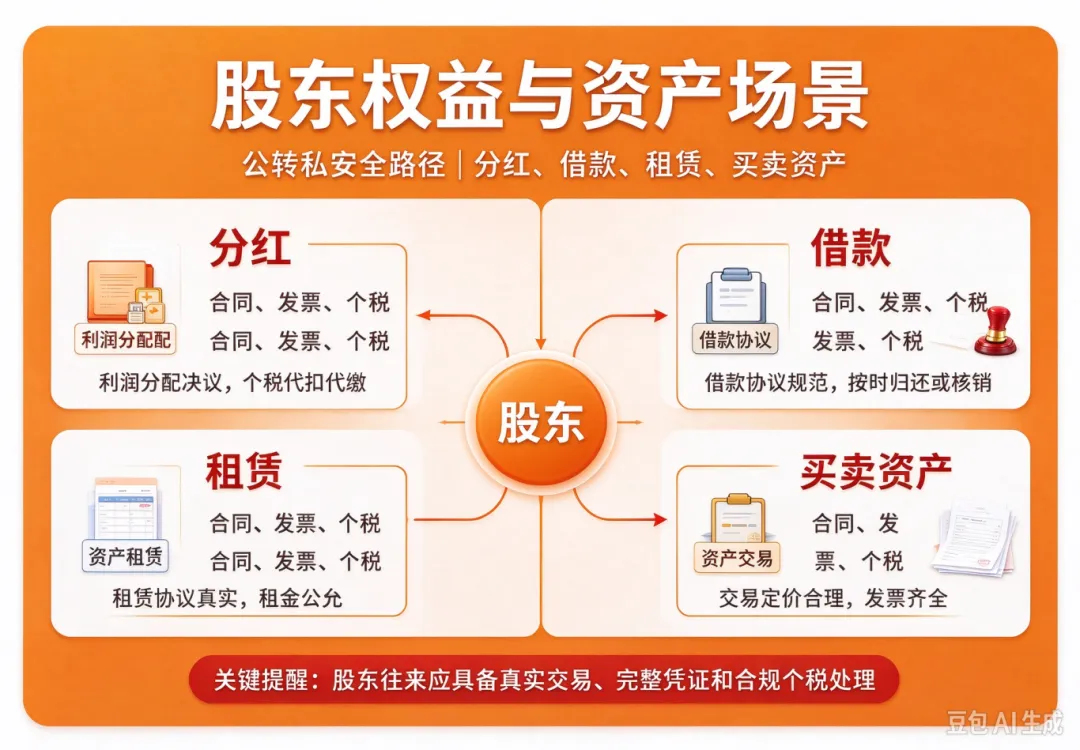
这是公转私的“重灾区”,稍有不慎就会涉及个税补缴甚至抽逃出资,务必谨慎!
备注:税后股东分红公司缴完企业所得税后分配税后利润,必须代扣20%股息红利个人所得税。备注明确“税后”,避免二次涉税争议。
备注:股东减资退回投资款按法定程序办理,合法退回投资款,不能随意转款。
备注:股东个人借款(XX)签借款协议,年度终了前必须归还且用于经营,否则视同分红补缴20%个人所得税!
备注:房租款 / 车辆租赁费个人房产、车辆出租给公司,签合同、代开发票,按公允价收租。
备注:采购股东资产款股东把资产按市场价卖给公司,签合同、取得票据。
备注:购买电脑/家具款公司购买股东名下电脑、家具等,签合同、取得票据,正常入账。
这是公转私的“重灾区”,稍有不慎就会涉及个税补缴甚至抽逃出资,务必谨慎!
这一类涉及对外业务,银行和税务会重点看业务真实性
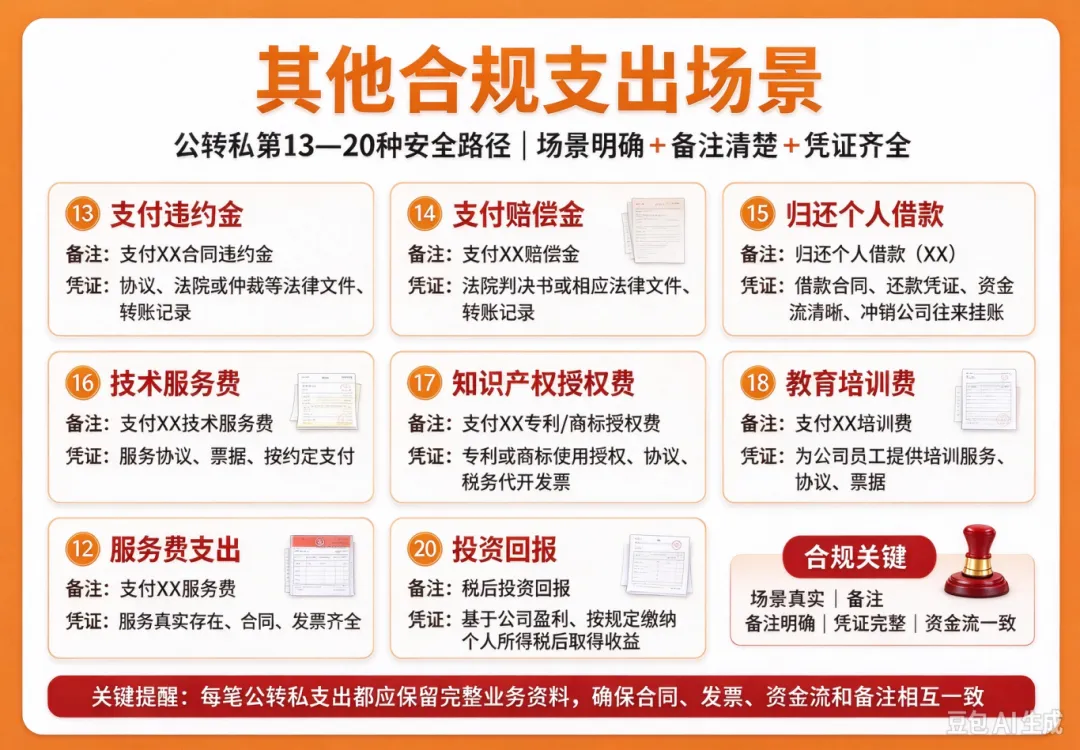
备注:支付XX合同违约金凭协议、和法院/仲裁等法律文件转账。
备注:支付XX赔偿金凭法院判决书或相应法律文件转账。
备注:归还个人借款(XX)有借款合同和还款凭证,资金流清晰,冲销公司往来挂账。
备注:支付XX技术服务费签服务协议、取得票据,按约定支付。
备注:支付XX专利/商标授权费专利、商标使用授权,签协议并税务代开发票。
备注:支付XX培训费为公司员工提供培训服务,签协议、取得票据。
备注:支付XX服务费服务真实存在,合同、发票齐全。
备注:税后投资回报基于公司盈利,按规定缴纳个人所得税后取得收益。
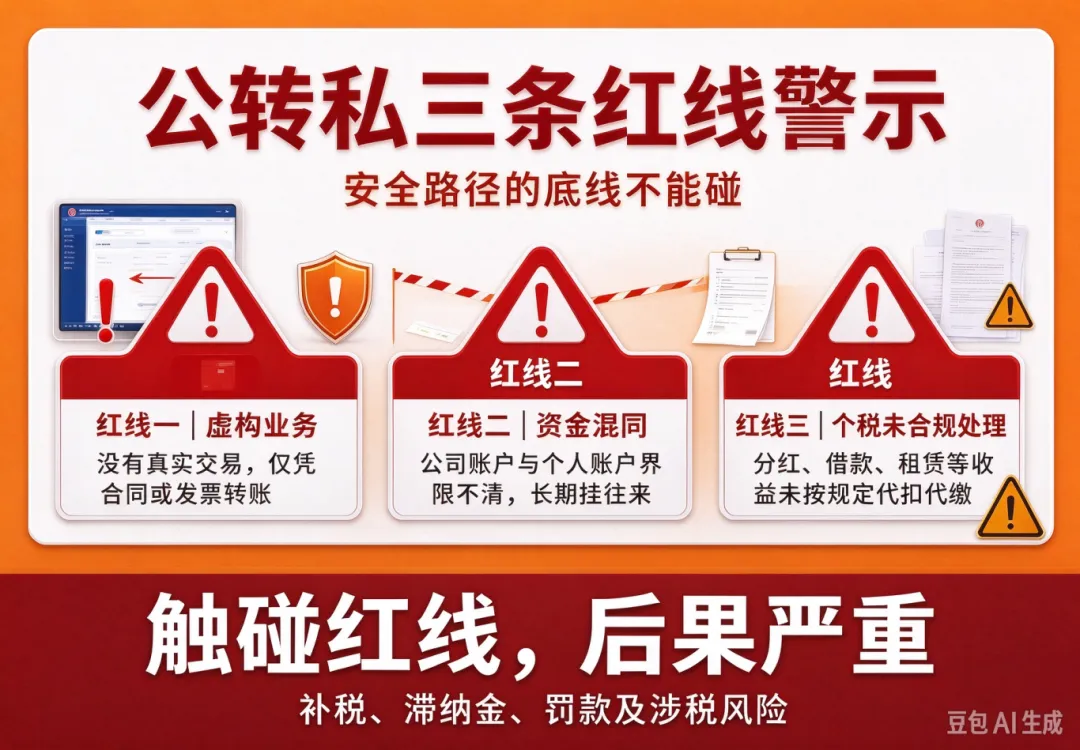
结合上面20种路径,大家务必记住图片中提到的3条红线,这是银行和税务稽查的重点:
这一类涉及对外业务,银行和税务会重点看业务真实性
没有真实业务支撑,单纯为了转钱而转账,极易触发银行反洗钱风控,涉嫌偷逃税
很多老板喜欢“借”公司的钱,年度终了不还,也不用于经营,直接被税务局视同分红,补缴20%个税,还要交滞纳金。
合同流+票据流+资金流+业务流必须一致。备注写得再漂亮,拿不出凭证,一切都是空谈。
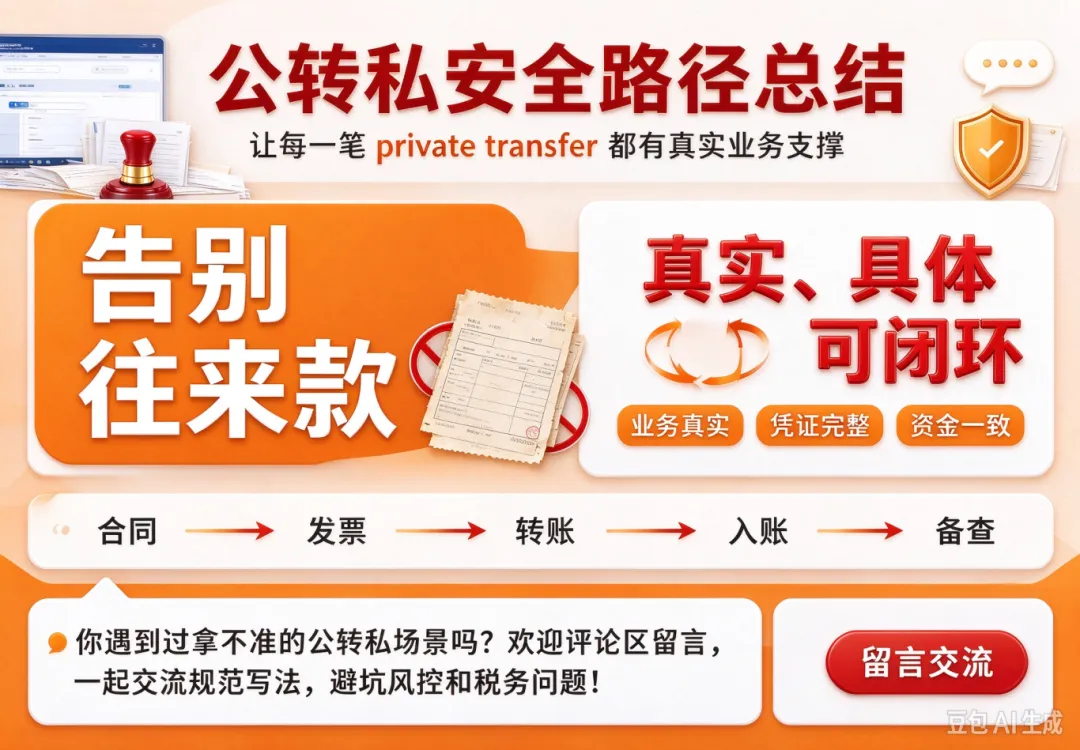
公转私备注的核心原则是:真实、具体、可闭环。
备注必须和真实业务1:1匹配!能写具体业务,绝不写“往来款、备用、转账”这类模糊字眼!
比如:支付违约金、运费、咨询费、员工补助、退费回款等小众场景,一定要写清楚具体业务名称。备注只是辅助,业务实质才是核心!