ARTICLE · 1129919
豆包变异提供出行预定了,AI助手们会不会像互联网平台那样全部沦为小贷公司?
互联网平台曾凭借流量优势纷纷涉足消费金融,引发过度借贷等乱象。如今AI助手豆包上线出行功能,市场担忧其重走老路。但AI助手与互联网平台存在本质差异:触达方式从页面展示升级为“决策代理”,监管框架已前置,牌照约束使无牌主体无法直接放贷。真正风险不在于AI是否亲自放贷,而在于推荐机制是否公正、适当性管理是否有效及授权边界是否清晰。AI金融化是确定性趋势,但“AI助手等于小贷公司”的等式并不成立,更可能以持牌协同或合规导流形态存在。历史不会简单重复,监管约束更早更严,核心在于界定“代理决策”边界,防范算法推荐加剧金融消费风险。。。。
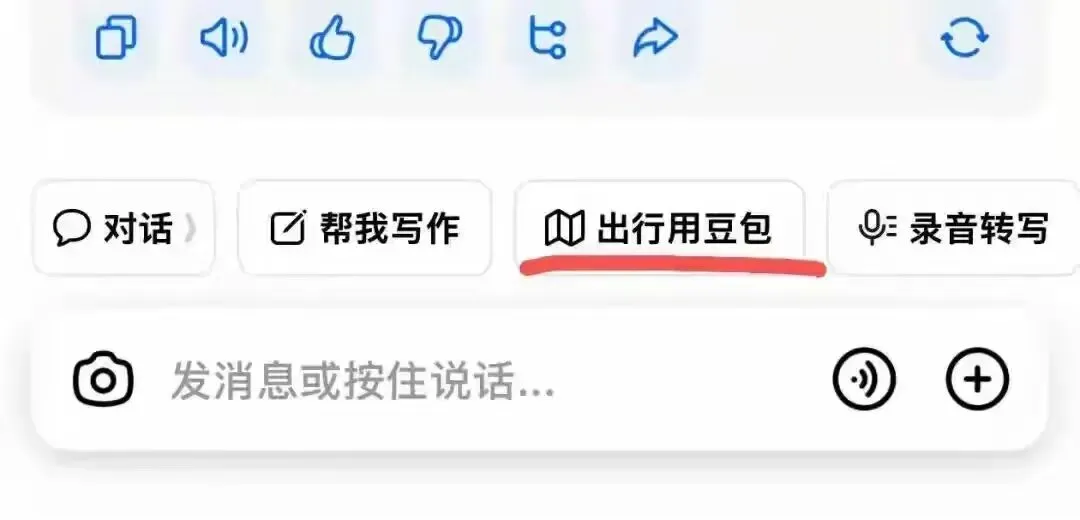
2026年9月末,字节跳动旗下AI助手“豆包”上线出行聚合功能,覆盖机票、火车票、打车及导航。用户可在对话界面直接完成查询、比价与预订,第三方服务商包括航班管家、高铁管家、曹操出行、百度地图。
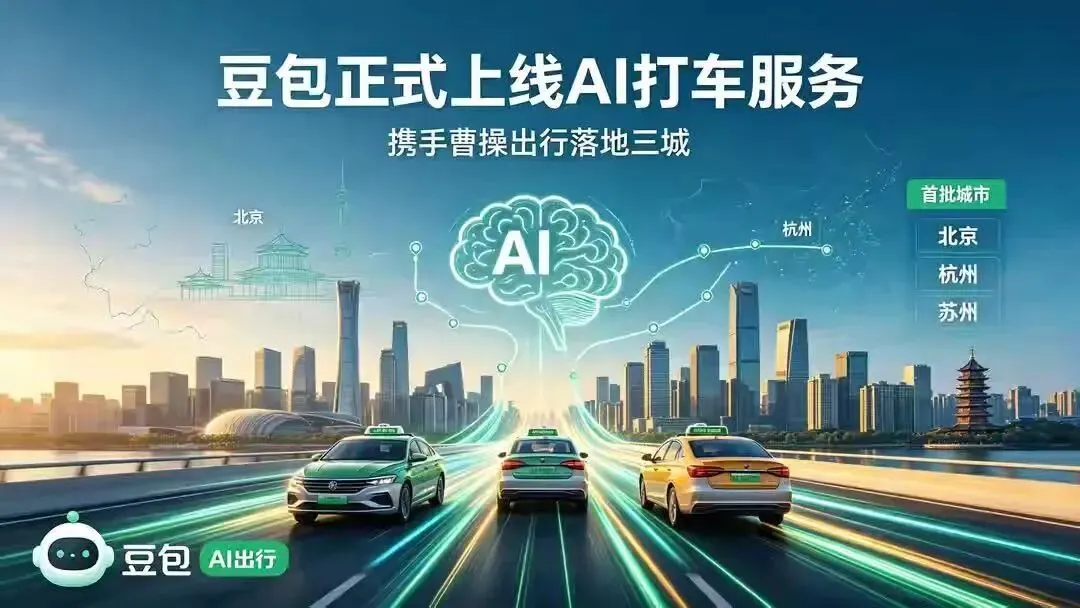
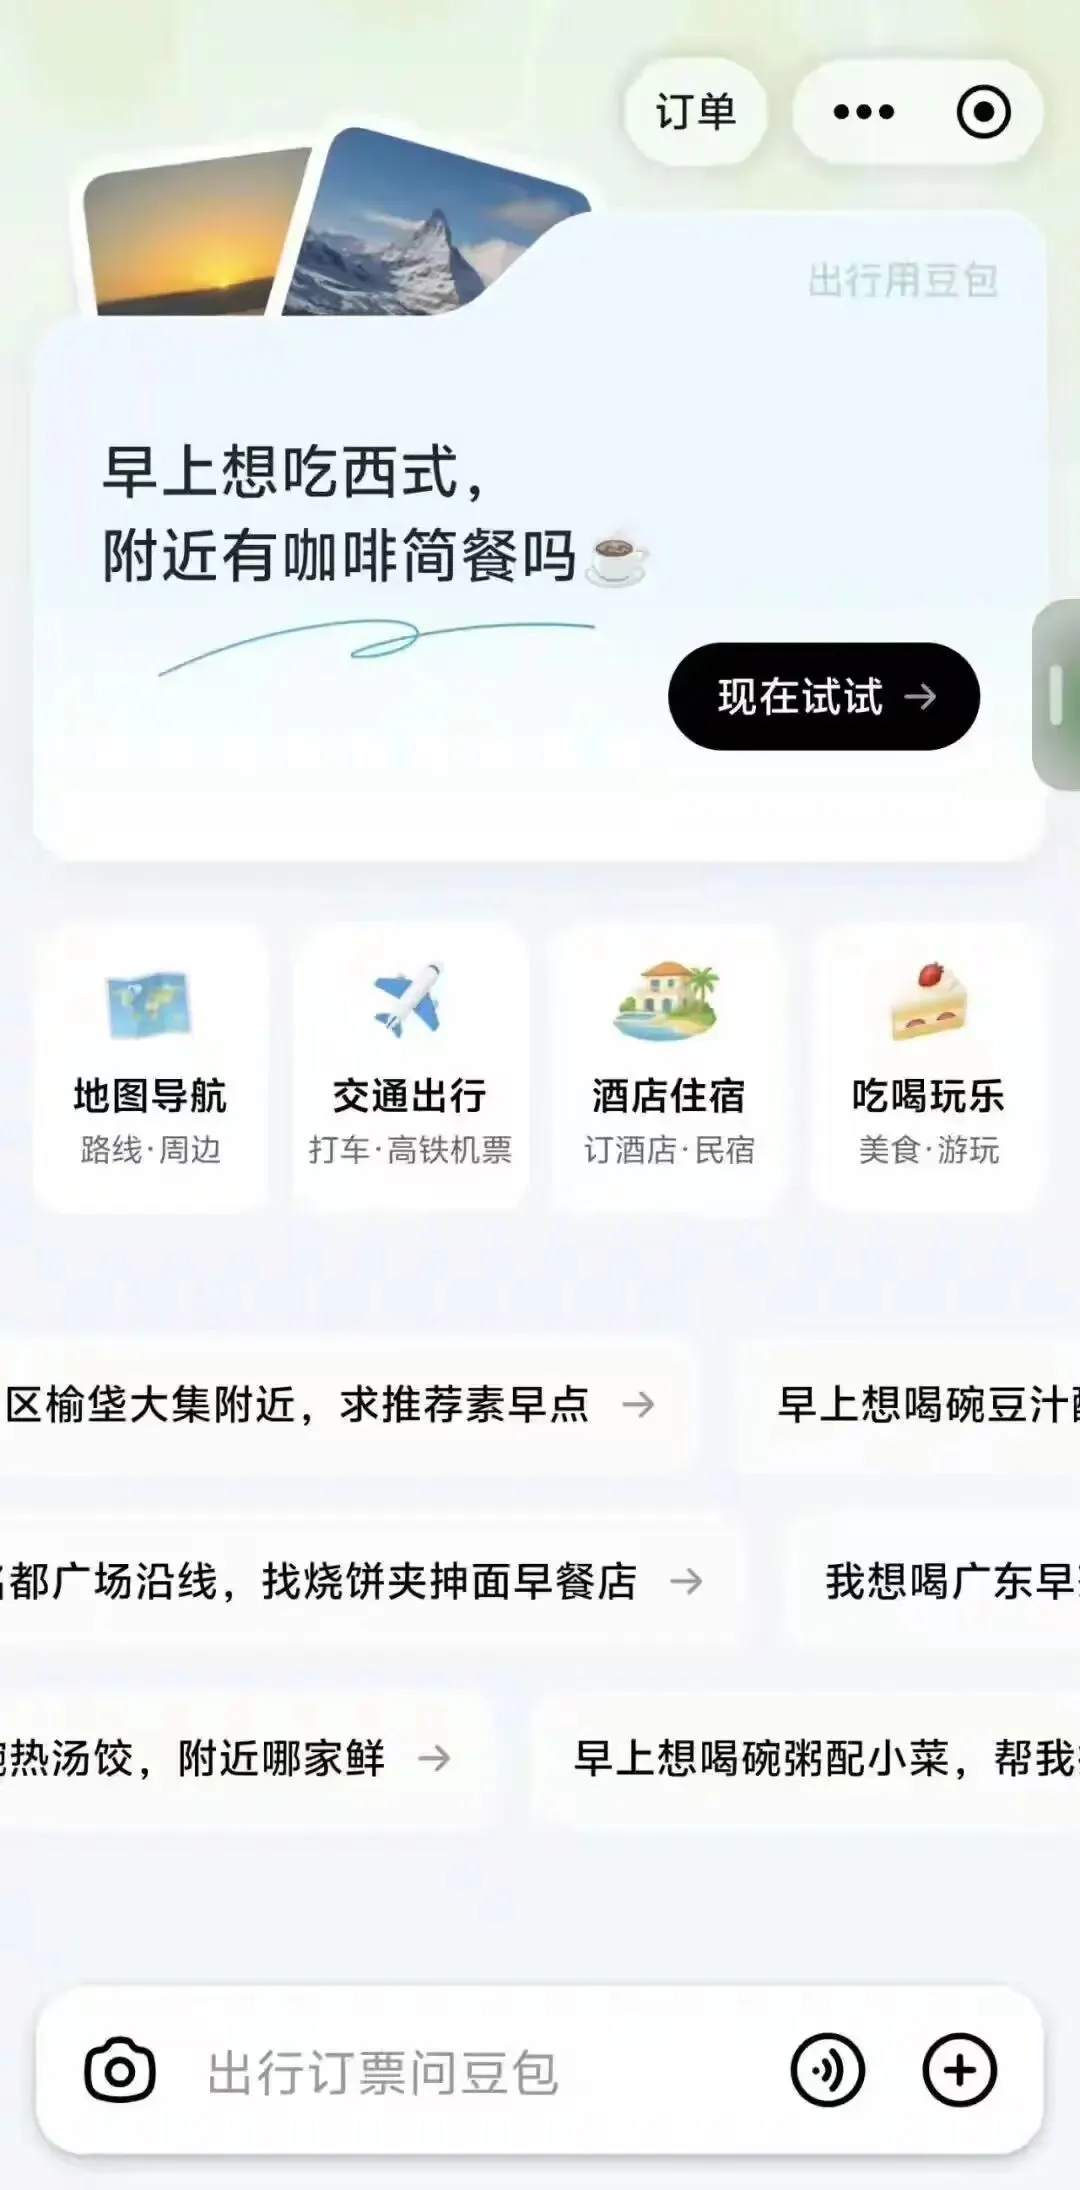
从产品演进角度看,这一动作属于AI助手从“信息生成”向“服务执行”转型的常规步骤。出行是高频、刚需场景,选择国庆前夕上线,兼具用户习惯培养与系统压力测试的考量。
但市场观察者的警惕并非全无依据:互联网平台的历史经验表明,流量产品往往在用户规模达到一定阈值后,开始向高利润服务延伸。出行之后是否接续本地生活,本地生活之后是否触及金融,是一个合理的追问。
这些担忧不是没有道理的,毕竟十几年前就有前车之鉴——
01
结担忧的来源:
互联网平台金融化的历史路径
2015年至2020年间,主流互联网平台普遍经历了从主营业务向消费金融延伸的过程。电商、外卖、出行、内容社区的平台方,在积累场景流量与支付数据后,相继推出白条、花付、月付等类信贷产品。
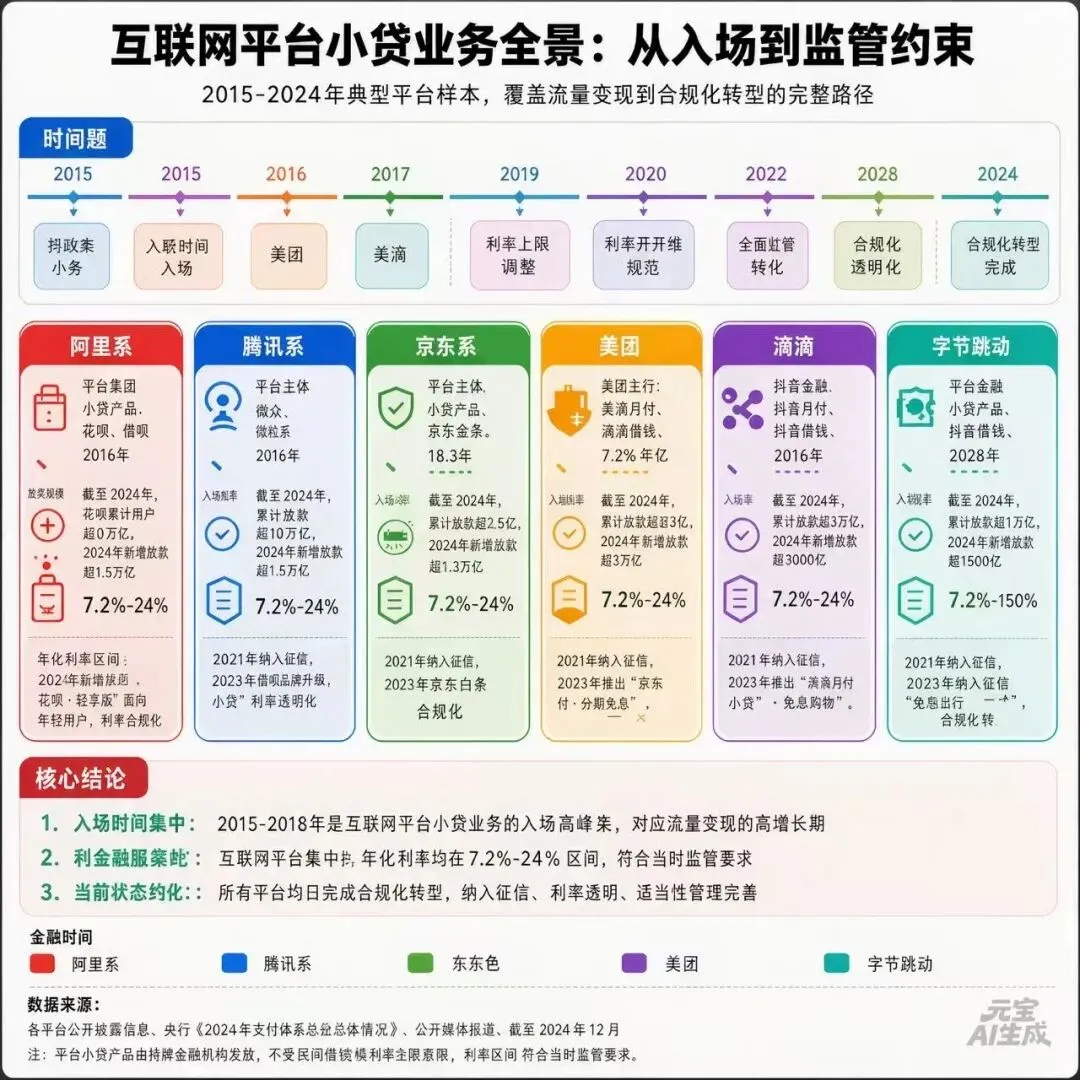
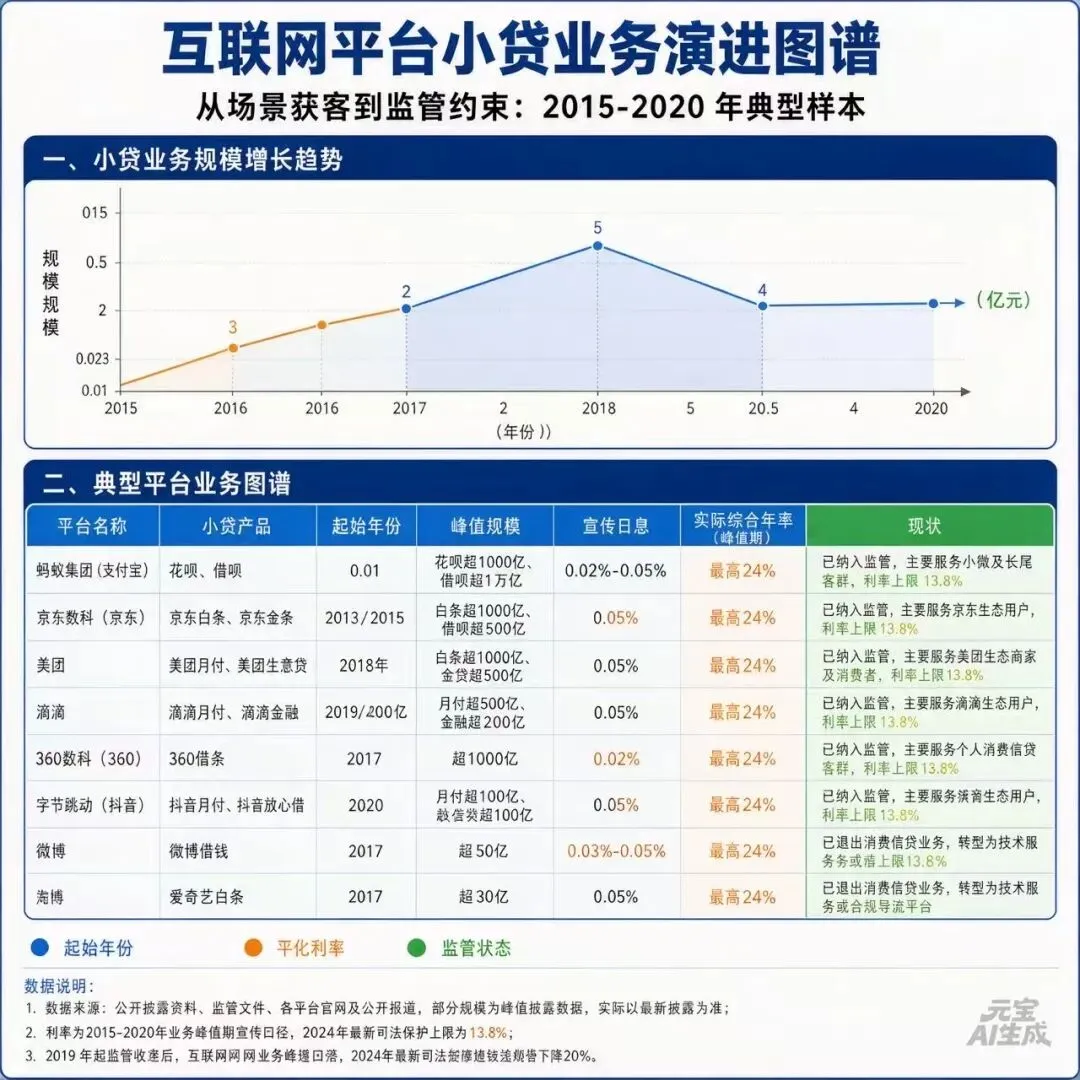
其商业逻辑可以概括为:高频场景获取用户注意力,支付工具沉淀交易数据,消费信贷实现流量变现。平台自身通常不直接持牌放贷,而是以助贷或联合贷款模式对接持牌金融机构,从中获取导流费、技术服务费或分润。
这一模式在监管滞后期内快速扩张,负面外部性随之显现:过度借贷、适当性管理缺失、实际融资成本不透明等问题在2019年后集中暴露。
关键事实是:当时的监管框架对“嵌入式金融”的约束存在时间差,平台在相当长时期内享有较大的试错空间。这是讨论AI助手是否会重走老路时必须纳入的变量。
02
结构差异:
AI助手与互联网平台的可比性
当然,担忧是担忧,不过原来的互联网社交平台与现在的Ai之间还是存在差别的:
(一)触达方式:从展示到代理
互联网平台的金融推广依赖页面元素——弹窗、banner、收银台默认勾选。用户需主动点击才能完成转化。
AI助手若具备金融功能,则可能以对话代理形式出现:理解用户意图后主动推荐方案,甚至在用户授权范围内代执行操作。这种“决策代理”属性使金融产品触达效率远高于传统界面,但也意味着适当性管理的要求更高。
(二)监管环境:框架已前置
与十年前不同,当前针对AI参与金融活动的监管约束已部分就位。《金融产品网络营销管理办法》(2026年9月施行)明确:非持牌机构不得违规营销金融产品,第三方平台不得多层转委托,支付工具不得捆绑贷款推荐。商业银行互联网助贷业务新规要求核心风控不得外包,银行须独立承担授信审批责任。针对AI在金融场景的应用,监管部门已提出高风险场景须设人工监督、可解释、可审计等原则。
这意味着AI助手若涉足金融分销,面临的合规审查强度显著高于当年的互联网平台。
(三)牌照约束:主体分化
当前主流AI助手背后的运营主体可分为两类:
一是已持有金融牌照或隶属综合金融集团(如蚂蚁、腾讯、京东等),可在集团内协同,但受关联交易与消费者权益保护约束;
二是未持牌主体,只能以技术输出或合规导流形式参与,不能直接从事信贷业务。
对于后者,“变成小贷公司”在法律与监管层面均不可行。
03
风险判断:
问题不在放贷主体,而在推荐机制
将议题从“AI助手会不会变成小贷公司”转换为“AI助手是否可能加剧金融消费风险”,关注点应落在推荐机制而非放贷主体上。
- 推荐排序的公正性
AI推荐的金融产品排序是否受商业合作影响?用户是否被告知“此为广告”或“此为合作机构产品”? - 适当性管理的有效性
AI是否具备评估用户风险承受能力的能力?是否会向明显不具备还款能力的用户推荐借贷产品? - 授权边界的清晰度
用户授权AI“安排行程”与授权AI“申请贷款”之间,是否存在明确的权限分级? - 责任归属的明确性
若AI推荐的贷款产品出现纠纷,责任由AI提供者、技术服务方还是资金方承担?
这些问题不依赖AI是否亲自放贷,而是取决于AI助手在金融服务链条中的角色定位与合规水平。
04
得出这样的结论
第一,AI助手涉足金融服务是确定性趋势。支付、信贷、保险、理财是高频、高价值的生活服务模块,AI助手若定位为“个人代理”,难以长期回避金融功能。
第二,“AI助手等于小贷公司”的等式不成立。监管环境、牌照要求、合规成本均不支持无牌主体直接从事信贷业务。更可能的形态是持牌集团内协同,或无牌主体做合规导流与技术输出。
第三,真正的风险在于“代理决策”的边界模糊。AI助手比互联网平台更了解用户,也更有能力在用户未主动寻求借贷的情况下推荐金融产品。这要求监管从“行为监管”延伸至“算法推荐监管”,明确AI在金融营销中的信息披露义务与适当性责任。
第四,历史不会简单重复。互联网平台金融化的教训已被部分吸收,AI助手面临的约束条件更多、更早。但技术能力越强,规避监管的工具也可能越多,这是一个持续的博弈过程。
05
结语的话
豆包上线出行功能,应被视作AI助手从信息工具向服务入口演进的常规步骤。将其与互联网平台放贷史直接类比,忽略了监管框架、商业模式与技术形态的差异。
更值得关注的长期议题是:
当AI助手具备替用户做决策的能力时,如何界定其金融行为的边界?
这需要监管机构、技术提供者与消费者共同参与规则制定,而非简单预判“AI必然割韭菜”或“AI绝对安全”。