ARTICLE · 1137691
先进封装:ABF为AI时代咽喉材料,供需失衡下国产替代迎来黄金窗口
1 先进封装的“隐形基石”,ABF已成为AI时代关键材料
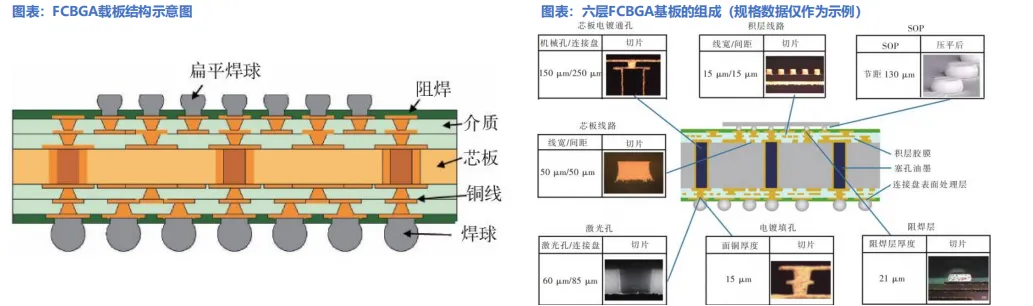
载板为芯片与PCB之间的“桥梁”,绝缘堆积膜是构建载板的核心材料
➢ 半导体封装载板作为一种基础材料,广泛应用在各种半导体产品的封装过程中。载板上承接芯片,实现芯片管脚扇出并保护芯片;下互 连主板(PCB)在两者之间起桥梁、互连、扩展作用。像CPU、GPU和ASIC这样的芯片并不是直接焊在电路板上的,而是先被封装在 载板上——大多数芯片布线密度较高,但PCB的布线密度不高,芯片不能和PCB直接互连,因此需要载板这一“桥梁”产品。
➢ 绝缘堆积膜是一种具有低介电常数、低介电损耗特性的超薄固态绝缘胶膜材料。它通过逐层热压堆积的方式,用于构建高性能的封装载 板,为载板上的精密电路提供层间与线间绝缘支撑和物理保护。“绝缘堆积膜”的材料扮演了至关重要的角色,其典型代表是由日本味 之素公司开发的ABF,目前在全球市场中占据主导地位。
➢ 在ABF出现之前,主流的载板材料是BT树脂。BT基板的精度通常在20微米以上,难以满足高性能计算(HPC)对超细布线的要求。 ABF膜从根本上突破了这个限制,使用ABF材料,配合半增材工艺(SAP),线宽/线距可以做到5微米,是BT基板的十分之一。在同样 面积的载板上,可以布置出密度高出数倍的电路,容纳更多的信号引脚,支撑更复杂的芯片设计。
ABF为载板核心绝缘材料,味之素垄断市场
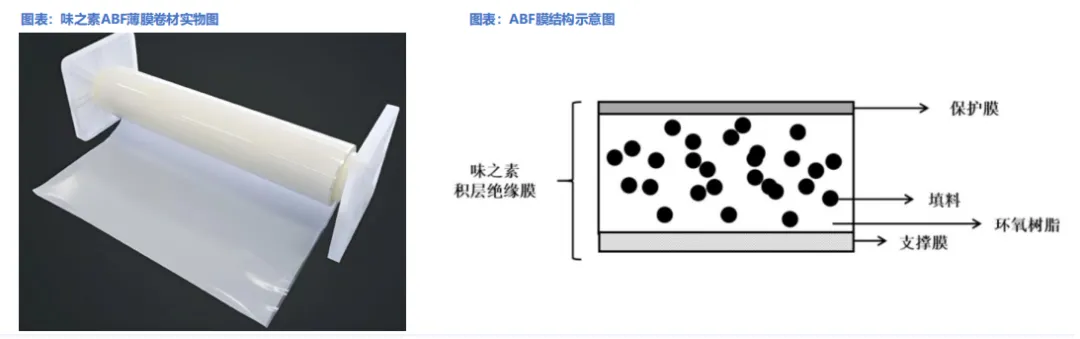
➢ ABF(Ajinomoto Build-up Film)即味之素积层绝缘膜,是FC-BGA封装基板的核心绝缘材料,这种绝缘薄膜材料用在载板的铜线 布线层之间做隔离。上世纪70年代,味之素在生产味精(谷氨酸钠)的过程中,意外发现其副产物能够提炼出一种绝缘性极高的树脂 类合成材料。但当时这一发现并未找到合适的应用场景,相关研究也就此搁置。1996年,英特尔当时正面临CPU制程精密化带来的挑 战,急需一种能满足高端芯片封装要求的材料,英特尔主动联系味之素,双方合作研发出了FC-BGA封装方案,ABF增层薄膜自此成为 这一封装技术的主力绝缘材料。味之素团队仅用四个月便完成ABF增层薄膜材料的开发,1999年正式量产,英特尔成为首个客户。
➢ 从味之素量产以来,此后近三十年,ABF增层薄膜逐步成为高端CPU、GPU、AI算力芯片IC载板的核心绝缘材料,没有它载板几乎成废 板。ABF膜虽然是味精生产的副产物,但其研发难度极高,味之素靠着专利壁垒、工艺积累和头部客户绑定,垄断这一市场近30年。时 至今日,味之素独占全球ABF膜95%的份额,利润率高达50%以上,没有任何海外竞品能规模化替代。
铜负责导电,ABF增层膜负责绝缘,反复堆叠形成载板
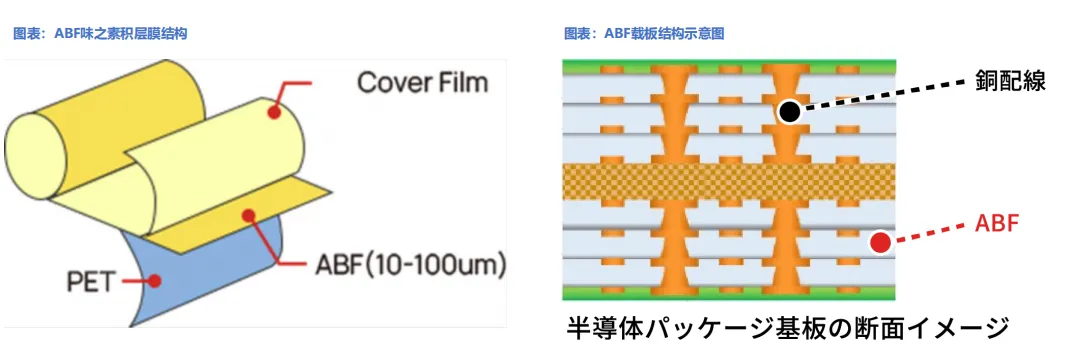
➢ 现代高端ABF载板的制造,是一个反复堆叠的过程:在核心层基板上,交替叠加ABF绝缘膜和铜导体层,每叠一层,就在这层上通过激 光打孔、化学镀铜、光刻、蚀刻等一系列工序,形成新的导电线路和层间连接。这个过程被称为增层,一张高端载板需要增层20次以 上,最终形成一个拥有20多层电路的三维结构。每一层都要求极高的对准精度,层与层之间的偏差如果超过几微米,信号就会出错, 整张载板报废。
➢ 在ABF载板中,铜负责导电,ABF增层膜负责绝缘;铜线路一层层铺设,ABF增层膜则夹在中间,防止不同层线路短路,同时还要保证 高速信号传输的稳定性。它非常平整,厚度仅20-30μm。这种物理特性允许工程师在上面用激光打出极小的孔,并铺设极细的电路, 从而实现多层电路的“堆叠”。
ABF膜与ABF载板制造核心工艺透视
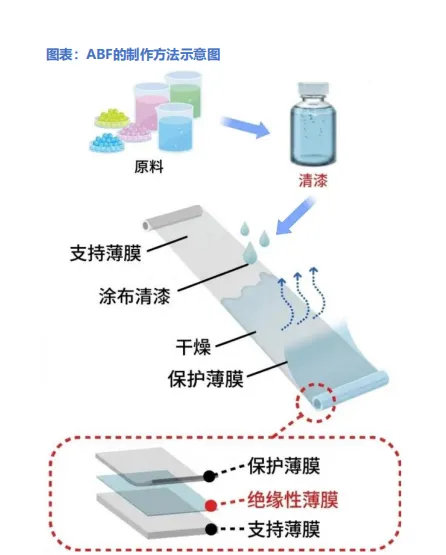
➢ 绝缘堆积膜的主要制造工艺:绝缘堆积膜的制造离不开精密的涂布技术,将原 材料按预定比例混合,制成一种叫做清漆的溶液,通过精密的狭缝式涂布设备 ,将调好的清漆涂覆在抛光的金属箔或带有离型剂的基底支撑膜上。经过精确 控制的烘干过程,溶剂挥发,材料达到半固化状态,形成薄膜状结构。最后再 上面贴上保护膜,卷绕成成品膜卷,ABF就完成了。
➢ ABF载板主要制造工艺:采用绝缘堆积膜制造载板(即ABF载板)的工艺是一 种典型的“半加成法”,流程精密且复杂。核心流程包括真空热压、激光开孔 、清洗活化、沉积种子层、图形化与电镀、退膜与蚀刻、重复堆积等。
IC载板成本占比拆解,金盐、半固化片等占比较高
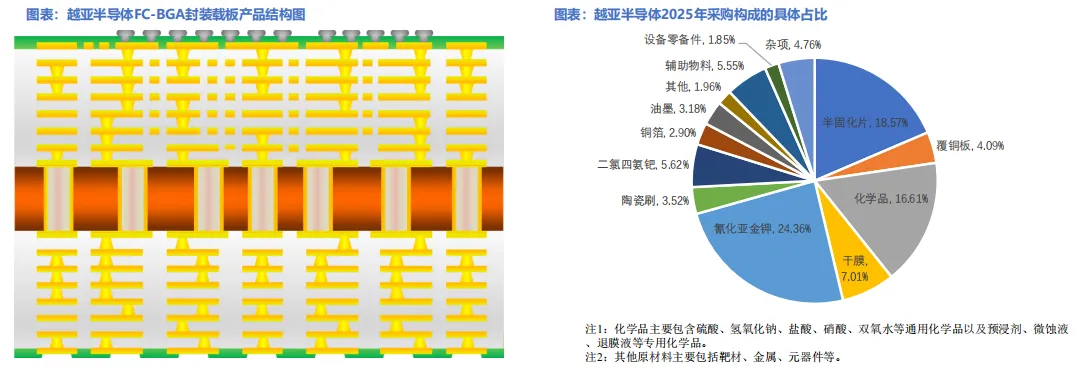
➢ IC载板在需求端呈现高定制化趋势,在生产时无法形成标准化,不同产品所需原材料的型号和单价差异较大。我们以越亚半导体为例, 其主要产品为采用铜柱技术、Tenting(减成法)、mSAP(改良半加成法)和 SAP(半加成法)等工艺类型制造的IC封装载板和嵌埋 封装模组,其原材料主要包括半固化片、覆铜板、化学品、干膜、氰化亚金钾、陶瓷刷、二氯四氨钯、铜箔和油墨等。
➢ 2025年,越亚半导体材料采购占比最高的分别为氰化亚金钾(24.36%)、半固化片(18.57%)、化学品(16.61%)。其中半固化片 采购均价呈现上升趋势,公司半固化片采购中用于生产倒装芯片球栅阵列封装载板、嵌埋封装模组产品的ABF膜的占比有所变化,ABF 膜单价相对较高,导致半固化片采购均价波动。
先进封装产业链结构清晰,ABF处于上游位置
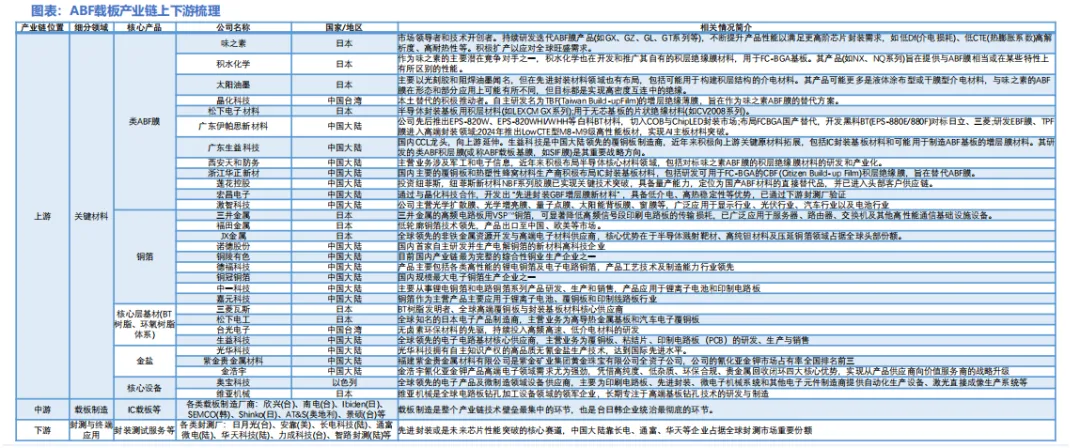
➢ 先进封装载板在半导体产业链中位于中上游的位置,其上游供应商主要为半固化片(含ABF)、覆铜板、化学品、干膜、氰化亚金钾、 陶瓷刷、二氯四氨钯、铜箔和油墨等材料制造商,下游客户主要为各类芯片厂商及封测厂商。
➢ 产业链上游:关键材料及制程设备
➢ 材料方面最核心的是ABF膜,由味之素垄断。日本积水化学、太阳油墨等少数企业也在生产类似产品,但合计市占率微小。
➢ 铜箔是另一个关键材料。高端ABF载板要求极薄、极均匀的电解铜箔,国际市场主要由日本三井金属,日本福田金属、日立等 企业主导,国内诺德股份、铜陵有色等企业正在向高端铜箔延伸,但在最高规格产品上与日系企业仍有差距。
➢ 载板的核心层基材,主要使用BT树脂和环氧树脂体系,三菱瓦斯、松下电工,台光电是主要供应商,国内生益科技在这个方向 有所布局,具备一定的竞争力。
➢ 制程设备方面,激光直接成像设备(LDI)是ABF载板制造的核心装备之一,全球市场由以色列奥宝科技、日本维亚机械等企业 主导,国产替代相比材料环节推进相对更快,但高端机型的核心性能仍依赖进口。
➢ 产业链中游:载板制造层
➢ 载板制造是整个产业链技术壁垒最集中的环节,也是台日韩企业统治最彻底的环节。据蜂虎PCB资讯、印刷电路板协会(TPCA )引述中国台湾工研院产科所的数据显示,2022年全球前十大载板厂高度集中,前十大的载板厂占了全球84.8%的产值,中国 台湾为最大载板供应者,占整体产值的38.3%,其次为韩国与日本,三地厂商总计囊括了90%的的载板市场。
➢ 具体来看,前五大载板厂分别为欣兴(17.7%)、南电(10.3%)、日厂Ibiden(9.7%)、韩厂SEMCO(9.1%)、日厂 Shinko(8.5%),五家载板厂合计占一半以上的全球份额。
➢ 产业链下游:封测与终端应用
➢ 载板的直接下游为半导体封测厂商或芯片设计厂商的自主封装工厂,下游行业的发展前景及未来市场规模将直接影响整个产业 链的市场空间。
产业链结构清晰,三个主要层级之间存在高度的技术依赖与供给约束关系
➢ 我们梳理了产业链内部分公司的产业链位置和核心业务基本情况,上游关键材料与核心设备、中游基板制造和下游封测应用三个主要层 级之间存在高度的技术依赖与供给约束关系。
2 需求侧:AI发展带来新增长极,ABF需求有望持续扩张
全球AI芯片加速出货,算力扩张持续拉动ABF刚性需求
➢ ABF膜是高端CPU、GPU、FPGA、ASIC等芯片封装基板(IC载板)的核心绝缘材料,约占载板BOM成本的30%。据友硕预计2026 年,全球AI芯片出货量较2025年增长2倍以上。英伟达GPU供不应求,台积电CoWoS先进封装产能连年翻倍。除了GPU,通用服务器 CPU、AI加速卡、1.6T/3.2T高端交换机芯片,都在大规模消耗ABF载板。
➢ 从2025年下半年开始,GPU、CPU以及ASIC等高阶芯片需求持续增长,首先推动高阶ABF基板进入供不应求状态。2025年味之素下游 结构中,服务器领域占比超30%,网络通信与5G占比约30%,其余为汽车电子与消费电子。友硕预计2025-2028年AI相关ABF载板需 求复合增速64%,传统PC、消费电子仅贡献不足20%增量;全球AI服务器、大模型算力中心扩张持续拉动刚性需求。在芯片尺寸与叠 层复杂度极致飙升下,产业定价权的争夺战已让市场全面转向卖方主导。