ARTICLE · 1163413
AI助理刚学会替你买东西,亚马逊就把门关上了
PERSONAL AGENT × 互联网的生意
📌 速览
Meta的AI助理Muse上线12天就被亚马逊封了购物权限。这不是安全问题,是“没人看广告”的问题。个人助理、开源工具、平台封禁,三件事指向同一件事:互联网正在从“流量生意”往“服务生意”挪。
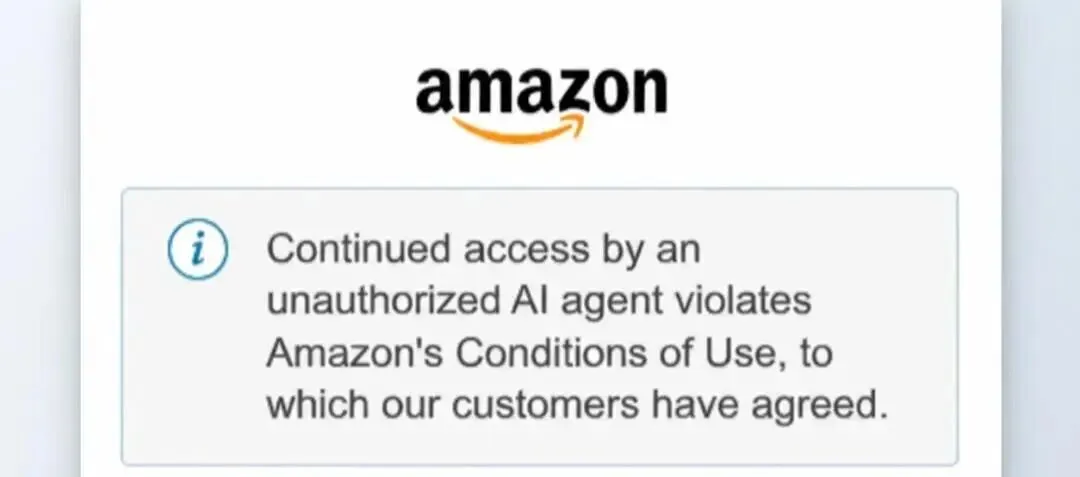
2026年9月20日,一批美国用户在手机上打开Meta的Muse,让它帮自己去亚马逊下几单。回来的不是订单,是一句弹窗:
“ 亚马逊弹窗原文
“未经授权的AI Agent持续访问,违反亚马逊使用条款。”
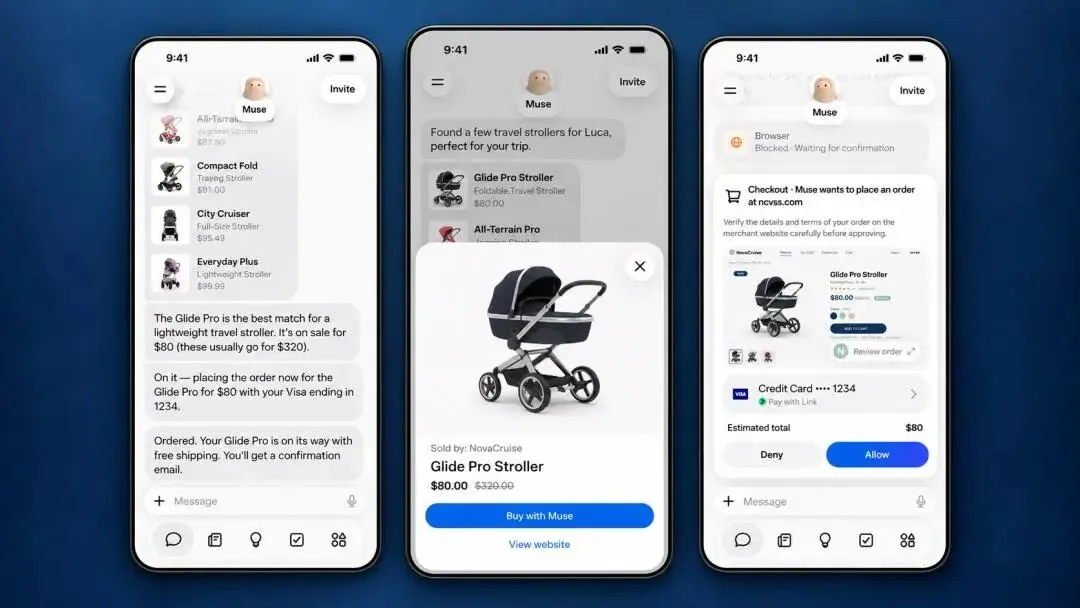
这封条来得很快。Meta在9月8日上线的Muse:一个住在云端虚拟机里的个人 AI助理,据国内科技媒体报道,发布当天就冲上美国iPhone免费榜第一、把 ChatGPT挤到第二,Meta股价一夜涨了11%。12天后亚马逊把它请了出去。
▎一张封条
THE SEAL ON MUSE
亚马逊封Muse,官方给的理由是“未经授权的AI Agent持续访问”。这话翻译成人话是:你的AI代表你来逛我的店,我不认。
我不觉得这是安全问题。亚马逊当然会这么说,但真正让它不舒服的是访问方式:一个Agent拿着你的账号进来,不看首页推荐、不看促销banner、不比价、不在页面上多停留一秒钟,直达商品,下单,走人。整个过程里,亚马逊唯一被用到的部分是“库存和发货”。
同一周还有别的动作。苹果也开始收紧手机端权限,一批第三方平台陆续收紧了 AI 接入的条款。这几条我暂时没找到独立的信源。但把已经能确认的那些新闻连起来看,你会看到一条很清楚的线:
平台正在集体给“代逛”这件事设门槛。
但我也得给Muse说句公道话:它自己确实不干净。上线一个月里,安全研究者从它身上翻出了本地提权0-day(Meta花12小时修掉)、一个普通提示词就能把虚拟机里的大量文件打包导出(包括它内部的113份子智能体记录和运行文档),还有人指控它未经许可泄露用户住址、擅自约买家上门。先发的代价,就是把所有安全研究者的火力都吸引到自己身上。后发的产品几乎是在照着它的故障清单做安全设计。
先跑出来的那个,替所有人交了学费。
▎一个卖东西的平台,赚的从来不是“卖东西”的钱
WHERE THE MONEY COMES FROM
理解亚马逊为什么动手,得先理解亚马逊靠什么赚钱。淘宝、抖音、京东这类平台,本质是流量生意:
“ 流量生意
“淘宝不赚钱……它赚的是你们竞价排名往前更容易被出现的费用。”
这句话说得挺狠,但方向是对的。你打开一个电商 App,通常并不是想"逛"你有明确想要的东西。平台要做的,恰恰是让你在找到它之前,多经过几个坑位。首页推荐、猜你喜欢、直播、百亿补贴、限时秒杀,这些设计的功能不是“帮你更快找到”,而是“让你多待一会儿、多看两眼”。你多待的每一分钟,都在变成商家的广告费和排名费。
流量的租金,收的是“你没找到”这件事。
所以当AI助理把“你来逛”换成“你替我买”,平台收到的信号是:租金没了,只剩下运费。
引用一个说法:Instinct创始人在采访里讲的:未来的公司会分成两种,一种叫服务型,一种叫流量型,流量型公司会“死无葬身之地”。他的对照组是滴滴、Uber这类——你打车的场景里没有“逛”这个动作,平台赚的是每一单的抽成,效率越高、单量越大,它越赚钱。
这个二分法不新鲜,但放在2026年这个节点上,它第一次有了现实的抓手:AI 把“信息不对称”这个租金来源抽走了。
▎流量这门生意到底有多难替代
HOW HARD TO REPLACE
不过我得往反方向说一句,免得把话说太满。
流量生意的租金,不只是电商在收。全球搜索的老大也在被迫自我篡改。Ahrefs的研究显示,Google的AI Overviews(AI 概览)上线之后,搜索结果里排名第一的网页平均点击率掉了超过三成,答案被直接写在页面上了,用户没必要再点进去。
按时间顺序看,最值得玩味的是OpenAI自己:这家公司此前对广告模式一直态度冷淡,国内媒体2026年初报道它要上广告时,标题写的是《那个说“讨厌广告”的OpenAI,今年要挣25亿广告费》。2026年1月16日,OpenAI发布广告原则公告,宣布要在ChatGPT里测试广告;2月在美国上线,全年广告营收目标锁定25亿美元;定价上用CPM起,再转向CPC竞价,俗称花钱买点击。而订阅更贵的那几档(Pro、Business、Enterprise、Education)明确不展示广告。同一时期,Anthropic在2026年2月8日的超级碗上砸了一条30秒广告,口号是“Claude永无广告”。
一边是最有钱的模型公司开始收广告费,一边是它的竞争对手把“没有广告”当成卖点。这件事说明两点:第一,注意力租金这门生意太难放弃了;第二,放弃它正在变成一种可以卖钱的姿态。
所以我的判断是:流量型公司不会一夜死掉。它会先涨价,再变形,最后变成一种更精细的收租方式。那句“死无葬身之地”情绪到位,但现实里的死法通常是拖很久。
▎一个二十出头的年轻人,做了一个没有界面的助理
INSTINCT · NO INTERFACE
回到AI个人助理。今年9月到10月,这个赛道突然挤满了人。Meta有Muse,xAI有Grok Bot这类常驻智能体,Manus在9月底更新到2.0,OpenAI在9月30日的DevDay上发了Dots。而最近最火的是一个叫Instinct的产品。
它值得单独说,因为它的做法不太一样。Instinct由Noah Shinn在2025年创立。产品上没有开放注册,只有邀请制:早期分发给身边约200位亲友,每人5个邀请码,随后以日环比约10%的速度增长,邀请码一度被挂到eBay上卖到 300美元。据《投资界》报道,它最新一轮融资10亿美元,红杉、Benchmark、Coatue 联合领投,投后估值100亿美元,约合人民币670亿元。
它最反常识的地方是:产品没有界面。你注册完,它不会给你一个输入框、一个网页、一个客户端。它用你日常的聊天工具跟你说话,如微信、常用通讯软件;只有遇到需要你拍板的重大事情,它才给你打电话。它不是AI,它就像一个助理。
我理解这个设计为什么被打动。过去两年我们做AI产品,习惯性地在“怎么让 AI更像AI”上使劲:更强的模型、更长的上下文、更好看的对话框。Instinct反过来做,它在往“更少存在感”的方向走。
但我也得把话说清楚:没有界面的另一面,是没有边界。它要在你的聊天工具里存在,就得拿到你的聊天权限;它要帮你办事,就得拿到你的登录信息、支付信息、关系网络。很直白:你可以把各种信息放到它那台云端电脑上,它替你操作,甚至直接替你下单。这不是“更好的工具”,这是把决策权交给一个没有实体的人。它卖的东西,不是效率,是授权。
赌注就在这儿:如果它叛变一次,你付出的代价,跟它帮你省的时间不成比例。
▎平台真正怕的,是那个“逛”的动作消失
THE VANISHING BROWSE
个人助理到底在技术上怎么运作?
它把你的各种设备和平台,通过一台云端的远程电脑整个打通。你在手机关机、电脑关机的状态下,它依然能接着干活;你在国内的手机上交给它一个任务,它在美国那台云电脑上继续完成。它能操作你的手机、你的电脑、你的 Windows、你所有装了它客户端的终端。任务不会因为某台设备下线而中断。
这意味着两件事。
第一,入口这个概念被拆了。过去十几年,互联网的入口是浏览器、是超级App、是应用商店首页。OpenAI自己试过一次,2025年10月发了独立AI浏览器 Atlas,想把入口抢回来。结果据国内多家科技媒体报道,这台浏览器上线不足一年,在2026年8月停服了。巨头亲自下场做入口,都没走通。
第二,平台从“必经之路”变成“后台的一个接口”。用户不再从平台的首页进入,而是从助理那里进入。平台还提供服务,但不再拥有用户。这时候平台能收的钱,就从“广告和排名”退化成“交易佣金”,而佣金是要靠效率和规模去赚的,不是靠停留时长。
所以亚马逊封Muse、苹果收紧权限,逻辑是一致的:不是防AI,是防“自己不在这条路上”。
▎拼多多早就演过一遍
A PLAYBOOK WE'VE SEEN
新模式出现以后,老模式是一定会被淘汰的,只是淘汰的方式不一定落在某一家公司头上。
举个例子:拼多多。当年所有人都说“用户是有忠诚度的”“补贴出来的用户留不住”,京东也这么想,淘宝也这么想。结果仅退款、百亿补贴、先用后付这些东西,最后全行业都跟进了,不是为了赢拼多多,是为了不被它拖死。(PS:七天无理由退货不算,那是2014年消法就写明的法定权利,跟拼多多没关系。)
这个判断放到2026年依然成立。区别在于:拼多多抢的是“人的注意力”,AI助理抢的是“决策本身”。前者让你多装一个App,后者让你少做一次判断。抢决策比抢注意力狠得多,因为注意力能被重新分配,决策一旦外包出去,很少再收回来。
▎为什么中国最先跑出来的,可能是打车和外卖
SERVICE VS TRAFFIC
我顺着思路往下想了一层,
服务型生意和流量型生意的差别,在中国尤其明显。流量型赚钱靠信息不对称:你不知道哪家便宜、哪家好,平台来告诉你,然后收一笔“告诉费”。服务型赚钱靠履约网络:司机、路线、运力调度,这些东西AI替代不了,只能优化。
而AI恰恰最擅长拆掉信息不对称。你一比价、一排除,流量型的护城河就浅了一截;但你把“我今天下午到上海要一辆车”提前一天同步给平台,服务型生意的效率反而涨了一截。这就是为什么同一次技术浪潮里,类型不同,命运相反。
这里补一个同月发生的事:OpenAI在9月30日的DevDay上发布的Dots,官方定位是“全天候在线智能体”,配了四个圆滚滚的卡通形象,每个dot跑在自己的独立云端电脑上,能接入ChatGPT平台上4000多个应用。但它的“主动”是被明确切开的,不能发消息、不能修改应用内容、不能控制浏览器或电脑。
所有产品都在卖“常驻”,但所有产品都在收“权限”。在Agent失控事故密集曝光的当下,没有一家敢把完全自主的Agent直接交到用户手里。
▎谁在慌
WHO IS PANICKING
“其实作为我们打工人其实不用太焦虑,真慌的是另一种人。本质上——你被替代,一个月少个三四千,有什么难过的?它少的是三四十个亿。”
这话我愿意信一半。
信的那一半:这一轮被重新定价的确实是“分发能力”,而不是普通人的劳动。扎克伯格2025年用几亿美元级的薪酬包挖人、组建豪华团队(有报道称单人包最高到1亿美元,Meta还以约143亿美元入股数据标注公司Scale AI的49%),后来团队里陆续有人离开;杨立昆在2025年11月官宣离开Meta,12月在巴黎创立了AMI Labs,自己当执行董事长。钱砸到这个量级,走的却不是一个人——这本身就说明,连最有钱的公司也没算明白该往哪儿走。
不信的那一半:普通人承受的是“渐进式贬值”,不是“一次性失业”。软件还在,只是你每年要学的新功能,价值越来越低。这比失业更难受,因为它没有明确的时刻让你去做决定。
至于陪伴了我十几年的Adobe,我去对了一下账,结论很复杂。
⚠️ 公开信息
网传Adobe“股价腰斩”“基本退出历史舞台”。真实情况是,Adobe 在2026财年第三季(截至8月28日)营收67.6 亿美元,同比增13%,创历史新高,高于市场预期。
2026年9月3日,Adobe 宣布换帅:执掌18年的Shantanu Narayen卸任,Anil Chakravarthy于12月1日接任CEO。彭博社给这条新闻的定性是——“带领公司对抗AI对手”。
它没在退场,它在赚钱。但最近给我的直觉也没全错,一家还在赚钱的公司,为什么要换CEO去“对抗AI”?因为工具类软件真正的护城河正在被抽走。总ARR 275亿美元、AI优先类ARR同比增长超过150%、上调全年指引,这些是账面上的;换帅才是对未来的定价。
那个被抽走的东西,比如 OpenPencil:一个开源的 AI原生矢量设计工具,兼容 .fig文件格式,内置75个AI工具,整个应用只有7MB,还带MCP服务器让 Claude直接改稿、一键导出React/Vue代码。它不是靠商业竞争赢,是靠“这东西我自己也能搓”。
更早的那笔账也在收:Adobe2022年9月宣布以200亿美元收购Figma,2023 年12月因监管终止,按监管文件披露向Figma支付了10亿美元分手费;Figma于2025 年7月31日独立上市,IPO募资约12亿美元。
所以真实的画面不是“Adobe 死了”,而是:账面还在增长,未来已经需要换人来赌了。说它“破防”,说的是那个未来;财报说它“创纪录”,两者都有,这些都是所有传统工具软件接下来几年要过的日子。
▎最后一道题
THE LAST QUESTION
写到这里,我想回到开头那条封条。亚马逊没有做错什么。它只是在你和商品之间放了一道闸门,然后发现自己不再是必经之路。
留一个问题,我觉得是整期内容里最有用的一句。
“ 提问
“你提供的价值,在哪个环节?”
我的答案是:判断一件事会不会被吃掉,别看你的岗位名字,看你的活到底落在哪一层,是落在“操作某个软件”上,还是落在“决定要什么、以及为什么”上。
▍我的判断 · MY CALL
操作软件的那一层,正在被批量搬进云端的虚拟机里,7×24小时,不要社保。而决定要什么的那一层,目前还没有任何一家公司的产品敢接手——不是技术上做不到,是没人敢承担它做错一次的责任。
这两层之间,就是你接下来几年要往上爬的那段距离。所以别问“AI会不会替代我”,问一句更具体的:我的价值在哪个环节?
素材参考:Meta Muse 上线与亚马逊封禁时间线据公开报道;Adobe Q3 FY2026 财务数据据公司业绩公告;Adobe 换帅据彭博社 2026-09-03 报道;Instinct 融资与估值据《投资界》;Adobe-Figma 交易终止与 10 亿美元分手费据 2023-12 监管文件;Google AI Overviews 点击率影响据 Ahrefs 研究;OpenAI 广告计划据其 2026-01 广告原则公告;OpenAI Atlas 停服据国内科技媒体报道。视频中"Adobe 股价腰斩""亚马逊当天封禁"等表述与公开信息存在出入,正文已按核实结果修正。
✦ ✦ ✦
· THANKS FOR READING ·
关注我,一起看清 AI 在改什么
💬 聊聊你所在的行业,AI 最先动的是哪一环