ARTICLE · 1239582
年终奖怎么计税最省钱?个税APP就能试算对比
每到年底,最让人惦记的就是年终奖到手多少。官方名称叫"全年一次性奖金",2027年底前可二选一计税:单独计税,或并入综合所得。选对能省税,选错可能多交。
一、什么是全年一次性奖金?
全年一次性奖金,包含年终加薪、单位考核兑现的年薪、绩效工资等,依据国税发〔2005〕9号文件定义,一年只能使用一次该计税优惠政策。
⚠️重点:哪一年发放,就算哪一年的收入。
二、两种计税方式计算规则
✅方式一:单独计税(不并入当年综合所得)
政策公式:应纳税额=全年一次性奖金收入×适用税率-速算扣除数
找税率方法:年终奖÷12,用得出的金额对照【按月换算后的综合所得税率表】匹配税率和速算扣除数。
按月换算后的综合所得税率表(年终奖单独计税用)
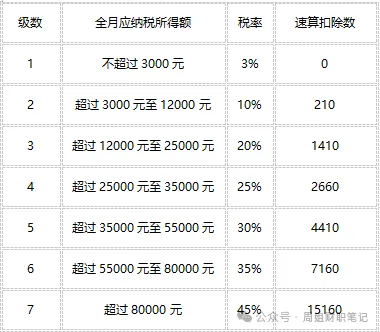
👉举例:年终奖36000元,36000÷12=3000元,对应3%税率,速算扣除数0,个税=36000×3%-0=1080元,税后奖金34920元。
✅方式二:并入综合所得计税(合并计税)
把年终奖和当年工资薪金、劳务报酬、稿酬、特许权使用费,全部合并计入年度综合所得统一算税。
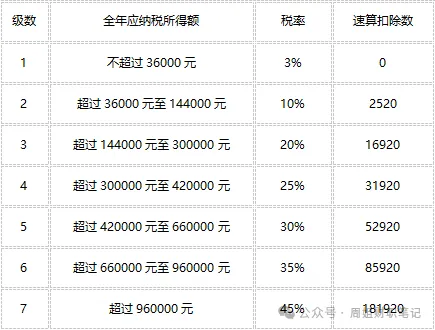
计算公式:年度应纳税所得额=全年综合收入(含年终奖)-60000(年度基本减除费用)-专项扣除(个人社保公积金)-专项附加扣除(子女教育、房贷利息、赡养老人等)-其他扣除-符合条件的公益捐赠年度个税=年度应纳税所得额×年度综合所得税率-速算扣除数
年度综合所得税率表(汇算清缴用)
三、到底选哪一种?快速判断原则
✅适合【并入综合所得】的人群
👉平时全年工资偏低,扣除额度没用完。
通俗理解:全年工资扣掉6万起征点、社保公积金、专项附加扣除之后,应纳税所得额接近0甚至为负数,此时年终奖并入被剩余扣除覆盖,年终奖部分基本不用交税;如果选单独计税,年终奖要单独缴纳个税。
✅适合【单独计税】的人群
👉全年工资收入较高,扣除项全部用完,日常工资已经在缴纳个税。
举个例子:老王全年扣除完各项之后,工资部分应纳税所得额已经达到20万,本身适用20%税率。年终奖36000元,单独计税只需要缴纳1080元;如果并入综合所得,年终奖会直接按20%计税,税额会明显升高。
💡最重要实操技巧:汇算清缴直接试算
很多人不知道,个税APP年度汇算的时候,两种计税方式可以来回切换试算,看哪种退税更多补税更少,直接选最优结果即可,不用在发年终奖的时候就焦虑纠结。
⚠️注意:
单位预扣时如果已经按单独计税申报,汇算清缴依然可以手动改成并入综合所得;
反之,如果单位预扣已经并入,汇算不能改成单独计税,尽量提醒单位预扣时保留单独计税选项。
四、重大避坑:年终奖单独计税的“临界点陷阱”
单独计税模式下,存在税率跳档临界点:36000元、144000元、300000元、420000元、660000元、960000元。
典型案例:年终奖36000元,个税1080元,到手34920元;年终奖36001元,除以12之后超过3000,税率跳至10%,个税=36001×10%210=3390.1元,到手只有32610.9元。
👉多发1元年终奖,到手反而少拿2309.1元!
提示:企业发放年终奖,尽量避开临界点附近区间;如果奖金落在坑区,可以将超出临界点的一小部分奖金放到工资薪金中发放,规避税负跳涨风险。
年终奖计税没有万能公式,收入高低、社保公积金、专项附加扣除多少,都会影响最终结果。普通人最简单操作就是次年做个税汇算时,在APP切换两种方式对比,选择对自己最有利的结果。
⚠️本文仅为实务知识科普,不构成财税专业建议,实际业务以当地税局口径为准。