ARTICLE · 1270921
观星夜话 | AI服务器为何吃掉3万颗MLCC
一粒沙子的故事
半导体行业有一句老话:芯片是从沙子里炼出来的。高纯石英砂经过还原、提纯、拉晶、切割、光刻等一系列精密工序,变成硅基芯片,驱动着整个数字世界。这个故事已经被讲过无数遍,几乎成了科技常识。但很少有人知道——沙子还能做成电容。
这里的"沙子"不是硅,而是陶瓷粉体。MLCC——多层陶瓷电容器的全称,听起来拗口,但它是电子世界最基础的元器件之一。它的制造过程堪称微观世界的建筑艺术:将钛酸钡等陶瓷粉末与有机粘合剂混合,制成薄如蝉翼的陶瓷薄膜,每层薄膜厚度仅1到2微米,然后一层一层叠起来,内部穿插金属电极,再经过1300摄氏度的高温共烧,最终形成一个比芝麻还小的微型电容器。
一颗0201尺寸的MLCC,长宽只有0.6毫米乘0.3毫米,内部却叠了500到1000层。把一颗MLCC剖开,用显微镜看它的横截面,那密密麻麻的叠层结构,就像一栋微型的摩天大楼。
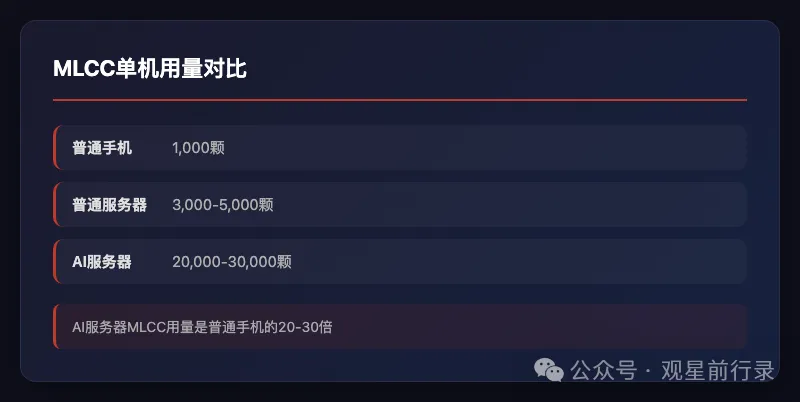
这样一颗微型电容,一台AI服务器要用多少?答案是2万到3万颗。而一台普通手机呢?大约1000颗。差了20到30倍。
这个差距意味着什么?打个比方:手机对MLCC的需求就像一家便利店,品类固定、数量可控、补货节奏稳定。而AI服务器的需求就像一个大型批发市场——品种多、数量大、而且每天都在加量。一个便利店一次进货几百件商品就够卖一个月,批发市场一天就能吞吐几万件。
这还只是单台服务器的用量。全球AI服务器的出货量正在从2024年的百万台级别向千万台级别狂奔,每一台都要吃掉2到3万颗MLCC。把乘数效应叠加起来,这个需求缺口就变得极其惊人。
一粒沙子的故事,讲到这里才刚刚开始。
为什么突然火了?
任何一个元器件品类的爆发,背后一定有系统级的驱动力。MLCC在2025年进入大众视野,核心推手只有一个——AI服务器的功耗爆炸。
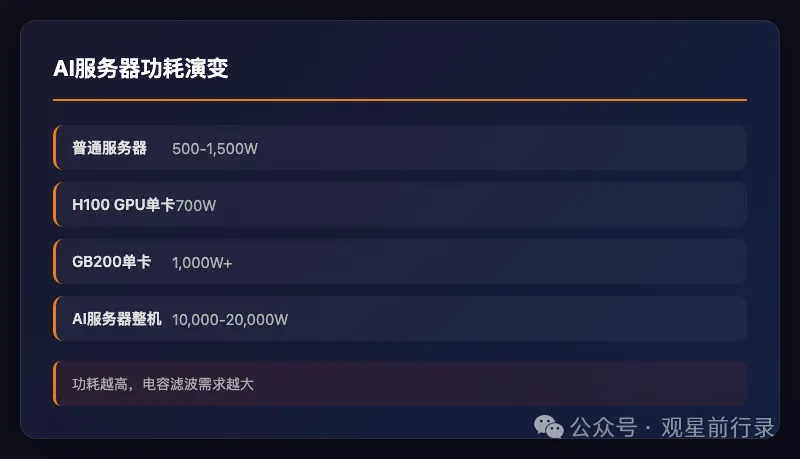
拿NVIDIA的GPU来说,H100单卡功耗已经达到700瓦,GB200超级芯片的单卡功耗更是突破1000瓦。一台AI服务器通常搭载8卡甚至16卡GPU,再加上CPU、内存、交换芯片、网卡等周边器件,整机功耗轻松超过1万瓦,甚至达到2万瓦以上。作为对比,一台普通服务器整机功耗通常在500到1500瓦之间。
高功耗带来了一个严峻的工程问题:电流越大,电源纹波越大,对电容的滤波需求就越苛刻。GPU在运算时电流会剧烈波动,如果没有足够的电容去吸收这些波动,电压就会不稳,轻则降频降效,重则直接宕机。一台AI服务器需要成百上千颗MLCC并联工作,才能在毫秒级的电流突变中稳住电压。
数据可以说明一切。AI服务器MLCC的单机用量是普通服务器的3到8倍。普通服务器大约用3000到5000颗MLCC,而AI服务器要2万到3万颗。更关键的是,AI服务器用的MLCC几乎全是高端小尺寸规格——0201和0402为主。这些高端MLCC的单颗均价是中低端规格的2到3倍,直接推高了单机价值量。
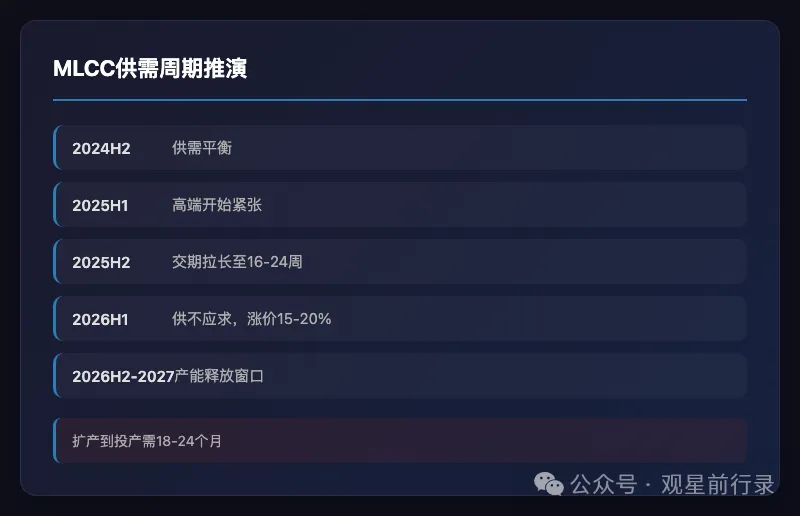
供需格局在2025年下半年发生实质性转变。高端MLCC(0201和0402尺寸)从2025年第三季度开始出现供不应求的局面,交货周期从正常的8周迅速拉长到16到24周。部分紧俏规格的价格在2025年底上涨了15%到20%。这不是期货市场的投机炒作,而是实实在在的产能跟不上需求。
更重要的是,这个需求增量不是短期的。全球主要云厂商——微软、亚马逊、谷歌、Meta——在2025年和2026年的资本开支仍在加速增长,其中AI算力基础设施是最大投向。只要训练和推理大模型的需求在增长,AI服务器出货量就在增长,MLCC的需求就不会停下来。
这不是一个新的故事
MLCC作为一个周期性极强的元器件品类,历史上经历过多次景气上行和下行周期。最近一次让人印象深刻的上行周期是2020到2021年。
那一轮行情由两个引擎驱动:一是5G手机全面铺开,单机MLCC用量从4G手机的700到800颗飙升到5G手机的1000到1200颗;二是新能源汽车销量爆发,一辆电动车的MLCC用量是燃油车的3到5倍。两股需求叠加,全球MLCC供给一度紧张,价格大幅上涨,产业链上下游赚得盆满钵满。
但那一轮行情的特点是脉冲式的。5G手机的换机潮来得快去得也快,新能源汽车的增速在2022年到2023年也有所放缓。周期的高点过后,MLCC价格在2023年进入了下行通道。许多人对MLCC的认知也就停留在"一个过气的周期性品种"。
这次不一样。
第一个不同:AI推理的算力需求是持续增长的,而不是脉冲式的。5G手机的换机周期大约2到3年,换完之后需求就回归平稳。而AI大模型的训练和推理需求目前看不到天花板,参数规模从千亿级向万亿级甚至十万亿级演进,所需的算力呈指数级增长。只要AI还在迭代,对MLCC的需求就在持续积累,没有明显的"换机潮下降"特征。
第二个不同:日系厂商这次退出中低端不是临时性的,而是战略性的。村田、太阳诱电、TDK这三家全球MLCC龙头,从2020年开始就已经在逐步退出中低端产能。2020年那一轮它们退出了一部分,但2023年到2025年它们退出的节奏明显加快。这三家日本厂商的战略意图非常清晰——集中资源做高端MLCC(如车规级和AI服务器级的小尺寸高容产品),把利润薄的中低端市场让出来。这个退出是永久性的,不会因为价格反弹就重新杀回来。
两个不同叠加在一起,意味着这轮MLCC景气周期的持续性和空间,很可能超过2020到2021年那一轮。
三个不得不看的逻辑
讲完背景,我们落到三个最核心的投资逻辑上。这三个逻辑层层递进,共同构成了MLCC这轮周期的基本面支撑。
逻辑1:用量乘价值量,双重乘数效应。
AI服务器MLCC的用量是消费级产品的10到30倍。一台高端AI服务器用2万到3万颗MLCC,一部旗舰手机用1000到1200颗。但用量只是故事的一半——价值量的差异更大。AI服务器使用的MLCC几乎全部是0201和0402等高端小尺寸规格,单颗均价高出普通消费级MLCC 50%到100%。用量乘数10到30倍,单价乘数1.5到2倍,两者的乘积就是15到60倍的终端价值量差异。
根据行业研究机构的数据,2025年全球AI服务器MLCC市场规模约为15亿美元,预计2026年将超过20亿美元,同比增长超过30%。这个增速在电子元器件行业里属于顶级水平。而且这还只是AI服务器这一个细分场景——如果算上交换机、光模块、存储服务器等配套设备的MLCC需求,市场规模还要更大。
逻辑2:日系厂商退出,国产替代的窗口正在打开。
全球MLCC市场长期被日系和韩系厂商主导。村田制作所全球市占率约40%,三星电机约20%,太阳诱电约12%,TDK约8%。四家头部厂商占据了全球约80%的产能。但这个格局正在发生深刻变化。
村田、太阳诱电、TDK从2023年开始加速退出中低端MLCC产能。所谓中低端,主要是指0603以上尺寸、容量和电压要求不高的通用型MLCC。三家日系厂商每年退出的中低端产能合计约500亿颗,这个缺口需要有人来填补。谁来补?中国大陆厂商是唯一的答案。
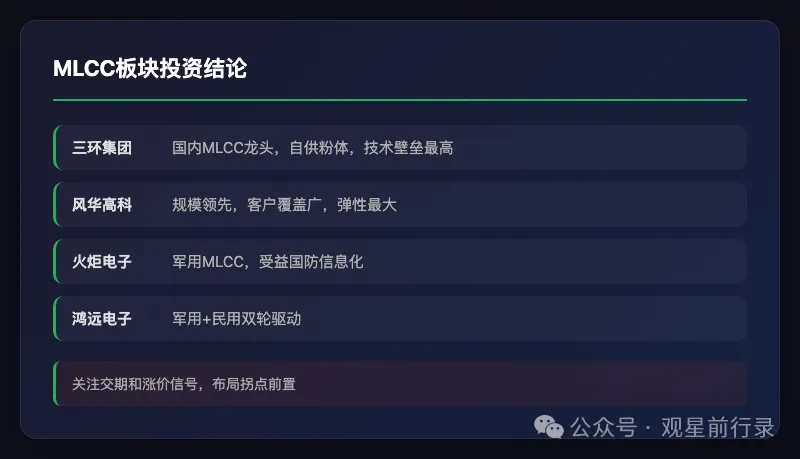
在国内MLCC企业中,三环集团(002244)和风华高科(000636)是最值得关注的两家。三环集团的独特优势在于陶瓷粉体自供——它是国内少数能够自主生产MLCC用陶瓷粉体的企业,成本控制和供应链稳定性远超同行。风华高科则是国内MLCC产能最大的企业,产品覆盖规格最全,客户导入进度最快。
逻辑3:MLCC的制造壁垒——时间本身就是护城河。
MLCC看起来只是一个被动元器件,似乎没什么技术含量。但真正深入这个行业就会发现,MLCC的制造壁垒极高,核心在于两点:陶瓷粉体配方和1300摄氏度叠层共烧工艺。
陶瓷粉体不是随便买来的陶瓷土就能用。高端MLCC对陶瓷粉体的纯度、粒径分布、晶相结构都有极其苛刻的要求。村田和三环都有自己的粉体配方,这就是它们的核心竞争力。配方不对,电容的容值、温度稳定性、可靠性都会出问题。
叠层共烧工艺更是考验功底。把陶瓷薄膜和金属电极叠在一起,放进1300摄氏度的炉子里共烧,要让陶瓷和金属完美结合,不发生分层、开裂、电极扩散——这相当于在微观尺度上做精密手术。一家企业从决定扩产到真正实现产能释放,通常需要18到24个月。这意味着即使现在立刻开始建线,新产能也要等到2027年下半年才能投产。在这18到24个月的窗口期里,供给就是紧张的,价格就是有支撑的。
所以现在该关注什么?
写到这里,最后说几句判断。
这不是一个一夜爆发的故事。MLCC不是一个新奇的赛道,它已经存在了半个多世纪,经历了无数个周期。指望MLCC像AI应用那样一夜翻几十倍,是不现实的。这是一个确定性增量、以季度为节奏渐进释放的故事。
当前正处于MLCC新一轮景气周期的早期阶段。几个信号同时出现:价格刚从底部企稳,日系厂商加速退出中低端,AI服务器需求持续增长,国内厂商产能利用率逐步提升。这个阶段的特征是"价格温和上涨、供需缺口缓慢扩大",而不是急涨急跌。
标的方面,给出一个初印象供参考。三环集团(002244)的核心看点是陶瓷粉体自供带来的成本弹性和利润弹性。同行在粉体外购的情况下,毛利率受到挤压,而三环的粉体自供使其在同等产品定价下能获得更高的毛利空间。一旦MLCC进入涨价周期,三环的盈利弹性可能是同行中最突出的。
风华高科(000636)的核心看点是产能规模和客户基础。作为国内MLCC产能最大的企业,风华高科在客户导入和产品认证方面走在前列。它的确定性在于:不管MLCC景气度如何波动,风华高科都能凭借规模优势和渠道优势获得稳定的市场份额。
最后,记住一个时间节点:2026年下半年到2027年,可能是MLCC供需最紧张的窗口。原因很简单——现有的存量产能已经被AI需求吃得差不多了,而新产能的释放至少要到2027年下半年才能落地。中间的这段空窗期,恰恰是供需缺口最大的时候。窗口正在打开,但不会永远开着。
来源:公开市场公告 · 行业研究报告 · 上市公司年报
数据来源:公开市场公告 · 行业研究报告 · 上市公司年报
风险提示:本文所提及的个股和框架仅供分析参考,不构成任何投资建议。市场有风险,投资需谨慎。