ARTICLE · 1278519
国民级APP红果短剧日活1.68亿,腾讯阿里百度坐不住了
谁能想到,几年前还被不少人吐槽剧情狗血、制作粗糙的短剧,如今竟然成了互联网大厂争抢用户时间的新战场。
10月29日,一组关于红果短剧的数据引发关注。
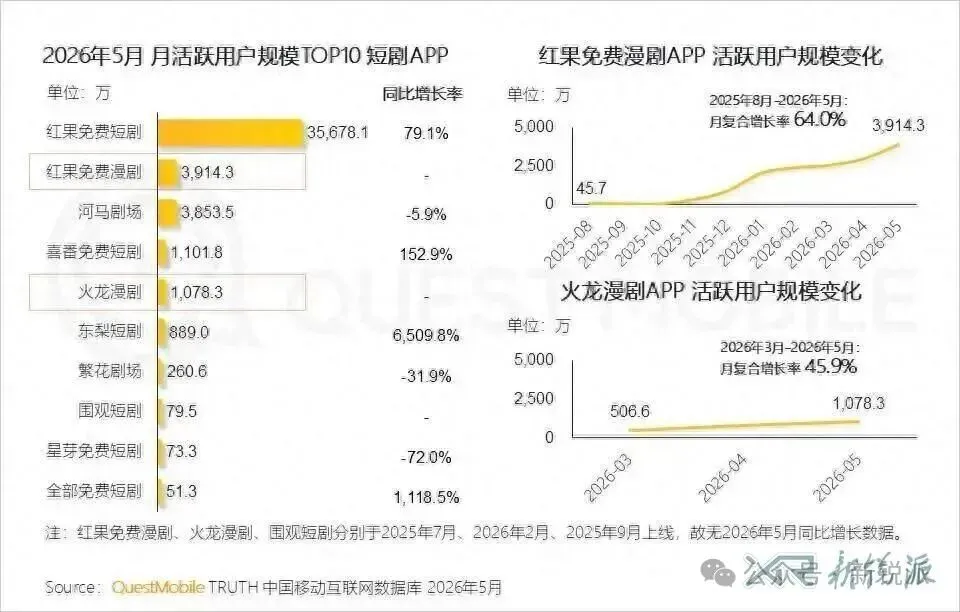
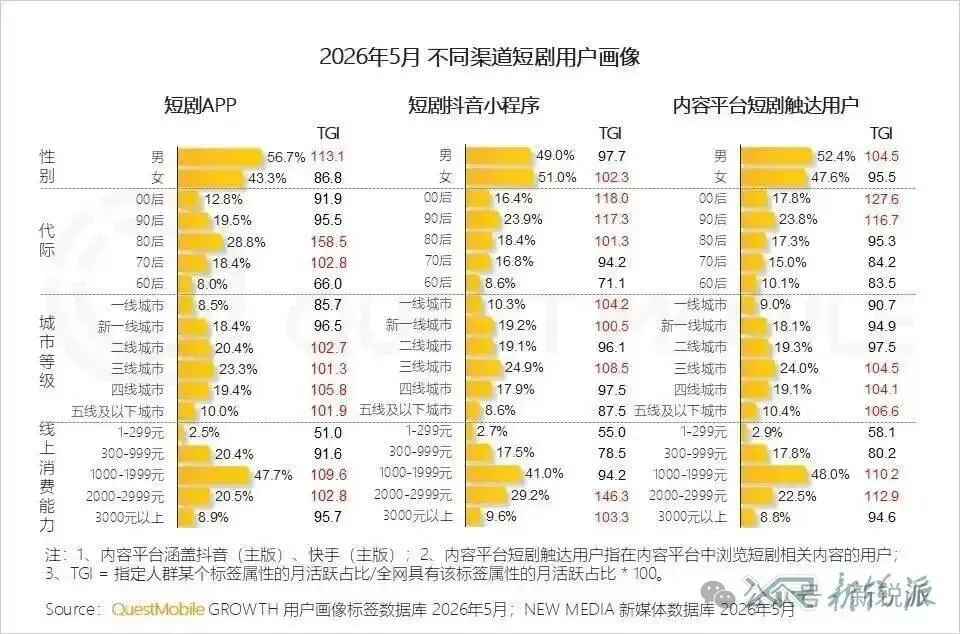
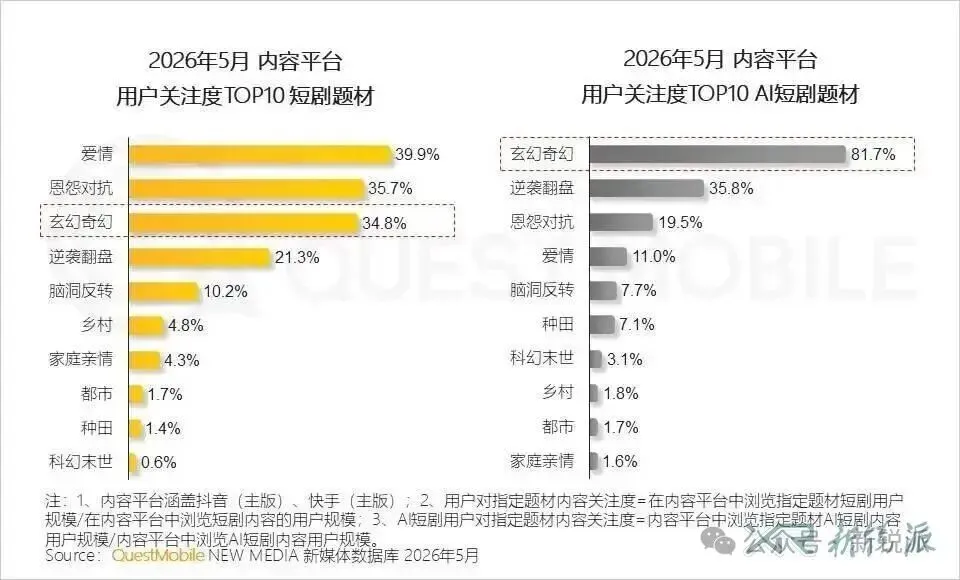
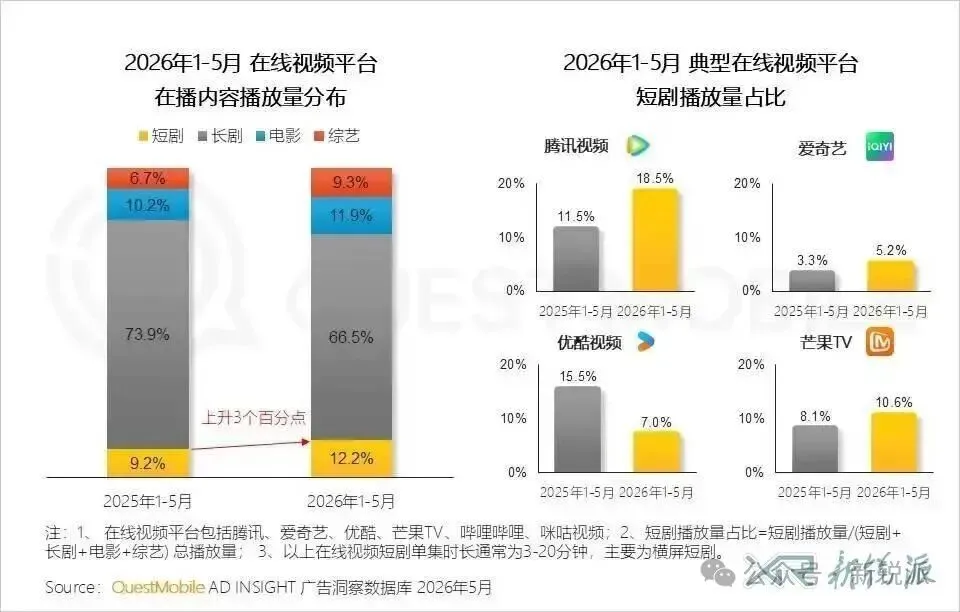
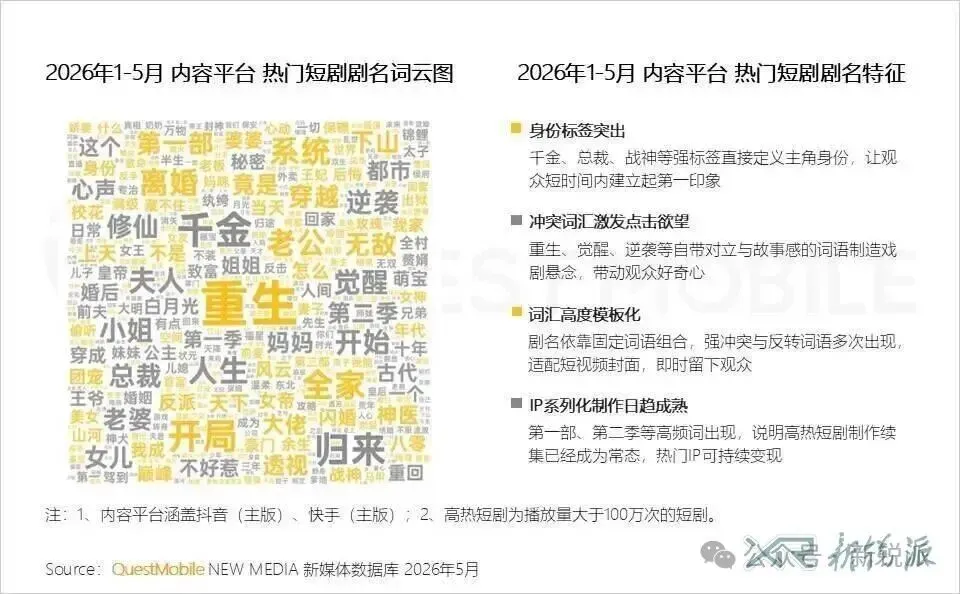
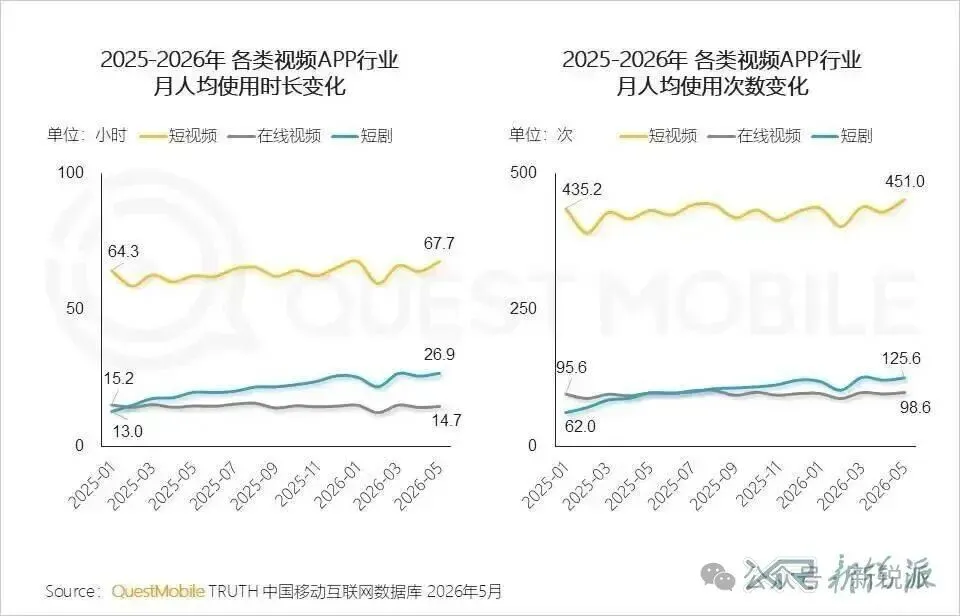
QuestMobile数据显示,2026年5月,红果短剧月活跃用户达到3.56亿;7月,日活跃用户达到1.68亿,同比增长107%,甚至超过腾讯视频、爱奇艺、优酷、芒果TV四家长视频平台的日活跃用户总和。
更值得关注的是,按照用户总使用时长计算,红果已经排在中国移动互联网第四位,仅次于抖音、微信和抖音极速版。
前三名,要么是短视频平台,要么是拥有庞大社交关系链的微信。排在第四位的,却是一个专门用来看短剧的App。
这个结果多少有些出人意料。
过去,人们谈起短剧,想到的往往是霸道总裁、豪门恩怨、重生逆袭,以及那些看起来经不起推敲的剧情。
可现实就是,嘴上说着剧情太离谱,手指却很诚实地点击了下一集。
短剧为什么突然火了?红果凭什么在短短几年里跑出来?而腾讯、阿里、百度这些互联网大厂,又为什么纷纷加码?
这背后,可能不只是一个内容行业的崛起,更是一场围绕用户时间、流量入口和商业模式展开的新竞争。
一、字节先跑出来了,红果正在改变短剧生意
要理解红果的成功,首先要看懂字节跳动的布局。
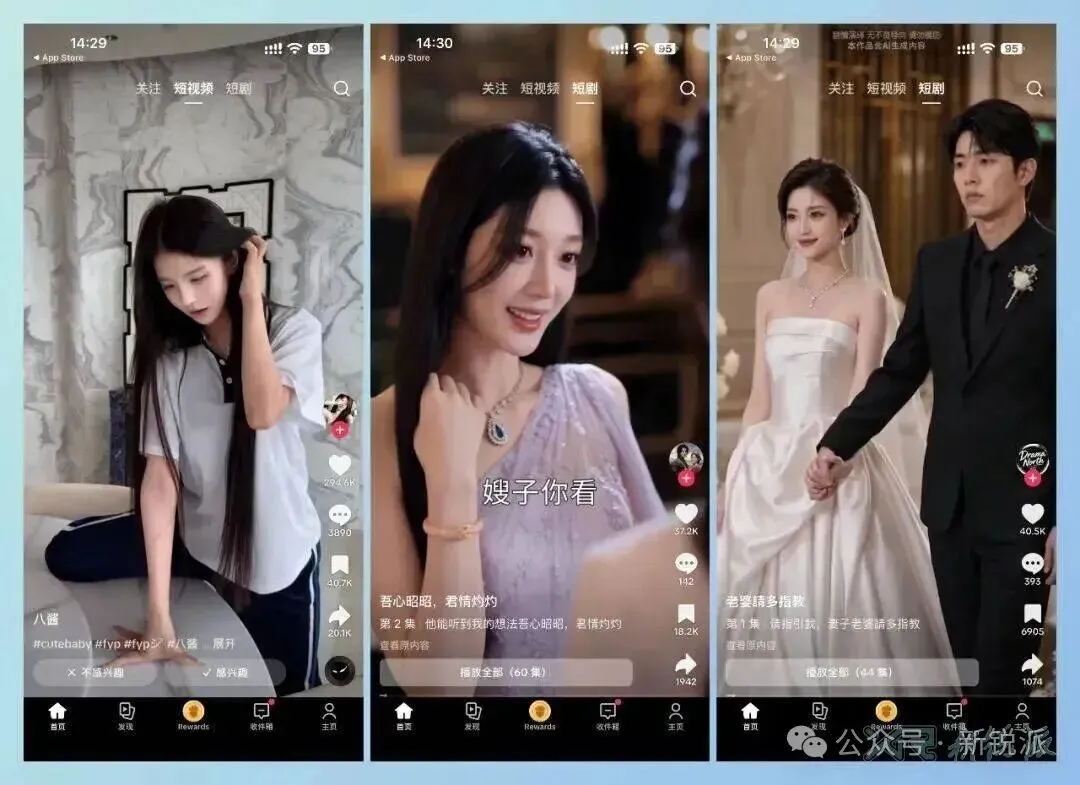
2023年8月,红果短剧独立App上线。此后,凭借免费内容和流量优势,迅速成长为国内短剧市场的重要玩家。
红果并不是凭空冒出来的。
在它背后,有番茄小说提供网文IP,有抖音提供流量入口,还有字节成熟的推荐算法、广告系统和商业化能力。
这些资源组合起来,形成了一条相对完整的产业链。
小说负责提供故事素材,短视频负责吸引用户,短剧负责延长观看时间,广告则承担商业变现的任务。
一部小说里的热门设定,可以被改编成短剧;短剧的精彩片段,可以剪辑成短视频进行传播;用户被吸引之后,再进入红果连续观看。
整个过程环环相扣。
相比单纯依靠买量推广的短剧平台,字节拥有的生态优势显然更加明显。
但红果真正值得关注的地方,还在于它改变了用户看短剧的付费方式。
早期不少短剧采用单集付费模式。前面几集免费,到了剧情最精彩的地方,突然弹出付费提示。
观众想知道女主能不能逆袭,或者男主到底是不是隐藏的首富,就得掏钱解锁后续剧情。
这种模式能够在短时间内获得收入,却也抬高了用户的观看门槛。
红果选择了另一条路:主打免费,通过广告实现变现。
用户不用为每部剧单独付费,平台则通过广告获得收入。
这套逻辑与番茄小说的免费阅读模式有相似之处。
对于用户来说,免费意味着更低的使用门槛;对于平台来说,用户规模越大、观看时间越长,商业化的空间也就越大。
当然,免费不等于没有成本,用户规模庞大也不代表平台一定拥有同等规模的利润。
10月27日,红果官方就曾否认网络流传的年化收入逼近400亿元、全年营收达到420亿至450亿元等说法。
因此,讨论红果的商业成绩,必须区分用户规模、广告流水和实际营收,不能把不同口径的数据混为一谈。
不过,有一点已经比较清楚:红果正在成为字节生态里一个重要的用户时间入口。
用户每天的时间是有限的。
多花一个小时看短剧,就可能少花一个小时看长视频、刷其他内容。
而对字节来说,无论用户是在抖音刷视频,还是在红果追短剧,只要用户仍然留在自己的生态里,就有机会持续产生商业价值。
这才是红果快速崛起的真正意义。
更何况,字节的布局并没有停留在真人短剧上。
随着AI漫剧的发展,红果免费漫剧等产品也在拓展新的内容消费场景。
真人短剧、网文IP、AI漫剧,再加上原有的流量和广告能力,字节正在尝试把短内容生意做得更大。
红果已经跑在前面,接下来要解决的,是如何继续扩大优势。
二、腾讯终于下场,微信这张牌不能浪费
如果说字节已经在短剧市场建立了领先优势,那么腾讯显然不愿意一直做旁观者。
最近,腾讯旗下的绿泡泡短剧受到关注。
这款产品直接运行在微信小程序中,主打免费短剧内容。
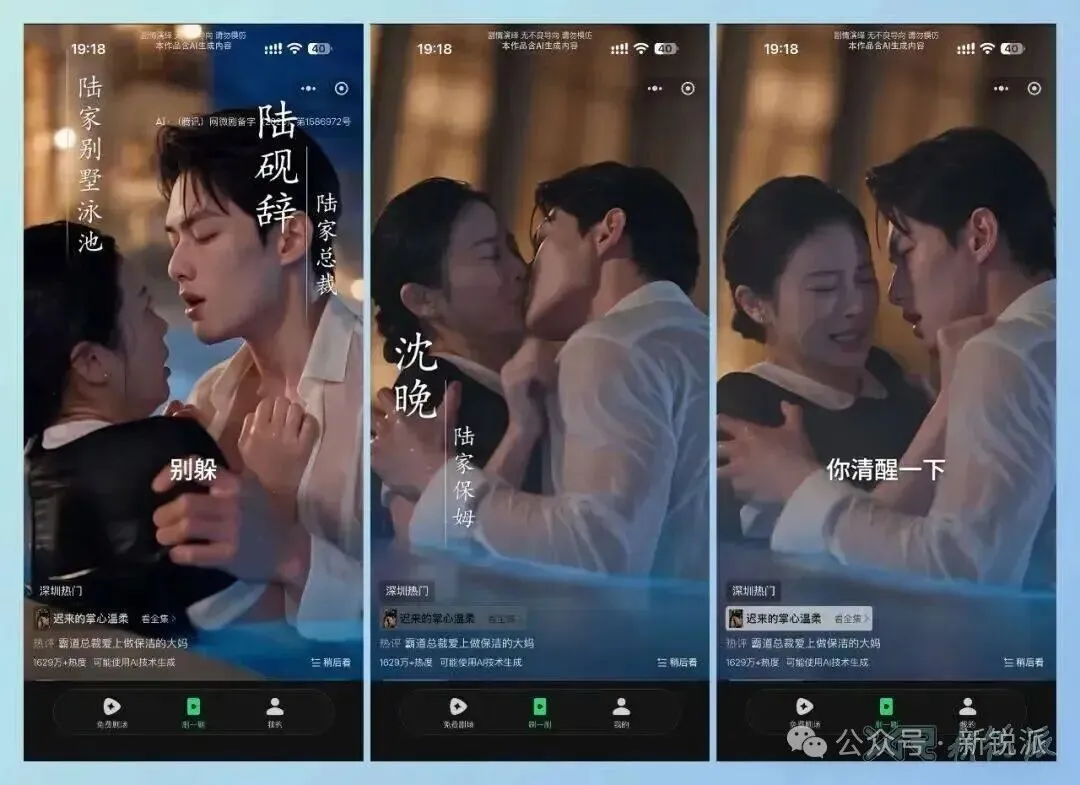
QuestMobile数据显示,2026年8月,绿泡泡短剧月活跃用户达到1.43亿;10月首周,周活跃用户达到8968万,较9月首周增长44.1%。
需要注意的是,红果的数据是独立App的日活跃用户,绿泡泡的数据则是小程序的月活跃和周活跃用户,两者统计口径、时间维度都不同,不能直接据此判断谁的市场份额更大。
但这些数据至少说明,腾讯已经开始借助微信生态,加快进入短剧市场。
其实,腾讯布局短剧并不算晚。
从腾讯视频的十分剧场,到后来的火星短剧社、火星观剧,再到2026年推出的火龙漫剧,腾讯一直在尝试寻找新的内容增长点。
问题在于,过去这些尝试并没有形成一个与红果相当的全民级短剧产品。
腾讯明明拥有微信、腾讯视频、阅文等资源,为什么没有率先跑出来?
我认为,关键在于资源优势并不等于产品优势。
微信是超级社交平台,腾讯视频是长视频平台,阅文拥有大量网络文学作品。
这些业务各自有成熟的用户群体和运营逻辑,但要把它们整合成一个高效运转的短剧生态,并不是简单地把资源放在一起就能实现。
短剧需要什么?
需要稳定的内容供给,需要精准的推荐机制,需要持续的用户留存,还需要一套能够支撑免费内容运营的商业模式。
字节通过番茄小说、抖音和红果,已经形成了相对完整的业务链条。
腾讯的资源虽然丰富,但过去在短剧领域始终缺少一个足够突出的核心产品。
绿泡泡的出现,或许意味着腾讯开始重新审视微信这块流量宝地。
过去,大量短剧制作方通过微信广告获取用户,再借助第三方小程序播放内容。
微信提供流量和基础设施,短剧平台与制作方则负责承接用户。
如今,腾讯开始通过自有产品直接进入这条产业链。
说得直白一点,过去腾讯更多是在给短剧生意提供流量,现在则希望自己也能参与经营。
不过,微信拥有流量,并不意味着绿泡泡一定能够复制红果的成功。
用户在微信里刷到一部短剧,点进去看几集,是一种消费习惯;每天主动打开一个平台,专门寻找喜欢的短剧,又是另一种习惯。
前者依赖社交传播和内容触达,后者依赖持续的内容供给、推荐能力和用户黏性。
红果已经逐渐培养出后者,绿泡泡还需要时间。
但腾讯也有自己的优势。
微信的社交关系链,是字节很难以同样方式复制的资源。
一部短剧可以通过视频号传播,再进入小程序观看,还可以通过聊天、朋友圈等场景分享给好友。
如果腾讯能够把内容传播、社交推荐和连续观看真正打通,就有机会形成一套不同于红果的产品模式。
所以,绿泡泡能否成功,最终比拼的不是微信有多少用户,而是腾讯能不能让这些用户持续看下去。
三、阿里和百度都在布局,但产品多不等于竞争力强
腾讯在加速追赶,阿里和百度也没有闲着。
先看阿里。
从内容资源来看,阿里并不缺少进入短剧市场的条件。
书旗小说可以提供网文IP,优酷持续布局短剧和AI漫剧,淘宝尝试通过内容激励计划吸引创作者,支付宝等平台也在探索短剧相关业务。
与此同时,阿里云的AI视频创作工具,还能为内容制作提供技术支持。
小说IP、制作工具、播放渠道和电商场景,阿里手里都有牌。
尤其是电商,这是阿里与其他互联网大厂竞争时值得重视的优势。
传统视频平台的商业化主要依靠广告、会员等方式,而电商平台可以进一步把内容与商品销售结合起来。
比如,一部短剧围绕都市生活展开,剧情中自然出现服装、家居用品或美妆产品,用户产生兴趣后,就有可能直接进入购物页面。
如果内容、推荐和购买链路设计得足够顺畅,短剧就不只是一个吸引流量的工具,还可能成为带动消费的新场景。
这也是阿里值得探索的方向。
但问题同样明显。
阿里的相关业务分布在淘宝、优酷、书旗、支付宝等不同平台,用户很难形成一个统一的短剧品牌认知。
资源多,不一定意味着用户体验好;业务覆盖广,也不代表能够形成规模效应。
红果的优势,在于用户知道自己想看短剧时,可以直接打开红果。
阿里如果希望在这个市场取得更大突破,就需要找到一个足够明确的核心入口,而不是让用户在不同产品之间来回切换。
再看百度。
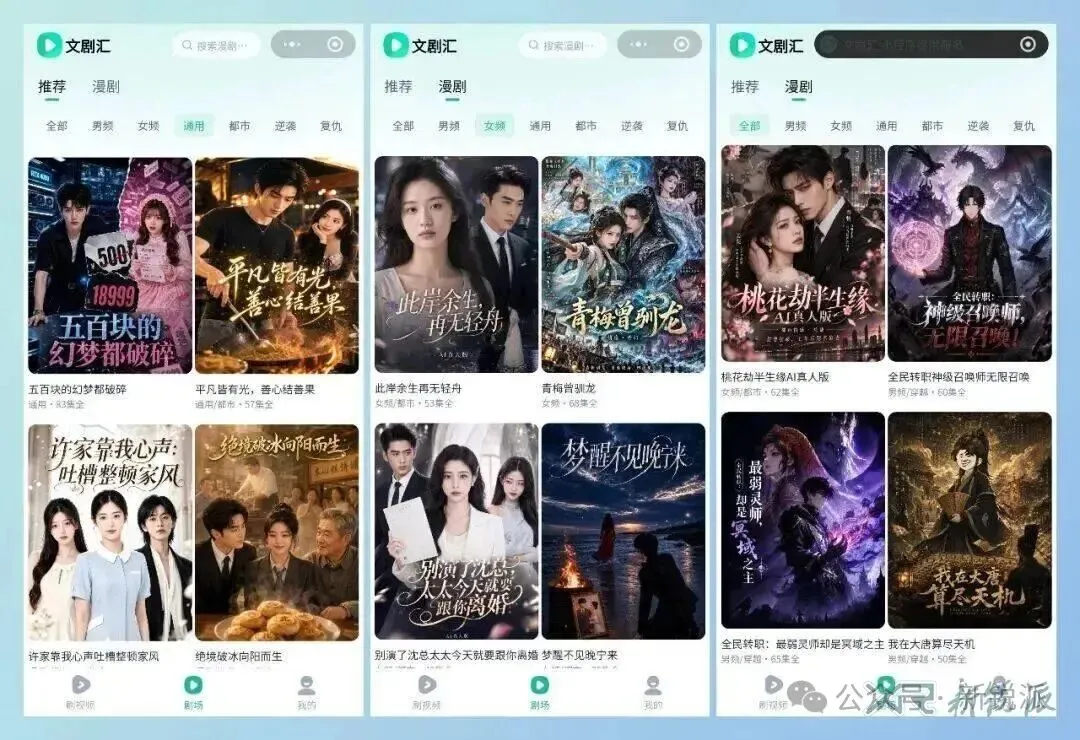
百度拥有七猫等免费阅读业务,也在布局柚漫剧、七猫漫剧等产品,并通过小程序等渠道拓展短剧和漫剧市场。
从网文IP到AI技术,百度同样拥有一定的资源基础。
尤其是AI漫剧,制作效率的提升,有可能降低内容生产成本,也为百度这样的技术公司提供新的切入机会。
但百度面临的问题是,搜索流量和视频娱乐流量并不是一回事。
用户打开搜索引擎,通常是为了寻找答案、获取信息;用户打开短剧平台,则往往是为了消磨时间、获得娱乐。
搜索讲究快速满足需求,短剧消费却需要持续吸引注意力。
一个用户可能每天搜索几十次问题,却未必愿意每天花一个小时看短剧。
因此,百度要想在这个市场站稳脚跟,仅仅推出几款短剧或漫剧产品还不够。
它需要证明自己能够持续生产或引入优质内容,并通过推荐机制把用户留住。
从腾讯到阿里、百度,一个共同的问题正在浮现:
大家都不缺资源,真正缺少的,是一个能够把资源转化为用户习惯的核心产品。
四、中国短剧出海,正在打开另一片市场
如果说国内短剧市场已经进入大厂竞争阶段,那么海外市场同样值得关注。
根据文中援引的Sensor Tower数据,2026年第一季度,全球短剧App下载量超过8.5亿次,同比增长140%;应用内购收入约7.5亿美元,同比增长20%。
这里的收入指应用内购收入,并不包括所有广告变现收入。
DramaBox、ReelShort等平台,已经在海外短剧市场建立起一定的知名度。
它们背后,也有中国企业的身影。
ReelShort背后是枫叶互动,DramaBox背后是点众科技,NetShort背后是麦芽传媒。
中国短剧企业正在把内容和商业模式带向美国、东南亚、拉美等市场。
字节也在加快海外布局。
2026年,字节旗下海外短剧产品PineDrama受到关注,按照相关数据,其累计下载量已经突破1亿次。
与一些依靠用户付费解锁剧情的产品相比,PineDrama也在探索免费内容与广告变现的模式。
这说明,海外短剧市场正在出现不同商业模式之间的竞争。
一类平台主要依靠付费解锁剧情,另一类平台则希望通过免费内容吸引更多用户,再通过广告获得收入。
两种模式各有优劣。
付费模式可以直接从核心用户身上获得收入,但对剧情质量和付费转化能力要求较高;免费模式更容易降低观看门槛,却需要足够大的用户规模和有效的广告变现能力。
哪种模式更有优势,要看不同市场的用户习惯、广告价格和内容成本。
此外,短剧出海还有一个绕不开的问题:本地化。
国内流行的豪门恩怨、重生逆袭、赘婿翻身等题材,并不是换成英文字幕,就一定能获得海外观众的认可。
不同国家和地区,在文化背景、人物关系、审美偏好以及付费习惯上,都存在差异。
真正想在海外市场长期发展,制作方就必须研究当地用户喜欢什么样的故事,平台也需要建立相应的内容生产和推广能力。
短剧出海不是简单地把国内的成功经验复制一遍,而是要重新理解一个市场。
从这个角度看,中国短剧企业的竞争,正在从国内流量争夺,延伸到全球内容消费市场。
五、AI降低了拍剧门槛,却没有降低赚钱难度
短剧行业还有一个重要变化,就是AI正在大规模进入内容制作。
过去,拍摄一部真人短剧,需要演员、场地、服装、灯光和拍摄团队。
如果涉及复杂的科幻场景、玄幻特效或大规模历史场面,成本还会进一步上升。
现在,随着AI视频生成工具不断发展,一些人物、场景和特效可以通过AI制作完成。
尤其是AI漫剧,正在成为不少内容创业者关注的新方向。
制作成本降低,理论上意味着更多人可以参与内容创作。
但问题也随之而来。
当每个人都能更便宜地制作视频时,平台上的作品数量就会快速增加。
观众的时间却没有增加。
据文中援引的DataEye数据,2026年上半年,新增AI剧、漫剧约22.19万部,其中播放量超过1亿的作品只有1055部,占比约0.47%。
这意味着,绝大多数作品都没有达到这样的播放规模。
当然,播放量并不是衡量作品商业价值的唯一标准,但这一数据足以说明,制作门槛降低,并不意味着爆款更容易出现。
以前,一部作品能不能完成,可能取决于资金和制作能力;现在,这些限制正在被技术逐渐打破。
可当越来越多人进入市场,竞争的重点就会发生变化。
从前比谁有能力拍出来,未来比谁能拍得更好、找到观众,并且真正赚到钱。
剧本是否有吸引力,人物是否鲜明,剧情能不能持续制造悬念,都会影响作品的表现。
AI可以帮助创作者提高效率,却无法自动保证故事好看。
更何况,AI工具普及后,内容同质化的问题可能更加突出。
一个霸道总裁题材火了,很快就会出现大量相似作品;一种修仙逆袭的设定获得关注,也可能迅速被重复使用。
制作效率越来越高,原创能力却未必同步提高。
红果已经开始治理低质和同质化内容。截至10月27日,平台集中处置相关微短剧20426部。
这也说明,当内容供给不断增加,平台不仅需要更多作品,还需要建立更有效的内容筛选和治理机制。
对于创作者来说,AI带来的机会是真实的,但竞争也会更加残酷。
以前,资金不足可能让一个人无法拍剧;现在,资金门槛下降了,却有更多人同时进入赛道。
制作成本省下来了,用户获取成本、推广费用和商业化压力,却不会自动消失。
所以,AI短剧真正的机会,不是让所有人都能轻松赚钱,而是让有创意、有能力的团队,用更低的成本完成过去难以实现的作品。
六、短剧行业越热闹,普通创作者越要保持清醒
把字节、腾讯、阿里、百度的布局放在一起看,就会发现,短剧已经不再是一个单纯的内容赛道。
它同时涉及流量分发、内容生产、广告变现、AI技术和用户消费习惯。
字节拥有红果和成熟的流量生态,腾讯试图借助微信扩大短剧业务,阿里希望打通内容与电商,百度则在网文和AI漫剧领域寻找机会。
除此之外,快手、爱奇艺、芒果等平台,也都在参与这场竞争。
未来,短剧市场很可能进一步向头部平台集中。
原因并不复杂。
用户不需要在手机里安装十几个短剧App。
只要一两个平台能够提供足够丰富的内容,拥有方便的观看体验、精准的推荐机制和稳定的更新速度,用户就没有太大动力频繁切换。
平台的竞争优势,也会逐渐从单纯的流量规模,转向内容供给、用户留存和商业化能力的综合较量。
但对于普通创作者来说,行业越繁荣,也不意味着赚钱越容易。
大平台可以通过庞大的用户规模分摊成本,可以利用推荐算法提高内容分发效率,还能通过广告系统获得收入。
小团队即使能够用AI快速制作作品,也依然要面对流量从哪里来、作品如何变现、投入能否收回等现实问题。
更值得警惕的是,制作门槛越低,平台对内容的选择权就可能越大。
当平台拥有海量作品时,单部作品就更难获得稳定的曝光。除非内容足够突出,否则很容易被淹没在不断增加的供给之中。
这并不是说普通创作者没有机会。
恰恰相反,AI让小团队也有可能制作过去需要大笔资金才能完成的内容。
但机会属于那些能够找到差异化定位、持续创作优质内容,并且真正理解用户需求的人。
单纯依靠复制热门题材、批量生成作品,想在这个行业长期赚钱,恐怕越来越难。
回头看互联网行业的发展,从短视频到直播电商,再到如今的短剧和AI漫剧,类似的故事已经上演过很多次。
行业刚刚兴起时,大家都觉得机会遍地都是;等到大平台入场、竞争加剧,真正能够留下来的,往往只是少数拥有核心优势的玩家。
短剧行业可能也会经历类似的过程。
红果日活达到1.68亿,说明短剧已经拥有不可忽视的用户基础;腾讯、阿里、百度纷纷加码,则说明大厂已经看到了这门生意的价值。
但热闹归热闹,短剧行业真正的竞争,才刚刚进入更深的阶段。
未来,平台之间争夺的是用户时间,制作方之间争夺的是内容机会,而AI则会进一步改变整个行业的生产方式。
当拍剧越来越便宜,真正稀缺的,可能不再是制作能力,而是一个好故事,以及让观众愿意一直看下去的本事。
这才是短剧行业下一阶段最值得关注的地方。