ARTICLE · 1289279
现金之王也开始发债了?AI算力狂潮还能撑多久?
现金之王也开始发债了?
AI算力狂潮还能撑多久?
资本回报考题:从四大科技巨头财报、循环融资,到2000年互联网泡沫与2008年金融危机
封面图:AI数据中心、电力设施与资本投入的交汇。图片为原创生成示意图。
过去,资本市场奖励谁拥有更多算力;现在,资本市场开始追问:谁能真正从算力中赚回更多现金? |
2026年11月|深度观察
一、先看财报:现金流承压,不等于主营业务崩溃
2026年10月底,几家科技巨头集中披露财报,市场最敏感的信号不是收入突然消失,而是资本开支增长得太快,开始挤压自由现金流。
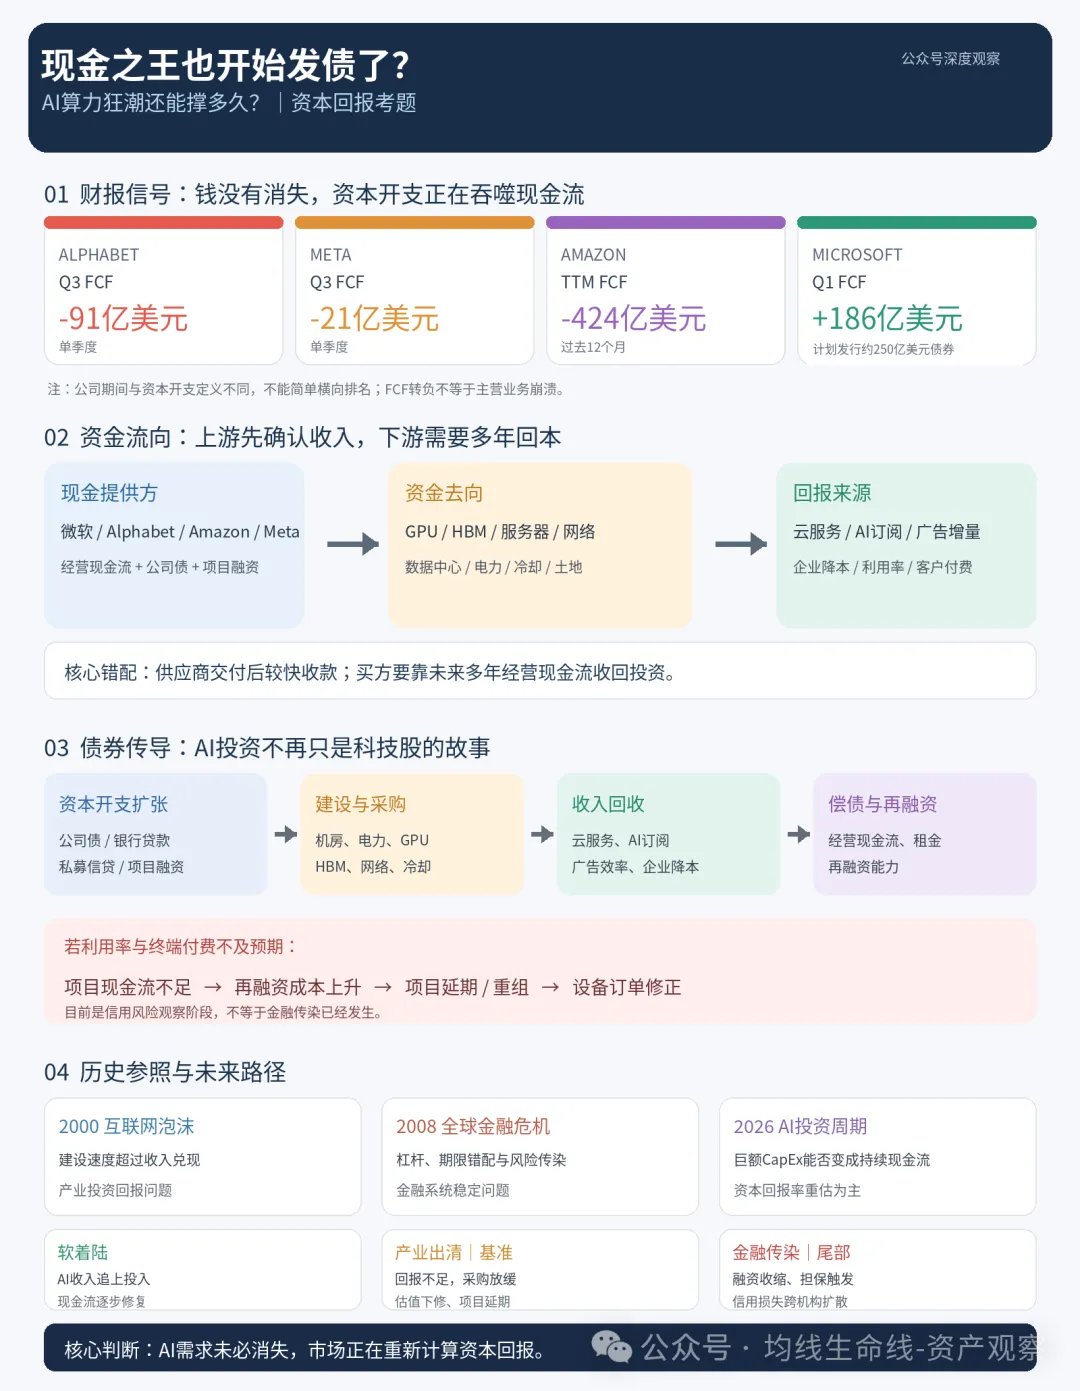
但先要纠正一个容易传播、却不够准确的说法:不能把Alphabet、Meta、Amazon和Microsoft简单写成“四家季度自由现金流全部转负”。它们披露的口径和时间窗口并不完全相同。
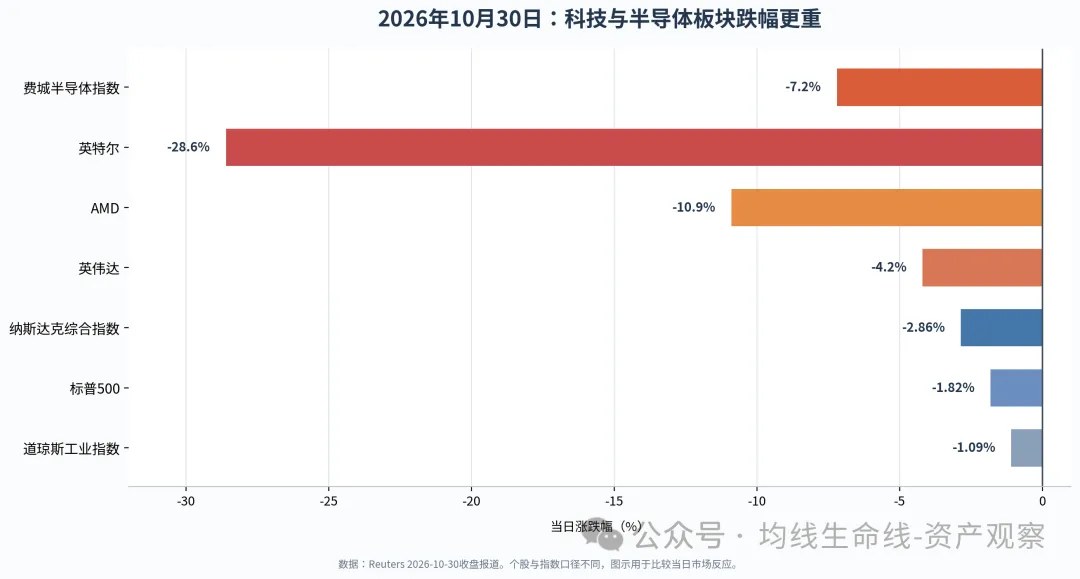
图1|截至2026年10月30日收盘:半导体板块跌幅显著大于主要宽基指数。数据据Reuters当日收盘报道。
截至2026年10月30日收盘,美股纳斯达克综合指数下跌约2.86%,标普500下跌1.82%,道指下跌1.09%;费城半导体指数下跌约7.2%,英特尔下跌28.6%。这说明当日抛售集中在科技与半导体链条,但单日跌幅本身不能证明AI终端需求已经崩塌。尤其英特尔的跌幅还受到公司自身PC需求偏弱、业绩指引等因素影响,不能直接外推为整个AI产业链需求转弱。 [17]
公司 | 最新披露的现金流情况 | 应当怎样理解 |
Alphabet(谷歌母公司) | Q3经营现金流423亿美元;资本开支514亿美元;季度FCF约-91亿美元。公司电话会披露TTM FCF仍约+197亿美元。 | 季度转负,但滚动12个月仍为正;现金及短期证券约2651亿美元。 |
Meta | Q3经营现金流约327.9亿美元;含融资租赁本金的资本开支约349.1亿美元;季度FCF约-21.2亿美元。 | 季度现金流承压;全年资本开支指引为1350亿—1450亿美元。 |
Amazon | TTM经营现金流1683亿美元;净物业设备采购2107亿美元;TTM FCF约-424亿美元。 | 滚动12个月已转负;公司称资产采购增量主要反映AI投资,但总额还包括物流等基础设施。 |
Microsoft | Q1经营现金流580亿美元;资本开支452亿美元(含74亿美元融资租赁);现金支付的物业设备采购394亿美元;FCF约+186亿美元。 | 仍保持正自由现金流,但资本开支强度显著上升。 |
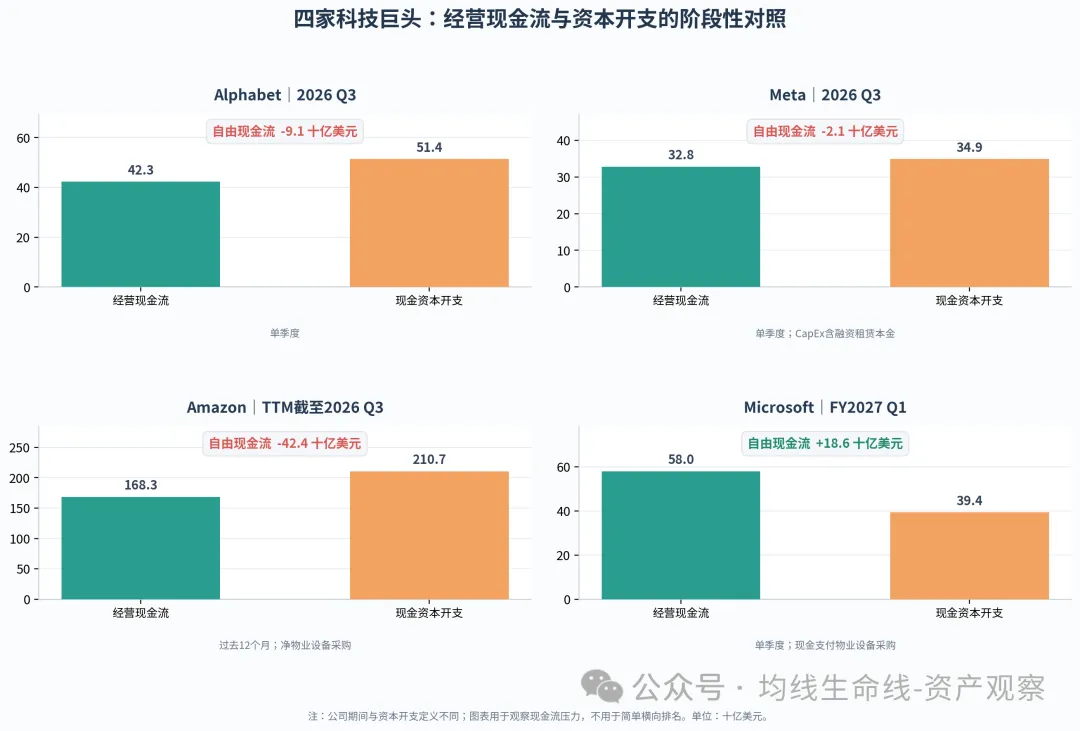
图2|各公司现金流结构快照。由于Amazon采用TTM口径,其余为单季度,且资本开支定义不同,不宜直接横向排名。
注:Alphabet、Meta、Microsoft为截至2026年9月30日的单季度披露;Amazon为截至该日的过去12个月(TTM)。各公司自由现金流定义和租赁处理方式存在差异,不能直接按表格数值做简单排名。 数据来源:[1]—[5][16][18]。
微软的计算尤其值得说明:452亿美元资本开支中包括74亿美元融资租赁;若按当季现金支付的物业及设备采购394亿美元计算,580亿美元经营现金流减去394亿美元,得到约186亿美元自由现金流。不能把452亿美元直接从580亿美元扣除后,再把差额误认为公司披露的自由现金流。 [5][18]
还有一个容易忽略的事实:Alphabet第三季度发行高级无担保票据,净募集资金约287亿美元,用于一般公司用途。微软方面,路透10月29日援引消息人士称,公司计划发行约250亿美元美国投资级债券,这是其2017年以来首次此类发行;微软在监管文件中确认将发债,但没有披露发行规模。微软管理层表示,会在融资条件合适时使用外部资金,以补充经营现金流、保持财务灵活性。因此,不能把约250亿美元写成已经全部发行,也不能说这笔钱被明确指定用于购买GPU。 [1][15]
因此,真正的变化不是“微软突然没钱了”,而是大型科技公司在巨额投资周期中,开始更主动地使用债券市场和其他融资渠道,以维持现金流弹性。融资本身并不等于危机,关键要看借来的钱最终能否产生足够回报。
二、钱都流向英伟达了吗?上游先收钱,下游慢慢回本
过去两年,AI产业链出现了明显的现金流转移。云巨头、社交平台和互联网公司把大量经营现金流投入数据中心、GPU、网络设备、存储、电力和冷却系统。英伟达、先进制程晶圆厂、内存供应商以及数据中心配套企业,则在设备交付和服务确认后较快形成收入。
这并不是说钱全部被英伟达拿走。资金还流向台积电、HBM供应商、网络设备商、服务器厂商、电力设备商、数据中心开发商,以及土地、能源和冷却系统等环节。英伟达是最重要的受益者之一,但不是唯一受益者。
关键差别在于现金回收的时间:供应商交付设备后,可以较快确认收入;买方则要靠未来数年不断出售云服务、AI应用、广告增量或企业效率提升,逐步收回投资。
卖设备的人,往往在交付时确认收入;买设备的人,却要用未来多年的经营现金流收回投资。 |
这也是为什么“降价少赚一点”并不能自动解决问题。算力价格下降,确实可能刺激需求、提高利用率;但如果价格下降快于使用量增长,收入未必增加。更重要的是,机房、电力接入、网络和服务器的固定成本已经投入,设备闲置时,折旧和融资成本不会同步消失。
判断AI投资是否划算,不能只看GPU卖了多少,也不能只看云收入增长多快,而要比较新增AI收入、广告效率提升、企业成本节约和客户黏性,能否覆盖折旧、电力、维护、人员和资金成本。云业务高速增长是积极信号,却不能直接等同于AI投资回报已经兑现,因为云收入还包括传统计算、存储和数据库服务。
需求并未消失:订单增长很快,但现金兑现仍需验证
也不能因为自由现金流承压,就把AI需求理解为已经消失。最新财报显示,企业端云服务、模型使用和广告变现仍在增长。Alphabet第三季度Google Cloud收入达到307亿美元,同比增长103%;Google Cloud合同储备约5608亿美元,略高于55%预计在未来24个月确认。公司还披露,第一方模型API每分钟处理近320亿个Token,超过一年前的4倍。Amazon第三季度AWS收入约460亿美元,同比增长39.3%,公司披露AWS订单储备约5780亿美元。Microsoft Azure收入同比增长48%,商业剩余履约义务(RPO)达到6770亿美元,同比增长73%,约30%预计在未来12个月确认。Meta第三季度广告展示量增长10%,平均广告价格增长14%,公司称AI正在改善推荐、互动和广告变现。[3][16][18][19]
主要公司的需求侧数据(截至2026年第三季度)
公司 | 需求侧信号 | 需要注意的边界 |
Alphabet | Google Cloud收入307亿美元、同比增长103%;Cloud RPO约5608亿美元,略高于55%预计在未来24个月确认。 | 包括核心云服务、AI基础设施和解决方案;RPO须经过交付与客户使用才逐步确认,不等于现金。 |
Amazon | AWS收入约460亿美元、同比增长39.3%;公司披露AWS订单储备约5780亿美元。 | AWS同时包含传统计算、存储和AI工作负载;订单储备不是当期收入,也不是纯AI订单。 |
Microsoft | Azure收入同比增长48%;商业RPO约6770亿美元、同比增长73%,约30%预计未来12个月确认。 | RPO覆盖多类商业云合同,包含大型承诺,不能简单视为AI收入。 |
Meta | 广告展示量同比增长10%,平均广告价格增长14%;整体收入增长26%。 | 公司称AI改善推荐和广告变现,但AI带来的增量收入没有单独披露。 |
注:以上指标统计口径不同,不宜横向排名。Google Cloud、AWS和Microsoft Cloud均包含非AI业务;RPO或backlog是合同储备,不等于已确认收入或现金回款;Meta广告增长也受到市场需求、用户参与度和AI推荐等多种因素影响。
三、最脆弱的环节:买家、卖家和融资方开始相互连接
这一轮AI周期真正值得警惕的,不只是资本开支大,而是资金链条变得更复杂。传统交易中,供应商卖设备,客户用经营收入付款;而在部分AI基础设施交易中,投资、采购、融资、担保和长期租赁开始交织。
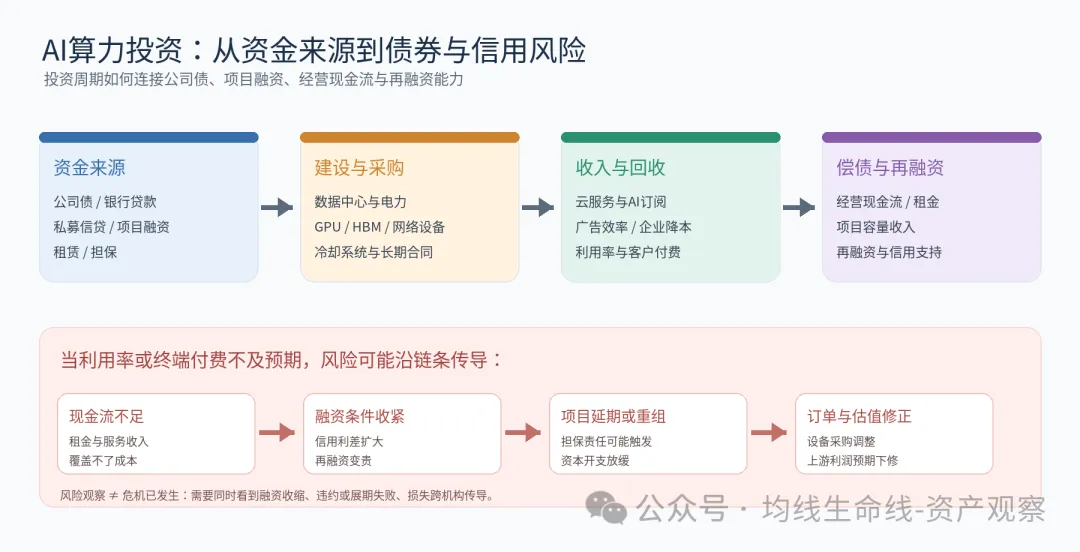
图3|融资、基础设施、收入与债务风险的传导链条。融资支持可能推动采购,但不等于终端付费需求已经兑现。
一个具体案例来自英伟达2027财年第二季度10-Q文件。英伟达披露,2026年8月与SB Energy签署担保安排,为美国俄亥俄州PORTS Technology Campus项目提供信用支持,涉及约4.25GW的IT负载,项目租户为OpenAI关联公司,规划采用20年租赁。英伟达担保责任上限为1050亿美元。 [7]
但这1050亿美元不能被写成英伟达已经支付的现金,更不是已经确认的直接债务。担保随项目分阶段建设和租赁开始而生效,付款责任在特定租户违约情况下触发,且只覆盖约定范围内的部分租赁和电力付款,并非整个项目全部成本。项目首批数据中心预计从英伟达2029财年开始投入运营;随着OpenAI履行租金,英伟达的担保敞口会逐步下降。
这个案例的意义在于:芯片供应商不再只是把产品卖给客户,也可能通过担保和信用支持帮助基础设施项目落地。供应商的收入机会与客户的长期付款能力,因而出现更紧密的联系。
澳大利亚储备银行2026年10月金融稳定报告进一步指出,部分AI基础设施融资采用项目公司、私募信贷、银行贷款、长期租赁和容量采购承诺等方式。报告援引的市场估算认为,相关项目的金融义务规模可能达到1万亿至1.5万亿美元,且相当部分安排位于大型云厂商资产负债表之外。 [8][11]
这个数字不是四大科技公司的已确认债务,也不是已经全部提款的贷款余额,而是对相关项目金融义务的市场估算。它的价值在于提示风险规模和透明度问题,而不是证明某个确定的债务窟窿已经出现。
债券市场为什么也要盯?
当AI投资从内部现金流扩展到公司债、银行授信、项目融资和私募信贷,产业周期就会与信用周期发生连接。若项目收入不足,风险可能沿着“利用率下降—现金流不足—再融资成本上升—项目延期或重组—设备订单修正”的链条传导。
但要区分国债与信用债:10月30日美股大跌时,美国国债收益率反而回落,反映的是避险需求;这并不能证明AI项目融资利差已经扩大。后续更值得观察的是投资级与高收益债信用利差、数据中心项目融资条款、私募信贷展期与违约情况。
因此,目前更准确的说法是:AI资本开支已经进入债券和信用市场的观察范围,但尚不能据此断言金融传染已经发生。
真正需要检验的不是合同上写了多少订单,而是:如果外部融资减速,客户还能不能凭自己的经营现金流持续支付算力费用? |
当云服务商投资模型公司、模型公司再购买云服务;芯片企业为新型云厂商提供融资支持,而后者再采购芯片时,交易并不必然虚假,也可能是合理的产业培育。但如果资金来源高度依赖持续融资,订单的独立性和最终需求质量就必须被重新评估。
四、为什么停不下来?AI基础设施的“重工业化”
科技巨头并非不知道投资回报需要时间,而是很难在竞争中率先踩刹车。微软担心错过企业软件和云平台的下一轮入口,谷歌要应对AI对搜索和广告模式的冲击,亚马逊必须守住AWS的云基础设施地位,Meta则需要算力支撑推荐系统、广告效率和模型研发。
这是一种典型的竞争性投资困境:单家公司削减资本开支,可能短期改善现金流,却也可能让竞争对手抢走客户、开发者和关键产能。于是每家公司都倾向于继续投资,哪怕全行业同时扩张后,回报率可能下降。 [9]
AI基础设施还有很强的物理约束。国际能源署预计,全球数据中心用电量可能从2025年的约485太瓦时上升至2030年的约950太瓦时,接近翻倍。但IEA同时提醒,电网接入、变压器、芯片制造和其他供应链瓶颈,会限制短期更激进的扩张情景。 [12]
这意味着未来未必是简单的“算力全面过剩”。更可能出现结构性错配:有些地区电力和并网资源不足,有些地区机房建设超前,有些GPU因型号、网络和客户需求不匹配而利用率不足。总量增长与局部闲置可以同时存在。
另一个问题是资产寿命错配。数据中心建筑、电力设施可以使用多年,但GPU和服务器的经济价值可能随着新一代产品推出而快速下降。设备在会计上还没有折旧完毕,商业竞争力却可能先被削弱。若企业按较长年限计算折旧,而硬件经济寿命实际更短,未来就可能面临更大的减值压力。
五、历史的两面镜子:2000年是回报问题,2008年是传染问题
把今天的AI投资与历史比较,最有价值的不是喊“又一个泡沫”,而是分清两种不同的风险:一类是基础设施建得太快、收入兑现太慢;另一类是融资链条过度复杂,局部损失通过杠杆和金融机构传导。
比较维度 | 2000年前后:互联网与电信泡沫 | 2008年:全球金融危机 | 2026年:AI基础设施投资 |
核心矛盾 | 网络建设和光纤铺设速度超过短期需求兑现。 | 房地产信用扩张、杠杆和期限错配叠加。 | 算力投资增长快于已兑现的AI现金回报,融资链条更复杂。 |
资金来源 | 股票融资、企业债和电信公司资本开支。 | 银行信贷、证券化、回购和影子银行融资。 | 巨头内部现金流、公司债、私募信贷、项目公司、租赁和担保。 |
资产特征 | 光纤和通信网络初期过度建设,但物理寿命较长。 | 住房及抵押贷款资产,价格下跌会削弱抵押品价值。 | 数据中心、电力设施寿命较长;GPU等设备迭代更快、专用性更强。 |
风险传导 | 运营商破产、供应商倒闭、股权估值大幅下修。 | 抵押品贬值、金融机构损失、融资冻结并传导至实体经济。 | AI客户融资困难、项目现金流不足、担保触发、私募信贷和项目融资承压。 |
危机后的遗产 | 过剩光纤被后续互联网和宽带需求利用。 | 金融体系去杠杆、监管改革,实体经济承受衰退冲击。 | 若投资过度,低价算力和基础设施可能成为下一轮应用创新的底座。 |
2000年的电信泡沫是最贴近的产业类比。美国里士满联储对电信行业繁荣与衰退的研究指出,1990年代末通信投资快速增长,市场对未来带宽需求的预测过于乐观,2000年后长途光纤领域出现明显过剩,电信股和相关企业遭受重创。 [13]
但光纤没有因此消失。基础设施在破产、重组和低价转让后,继续服务后来的互联网和宽带需求。这个历史告诉我们:技术和基础设施可能最终有社会价值,但不意味着第一批投资者一定能获得合理回报。
2008年则是另一种风险。危机不是简单因为房价下跌,而是贷款质量恶化、证券化、杠杆、短期融资和金融机构相互持有风险叠加,最终让局部信用损失演变成系统性流动性危机。 [14]
今天的AI投资与2008年仍有重要差别:大型科技巨头总体上仍有庞大经营现金流和融资能力,部分项目由长期合同和资产支持,现阶段还不能把AI资本开支直接等同于次贷。真正值得盯住的是,项目公司、私募信贷、银行授信、长期租赁和担保是否形成新的期限错配与风险集中。
六、技术繁荣与社会购买力:效率提高之后,谁来买单?
说明:以下讨论属于中长期宏观机制推演,并非当前财报已经证明的结论。
AI的长期价值,最终取决于它能否让企业和社会以更低成本创造更多产品与服务。但技术进步并不会自动转化为居民收入增长,也不会自动形成足够的终端需求。
如果企业用AI提高效率、减少重复岗位,单家公司可能降低成本、扩大利润;但如果生产率收益主要集中在少数资本所有者手中,而劳动者收入增长跟不上,消费端的承接能力就可能弱于供给端扩张。
这不是说AI替代岗位必然导致消费崩溃。更低的商品和服务价格、新职业、新企业和更高的劳动生产率,也可能创造新的需求。关键在于生产率红利如何分配:它是转化为更高工资、更低价格和更广泛的就业机会,还是主要沉淀为少数公司的利润与资产估值。
因此,AI资本周期背后还有一个宏观问题:技术创造的价值,能否通过工资、价格、税收和公共服务等渠道,重新转化为足够广泛的购买力?如果收益集中、成本社会化,产业繁荣就可能与普通人的经济体感越来越脱节。 [20]
七、未来三种路径:哪一种更可能?
情景 | 触发条件 | 可能结果 | 当前判断 |
路径一:软着陆 | 推理成本下降,使用量和付费客户增长更快;AI逐渐进入企业核心流程。 | 利用率提升,单位算力收入改善,资本开支增速放缓但绝对规模仍高,现金流逐步修复。 | 可能,但需要应用端持续兑现。 |
路径二:资本回报重估与局部出清 | AI新增收入、效率收益和战略收益的兑现速度低于此前市场预期;云厂商重新评估采购和扩建节奏。 | 估值下修、订单增速放缓、项目延期、重组或并购;AI需求仍可能增长,但资产价格与投资回报重新定价。 | 目前最值得作为基准情景跟踪。 |
路径三:杠杆错配与信用风险传导 | 高杠杆项目无法续融,大租户违约,担保触发,私募信贷和银行融资同步收紧。 | 项目公司违约、资产折价出售、信用利差扩大,并通过金融机构和企业融资传导。 | 尾部风险,尚不能称为基准预测。 |
我的基准判断是第二条:AI投资正在进入资本回报率重估与局部产业出清阶段。它可能伴随科技股估值下修、硬件供应链波动和部分数据中心项目延期,但并不意味着AI需求消失。
第三条路径需要额外条件才能成立:不能只有股价下跌,还必须看到项目现金流不足、融资渠道收缩、担保责任实际触发、债务展期失败,以及银行和非银金融机构损失开始相互传导。只有这些条件叠加,才更接近2008年式金融传染。
技术革命可能继续成功,但部分投资者仍可能失败;AI基础设施可能成为长期生产力底座,但今天建设它的企业未必都能获得与投入相匹配的回报。
八、接下来真正值得盯的八个指标
观察指标 | 重点看什么 | 为什么重要 |
1. AI新增收入与资本开支 | 新增AI收入、毛利贡献、成本节约,能否覆盖新增CapEx。 | 判断投资回报是否逐渐兑现。 |
2. Token价格与使用量 | 单位价格下降速度,与调用量、付费客户和毛利率的变化。 | 价格下降可能扩大市场,也可能压缩收入。 |
3. GPU利用率与二手价格 | 已部署设备的实际利用率、租赁价格、转售折价。 | 识别局部供过于求和资产减值风险。 |
4. RPO兑现与客户集中度 | 合同何时转收入、是否可取消、最大客户占比。 | 订单储备不等于现金,更不等于分散需求。 |
5. 经营现金流与TTM FCF | 滚动12个月现金流、现金CapEx、租赁本金支付。 | 避免被单季度波动误导。 |
6. 表外承诺与担保 | 未开始租赁、长期采购承诺、担保上限和触发条件。 | 识别资产负债表之外的经济义务。 |
7. 融资条件 | 债券利差、再融资成本、私募信贷赎回、项目公司违约。 | 判断产业风险是否向金融系统传染。 |
8. 电力与建设瓶颈 | 并网周期、变压器交付、电价、机房投产时间。 | 区分真实需求不足与供给无法及时交付。 |
结语:技术的未来,不等于资本的回报
2000年,市场高估了互联网收入兑现的速度;2008年,金融体系低估了杠杆和期限错配的风险;2026年,市场正在检验AI能否创造足以覆盖巨额资本承诺的真实现金流。 |
四大科技巨头的现金流变化,并不是AI产业的终局,而是一个重要转折点:资本市场开始从奖励算力扩张,转向检验算力投资的回报。
如果AI能够持续提高企业生产率、降低服务成本,并形成稳定的付费需求,今天的基础设施投入可能成为下一轮经济增长的底座;如果商业化进度落后于资本开支,产业就必须经历估值重构、项目出清和资产重新定价。
真正需要记住的是:基础设施可以留下来,技术也可以改变世界,但并不是每一笔投资都能因此赚钱。技术革命的成功,不等于所有资本投资的成功;资本市场的繁荣,也不自动等于社会普遍受益。
参考资料与数据口径
本文以公司原始财报、SEC文件、央行与国际机构研究为主要证据来源;新闻报道主要用于核对事件时间和市场收盘表现。文中分析与图表均为独立整理。
[1] Alphabet 2026年第三季度10-Q(SEC)打开原始资料
[2] Alphabet 2026年第三季度业绩公告(SEC)打开原始资料
[3] Meta 2026年第三季度业绩公告(SEC)打开原始资料
[4] Amazon 2026年第三季度业绩公告打开原始资料
[5] Microsoft FY2027第一季度业绩公告打开原始资料
[6] Microsoft 250亿美元债券发行公告打开原始资料
[7] NVIDIA FY2027第二季度10-Q(担保与项目披露)打开原始资料
[8] 澳大利亚储备银行:Financial Stability Review,October 2026打开原始资料
[9] BIS Working Paper 1367:The AI Investment Race,2026-07-14打开原始资料
[10] BIS Bulletin 120:Financing the AI Boom: From Cash Flows to Debt,2026-01-07打开原始资料
[11] BIS Bulletin 140:Building AI on Credit: Structures and Spillovers,2026-10-27打开原始资料
[12] IEA:Key Questions on Energy and AI,Executive Summary打开原始资料
[13] Richmond Fed:Boom and Bust in Telecommunications,2003打开原始资料
[14] Federal Reserve Bank of New York:The Shadow Banking System,2009打开原始资料
[15] Reuters:Microsoft plans $25 billion US investment-grade bond sale; first such offering in more than nine years (2026-10-29)打开资料
[16] Alphabet Q3 2026 earnings call transcript(TTM FCF约197亿美元;用于补充季度口径)打开资料
[17] Reuters:Wall Street closes sharply lower as AI cash burn fears spark tech selloff(2026-10-30)打开原始报道
[18] Microsoft FY2027 Q1 Earnings Call(CapEx、Azure、RPO及融资说明,2026-10-28)打开原始资料
[19] Amazon Q3 2026 Earnings / AWS需求与订单储备说明(2026-10-29)打开原始资料
[20] BIS Working Paper 1381:Transformative AI and Demand Bottlenecks(2026-10-12)打开原始资料
口径说明
1. 自由现金流(FCF)通常为经营现金流减资本开支,但不同公司对资本开支、融资租赁和净资产采购的定义可能不同。本文优先保留公司披露口径,并明确季度或TTM窗口。
2. Alphabet Q3自由现金流约-91亿美元,但公司电话会披露TTM FCF约+197亿美元;该TTM数字来自业绩电话会文字记录,正文不将单季度转负描述为持续性现金流枯竭。
3. Amazon的TTM净物业设备采购包括AI和非AI基础设施;公司称同比增加的采购额主要反映AI投资,不代表全部资本开支都投向AI。
4. NVIDIA对SB Energy项目的1050亿美元担保上限是有条件、分阶段生效的最高担保敞口,不等于已支付现金或已确认的直接债务。
5. RBA引用的1万亿—1.5万亿美元为相关项目金融义务的市场估算,不是大型科技公司的已确认表内债务。
本文仅用于信息交流与研究讨论,不构成任何投资建议。