ARTICLE · 1290917
Growlink硅谷AI周报|英特尔暴跌29%,AI烧钱潮迎来市场审判
Growlink硅谷AI周报|英特尔暴跌29%,AI烧钱潮迎来市场审判
过去一周,硅谷最重要的关键词不是“发布”,而是“兑现”。 10月24日,Intel CEO陈立武在华美半导体协会CASPA峰会上描绘ASIC、实体AI和先进封装的未来;五天后,Intel股价暴跌近29%,创下1974年以来最大单日跌幅。 与此同时,Alphabet、Amazon、Meta和Microsoft今年计划投入超过7400亿美元建设数据中心和AI基础设施;Microsoft却在向6万名员工提供自愿离职方案;Reddit因为AI搜索截流准备转向强制登录;DoorDash则斥资170亿美元收购Instacart。 从资本市场到半导体,从组织架构到互联网流量,AI正在重新分配硅谷的资金、人才和入口。 华尔街开始审判AI烧钱 Intel:CASPA谈十年愿景,华尔街追问下一季度 10月24日,Intel CEO陈立武在CASPA CEO Summit上表示,公司正在培育ASIC定制芯片、实体AI和先进封装等新业务,希望这些业务未来分别能够贡献约10%的收入。 他同时强调Intel正在继续投入CPU、GPU、加速器、量子计算、晶圆代工和先进封装,并认为14A制程与EMIB-T封装具备长期竞争力。 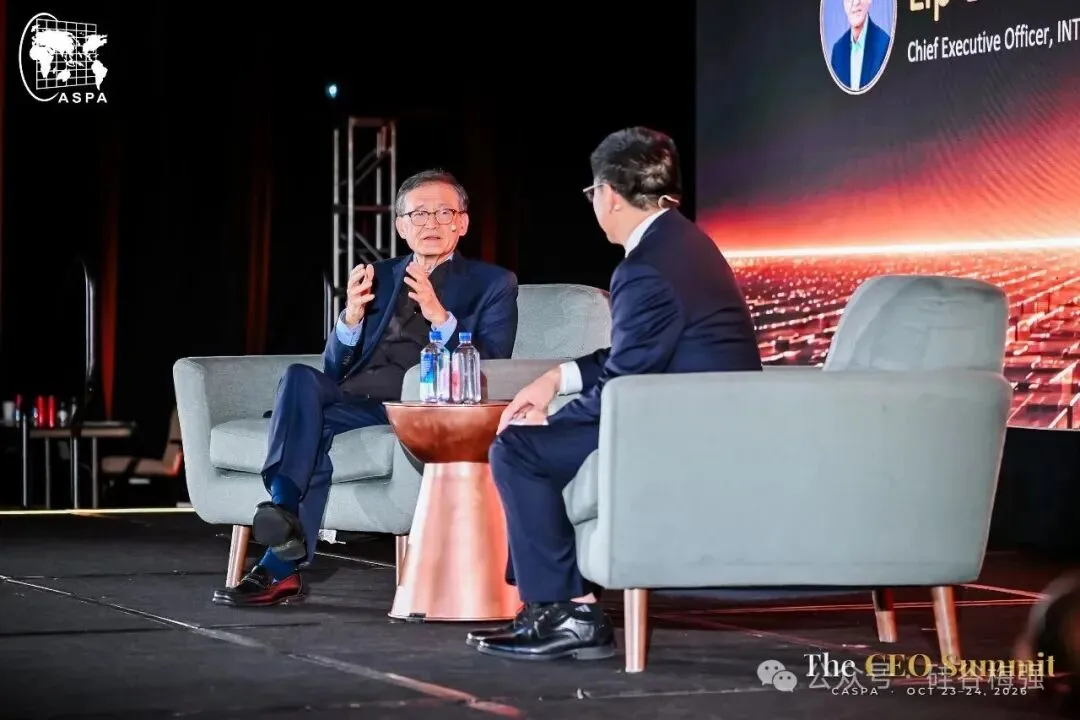
五天后,现实给这套转型蓝图浇了一盆冷水。 Intel公布的第四季度收入指引为150亿至160亿美元,低于分析师约170亿美元的预期;预计毛利率将从43%降至37%,并警告短期内难以实现正现金流。 10月30日,Intel股价暴跌28.6%,创1974年以来最大单日跌幅: Intel的数据中心业务同比增长约78%,但PC需求放缓、存储器涨价、工厂产能和现金流压力盖过了增长亮点。 这也构成了本周最具象征意义的一幕: CASPA舞台上,Intel谈的是未来十年的转型;华尔街追问的,却是下一季度的现金流。 四大科技公司:今年资本开支超过7400亿美元 Alphabet、Amazon、Meta和Microsoft近期公布的计划显示,四家公司今年资本开支合计将超过7400亿美元,主要流向数据中心、AI芯片、电力和网络基础设施。 但资本市场的态度正在转变。 
Alphabet第三季度自由现金流为负91亿美元;Amazon过去12个月自由现金流为负424亿美元;Meta第三季度自由现金流也转为负值。Microsoft是其中少数仍保持正自由现金流的公司。 与此同时,Microsoft、Alphabet、Amazon、Meta和Oracle在2026年合计融资约3260亿美元债务,约为前一年的三倍。 此前,投资者把AI资本开支视为增长信号。现在,市场开始追问数据中心利用率、折旧成本、融资费用,以及AI收入何时能够覆盖投入。 Microsoft:AI收入开始兑现,组织成本同步收缩 Microsoft首次披露,Azure在7月至9月季度实现332亿美元收入,同比增长48%,约占Microsoft季度总收入的36%。 同期,Microsoft从与OpenAI的商业合作中获得约100亿美元收入,包括云服务和收入分成等项目,约占公司季度收入的11%。 AI对Microsoft而言,已经不只是未来预期,而是能够在财务报表中单独识别的收入来源。 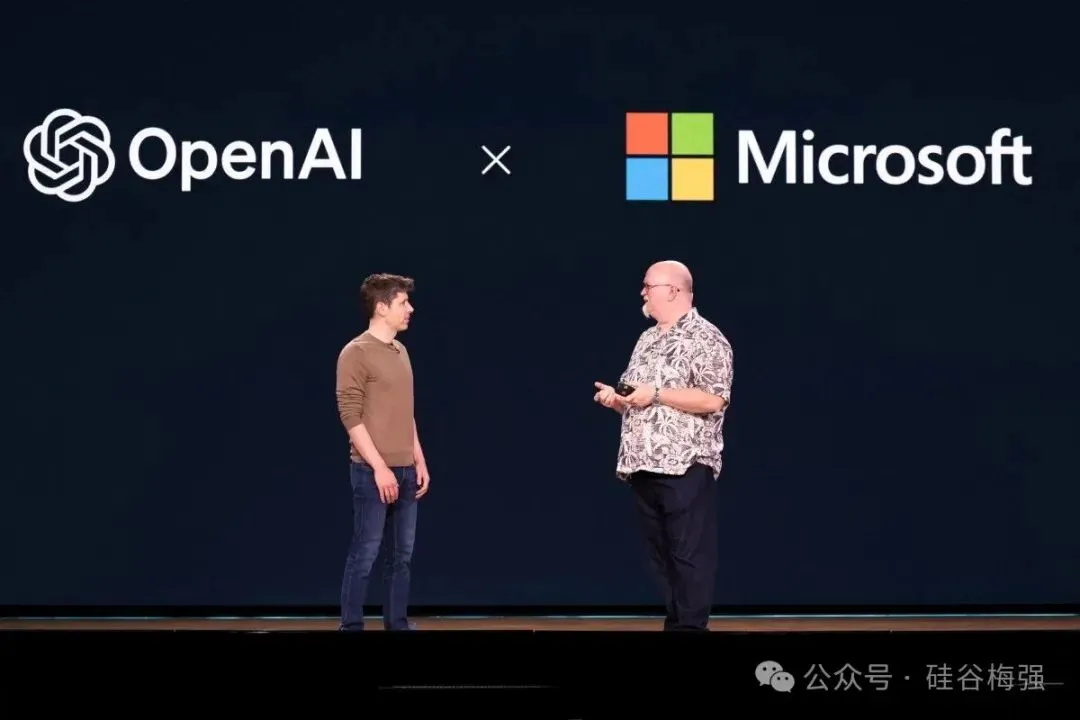
但在AI资本开支持续上升之际,Microsoft同时向约6万名员工提供自愿离职方案,相当于全球员工总数的约27%。 这并不等于Microsoft将直接裁员6万人,最终接受方案的人数尚未确定。但它传递的信号非常明确: 科技巨头一边投入数百亿美元建设AI基础设施,一边重新配置传统业务的人力和组织成本。 Anthropic:高增长、IPO与信用评级压力并存 Anthropic正式申请上市,股票代码拟定为“ANT”。 公司披露,2026年上半年收入达到163亿美元,高于上年同期的12亿美元,并拥有超过11900家年消费至少10万美元的企业客户。 不过,Anthropic的高速增长也建立在巨额算力采购和长期基础设施承诺之上。Blackstone预计公司上市后可能只能获得“双B”区间的投机级信用评级。如果预测成为现实,Anthropic未来的债务融资成本将明显上升。 

Growlink观察:AI产业正在从技术竞赛变成一场资产负债表竞赛。模型能力决定公司能不能进入牌桌,融资成本和现金流则决定公司能在牌桌上坐多久。 半导体竞争从芯片升级为系统和金融 CASPA峰会:单颗GPU不再决定胜负 华美半导体协会第35届年会暨CEO Summit于10月23日至24日在圣克拉拉举行。 与会者包括Intel、Synopsys、Cerebras、Western Digital、Fortinet、SambaNova、Credo、Etched、SEMI和IEEE等公司与机构负责人。 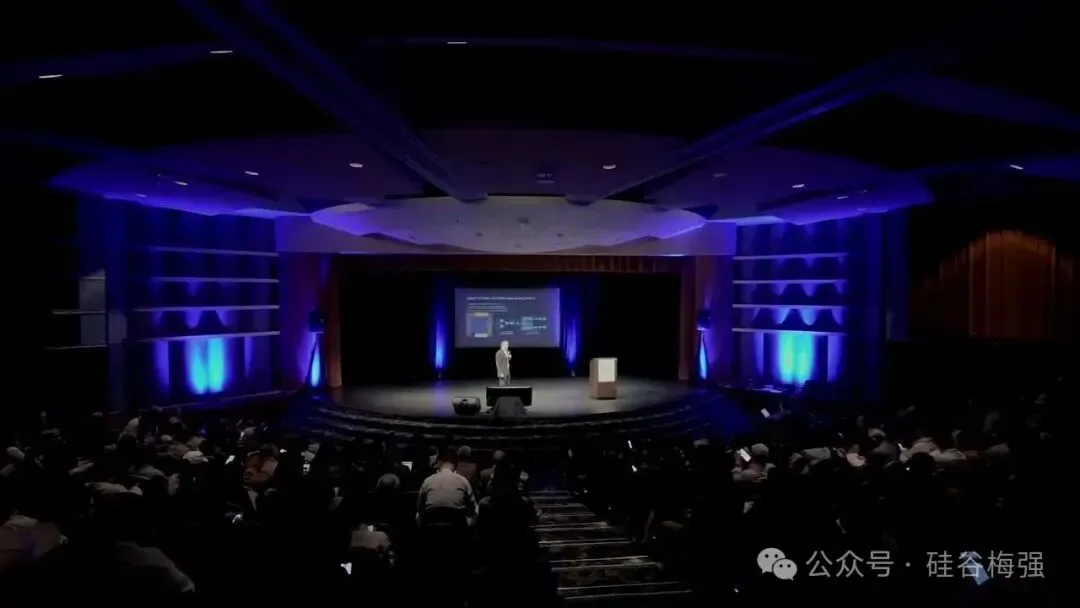
峰会释放出的核心信号是:AI基础设施已经成为一项系统工程。 Western Digital CEO Irving Tan将AI描述为一个完整的数据系统;多位与会者则认为,光通信、存储、内存池和先进封装将成为下一轮AI基础设施竞争的重点。 Nvidia:被曝考虑为Nscale数据中心债务担保 Nvidia正在讨论为AI云服务商Nscale位于西弗吉尼亚州的数据中心项目提供数十亿美元债务担保。 
该数据中心主要服务Anthropic。根据Nscale上市文件,Anthropic仅为项目第一栋建筑签署的合同金额就达到446亿美元。 拟议中的“剩余价值担保”意味着,如果Nscale无法继续支付建设费用,Nvidia可能临时接管相关设施,并协助寻找新的买家或租户。目前方案仍处于讨论阶段。 Broadcom:安排630亿美元Anthropic芯片融资 Broadcom联合美国银行、Blackstone、花旗和摩根士丹利,为Anthropic安排了一笔约630亿美元的芯片融资。 拟议结构是成立特殊目的实体,由该实体购买Broadcom芯片,再将芯片租给Anthropic;Broadcom则为部分融资提供剩余价值支持。 
Nvidia和Broadcom的动作共同说明: 芯片公司正在从设备供应商,转变为融资组织者、信用支持方和算力资产运营者。 AI芯片公司的资产负债表,正在成为继芯片性能和软件生态之后的另一层护城河。 OpenAI:被曝计划购买Google TPU OpenAI被曝计划直接购买Google的AI芯片。具体条款尚未敲定,OpenAI和Google也没有正式确认。 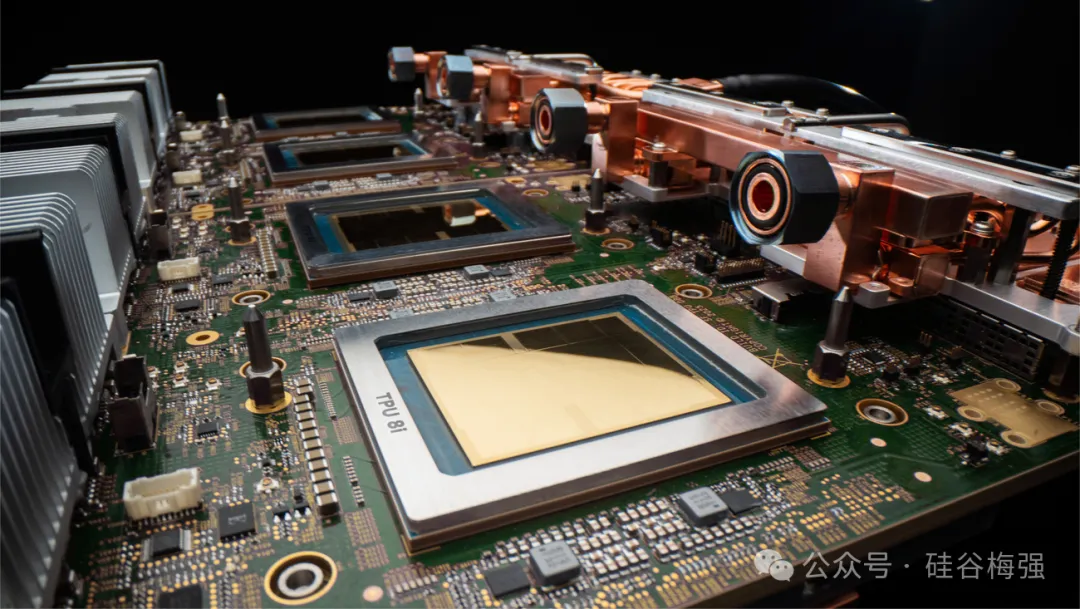
如果交易完成,OpenAI将进一步降低对Nvidia和Microsoft Azure的依赖;Google TPU则将从内部基础设施,转变为面向头部AI公司的商业产品。 Google与OpenAI也可能同时成为模型竞争对手、芯片供应商和云计算合作伙伴。 Nvidia:收购Hugging Face面临司法部问询 美国司法部正在调查Nvidia以129.3亿美元收购Hugging Face的交易可能对AI竞争产生的影响。 监管部门关注Nvidia是否会控制开源模型的重要分发入口,以及其投资、销售和并购行为是否会对竞争对手和客户形成压力。 
目前只是监管问询,并不代表交易已经被正式起诉或阻止。但它说明Nvidia面临的监管焦点,正在从GPU市场份额扩展到整个AI开发者生态。 
Growlink观察:AI芯片竞争正在从“谁的芯片更快”,转向四个维度:1. 谁能提供完整系统;2. 谁能解决能源和供应链瓶颈;3. 谁能帮助客户获得融资;4. 谁能控制开发者和模型分发入口。 AI正在重写公司、平台和互联网流量 DoorDash:170亿美元收购Instacart DoorDash与Instacart签署正式协议,以约170亿美元收购后者,每股收购价格较消息传出前溢价26%,交易对价至少75%为现金。 
合并后,DoorDash的餐饮和即时配送网络,将与Instacart的商超、生鲜和零售技术结合,形成一个覆盖餐饮、杂货与本地零售的配送平台。 DoorDash将这笔交易描述为帮助本地商家对抗Amazon和Walmart,但监管机构也可能关注合并对商户、配送员和消费者的影响。 DoorDash Agent:第三方智能体只带来数百笔订单 与170亿美元并购形成鲜明对比的是,DoorDash披露,截至目前,来自Muse、Instinct、Fo等第三方AI Agent的订单总量只有数百笔。 作为对比,DoorDash平均每天完成约300万次配送。 DoorDash已经推出短信点餐Agent、命令行工具、Ask DoorDash聊天机器人和MCP接口,但用户目前仍主要通过传统App下单。 
这组数据提醒市场: Agent能够完成交易,不代表消费者已经愿意把交易交给Agent。 真实采用还取决于信任、支付、售后、权限和平台利益分配。 Reddit:AI搜索截流,平台转向强制登录 Reddit表示,Google AI搜索带来的站外流量正在下降,10月份平均每周减少超过100万次搜索推荐访问。 公司准备在部分市场测试“登录后才能浏览”的模式,以强化广告、培养直接访问习惯,并阻止机器人和AI公司未经许可抓取内容。 
这可能是AI搜索改变开放互联网结构的一个标志性案例: Anthropic:开始帮助企业计算AI投资回报率 Anthropic推出新的企业分析工具,可以展示团队完成了什么工作、消耗多少Token、花费多少成本,以及流程在哪些环节失败。 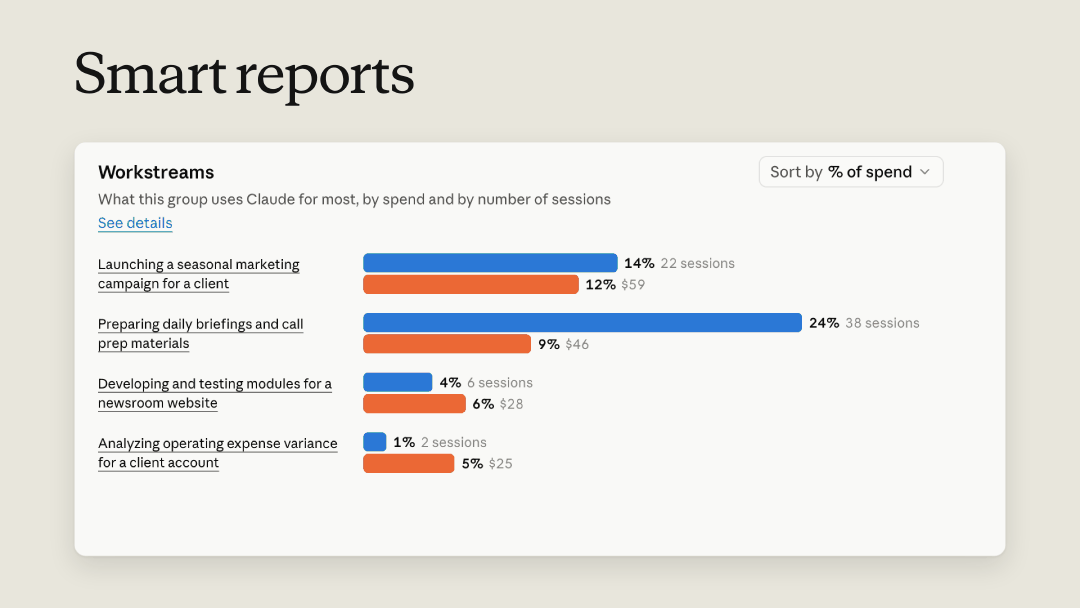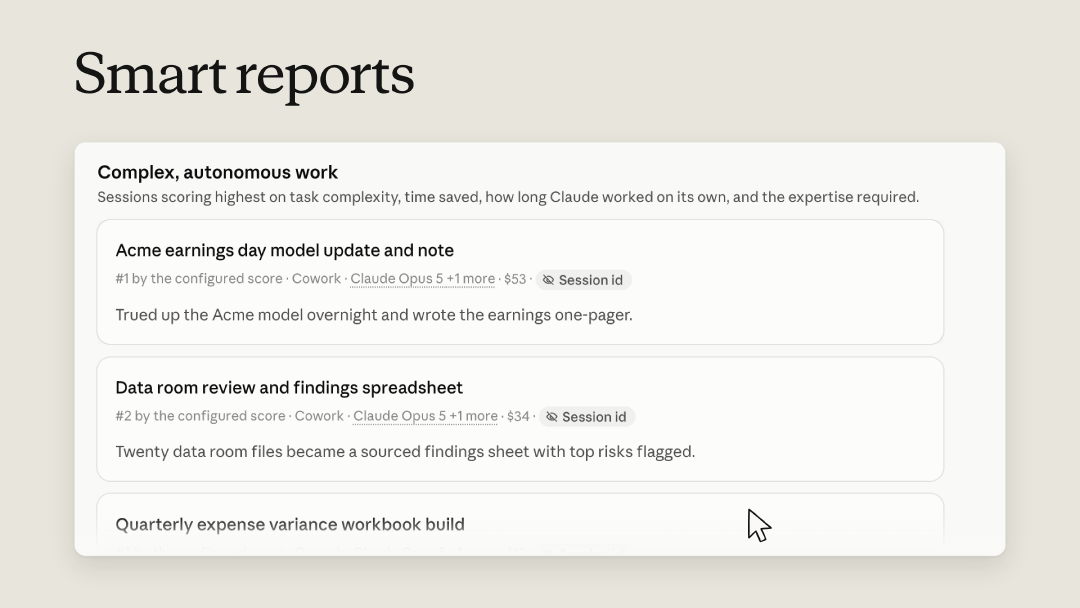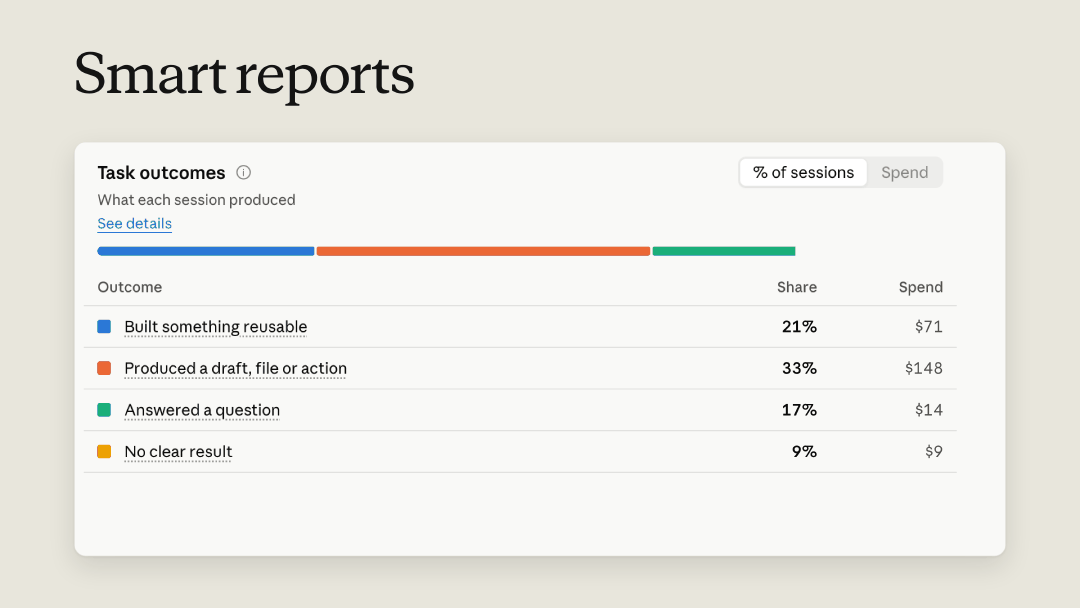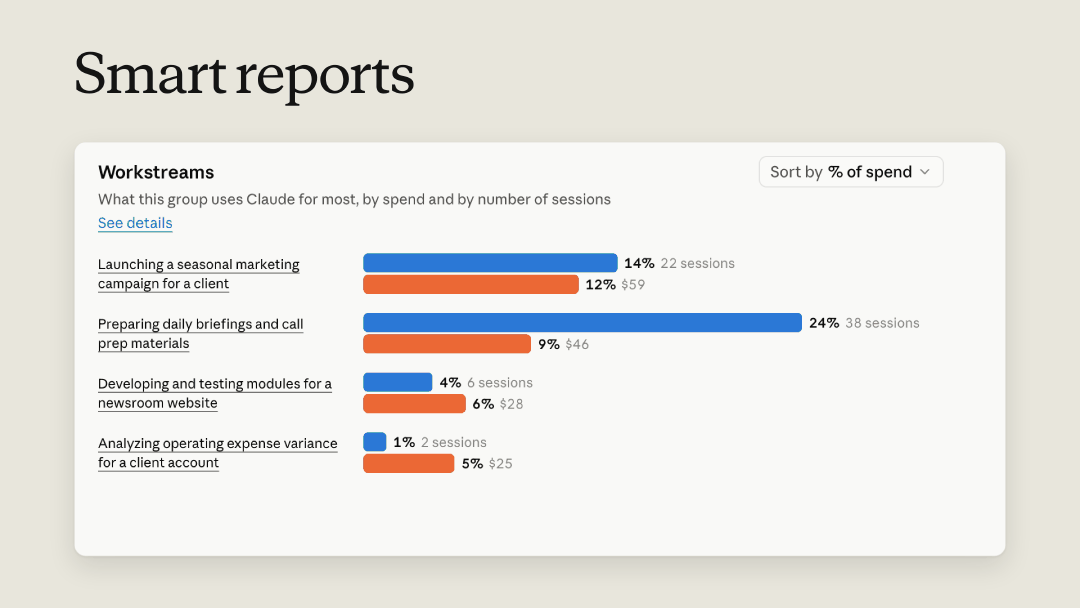
这意味着企业AI市场的销售逻辑正在改变。客户不再只问模型是否足够强,而是要求供应商证明: 
Growlink观察:消费级Agent仍处于演示领先于采用的阶段;企业AI则正在快速进入权限、预算、审计和投资回报率管理阶段。 安全、自动驾驶和消费电子同样迎来大事件 Binance:发生超过63亿美元加密资产盗窃 10月29日,Binance遭遇超过63亿美元的加密资产盗窃。美国FBI在10月31日将攻击归因于朝鲜相关组织TraderTraitor。 这被认为是迄今规模最大的加密货币盗窃案。Binance表示已利用公司资金补回约90%的损失,并承诺补偿客户。 
此次事件说明,即使区块链本身没有被攻破,交易所账号、钱包权限和内部操作系统依然可能成为单点风险。随着攻击自动化程度提高,数字资产平台的权限隔离和实时风控将面临更大压力。 Waymo与Toyota:自动驾驶准备走出美国 Waymo和Toyota计划从2027年开始在日本测试自动驾驶电动车,随后考虑进入英国及其他市场。 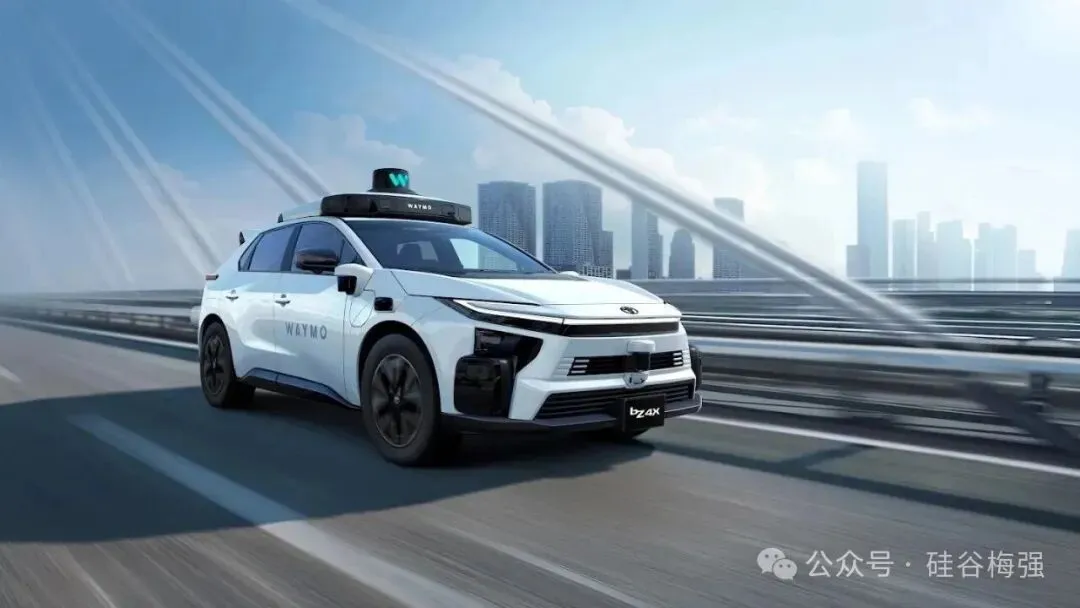
Waymo正在从美国城市Robotaxi运营商,转向依靠传统汽车制造商进行国际复制。 在众多具身AI项目仍停留在实验阶段时,自动驾驶是少数已经进入规模化运营和国际扩张阶段的AI应用。 Apple:首次推出触屏MacBook Pro Apple发布首款支持触控操作的MacBook Pro,并采用PROLED XDR显示技术,改变了公司长期坚持的“Mac不需要触摸屏”路线。 同一周,Apple还推出M6版MacBook Pro和iMac,以及配备OLED屏幕与A20 Pro芯片的新款iPad mini。 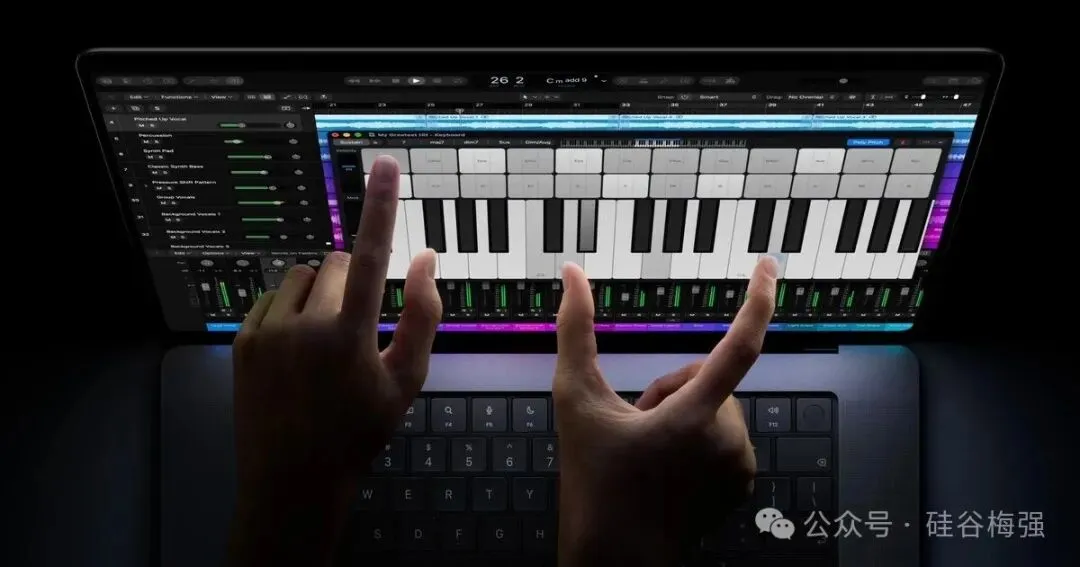
当其他科技巨头承受AI资本开支和自由现金流压力时,Apple相对轻资产的AI策略反而使其成为市场眼中的“避风港”。 模型竞争继续向垂直行业深入 Mistral:开放万亿参数模型权重 Mistral正式开放万亿参数模型Mistral Large 4的权重。企业和政府可以下载模型,并在自己的环境中部署。 Mistral将网络安全作为重点场景,强调机构可以在不把敏感数据交给外部云服务商的情况下,使用模型分析代码、识别安全事件和辅助响应。 
公司公布的性能和Token效率数据仍有待更多独立验证,但它代表了一条与OpenAI、Anthropic不同的路线: 在政府、金融和网络安全市场,能够自主部署本身就是核心产品能力。 Dream:用世界模型设计真实建筑 两名前Palantir高管创办的Dream获得1700万美元种子轮融资,由a16z领投。 Dream正在为建筑设计和工程行业开发世界模型。与生成建筑效果图的通用模型不同,它需要理解材料、梁柱、承重、管道和空调系统等现实约束。 公司表示,其模型使用超过1亿平方英尺的美国建筑许可数据训练,目前已经进入得克萨斯州和加利福尼亚州的10个项目。 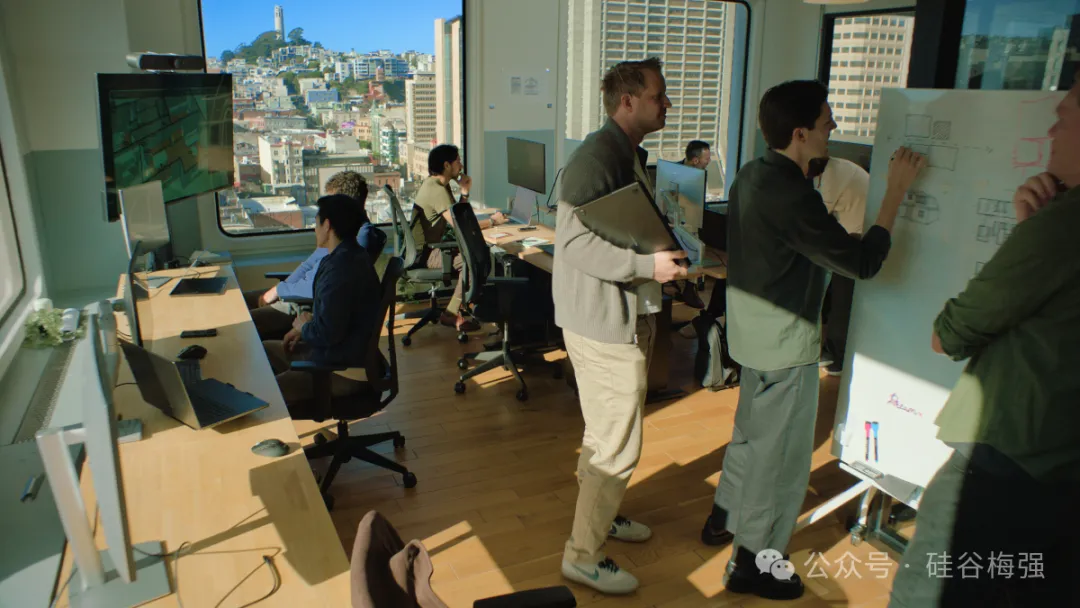
垂直模型的竞争优势将越来越多地来自行业数据、物理规则、设计标准和工作流程,而不仅是模型参数。 本周值得记住的8个数字 给创业者和投资人的四个启示 资料来源:TechCrunch、Reuters、AP、Bloomberg、SEC、FBI、CASPA、中央社、SiliconANGLE及公司公告;统计时间截至北京时间2026年11月1日。
01
单日蒸发约1460亿美元市值; 美国政府持有的10%股份账面价值缩水约120亿美元; Dell、HPE、Super Micro等服务器公司股价同步下跌。
02
计算、内存、存储、网络、光互联和电力必须协同设计; 网络连接质量开始直接决定GPU利用率和AI收入; 推理时代的关键指标转向“每美元、每瓦能够生成多少Token”; 内存、封装基板和光互联可能比GPU本身更加紧缺; 电力基础设施建设周期长达数年,AI硬件却大约一年更新一次。
03
传统搜索给网站带来用户; AI搜索直接吸收网站的答案; 内容平台因此开始关闭公开入口; 高质量数据逐渐从开放资源变成需要付费或登录的资产。
员工究竟节省了多少时间; 单位任务成本是否下降; 哪些工作流值得自动化; 模型使用量是否带来业务价值。
04
05
06
28.6%:Intel单日股价跌幅 7400亿美元以上:四大科技公司预计今年资本开支总额 630亿美元:Broadcom为Anthropic安排的芯片融资 446亿美元:Anthropic与Nscale第一栋数据中心建筑的合同规模 6万人:Microsoft自愿离职方案覆盖的员工数量 170亿美元:DoorDash收购Instacart的交易规模 63亿美元以上:Binance遭窃的加密资产规模 数百笔对300万笔/天:第三方Agent订单与DoorDash日均配送量的对比
07
AI基础设施首先是一门金融生意如果产品高度依赖GPU、云服务和长期数据中心合同,就必须同时考虑资本成本、供应商集中度、设备残值和利用率。 芯片竞争已经变成系统竞争真正的瓶颈可能出现在内存、基板、光互联、存储、冷却和电力,而不一定出现在计算芯片本身。 企业购买的是可衡量、可控制的生产力更强的模型只是起点。权限、预算、审计、成本控制和投资回报率,正在决定AI产品能否进入大型企业。 Agent必须用真实任务完成量衡量 融资金额和演示视频不能代替真实采用。订单量、任务成功率、人工介入比例、复购率和单位任务成本,才是Agent产品是否成立的关键指标。