ARTICLE · 1294948
摩根大通:AI行情进入新阶段,下一批潜力股正在出现
如果说过去两年AI投资最核心的关键词是英伟达、微软、台积电、谷歌这些行业巨头,那么接下来,AI产业链的投资机会可能正在发生变化。
10月30日,摩根大通发布了一份非常值得关注的全球AI投资策略报告,标题相当直接:161个你可能没听说过的AI标的!新的AI投资机会在中小盘股。
这份报告的核心观点是:AI产业的资本开支超级周期还没有结束,AI依然是全球最值得关注的投资主题之一。但与市场过去集中追逐大型科技股不同,摩根大通认为,当前更有吸引力的机会可能藏在中小市值公司里面。
为了寻找这些机会,摩根大通花费数月时间梳理全球AI产业链,不仅研究了市场上已有的AI ETF和投行发布的AI股票组合,还进一步向下挖掘这些公司的供应商,以及供应商的供应商。最终,他们建立了一个包含2636家公司的全球AI相关股票数据库,并从中筛选出937家AI业务收入敞口较高的公司,其中包括672家中小市值公司和265家大型公司。
更值得关注的是,这937家公司中,有225家此前并没有出现在主流AI ETF或摩根大通已经发布的AI投资组合中。换句话说,市场可能已经熟悉了AI产业链最热门的那些龙头公司,但还有相当一部分真正受益于AI资本开支的企业,并没有得到充分关注。
这份报告想告诉投资者的是:AI投资的下一阶段,不一定只是继续追逐已经被市场充分定价的巨头,而是要把研究范围扩展到整个产业链,寻找那些能够真正从AI投资中获得收入增长的中小盘公司。
下面我们就来拆解摩根大通这份报告,看看它为什么看好AI中小盘股,以及这轮AI行情还有哪些值得挖掘的投资机会。
一、AI资本开支超级周期还远没有结束,全球科技巨头仍然有能力继续投入
市场最近对AI投资最大的担忧是什么?其实主要集中在几个方面:AI资本开支是不是已经太大了?微软、谷歌、亚马逊、Meta等公司持续投入巨额资金,未来能不能赚回来?AI产业是不是存在相互融资、重复投资的问题?如果AI模型越来越便宜,今天投入的巨额算力基础设施还有没有价值?这些问题也是当前市场对AI板块态度分化的重要原因。
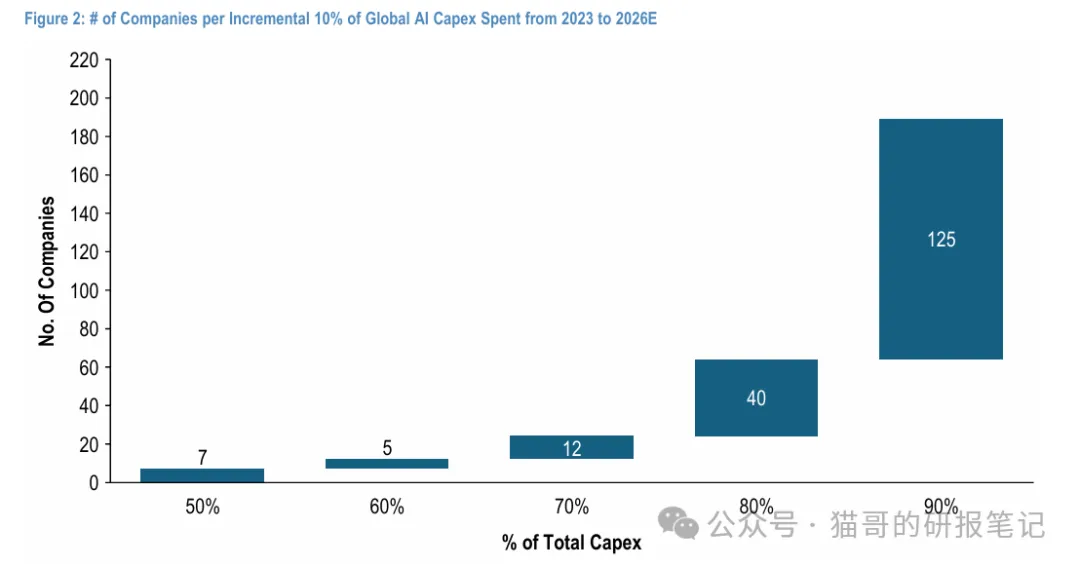
摩根大通认为,不能只看AI资本开支的绝对金额,更重要的是看这些企业有没有能力承担如此庞大的投入。为此,摩根大通重点研究了全球189家AI资本开支的主要贡献者。研究发现,这189家公司贡献了过去三年全球90%的AI相关资本开支,而它们整体的财务状况远比市场担心的要健康。
首先,绝大部分AI资本开支并不是依靠借钱完成的。从2023年至2026年,全球AI资本开支中,有77%来自自由现金流为正的企业。更重要的是,这些自由现金流为正的公司,其自由现金流合计相当于同期全球AI资本开支的115%。也就是说,即便已经完成了如此庞大的AI投资,这些公司仍然创造了相当可观的现金流。
其次,大部分AI投资者的资产负债表依然比较健康。摩根大通数据显示,过去三年全球约80%的AI资本开支来自净负债与EBITDA比例低于2倍的企业,这些公司的平均净负债与EBITDA比例仅为0.13倍。这意味着,主要AI投资者并没有因为大规模建设数据中心,就陷入严重的债务压力。
第三,2027年AI资本开支仍有很大的增长空间。这是整份报告中非常值得关注的数据。摩根大通测算,如果这189家企业继续承担全球90%的AI资本开支,那么按照市场一致预期,它们2027年的AI资本开支约为2088亿美元。而这189家企业的综合融资能力,包括自由现金流和将净负债率提高至2倍所能获得的借款空间,合计达到1.06万亿美元。相当于2027年预期AI资本开支的508%。
这组数据说明,全球AI资本开支的持续性,并不完全依赖外部融资。大型科技公司本身就具备相当强的资金实力。因此,摩根大通认为,AI基础设施建设仍然有望持续推进。对于投资者来说,这意味着AI产业链的需求基础仍然存在,尤其是算力、半导体、数据中心、电力设备和网络基础设施等领域,依然值得持续跟踪。
二、AI股票估值并不便宜,继续追逐巨头不一定是最好的选择
既然AI资本开支还能持续,那么是不是意味着AI板块所有股票都值得买?摩根大通显然不是这样认为的。
报告专门研究了当前全球AI股票的估值水平,并与历史估值、互联网泡沫时期的估值进行了比较。结论是:今天的AI股票虽然没有达到互联网泡沫时期的极端估值,但考虑到盈利增速,很多公司的估值仍然偏高。
这里需要重点理解一个指标:PEG。PEG可以简单理解为市盈率与盈利增长速度之间的关系。一家公司的市盈率很高,如果未来盈利增长也非常快,那么高估值可能有一定合理性。但如果市盈率很高,盈利增速却没有跟上,那么估值就容易显得昂贵。
摩根大通发现,目前全球AI股票的市盈率虽然低于互联网泡沫时期科技股的峰值,但盈利增长速度也明显低于当时。因此,即使拿互联网泡沫时期的估值作为参照,今天AI股票的PEG水平依然不低。
这也解释了为什么摩根大通没有简单建议投资者继续追逐大型科技股。在AI产业趋势没有发生根本变化的情况下,真正值得寻找的,是那些收入能够持续受益于AI投资、盈利预期尚未充分反映、估值相对合理的公司。而这恰恰是中小盘AI股票的机会所在。
三、全球真正受益于AI的公司,远远不止市场熟悉的那些巨头
过去市场研究AI产业链,通常围绕几个热门方向展开:英伟达、台积电、服务器、光模块、存储芯片、交换机、电源和液冷。这些方向当然重要,但摩根大通认为,市场对AI产业链的理解仍然不够全面。于是,他们采用了一种更彻底的研究方法。
首先,收集全球所有已经出现在AI ETF和摩根大通AI投资组合中的公司。其次,寻找这些公司的供应商。最后,继续寻找供应商背后的供应商。这样一来,研究范围就不再局限于直接生产AI芯片和服务器的公司,而是扩展到了工业设备、材料、电力设备、通信基础设施、软件服务等大量细分行业。
最终,摩根大通识别出全球2636家AI相关企业。其中:中小市值公司2136家,大型公司500家,中小市值公司占全部AI相关企业的81%,全球AI相关股票中约73%此前没有出现在主流AI ETF或摩根大通已发布的AI组合中。这说明一个很重要的问题:AI并不是少数几家科技巨头的游戏,而是一个横跨多个行业、多个国家和地区的庞大产业链。
比如,一家企业可能不生产GPU,也不生产服务器,但它为数据中心提供电力设备、工业自动化设备、半导体生产设备,或者网络连接服务。只要AI投资持续增加,这些企业同样有机会获得订单和收入增长。而且,由于它们过去并不属于市场最热门的AI投资标的,部分公司的投资关注度可能相对较低。
四、摩根大通筛选出937家核心AI公司,其中672家是中小盘股
在识别出2636家AI相关企业之后,摩根大通并没有直接把所有公司都列为投资机会。他们进一步筛选了AI业务收入敞口处于前20%的企业,并交由全球行业分析师进行研究。最终得到937家核心AI投资标的:
这里有两个值得关注的地方。第一,中小盘公司占据了核心AI投资标的大多数。第二,这些公司并不只是概念上与AI有关,而是经过了AI收入敞口筛选。这意味着摩根大通希望寻找的是能够真正从AI产业投资中获得收入的企业,而不是简单贴上AI标签的公司。
更重要的是,中小盘AI股票并没有想象中那么缺乏流动性。摩根大通数据显示,在这672家中小盘AI标的中,有576家公司的日均成交额超过500万美元,占比约85%。相比之下,全球所有中小盘股票中,达到这一成交额标准的比例只有44%。所以,摩根大通认为,这批AI中小盘公司不仅数量庞大,而且具备相当不错的交易流动性。这也让机构投资者有了更大的选择空间。
五、摩根大通给出了10种筛选AI中小盘股票的方法
面对672家公司,普通投资者很难逐一研究。为此,摩根大通专门设计了10种股票筛选方法,帮助投资者从不同角度寻找机会。
这里面有三个筛选方向特别值得关注。
第一,AI定价权。摩根大通筛选的标准是:供应商来自AI相关客户的收入占比超过20%,但其产品或服务在客户成本中占比低于5%。这类公司有一个特点:它们对AI产业链非常重要,但在客户整体成本中占比并不高。如果产品具有较强的技术壁垒,客户又很难轻易更换供应商,那么企业就可能拥有较强的议价能力。
第二,GARP型AI股票。GARP的意思是以合理价格买入成长股。这类筛选主要关注PEG相对较低的企业。简单来说,不仅要看公司能不能受益于AI,还要看当前股价有没有提前透支未来的成长空间。
第三,尚未被市场充分关注的AI公司。这也是报告标题中最有吸引力的部分。摩根大通筛选出188家尚未进入主流AI ETF或其既有AI组合的中小盘公司。其中可能存在一些业务已经受益于AI资本开支,但市场关注度还不高的企业。这类公司也是寻找新AI投资机会时值得重点研究的方向。