ARTICLE · 1301321
AI个人助理:产品还没完全成形,混战已经提前开始
在AI时代,不是霸道总裁才可以拥有“个人助理”。
10月27日,蚂蚁集团正式发布灵光2.0,将产品定位从此前的“能聊会做”,明确转向“能管事的个人AI助理”。几乎就在同一时间段,阿里、腾讯、字节跳动、阶跃星辰等大型机构也几乎全部开始布局这个领域。
创业公司们同样热度高涨:前豆包PC端负责人齐俊元创立的Today AI,定位是一款主打主动式服务的个人 AI 助理产品;曾经历Meta收购、监管叫停、创始团队回购的Manus,也一直是以“具备完整端到端执行能力的通用个人 AI 助理”为主要产品卖点。
海外市场甚至更加躁动。Meta推出的个人智能体Muse正在进行大规模的市场推广,已经成为爆款新产品;成立仅一年、团队只有14人的Instinct,尚未实现商业化收入,估值就已冲到100亿美元。
从美国硅谷到中国国内,从互联网巨头到创业公司,“个人AI助理”赛道里挤进来了大大小小的玩家。整个品类的产品形态都还没完全定型的情况下,混战状态已经提前开始了。
转向
2026年下半年,个人AI助理赛道可以说正式启动了,海外市场最先跑出爆款数据。
9月8日,Meta正式上线个人智能体Muse。据Apptopia统计,上线仅5天,Muse的下载量就突破73万次;上线一周后,它直接超越ChatGPT登顶美国App Store免费应用榜;上线12天时,Muse的美国移动端日活用户达到64.2万,接近ChatGPT的2.8倍;上线40天时,据Sensor Tower数据,Muse的美国下载量已突破1000万,7日留存达到30%,远超同类AI应用19%的平均水平。
比爆款产品更让资本躁动的是企业估值的跃升。成立仅一年的Instinct,产品至今仍处于内测阶段,就在9月底完成了10亿美元C轮融资,估值直接冲到100亿美元。
除了这两个头部玩家,海外赛道还有主打通用个人助理的Lindy、Orbits、聚焦诊所预约问诊的Ferry Health、专注旅行规划的Miso、面向内容创作者的Stanley,在不同的垂类深耕。
不愿错过风口的国内大厂,也开始更加积极地布局投入,阿里和蚂蚁是其中的激进者。
灵光App是国内较早试水个人助理的产品,2025年11月18日正式上线后,当时6天下载量突破200万,产生了一定的影响力。
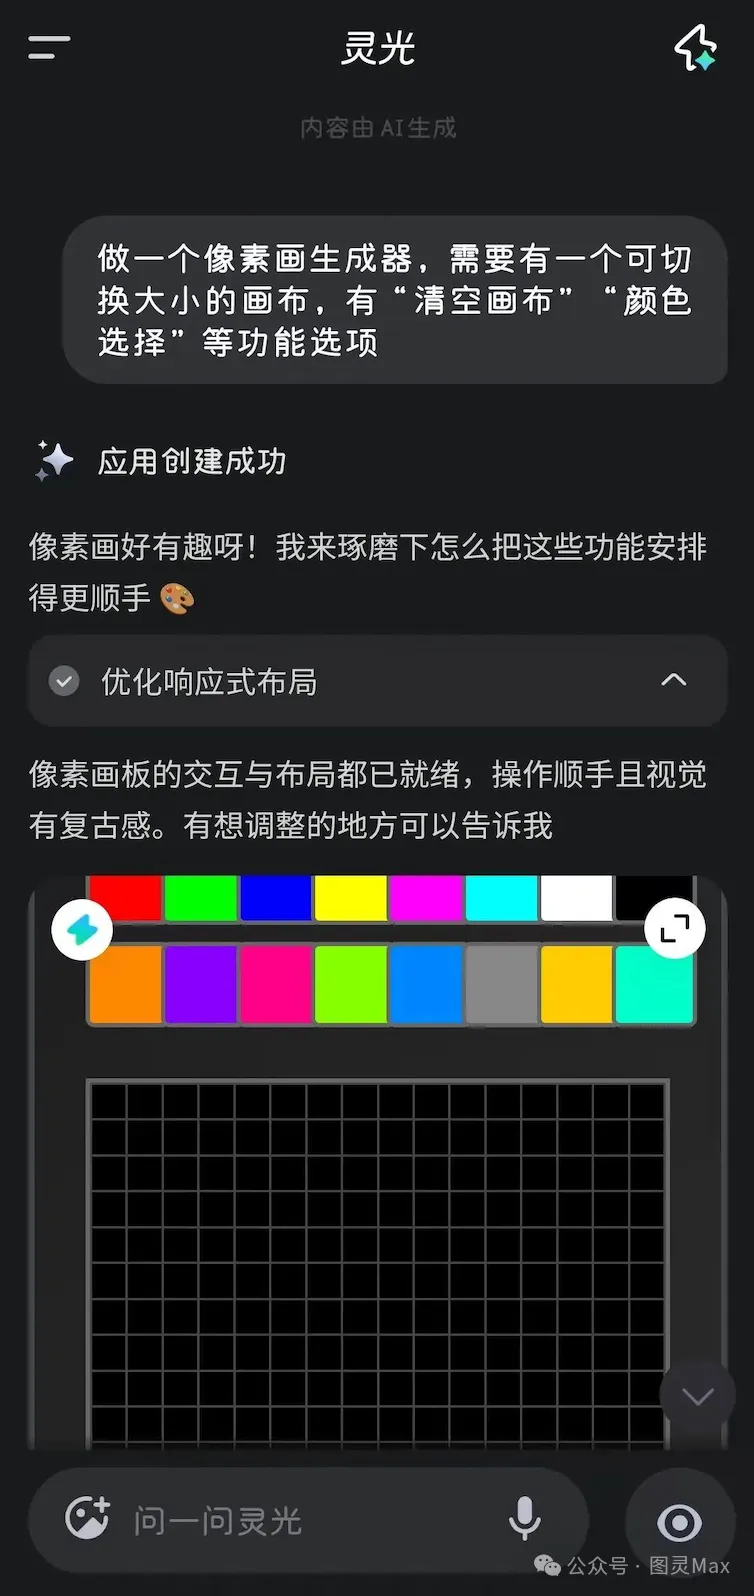
10月27日,在Muse走红之后灵光很快发布的2.0版本,这款产品这时候已不再局限于支付宝生态内的账单、出行、政务服务,进一步接入了钉钉、飞书、邮箱和米家等第三方服务。即便是用户关掉App之后,助理依然可以在后台跟进任务,遇到关键节点再主动提醒用户。
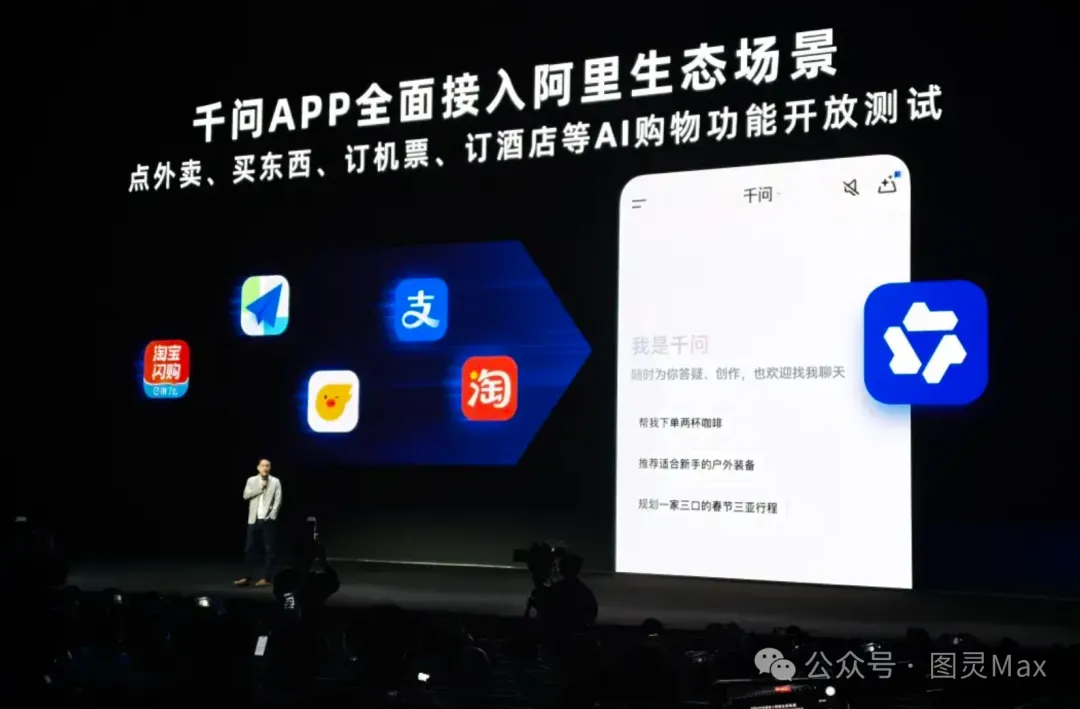
阿里方面,正式公布了打造Personal Agent的计划,依托千问大模型的Agentic能力,目前支持用户授权接入个人运动数据和持仓信息;
腾讯的选择是依托微信、QQ的社交生态,探索独立的个人Agent产品形态;
字节跳动则通过与努比亚合作,将Agent能力深度植入手机系统;阶跃星辰则走得更远,直接推出自有终端品牌STEPX和智能体原生操作系统StepAOS,旗下首款智能体手机STEPX Neo已经以对话作为第一交互入口。
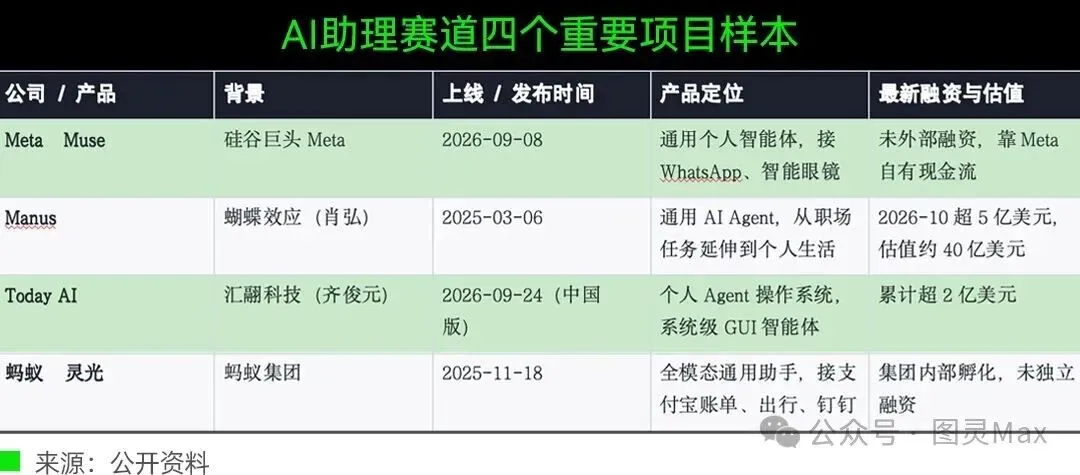
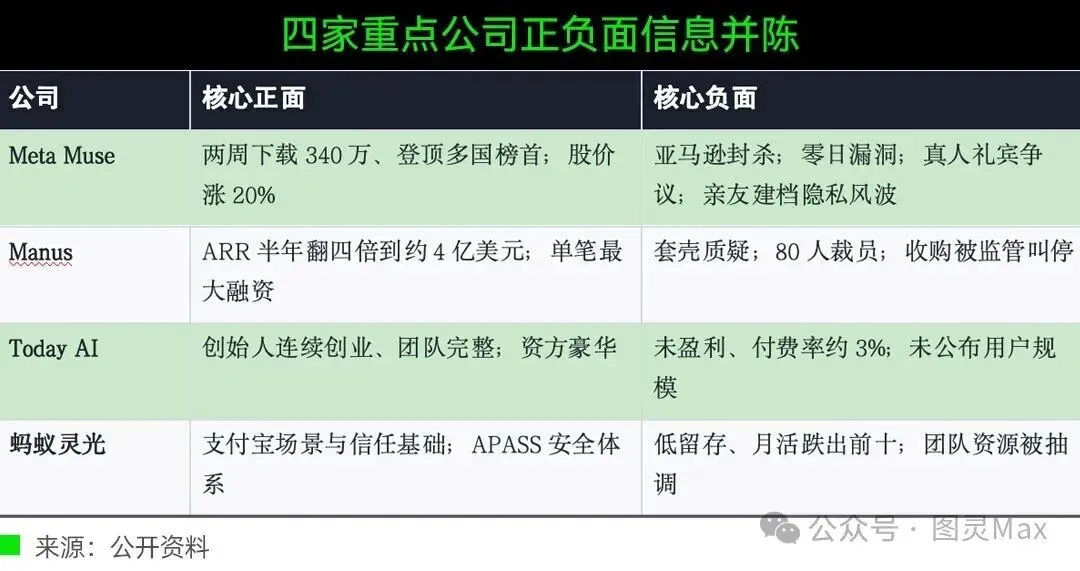
原豆包PC端产品负责人齐俊元创立的Today AI,成立仅7个月就累计完成超过2亿美元融资,投资方阵容覆盖IDG资本、腾讯、五源资本、蚂蚁集团、红杉中国、传音控股等;
另一家明星创业公司Manus被Meta收购失败后,又完成了超5亿美元新一轮融资,投后估值约40亿美元,支撑其生存和持续发展预期空间的,基本上也是个人助理这个AI业态。
入口
个人AI助理并非毫无征兆的突然升温。今年年初,以OpenClaw为代表的桌面代理产品让“让AI操作电脑替人干活”的想象落到了实处,这一产品范式变化推动行业从对话式AI转向执行式/代理式AI。
传统聊天AI解决的是“当下”问题:用户问一句,AI答一句,对话结束,上下文也就断了。而个人AI助理要处理的,是跨越数小时、数天甚至更长周期的事务。
打个比方,聊天AI是你问它“下周去上海的机票多少钱”,它给你列一个价格清单;而个人AI助理则是可以自己去查票、比价、筛选,遇到符合条件的选项再问你要不要定,定完之后还会提前提醒你出发时间。
这些差异背后,实际上是各项是核心能力的飞跃。
第一项是长期记忆能力。它不仅要记住用户的饮食偏好、作息习惯、工作目标这些长期信息,还要能记住用户只提过一次的细节,比如“对芒果过敏”“不喜欢靠过道的座位”“汇报材料喜欢用宋体”,并且在后续的任务中自动调用这些信息;
第二项是工具调用能力。它不能只停留在对话里,而是要能打开浏览器、填写表单、发送邮件、下单购物、预约服务,把信息建议变成实际的行动结果;
第三项是后台持续运行能力。用户不需要一直开着App盯着,关掉应用之后,任务依然可以在云端持续推进,有变化再主动通知用户;
第四项是主动服务能力。能提前预判需求,替用户“惦记着”那些容易忘的事——比如自动续费快到期了、签证有效期快到了、常买的商品降价了,不用用户主动问,助理先把提醒发过来。
当这四项能力组合在一起,带来的变化将是颠覆性的。它有可能成为一个替用户操作所有App的统一入口。
这个新入口一旦形成,其网络效应和用户粘性,将丝毫不亚于今天的微信和支付宝。
掣肘
问题在于,入口的想象空间有多大,现实的阻碍就有多棘手。目前赛道里的玩家大致分成了几条路线,每条路线都有自己的优势,也都有绕不开的掣肘。
第一条路线是流量分发型,最典型的代表就是Meta的Muse。依托Facebook、Instagram几十亿月活的社交生态,Muse造出一个爆款来并不算太难。
但它也有明显的短板。比如,上线仅12天,亚马逊就正式阻止Muse代用户下单,给出的理由包括未事先取得平台授权、访问时不主动标明AI代理身份、存在账户凭证抓取与数据安全隐患等。Muse作为统一入口,会直接绕过亚马逊的商品推荐体系,把平台的流量分配权和广告价值截走。
处处被第三方平台设防,这是有流量无场景的玩家都要面对的困境。
第二条路线是场景依托型,蚂蚁灵光就是典型代表。其摆脱第三方平台的束缚,背靠支付宝的账单、出行、政务等内部生态,上线6天下载量就突破200万。
但场景型玩家的天花板也同样清晰:自身使用场景毕竟有限,用户往往是为了某个具体的工具需求而来,事情办完就走,很难形成长期的使用习惯。据量子位智库2026年3月的数据,灵光App的新增用户三日留存率为21.2%,低于豆包的30.92%和千问的27.99%。
第三条路线是操作系统型,代表玩家包括Today AI、阶跃星辰,以及走系统合作路线的字节豆包手机助手。
这条路线的想象空间是所有路径里最大的——它通过系统权限直接完成任务,理论上可以适配所有应用,不受单一平台的限制。
但反过来同样成立,理论上,它也受所有平台限制。而且这条路线技术验证周期最长,商业化落地最慢。尤其对于创业公司来说,很容易被大厂们的消耗战拖垮。
其实总的来讲,所有玩家共同面对的最大难题都归于一点:生态壁垒的建立,比想象的要更难。
写在最后
如今,各类互联网生活服务的基础设施都掌握在阿里、腾讯、字节跳动等大厂手中,而这些大厂又纷纷布局自身的个人AI助理。每一个大厂都希望从自身AI助理进入的流量,都能在自身生态内沉淀消化,而不是给他人作嫁衣裳。
这势必造成各大厂生态之间的壁垒更加坚固。比如豆包手机助手推出了屏幕自动化执行协议SAEP,尝试建立行业通用的交互标准。但10月份公示期结束后,已经有包括阿里、腾讯系等151款主流App明确拒绝接入。
人人都有专属助理的时代确实正在到来,但这条路上,注定会挤满竞争者,以及涉及利益分配、商业模式的长期拉扯。